«المركزي» اللبناني يشترط سداد 25 مليار دولار من تمويلاته للدولة

ضمن مقاربة محدثة لرد الودائع نقداً وبسندات طويلة الآجال

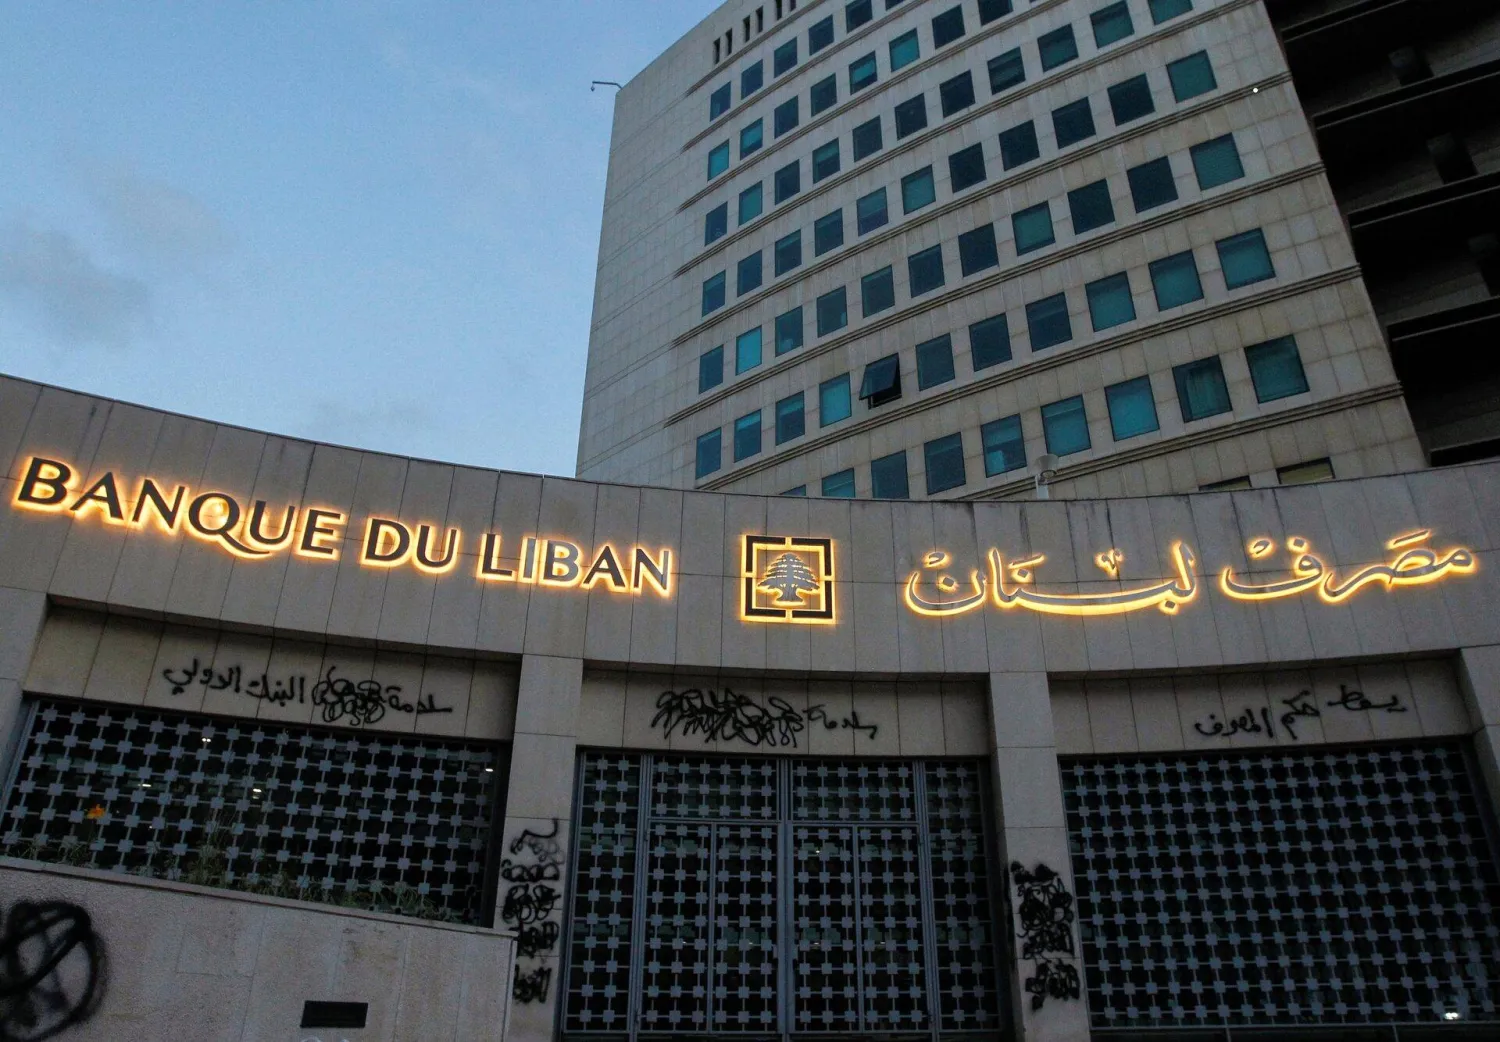
البنك المركزي اللبناني في بيروت (مصرف لبنان المركزي)
TT

«المركزي» اللبناني يشترط سداد 25 مليار دولار من تمويلاته للدولة

البنك المركزي اللبناني في بيروت (مصرف لبنان المركزي)

حفلت المقترحات المحدثة المنسوبة إلى مصرف لبنان المركزي، والمستهدفة إعادة رسملة القطاع المصرفي وسداد الودائع، بالتباسات متجدّدة، بينها ما يخالف مبدأ العدالة في توزيع المسؤوليات التي سببت «الفجوة» المالية وأحمالها، وتتمدّد إلى تكريس مفهوم «الشطب» الذي تعهدت الحكومة الحالية بالتخلي عنه، واستعادة قاعدة الفصل بين المدخرات المؤهلة وغير المؤهلة، فضلاً عن الثغرة الحاكمة باشتراط اعتراف الدولة بجزء من ديونها الموثقة.

وريثما يتضح المقصد النهائي من تسريب نص ورقة العمل أو الملخص التنفيذي المقترح من السلطة النقدية، وتبنِّيه رسمياً، يظل القرار الحكومي كسلطة تنفيذية، ومجلس النواب كسلطة تشريعية، المرجع الفاصل في تقدير نجاعة المعالجات المطروحة، بمعزل عن توصيفها الأولي، حسب مسؤول كبير ومعني، بأنها استنساخ عقيم لمقاربات سابقة، ما لم يتم الإقرار بمساهمة الدولة في معالجة الخسائر الكامنة في ميزانية البنك المركزي، ليتمكن من الإيفاء التدريجي لتوظيفات المصارف لديه، وبما يلزمها برد حقوق المودعين العالقة.

ورغم التوصيف المبدئي للملخص بأنه محاولة تستهدف التكامل في مقاربة موحدة لإعادة هيكلة القطاع المالي المحلي وانتظامه، فإنه يظل -وفق المسؤول المطلع- بمنزلة حزمة مقترحات تستوجب جلاء الملابسات القانونية والمالية وطمأنة أصحاب الحقوق، وبالأخص لجهة الربط الحكمي بمدى استجابة الدولة للمشاركة المالية المحددة والواضحة، والتي تتطلب بدورها، تحقيق فوائض وازنة في الموازنة، والشروع في معالجة «فجوة» سندات الدين الدولية (يوروبوندز)، كسبيل شرطي للعودة إلى الأسواق المالية الدولية، وعقد اتفاق تمويلي مع صندوق النقد.

وليس خافياً -وفق المسؤول عينه الذي تواصلت معه «الشرق الأوسط»- أن الفشل المتكرر على مدار 7 سنوات متتالية، في تشريع القوانين الخاصة بنواة الأزمة، وفي مقدمها مشروع قانون الانتظام المالي ورد الودائع، ليس ناتجاً عن غياب الخطط والمقترحات التي تتوالى بنسخ متشابهة في عهدة حكومات متغيرة؛ بل بسبب اصطدامها المستمر بغموض غير بنَّاء ومتواصل، لجهة تحديد قيمة وحجم ومهل مشاركة القطاع العام في سداد ديونه، والاحتماء المتواصل بتوصية صندوق النقد الدولي بالتشدُّد في محدودية استخدام الأموال العامة.

ويشترط مصرف لبنان في مندرجات اقتراحاته المسرّبة، ضرورة اعتراف الدولة بمطالبة تتجاوز 25 مليار دولار لصالحه، موزعة بين مبلغ 16.5 مليار دولار، تم توثيق قيوده كتمويل مسحوب من ميزانيته وكسلفات خزينة، ومبلغ 8.4 مليار دولار، تم إلزامه بصرفه، تنفيذاً لقرارات السلطة التنفيذية في العهد الرئاسي السابق، وضمن برنامج لدعم مجموعة كبيرة من السلع الغذائية والاستهلاكية والمحروقات والدواء واللوازم الطبية؛ علماً بأن هذا البرنامج يخضع حالياً للتدقيق والمراجعة القضائية المعزّزة بالقرائن والوثائق حول شبهات الفساد والتهريب والإثراء غير المشروع.

ومع تجنب التطرق إلى بنود لا تقل أهمية في استجرار التمويل المفتوح من قبل الدولة، ولا سيما قطاع الطاقة والكهرباء، بحيث يمكن أن ترتفع قيود «استسهال» الاستدانة الإجمالية إلى ما يتعدّى 60 مليار دولار، لوحظ أن ورقة العمل المنسوبة إلى حاكمية البنك المركزي، طالبت بتخصيص ميزانيته بنسبة 25 في المائة من إجمالي أي عوائد خصخصة مرافق أو مؤسسات عامة، ما يشي بربط تلقائي لتدفقات مساهمة الدولة بعمليات سداد الودائع، وتحسين الملاءة المالية الضامنة لإصدار سندات آجلة لإيفاء الشرائح المتوسطة والأعلى للمدخرات.

ولا تختلف الآليات المقترحة في عمليات السداد الفعلي للودائع كثيراً عن سابقاتها، أو تلك المعتمدة بموجب تعاميم البنك المركزي السارية المفعول، ولا سيما لجهة تحديد الشريحة الأولى المضمونة بالإيفاء النقدي، بما يشمل الدفع الإلكتروني، بمبلغ مائة ألف دولار، تتم تسويته خلال 7 سنوات، ويجري تمويل تدفقاته بواقع 60 في المائة من قبل البنك المركزي، ونسبة 40 في المائة من قبل المصارف، علماً بأن المستفيدين حالياً من التعميم 158، يحصلون على ألف دولار شهرياً، بينما يحصل المستفيدون من التعميم 166 على حصة شهرية تبلغ 500 دولار.

لكن الرحلة الشائكة لا تلبث أن تظهر مطباتها وتعقيداتها بما يتعدَّى الحد المضمون الذي يقدَّر أن تصل تكلفته إلى نحو 23 مليار دولار، مع اقتضاء التنويه بوجود تباين محسوس في التقديرات جرَّاء عدم وضوح قاعدة الاحتساب، وإمكانية ضم مبالغ التعميمين المصروفة، ما يعني حكماً أن إجمالي الودائع العالقة بعد عزل قيود هذه الشريحة، لن يقل عن 57 مليار دولار، سنداً إلى أن إجمالي الودائع الحالية المسجلة يبلغ نحو 80 مليار دولار، حسب حصيلة البيانات المجمعة لودائع المقيمين وغير المقيمين، من الأفراد والشركات. وهو يماثل تقريباً إجمالي توظيفات البنوك لدى البنك المركزي.

ووفق المقاربة الواردة في بنود الملخص التنفيذي، والذي يتريث صندوق النقد في تقييمه بانتظار الصيغة الناجزة التي سيتم اعتمادها في خطة الحكومة المعدلة لمشروع قانون «الفجوة»، يتم استبعاد «شطب» نحو 15.5 مليار دولار من الودائع، تعود قيودها -حسب تصنيفات البنك المركزي- إلى حسابات يشتبه بارتباطها بتبييض الأموال، أو بمصادر الأموال غير المشروعة، وحسم «الفوائد المفرطة» قبل انفجار الأزمة، وحسابات الودائع الناتجة عن تحويل الليرة إلى الدولار، بعد اندلاع الأزمة في خريف عام 2019.

ومن المرجح أن يواجه هذا البند إشكاليات واعتراضات -حسب مراقبين ومعنيين- بسبب الحاجة إلى أحكام قضائية مبرمة تثبت «الشبهات»، وأولوية تحديد معدلات الفوائد «المقبولة» قبل الأزمة، وعدالة مراعاة تصفير الفوائد على إجمالي الودائع في السنوات السبع الماضية، بينما لا يمكن تبرير «معاقبة» كل المودعين الذين لاذوا بأهون الشرين، ومن دون مخالفة القوانين السارية، وقاعدة حرية الصرف، في تحويل مدخراتهم من الليرة إلى الدولار، وسط انهيارات نقدية تاريخية أفقدت العملة الوطنية ما يماثل 98 في المائة من قيمتها الشرائية.

كما يقتضي التنبه إلى أن نسبة كبيرة من هذه التحويلات ترتبط بمدخرات تعويضات نهاية الخدمة لعاملين في القطاعين العام والخاص، وصناديق تعاضدية لدى النقابات المهنية، وسيولة كبيرة تخص الصندوق الوطني للضمان الاجتماعي.

استتباعاً، يرد في المقترحات إجراء تحويل طوعي بنحو 7 مليارات دولار من الودائع إلى أدوات رأسمالية (غير نقدية)، بحيث يحصل المشاركون على أسهم ممتازة قابلة للتحويل دون حق التصويت، وبذلك تنزل القيود المتبقية من نحو 80 إلى نحو 57 مليار دولار، يتم استيعابها عبر سندات مدعومة بأصول البنك المركزي، يجري توزيع استحقاقاتها (حسب المبالغ) على آجال 20 أو 25 أو 30 سنة، على أن يغطي البنك المركزي 80 في المائة من موجباتها، بينما تغطي البنوك نسبة 20 في المائة.

كذلك، تقدر ورقة المركزي حاجة القطاع المصرفي إلى نحو 2.26 مليار دولار من الرساميل الجديدة، باعتبار أن 41 مصرفاً يحتاج إلى زيادة رأس المال، بينما يحقق نحو 15 مصرفاً توازناً رأسمالياً مقبولاً. وتشترط المقترحات ضخ زيادات نقدية في الرساميل، ومن دون احتساب العقارات وحسابات الدولار المحلي (لولار) ضمن الأموال الخاصة الجديدة إلا بعد إنجاز إعادة تقييمها، وبواقع لا يتعدى 16.7 سنت للدولار الواحد. أما في حال رفض المساهمين الزيادة الرأسمالية، فيتم توجيه البنك إلى الدمج أو التصفية، وبحيث يمكن للمركزي ضخ رأس مال مؤقت، وتولي الإدارة المباشرة، ثم التخارج في مهلة أقصاها 5 سنوات.
مقالات ذات صلة

لبنان يلغي الترخيص المحلي لبنك «صادرات إيران»

المشرق العربي مبنى «مصرف لبنان المركزي» في بيروت (المصرف)

لبنان يلغي الترخيص المحلي لبنك «صادرات إيران»

ألغى «مصرف لبنان» هذا الأسبوع الترخيص المحلي لبنك «صادرات»؛ أحد أكبر البنوك الإيرانية، وسط ضغوط الولايات المتحدة...

«الشرق الأوسط» (بيروت)
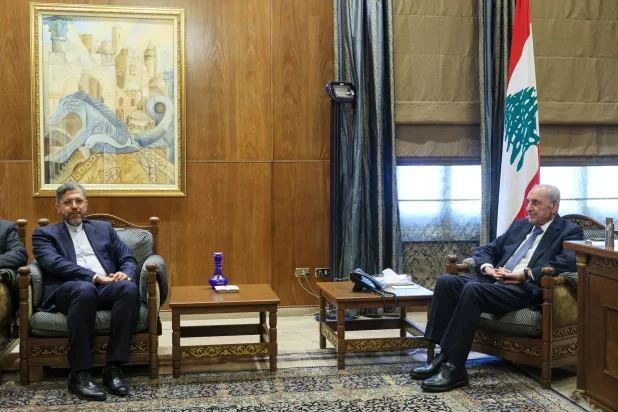
المشرق العربي رئيس البرلمان اللبناني نبيه بري يستقبل مساعد وزير الخارجية الإيرانية سعيد خطيب زادة في بيروت (إ.ب.أ)

مساعد عراقجي في بيروت يستطلع هواجس «الثنائي الشيعي»

توقفت الأوساط السياسية على اختلاف مشاربها أمام الاتصال الذي أجراه وزير الخارجية الإيرانية عباس عراقجي بالرئيس جوزيف عون، والذي تلازم مع وصول مساعده إلى بيروت.

محمد شقير (بيروت)
المشرق العربي فعالية دينية سابقة في بلدة بعبدات في جبل لبنان (مواقع تواصل)

ملف شراء متموّل شيعي لعقارات في جبل لبنان ينتقل إلى القضاء

انتقلت المعلومات عن شراء متمول شيعي لعقارات واسعة في جبل لبنان، من التراشق الإعلامي إلى القضاء.

«الشرق الأوسط» (بيروت)
المشرق العربي النائب عن «حزب الله» حسن فضل الله (الوكالة الوطنية للإعلام)

«حزب الله» يتبنى شاحنة المتفجرات... ويطالب الدولة بالتراجع عن إجراءاتها

أعلن «حزب الله» رسمياً تبنّيه شاحنة المتفجرات التي ضبطتها السلطات اللبنانية عند حاجز ضهر البيدر، شرق لبنان، الأسبوع الماضي.

«الشرق الأوسط» (بيروت)
الاقتصاد الوفد اللبناني برئاسة وزير المالية المشارك في الاجتماعات السنوية لصندوق النقد والبنك الدوليين في بانكوك (وزارة المالية اللبنانية)

صندوق النقد الدولي يوفد بعثة إلى لبنان في نوفمبر لمواصلة محادثات الإصلاح

يعتزم صندوق النقد الدولي إيفاد بعثة إلى لبنان في نوفمبر (تشرين الثاني) المقبل؛ لمواصلة المناقشات بشأن معالجة الأزمة المصرفية واستعادة استدامة الدين.

«الشرق الأوسط» (الرياض)

تراجع الدولار يتيح لليورو التعافي من أدنى مستوى في 17 شهراً

أوراق نقدية من الدولار واليورو (رويترز)
TT

تراجع الدولار يتيح لليورو التعافي من أدنى مستوى في 17 شهراً

أوراق نقدية من الدولار واليورو (رويترز)

تراجع الدولار، يوم الجمعة، متجهاً نحو تسجيل أول انخفاض أسبوعي له في خمسة أسابيع، ما أتاح لليورو التعافي من أدنى مستوى له في 17 شهراً. وجاء ذلك في ظل اضطرابات طالت استثمارات الذكاء الاصطناعي وانخفاض عوائد السندات الأميركية، الأمر الذي حدّ من المكاسب التي حققها الدولار في الآونة الأخيرة.

وشهدت أسهم شركات الذكاء الاصطناعي هبوطاً حاداً هذا الأسبوع، فيما امتدت الضغوط إلى أجزاء من سوق الائتمان. ويشعر المستثمرون، الذين ضخّوا أموالاً في مختلف حلقات سلسلة توريد الذكاء الاصطناعي، بالقلق من احتمال عجز مشغلي مراكز البيانات عن تحقيق أرباح كافية في الوقت المناسب لسداد ديونهم، وفق «رويترز».

ودفعت هذه المخاوف المستثمرين إلى الإقبال على سندات الخزانة الأميركية، في وقت يتجه فيه العائد على السندات لأجل عشر سنوات إلى تسجيل أكبر انخفاض أسبوعي له منذ أكثر من عام، بالتزامن مع تراجع الدولار، الذي كان قد تلقى دعماً في وقت سابق من طفرة الذكاء الاصطناعي وتأثيرها الإيجابي على الاقتصاد الأميركي.

وظل الدولار تحت الضغط خلال التعاملات الآسيوية، ليتراجع إلى 157.85 ين، مسجلاً انخفاضاً أسبوعياً بنحو 0.3 في المائة. كما فقد نسبة مماثلة أمام اليورو خلال الأسبوع، ليبلغ سعر العملة الأوروبية الموحدة 1.1226 دولار يوم الجمعة.

وجاء هذا التحسن في توقيت مناسب لليورو، الذي فقد أكثر من 3 في المائة من قيمته أمام الدولار خلال الأسابيع الخمسة الماضية، وسط مخاوف بشأن تفاقم الديون الفرنسية واحتمال حدوث أزمة في إمدادات الطاقة خلال فصل الشتاء.

ومع تمركز المستثمرين بكثافة في مراكز شراء الدولار، قد تؤدي مواصلة الاضطرابات في قطاع الذكاء الاصطناعي إلى تصفية هذه المراكز، ما يزيد الضغوط على العملة الأميركية ويدفعها إلى مزيد من التراجع.

وفي هذا السياق، قال برنت دونيلي، رئيس شركة «سبيكترا ماركتس»: «إن رد فعل الدولار تجاه إعادة تقييم جادة لطفرة الإنفاق الرأسمالي في مجال الذكاء الاصطناعي سيكون سلبياً بوضوح على العملة الأميركية».

وأضاف: «إذا بدأت الأسواق تأخذ في الحسبان احتمال بلوغ الإنفاق الرأسمالي على الذكاء الاصطناعي ذروته، فسيصبح الدولار هدفاً للبيع. فالاقتصاد الأميركي برمته يبدو وكأنه يستند إلى ركيزة واحدة فقط، هي قطاع الذكاء الاصطناعي».

وبلغ مؤشر الدولار، الذي يقيس أداء العملة الأميركية أمام سلة من ست عملات رئيسية، 101.89 نقطة، متجهاً نحو تسجيل انخفاض أسبوعي بنسبة 0.2 في المائة.

وارتفع الجنيه الاسترليني قليلاً إلى 1.3303 دولار، محققاً مكاسب أسبوعية بلغت 0.5 في المائة، بدعم من بيانات أظهرت نمو الاقتصاد البريطاني بنسبة 0.1 في المائة في أغسطس (آب)، خلافاً للتوقعات.

كما صعد الدولار النيوزيلندي بنسبة 0.5 في المائة إلى 0.5655 دولار، مسجلاً مكاسب أسبوعية بلغت 0.7 في المائة.

أما الدولار الأسترالي، فارتفع قليلاً إلى 0.6946 دولار، لكنه سجل تراجعاً أسبوعياً بنسبة 0.5 في المائة أمام الدولار الأميركي، مخالفاً بذلك الاتجاه العام. وجاء هذا الأداء عقب صدور بيانات غير متوقعة أظهرت ضعف سوق العمل الأسترالية يوم الخميس، ما دفع الأسواق إلى تقليص توقعاتها بشأن احتمال رفع إضافي لأسعار الفائدة.

وفي الاجتماع السنوي لصندوق النقد الدولي في بانكوك، لم يقدم كيفين وارش، المسؤول في مجلس الاحتياطي الفيدرالي الأميركي، مؤشرات تُذكر بشأن مسار السياسة النقدية، مكتفياً بالإشارة إلى أن الأوضاع العالمية تطورت عموماً بما يتماشى مع التوقعات منذ اجتماع الاحتياطي الفيدرالي في سبتمبر (أيلول).

وأظهرت أداة «فيد ووتش» التابعة لبورصة شيكاغو التجارية أن المتداولين يرجحون بنسبة 72 في المائة إبقاء الاحتياطي الفيدرالي أسعار الفائدة دون تغيير في وقت لاحق من هذا الشهر، مقارنة بنسبة 53 في المائة قبل شهر.

وكانت توقعات رفع أسعار الفائدة قد ارتفعت بصورة حادة عقب صدور بيانات مؤشر أسعار المستهلكين، التي جاءت أقوى من المتوقع هذا الأسبوع، لكنها تراجعت مجدداً بعدما أشار مسؤولون في الاحتياطي الفيدرالي إلى احتمال انتظار البنك المركزي للحصول على مزيد من الوضوح قبل اتخاذ قراره في الاجتماع المقبل.

وقال سيم موه سيونغ، الاستراتيجي في بنك «أو سي بي سي»: «تشير التقديرات إلى أن امتداد التصحيح في تمويل قطاع الذكاء الاصطناعي قد يعرقل الطفرة التي يشهدها القطاع، وهو ما قد يؤثر بدوره على النمو الاقتصادي في الولايات المتحدة».


الذهب يستعيد بعض مكاسبه وسط توقعات بخسارة أسبوعية

أساور ذهبية معروضة داخل متجر للمجوهرات في الأحياء القديمة من دلهي - الهند (رويترز)
TT

الذهب يستعيد بعض مكاسبه وسط توقعات بخسارة أسبوعية

أساور ذهبية معروضة داخل متجر للمجوهرات في الأحياء القديمة من دلهي - الهند (رويترز)

ارتفعت أسعار الذهب قليلاً يوم الجمعة مع تراجع الدولار، لكن المعدن النفيس ظل يتجه نحو تسجيل خسارة أسبوعية طفيفة، في وقت يقيّم فيه المستثمرون مؤشرات الاحتياطي الفيدرالي بشأن مسار أسعار الفائدة.

وبحلول الساعة 04:33 بتوقيت غرينتش، ارتفع الذهب في المعاملات الفورية بنسبة 0.2 في المائة إلى 4177.82 دولار للأونصة، لكنه سجل تراجعاً بنسبة 0.5 في المائة منذ بداية الأسبوع. كما صعدت العقود الأميركية الآجلة للذهب تسليم ديسمبر (كانون الأول) بنسبة 0.7 في المائة إلى 4199.10 دولار، وفق «رويترز».

وقال كيلفين وونغ، كبير محللي السوق لدى شركة «أواندا»: «ظل الذهب يتحرك ضمن نطاق سعري، بعدما لامس في وقت سابق من هذا الأسبوع الحد الأدنى لهذا النطاق عند 4075 دولاراً، فيما يبلغ الحد الأعلى 4221 دولاراً».

وأضاف: «لا تزال الضغوط التضخمية قوية، إذ جاءت بيانات مؤشري أسعار المستهلكين الأساسي وأسعار المنتجين الأساسي لشهر سبتمبر أعلى من التوقعات».

ويتجه الدولار الأميركي نحو تسجيل أول خسارة أسبوعية له منذ خمسة أسابيع، ما يجعل الذهب، المُسعّر بالعملة الأميركية، أقل تكلفة بالنسبة إلى المشترين من حائزي العملات الأخرى.

وسجلت أسعار المنتجين في الولايات المتحدة الشهر الماضي أكبر ارتفاع لها في أربع سنوات ونصف السنة، مدفوعة بزيادة تكاليف السلع والخدمات، في أحدث مؤشر على اتساع الضغوط التضخمية لتشمل نطاقاً يتجاوز المنتجات المرتبطة بالطاقة.

وجاءت هذه البيانات عقب تقرير أسعار المستهلكين الصادر يوم الأربعاء، الذي أظهر تسارع التضخم في سبتمبر، نتيجة قفزة في تكاليف البنزين.

ووفقاً لأداة «فيد ووتش» التابعة لبورصة شيكاغو التجارية، يرجح المتداولون بنسبة 28 في المائة أن يرفع الاحتياطي الفيدرالي أسعار الفائدة في وقت لاحق من هذا الشهر، فيما تصل احتمالات رفعها في ديسمبر إلى 89 في المائة.

وقال أوستان غولسبي، رئيس بنك الاحتياطي الفيدرالي في شيكاغو، إن بيانات التضخم الصادرة هذا الأسبوع، التي جاءت أقوى من المتوقع، كانت «مخيبة للآمال». من جهتها، ذكرت بيث هاماك، رئيسة بنك الاحتياطي الفيدرالي في كليفلاند، أن البنك المركزي قد يضطر إلى رفع أسعار الفائدة بوتيرة أكثر حدة إذا شهدت توقعات التضخم لدى الجمهور تدهوراً ملحوظاً.

وعلى الرغم من أن الذهب يُعد أداةً للتحوط من التضخم، فإن ارتفاع أسعار الفائدة يقلل من جاذبية المعدن النفيس، الذي لا يدر عائداً.

وفي الهند، أعلنت عدة صناديق استثمار مشتركة كبرى، في بيانات عامة صدرت في وقت متأخر من يوم الخميس، تعليق قبول الاكتتابات الكبيرة في صناديق الذهب المتداولة في البورصة، وذلك قبيل موسم الأعياد الذي يشهد عادةً ارتفاعاً في طلب المستثمرين.

وفي أسواق المعادن النفيسة الأخرى، ارتفعت الفضة في المعاملات الفورية بنسبة 0.7 في المائة إلى 57.81 دولار للأونصة، وصعد البلاتين بنسبة 1.1 في المائة إلى 1642.75 دولار، فيما زاد البلاديوم بنسبة 1.5 في المائة إلى 1143.46 دولار. ومع ذلك، اتجهت المعادن الثلاثة إلى تسجيل خسائر أسبوعية.


صندوق النقد الدولي يحث دول أميركا اللاتينية على خفض الديون وتعزيز الإنتاجية

المديرة العامة لصندوق النقد الدولي كريستالينا غورغييفا على هامش الاجتماعات السنوية لعام 2026 لصندوق النقد الدولي ومجموعة البنك الدولي في بانكوك (إ.ب.أ)
TT

صندوق النقد الدولي يحث دول أميركا اللاتينية على خفض الديون وتعزيز الإنتاجية

المديرة العامة لصندوق النقد الدولي كريستالينا غورغييفا على هامش الاجتماعات السنوية لعام 2026 لصندوق النقد الدولي ومجموعة البنك الدولي في بانكوك (إ.ب.أ)

حثّ صندوق النقد الدولي حكومات أميركا اللاتينية، يوم الجمعة، على الاستفادة من استمرار الظروف العالمية المواتية لخفض الدين العام وتعزيز الإنتاجية، محذراً في الوقت نفسه من تعثر جهود الضبط المالي في العديد من دول المنطقة.

وتشير توقعات الصندوق، الواردة في تقرير «آفاق الاقتصاد الإقليمي»، إلى نمو اقتصادات نصف الكرة الغربي، بما يشمل الولايات المتحدة وكندا، بنسبة 2.2 في المائة خلال العام الحالي، و2.3 في المائة في عام 2027، مقارنة بنمو متوقع بنسبة 2.4 في المائة في عام 2025. أما أميركا اللاتينية ومنطقة البحر الكاريبي، فيُتوقع أن تسجلا نمواً بنسبة 2.3 في المائة في عام 2026 و2.5 في المائة في عام 2027، بانخفاض قدره 0.1 و0.2 نقطة مئوية، على التوالي، مقارنة بتوقعات يوليو (تموز)، وفق «رويترز».

وقال نايغل تشالك، مدير إدارة نصف الكرة الغربي في صندوق النقد الدولي، في تصريحات مُعدّة مسبقاً، إن الدين العام في المنطقة «لا يزال يرتفع»، محذراً من أن الظروف التمويلية المواتية «قد لا تستمر».

وكان الصندوق قد رفع، في وقت سابق من الأسبوع الحالي، توقعاته لنمو الاقتصاد العالمي في عام 2026 بمقدار 0.1 نقطة مئوية مقارنة بتوقعات يوليو، إلى 3.1 في المائة، فيما أبقى على توقعاته لعام 2027 عند 3.4 في المائة.في المقابل، خفّض توقعاته لنمو اقتصادات الأسواق الناشئة والاقتصادات النامية بمقدار 0.1 نقطة مئوية لكل من العامين، لتبلغ 3.7 في المائة و4.4 في المائة على التوالي، ما يضع أميركا اللاتينية ومنطقة البحر الكاريبي دون هذه المستويات المتوقعة.

وأشار التقرير إلى أن الطلب القوي من الولايات المتحدة، وارتفاع أسعار السلع الأساسية، والظروف المالية الداعمة، إلى جانب انتعاش قطاع السياحة وتدفقات التحويلات المالية، تسهم جميعها في دعم النشاط الاقتصادي في المنطقة. لكنه شدد على أن هذه العوامل «لا تكفي لمعالجة التحديات الأساسية التي تواجه المنطقة، والمتمثلة في ارتفاع الدين العام وضعف نمو الإنتاجية».

وتقدّر فرق الصندوق أن تحسّن شروط التبادل التجاري وتيسير الظروف المالية يضيفان نحو 0.6 نقطة مئوية إلى معدل النمو المتوقع لعام 2026 في كل من البرازيل وتشيلي وكولومبيا والمكسيك وبيرو، مقارنة بالعام الماضي. غير أن حالة عدم اليقين المرتبطة بالتعريفات الجمركية والتوترات الجيوسياسية تحدّ جزئياً من أثر هذه العوامل الداعمة للنمو.

وفيما يتعلق بالأرجنتين، التي شهدت خفضاً كبيراً في توقعات نموها الاقتصادي، قال تشالك إن البيانات المسجلة خلال العام الحالي جاءت أضعف مما توقعه الصندوق، لكنه أشار إلى إمكانية تعافي النمو في العام المقبل.

وأوضح التقرير أن دول أميركا اللاتينية نفذت تدابير للضبط المالي في عام 2025، إلا أن حجم التعديل المالي جاء دون التوقعات، فيما توقفت جهود الضبط في عدد من الدول خلال العام الحالي. وفي البرازيل وكندا والعديد من اقتصادات منطقة البحر الكاريبي، تتخذ الحكومات إجراءات للتخفيف من أثر ارتفاع أسعار الطاقة، بما يتعارض مع أهداف الضبط المالي.

ويتوقع الصندوق أن تتمكن دول قليلة فقط في أميركا اللاتينية من الاقتراب من مستويات المعيشة السائدة في الاقتصادات المتقدمة خلال السنوات القليلة المقبلة. ووصف تشالك خطر اتساع الفجوة مع هذه الاقتصادات والتخلف عنها بصورة أكبر بأنه «مشكلة ملحّة».

وفي ظل ارتفاع أسعار الطاقة والغذاء نتيجة الصراع في الشرق الأوسط، يتوقع الصندوق عودة التضخم إلى المستويات المستهدفة في معظم دول المنطقة بحلول نهاية عام 2027. وأشار إلى أن المخاطر المحيطة بآفاق النمو الاقتصادي تميل إلى الجانب السلبي، في حين تميل المخاطر المتعلقة بالتضخم إلى الجانب الصعودي.