صندوق النقد الدولي يحذر البنوك المركزية من المبالغة في الرهان على الذهب

الارتفاع القياسي يعكس مكاسب تقييم أكثر من تراكم الحيازات... وتحذير من مخاطر السيولة والشراء المحلي

تُجهز المجوهرات الذهبية قبل صهرها لإنتاج سبائك الذهب في مصفاة الذهب والفضة النمساوية «أوغوسا» في فيينا (أ.ف.ب)
TT

صندوق النقد الدولي يحذر البنوك المركزية من المبالغة في الرهان على الذهب

تُجهز المجوهرات الذهبية قبل صهرها لإنتاج سبائك الذهب في مصفاة الذهب والفضة النمساوية «أوغوسا» في فيينا (أ.ف.ب)

أعاد صندوق النقد الدولي فتح ملف الذهب في احتياطيات البنوك المركزية عبر تقرير موسع أصدره مؤخراً، مسلطاً الضوء على التحولات العميقة التي شهدتها الأسواق العالمية في السنوات الأخيرة. وحذّر الصندوق في ورقته التحليلية من إفراط البنوك المركزية في الاعتماد على الذهب كبديل للأصول الأجنبية السائلة، مؤكداً أن الصعود الحاد لحصته في الاحتياطي العام يرجع في المقام الأول إلى «مكاسب تقييم الأسعار» وليس إلى تراكم مادي حقيقي للمعدن النفيس.

وفقاً للبيانات الصادرة، قفزت حصة الذهب النقدي في ميزانيات البنوك المركزية من 10 في المائة في يناير (كانون الثاني) 2019 إلى أكثر من 22 في المائة بحلول أغسطس (آب) 2025. ورغم أن هذا الصعود عزز ظاهرياً مؤشرات كفاية الاحتياطي الدولي، غير أن الصندوق يرى أن جزءاً كبيراً من هذه المكاسب قد يكون مؤقتاً وعرضة للتبخر مع أي تقلبات حادة في الأسعار العالمية.

قفزة تاريخية بالتقييم لا بحجم الشحنات

كشفت الحسابات التحليلية الواردة في التقرير عن مفارقة نوعية؛ فبين عامي 2018 و2025، ارتفعت القيمة السوقية لإجمالي حيازات الذهب لدى البنوك المركزية بنحو 3.2 تريليون دولار، لتصل إلى 4.5 تريليون دولار، وهو ما يمثل قفزة بنسبة 268 في المائة. ومع ذلك، فإن الحجم الإجمالي الفعلي للذهب المادي المخزن لم يرتفع سوى بنسبة ضئيلة بلغت نحو 8.5 في المائة فقط.

وبيّن التقرير أن نحو ثلثي هذه الزيادة في القيمة الصافية تعود إلى بنوك مركزية لم تغير كميات الذهب المادي لديها على الإطلاق، بل استفادت بالكامل من رالي الأسعار التاريخي. وفي المقابل، فإن البنوك التي نشطت في الشراء الفعلي رفعت أحجام حيازاتها بنسبة 36 في المائة، وجاء الجزء الأكبر من هذه المشتريات مدفوعاً بقرارات استراتيجية لبنوك مركزية في دول غير منتجة للذهب تسعى لتنويع أصولها، وليس بدافع الاحتفاظ التلقائي بالإنتاج المحلي.

امرأة هندية تجرب حلياً ذهبية في متجر مجوهرات في بنغالور (إ.ب.أ)

تفكك الارتباط التقليدي

أعاد خبراء الصندوق تقييم الخصائص الحمائية للذهب، مؤكدين أن قدرته على التحوط وتوفير الأمان تظل مشروطة ومرتبطة بطبيعة الصدمات الاقتصادية؛ حيث أثبت الذهب فاعلية مستقرة في التحوط ضد «مخاطر أسعار الفائدة» والانخفاض الجزئي لقيمة الدولار الأميركي.

غير أن المفاجأة الكبرى تكمن في تلاشي الخصائص الحمائية التقليدية للمعدن الأصفر منذ جائحة «كوفيد-19». ففي السابق، كانت تراجعات الأسواق تنجم عن مخاوف النمو، مما يخفض الفائدة الحقيقية ويدعم الذهب. أما منذ عام 2022، فقد أصبحت التراجعات مدفوعة بـ«التشديد النقدي وصدمات التضخم المرتبطة بجانب العرض»، وهي عوامل ترفع أسعار الفائدة الحقيقية وتضغط سلباً على الذهب.

وأظهرت التقديرات الإحصائية أن توزيع عوائد الذهب يظل متماثلاً حول الصفر تقريباً خلال صدمات السوق الحادة وتقلبات مؤشر الجيوسياسية ومؤشر الخوف (VIX)، مما ينفي امتلاكه لخصائص ملاذ آمن مطلق أو كوني في أوقات الأزمات المتطرفة.

معضلة السيولة ومخاطر العقوبات

رغم تمتع سوق الذهب العالمي بسيولة عميقة تصل في لندن وحدها إلى متوسط يومي يبلغ 134 مليار دولار، فإن الصندوق وضع خطاً فاصلاً بين القيمة السوقية الدفترية والقدرة الفعلية على تسييل الأصل عند الطوارئ:

* شريحة السيولة مقابل الاستثمار: يوصي التقرير بإبعاد الذهب تماماً عن شرائح السيولة المخصصة للدفاع الفوري عن العملة الوطنية، وحصره فقط في الشرائح الاستثمارية طويلة الأجل نظراً لتقلباته العالية.

* معضلة التخزين والمخاطر السيادية: يبرز الذهب كأداة للتحوط ضد مخاطر العقوبات وتجميد الأصول لكونه لا يمثل التزاماً على أي دولة أجنبية. لكن الصندوق يشير إلى معادلة عكسية معقدة؛ فإذا تم تخزين الذهب في الخزائن المحلية لضمان الحماية من التدخل الخارجي، فإنه يصبح «شبه عاجز عملياً عن التحول إلى سيولة فورية» للتدخل في أسواق الصرف أو السداد الدولي.

*حسم نسب الخصم: اقترح الصندوق تطبيق نسب خصم مخاطر تتراوح بين 6 في المائة إلى 12 في المائة على القيمة السوقية للذهب عند احتساب كفاية الاحتياطيات لمواجهة الصدمات المتطرفة، وهي نسبة تعادل ضعف الخصم المطبق على سندات الخزانة الأميركية لأجل 10 سنوات.

سبائك وعملات ذهبية موضوعة على طاولة في متجر برو أوروم لتجارة المعادن الثمينة في ميونيخ (د.ب.أ)

مخاطر هيكلية وشبه مالية

أفرد تقرير صندوق النقد الدولي مساحة واسعة للتحذير من مغبة إطلاق برامج الشراء المحلي للذهب (DGPs)، لا سيما تلك التي تركز على شراء الذهب غير النقدي (الخام أو غير المصفى) مباشرة من المناجم أو من قطاع التعدين التقليدي والمنقبين الصغار.

ووصف الصندوق هذه العمليات بأنها «أنشطة شبه مالية» تقع خارج نطاق المهام الأساسية للبنوك المركزية المتمثلة في الاستقرار النقدي والمالي. وتخلق هذه البرامج مخاطر متعددة تشمل:

* مخاطر الحوكمة والنزاهة المالية: تتطلب عمليات الشراء من المناجم التقليدية تطبيق ضوابط صارمة لمكافحة غسل الأموال وتمويل الإرهاب لضمان عدم تسلل أموال غير مشروعة أو مهربة إلى الاحتياطيات الرسمية للدولة، وهي مهمة ترهق الهياكل الرقابية للمصارف المركزية.

* استنزاف الميزانيات العمومية: يتحمل البنك المركزي تكاليف إضافية باهظة تشمل الفحص، والتصفية، والنقل الدولي للحصول على اعتماد لندن للمقاييس، والتأمين. وغالباً ما تشكل هذه الأنشطة دعماً مضمناً للمناجم المحلية يتحمله البنك المركزي على حساب استقلاليته المالية.

* التشويش على السياسة النقدية: يضخ شراء الذهب محلياً سيولة بالعملة الوطنية مباشرة في الاقتصاد، مما يؤدي إلى توسيع القاعدة النقدية. وفي حال ضعف القدرة على امتصاص هذه السيولة عبر عمليات السوق المفتوحة المكلفة، فإن ذلك يؤدي حتماً إلى صعوبة التحكم في معدلات التضخم أو يضطر البنوك إلى بيع النقد الأجنبي لامتصاص السيولة، مما يغير هيكل الاحتياطي بشكل غير مدروس.

يخلص صندوق النقد الدولي إلى ضرورة تجنب برامج شراء الذهب غير النقدي محلياً بشكل كامل، أو نقل هذه المهام بالكامل إلى جهات حكومية ومؤسسات عامة متخصصة تكون أكثر قدرة على إدارة المخاطر التجارية والمالية. وأكد الصندوق أن تنويع الاحتياطيات يجب أن يستند إلى أطر توزيع الأصول الاستراتيجية المدروسة بدقة، بعيداً عن برامج الدعم المحلي أو الانصياع للضغوط السياسية الرامية لتسييل المكاسب الدفترية المؤقتة.
مقالات ذات صلة

سنغافورة تطلق خدمة «تخزين الذهب» للبنوك المركزية الأجنبية والمؤسسات المالية

الاقتصاد سبائك ذهب خالص داخل مصنع لتنقية المعادن النفيسة في مدينة نوفوسيبيرسك الروسية (رويترز)

سنغافورة تطلق خدمة «تخزين الذهب» للبنوك المركزية الأجنبية والمؤسسات المالية

أطلقت سنغافورة، يوم الثلاثاء، خدمة لتخزين الذهب لصالح البنوك المركزية الأجنبية ومؤسسات مالية أخرى.

«الشرق الأوسط» (سنغافورة)
الاقتصاد نائبة محافظ «بنك إنجلترا» كلير لومبارديلي خلال مؤتمر صحافي في لندن (رويترز)

نائبة محافظ «بنك إنجلترا»: لا تستبعد رفع الفائدة مجدداً في ديسمبر

قالت كلير لومبارديلي، نائبة محافظ «بنك إنجلترا»، إنها لا تستبعد التصويت لمصلحة رفع أسعار الفائدة مجدداً في ديسمبر (كانون الأول).

«الشرق الأوسط» (لندن)
الاقتصاد مارة يسيرون أمام متاجر في مدينة ترومسو (رويترز)

التضخم الأساسي في النرويج يتراجع بأكثر من المتوقع خلال أكتوبر

تراجع معدل التضخم الأساسي السنوي في النرويج خلال أكتوبر (تشرين الأول) بأكثر من المتوقع، وفق بيانات هيئة الإحصاء النرويجية الصادرة الثلاثاء.

«الشرق الأوسط» (أوسلو)
الاقتصاد مقر البنك المركزي الروسي في موسكو يرفرف فوقه عَلم البلاد (رويترز)

رئيسة «المركزي» الروسي: لا داعي للتسرع في خفض أسعار الفائدة

عارضت رئيسة البنك المركزي الروسي إلفيرا نابيولينا، يوم الاثنين، التسرع في خفض سعر الفائدة الرئيسي، لكنها أشارت إلى أن مخاطر تسارع التضخم مجدداً ستتراجع قريباً.

«الشرق الأوسط» (موسكو)
الاقتصاد مشاة يعبرون ساحة في الحي المالي كناري وارف بالعاصمة البريطانية لندن (رويترز)

تباطؤ التوظيف في بريطانيا مع تسارع نمو الرواتب خلال أكتوبر

أظهر مسحٌ، نُشرت نتائجه الاثنين، أن سوق العمل البريطانية شهدت تباطؤاً خلال أكتوبر، مع تراجع وتيرة التوظيف في الوظائف الدائمة للمرة الأولى في أربعة أشهر

«الشرق الأوسط» (لندن)

وزير التجارة السعودي: نظام حماية المستهلك يكفل الحقوق ويعزز العدالة

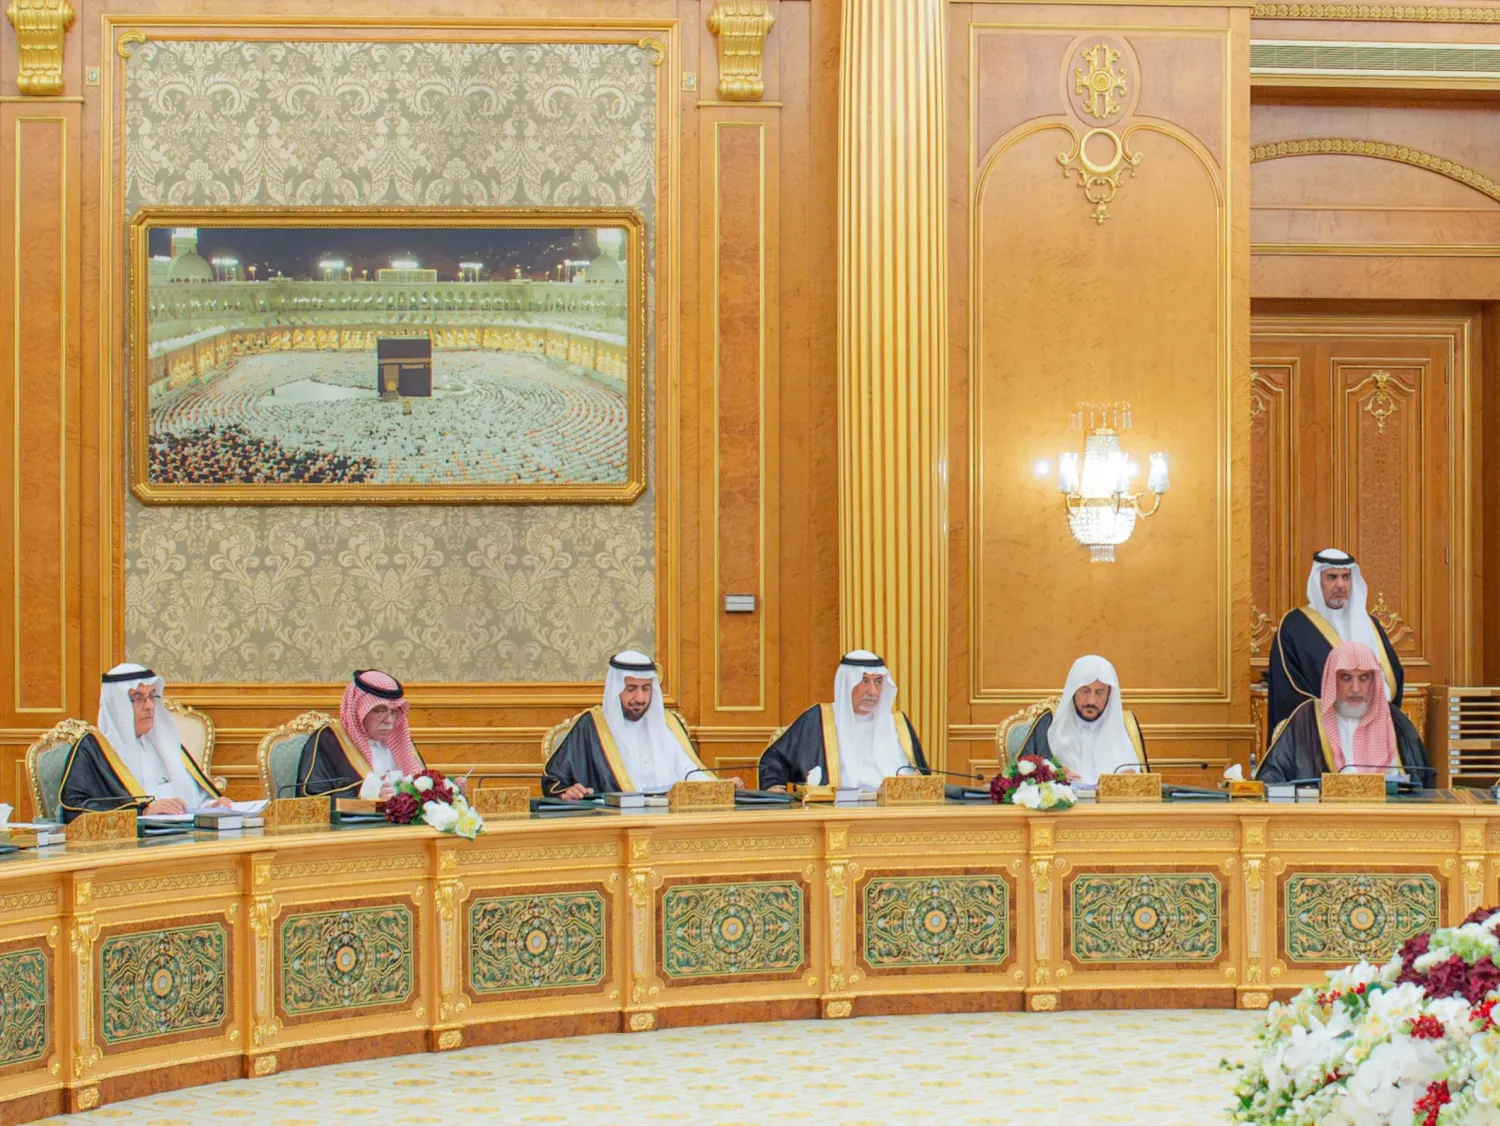
مجلس الوزراء أقرَّ نظام حماية المستهلك خلال جلسته في الرياض الثلاثاء (واس)
TT

وزير التجارة السعودي: نظام حماية المستهلك يكفل الحقوق ويعزز العدالة

مجلس الوزراء أقرَّ نظام حماية المستهلك خلال جلسته في الرياض الثلاثاء (واس)

أكد الدكتور ماجد القصبي، وزير التجارة السعودي، أن موافقة مجلس الوزراء على نظام حماية المستهلك تُمثِّل خطوةً تشريعيةً مهمةً في تعزيز حماية حقوق المستهلكين في المملكة، من خلال إقرار ضمانات نظامية واضحة، وتنظيم العلاقة بين المستهلك والمنشآت التجارية، وتعزيز الممارسات التجارية العادلة.

وأوضح القصبي أن هذا أول نظام شامل لحماية المستهلك في السعودية، وتتكامل في تطبيقه اختصاصات أكثر من 20 جهة حكومية، بما يرفع كفاءة الرقابة ويُعزِّز حماية حقوق المستهلكين في المنتجات والخدمات.

وبيَّن وزير التجارة أن النظام يتضمَّن أحكاماً لتنظيم العقود والتعويض عن الأضرار، وحماية الفئات الأكثر عرضة للضرر، ومنهم الأطفال وكبار السن والأشخاص ذوو الإعاقة، إلى جانب إجراءات للحدِّ من الزيادات غير العادية في الأسعار خلال الأزمات والظروف الاستثنائية، بما يُسهم في استقرار الأسواق.

ويشتمل النظام على 10 أبواب تضم 76 مادة، ويحل عند بدء العمل به، بعد 180 يوماً من نشره في الجريدة الرسمية، محل 3 أنظمة هي: مكافحة الغش التجاري، والتجارة الإلكترونية، والبيانات التجارية.

حماية الزيادات غير العادية في الأسعار

أقرَّ النظام إجراءات استثنائية للحماية من الزيادات غير العادية في الأسعار خلال الظروف غير المعتادة وأوقات الأزمات والجوائح، تشمل تحديد الأسعار، ووضع حدٍّ أعلى لهامش الربح، والحصول على موافقة مسبقة من الجهة المختصة قبل رفع السعر، بما يسهم في المحافظة على استقرار السوق وحماية مصالح المستهلكين.

وأكدت وزارة التجارة أن النظام يتصدَّى للممارسات التجارية التي تؤثر في قرار المستهلك، ومنها فرض قيود مرهقة عليه، أو تهديده والتأثير في قراره، أو تحميله رسوماً عند استخدام وسيلة دفع معينة.

وأضافت الوزارة أن النظام يحظر الممارسات المضللة أو الشروع فيها، بما يشمل تقديم معلومات زائفة تؤدي إلى الخداع، أو إخفاء معلومات ذات صلة، أو عرضها بصورة غير صريحة، أو عرض منتجات مغشوشة بهدف تزويده بها.

تمكين المستهلك من مقارنة المنتجات والخدمات

أجاز النظام الإعلان المقارن بين المشغلين الاقتصاديين لتمكين المستهلك من مقارنة المنتجات والخدمات بصورة عادلة وشفافة، وعزَّز حمايته عند التعاقد على المنتجات والخدمات خارج المحل التجاري، بإخضاع هذه التعاقدات لضمانات مماثلة لما يُطبَّق في التجارة الإلكترونية.

وبيَّنت الوزارة أن النظام أقرَّ أحكاماً خاصة لحماية الفئات الأكثر عرضة للضرر، وحظر تضمين الإعلانات الموجهة للأطفال أي رسائل قد تضر بحياتهم أو صحتهم أو سلامتهم.

وفرض النظام عقوبات على المخالفين، تشمل غرامات مالية تصل إلى 8 ملايين ريال (2.1 مليون دولار)، والسجن لمدة تصل إلى سنتين، وإيقاف ممارسة النشاط، والحجز على المنتجات المخالفة، ونشر تحذير للمستهلكين. كما طوَّر آليات لتسوية المنازعات عبر إجراءات ميسّرة لنظر الدعاوى اليسيرة، بما يُعزِّز سرعة الوصول إلى العدالة.


السعودية تقرّ نظاماً موحداً لحماية المستهلك... وغرامات تصل إلى 2.1 مليون دولار

شخص يتسوق في أحد المحلات التجارية في الرياض (واس)
TT

السعودية تقرّ نظاماً موحداً لحماية المستهلك... وغرامات تصل إلى 2.1 مليون دولار

شخص يتسوق في أحد المحلات التجارية في الرياض (واس)

تتجه السعودية إلى إحداث تحول في منظومة حماية المستهلك عبر نظام تشريعي موحد يجمع الأحكام المتفرقة المنظمة للعلاقة بين المستهلك والمشغل الاقتصادي، ويعزز الرقابة على الأسواق ويواجه الممارسات التجارية المجحفة والمضللة.

وأقرّ مجلس الوزراء النظام، الثلاثاء، متضمناً ضمانات أوسع للمستهلك في التعاقد والضمان والإفصاح عن الأسعار، ومعززاً حماية المستهلك من الممارسات التجارية المجحفة والمضللة، من خلال توحيد الأحكام المنظمة للعلاقة بين المستهلك والمشغل الاقتصادي، ورفع كفاءة الرقابة على الأسواق، وإقرار عقوبات تصل إلى 8 ملايين ريال (2.1 مليون دولار)، والسجن لمدة عامين بحق المخالفين.

ويُعدّ أول نظام شامل ينظم حقوق المستهلك في المنتجات والخدمات ضمن تشريع موحد، بما يعزز التكامل والوضوح في البيئة التنظيمية؛ إذ يُطبَّق بالتكامل بين أكثر من 20 جهة حكومية تمارس اختصاصات ذات صلة بحماية المستهلك والرقابة على الأسواق، بما يوفر حماية من المنتجات والخدمات الضارة أو المعيبة أو المخالفة، ويرسخ حقوق المستهلك، ويكفل حقه في التعويض عن الأضرار.

ويسعى النظام إلى تحقيق التوازن العادل بين حقوق المستهلك والمشغل الاقتصادي وواجباتهما، وتيسير إجراءات تسوية المنازعات بين الطرفين، إلى جانب تعزيز ثقافة حقوق المستهلك وتوعيته بحقوقه وواجباته، وتشجيع الاستهلاك المستدام، ورفع مستوى الامتثال للأحكام المنظمة للأسواق.

معالجة فجوات تشريعية

ويأتي النظام لمعالجة عدد من الفجوات والتحديات في الإطار التنظيمي الحالي، الذي تتوزع أحكام حماية المستهلك فيه على أنظمة ولوائح متعددة، بما يفتقر إلى التوحيد والاتساق، ولا يوفر مبادئ توجيهية وأدوات حماية كافية وإجراءات رقابية فعالة؛ الأمر الذي يؤثر على ثقة المستهلك في السوق وثقة المستثمر في البيئة التجارية.

ويتكامل النظام الجديد مع الأنظمة الأخرى المتعلقة بذلك، بما فيها جهود الهيئة العامة للمنافسة في مكافحة التواطؤ والممارسات الاحتكارية وحماية المنافسة العادلة في الأسواق والمشتريات الحكومية.

كما يستهدف سد النقص التنظيمي في عدد من القضايا الأساسية، تشمل سلامة المستهلك، وتكوين العقود وشروطها، والمسؤولية عن المنتجات، والممارسات التجارية غير العادلة، والضمانات، وخدمات الإصلاح والصيانة، فضلاً عن رفع مستوى الوعي الاستهلاكي.

واستند إعداد النظام إلى مبادئ الأمم المتحدة التوجيهية لحماية المستهلك، وعدد من القواعد والمبادئ الدولية، من بينها أهداف التنمية المستدامة للأمم المتحدة، ووثائق منظمة التعاون الاقتصادي والتنمية، والمبادئ التي أقرّتها مجموعة العشرين، والقانون الخليجي الموحد لحماية المستهلك، إلى جانب الاستفادة من أفضل الممارسات التشريعية في 11 دولة، هي كندا، وأميركا، والبرازيل، والمغرب، وفرنسا، ومصر، وبريطانيا، والأردن، وعُمان، وأستراليا واليابان.

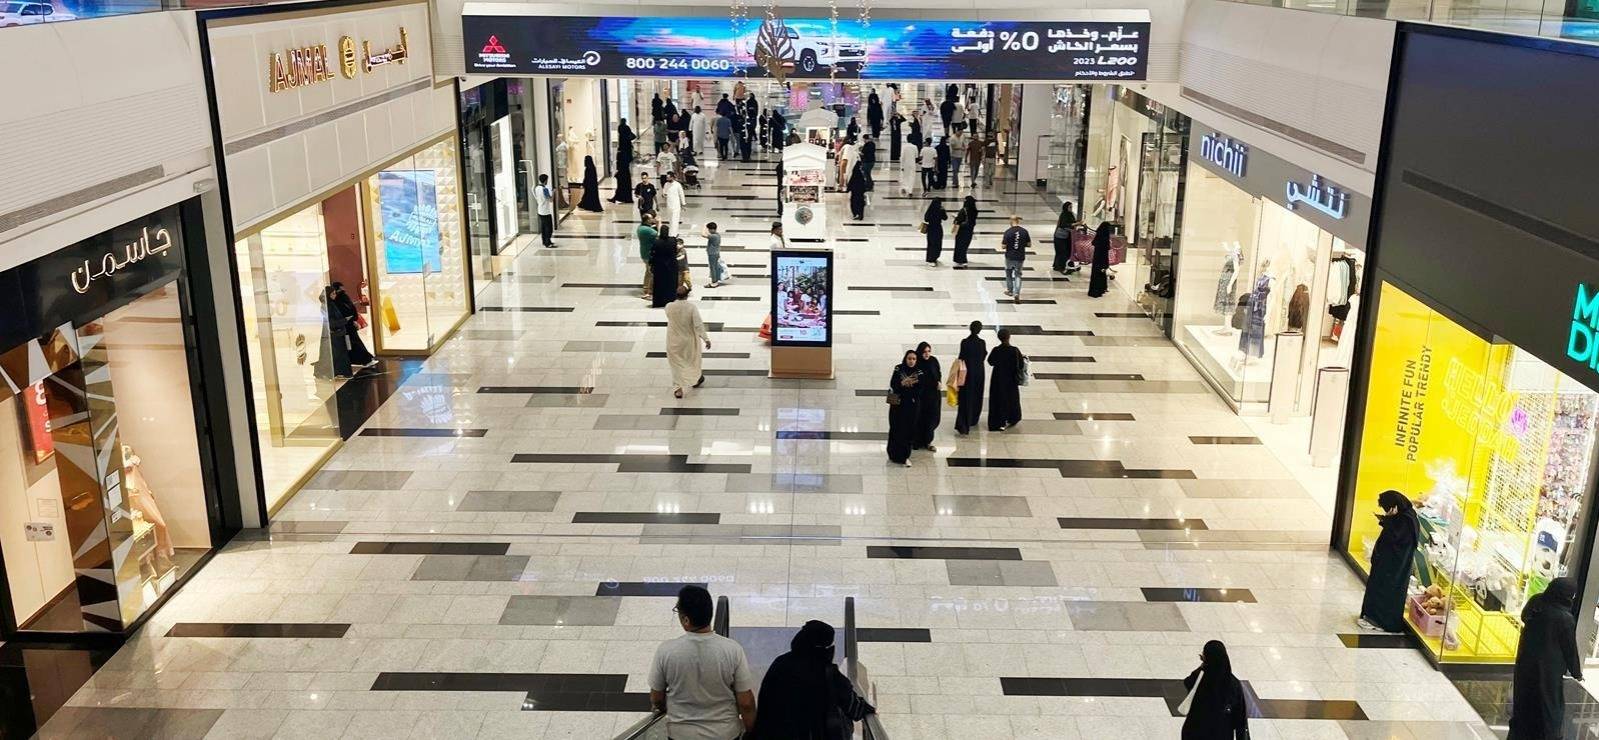
أناس يتسوقون في أحد المراكز التجارية في العصامة الرياض (واس)

الممارسات التجارية المجحفة

ويتناول النظام عدداً من الممارسات التجارية التي تؤثر على قرارات المستهلك وخياراته، من بينها فرض قيود مرهقة عليه، وتهديده أو التأثير على قراره، وتحميله رسوماً عند استخدام وسيلة دفع معينة، فضلاً عن تقديم آراء زائفة أو تحريف تعليقات المستهلكين بغرض الترويج للمنتجات والخدمات.

كما يشمل التصدي للإعلانات المضللة، بما في ذلك الإعلان عن منتجات أو خدمات غير متوافرة، أو الادعاء بندرة توافرها، أو نشر إعلانات دون الإفصاح عن طبيعتها بوصفها مواد إعلانية.

وفي إطار حماية المستهلك من تقلبات الأسعار غير المعتادة، أقرّ المشروع إجراءات استثنائية يمكن اتخاذها خلال الأزمات والجوائح والظروف غير المعتادة، وبعد موافقة مجلس الوزراء ووفق الإجراءات النظامية، تشمل تحديد الأسعار، ووضع حد أعلى لهامش الربح، واشتراط الحصول على موافقة مسبقة من الجهة المختصة قبل رفع الأسعار، بما يسهم في استقرار السوق وحماية مصالح المستهلكين.

الشفافية والإفصاح

وعزّز المشروع حماية المستهلك عند التعاقد على المنتجات والخدمات خارج المحل التجاري، من خلال إخضاع هذه التعاقدات لضمانات مماثلة لتلك المطبقة في التجارة الإلكترونية، وإلزام المشغل الاقتصادي بتوفير عقد يتضمن بيانات المنشأة ووسائل التواصل وطرق الدفع، مع منح المستهلك حق فسخ العقد دون إبداء أسباب خلال 7 أيام، وفق الضوابط المنظمة لذلك.

كما وضع إطاراً تنظيمياً متكاملاً لقطاع الخدمات، يضمن حصول المستهلك على الخدمات الأساسية، ويدعم مبادئ الشفافية والإفصاح، من خلال إلزام المشغل الاقتصادي بتوفير المعلومات اللازمة وتوضيح الأسعار، وإبلاغ المستهلك بأعمال الصيانة ومدتها وتكلفتها.

وفي العلاقة التعاقدية، يستهدف المشروع إبطال الشروط المجحفة في العقود المبرمة بين المشغل الاقتصادي والمستهلك، ومنع تضمينها أحكاماً تعفي المشغل من التزاماته أو مسؤوليته عند الإهمال، أو تمنحه حق تعديل العقد أو فسخه دون موافقة المستهلك.

وأفرد المشروع أحكاماً خاصة لحماية الفئات الأكثر عرضة للضرر، تشمل الأطفال وكبار السن والأشخاص ذوي الإعاقة، مع مراعاة احتياجاتهم، وحظر تضمين الإعلانات الموجهة إلى الأطفال رسائل قد تضر بحياتهم أو صحتهم أو سلامتهم.

وفيما يتعلق بالضمانات، ألزم المشروع المشغل الاقتصادي بضمان المنتجات والخدمات بمدد نظامية لا تقل عن سنتين للمنتجات الجديدة، وسنة واحدة للخدمات والمنتجات المستعملة، مع إمكانية تحديد مدد إضافية وفق طبيعة المنتج أو الخدمة.

تنظيم الإعلانات

وأجاز المشروع الإعلان المقارن بصفته أداة تسويقية تتيح للمستهلك مقارنة المنتجات والخدمات بين مشغلين اقتصاديين مختلفين، وإبراز المزايا التنافسية، شريطة الالتزام بالعدالة والشفافية وعدم تضمين الإعلانات ممارسات مضللة أو إساءة أو تشويه لسمعة المنافسين.

كما اشترط الحصول على ترخيص مسبق من الجهة المختصة لإقامة المسابقات أو الإعلان عنها، وحظر وضع قسائم المسابقة داخل المنتجات أو اشتراط الشراء للاشتراك فيها، إضافة إلى منع زيادة أسعار المنتجات والخدمات المرتبطة بالمسابقة خلال فترة إقامتها.

وفي جانب تسوية المنازعات، طور المشروع آليات تتيح إجراءات ميسرة لنظر الدعاوى اليسيرة أمام المحكمة المختصة، بما يعزز سرعة الوصول إلى العدالة، كما أتاح لجمعيات المستهلكين إقامة الدعاوى للمطالبة بالتعويض عن الأضرار المرتبطة بالمصالح الجماعية، ومنح المستهلك إمكانية اللجوء إلى وسائل التسوية البديلة خارج المحاكم.

تدابير تصحيحية

ولضمان معالجة المخالفات وحماية المستهلك؛ أقرّ المشروع تدابير تصحيحية متدرجة، تبدأ بإلزام المشغل الاقتصادي بتصحيح المخالفة وإزالة آثارها خلال مدة محددة، وقد تشمل في حالات الضرر الجسيم تعليق توفير المنتج أو الخدمة، وتعليق العمل بالعقد وأحكامه، وحجب الموقع الإلكتروني المخالف أو سحب الإعلان المخالف.

كما أجاز حفظ المخالفات وفقاً للضوابط التي تحددها اللائحة، في حال قيام المشغل الاقتصادي بتصحيح المخالفة أو إزالة آثارها وتسويتها مع المستهلك.

وتشمل العقوبات المقررة للمخالفين غرامات مالية تصل إلى 8 ملايين ريال، والسجن لمدة تصل إلى سنتين، إلى جانب عقوبات إدارية تتضمن إيقاف ممارسة النشاط، والحجز على المنتجات المخالفة، ونشر تحذيرات للمستهلكين، بما يستهدف رفع مستويات الامتثال وتعزيز الحماية في السوق.

تكامل حكومي

ولا يلغي نظام حماية المستهلك الاختصاصات المقررة للجهات الحكومية المعنية بالتنظيم والرقابة والإشراف؛ إذ نصت المادة 73 منه على عدم الإخلال بهذه الاختصاصات وفق الأنظمة واللوائح والقرارات ذات العلاقة، مع استمرار سريان أحكام التشريعات الأخرى فيما لم يرد بشأنه نص خاص في النظام، وعدم المساس بأي حقوق أو ضمانات إضافية للمستهلك تقررها أنظمة أخرى أو اتفاقيات دولية تكون المملكة طرفاً فيها.

وتتولى الجهات المعنية، كلٌ حسب اختصاصه، الرقابة والتفتيش للتأكد من الالتزام بأحكام النظام ولائحته، وضبط المخالفات وإثباتها وتطبيق العقوبات وتحصيل الغرامات، إلى جانب النظر في اعتراضات المستهلكين من خلال لجنة النظر في المخالفات. وفي سياق تكامل الجهود الحكومية، تعمل اللجنة الدائمة لحماية المستهلك بوصفها المظلة الشاملة لتنسيق جهود الجهات المعنية، في حين أُنشئ مركز «بينة» ضمن أعمال اللجنة لتسهيل استقبال استفسارات المستهلكين وبلاغاتهم عبر الرقم الموحد 935، ومعالجتها بالتنسيق مع الجهات ذات العلاقة.

ومن أبرز الآثار المتوقعة لتطبيق النظام على المستوى الاقتصادي تقليل الممارسات التجارية المجحفة التي تضعف ثقة المستهلك، وتشجيع المنافسة العادلة، بما ينعكس إيجاباً على الأداء الاقتصادي.

وعلى المستوى الاجتماعي، تعزيز العدالة في السوق وتمكين المستهلكين وحماية الفئات الأكثر عرضة للضرر، في حين تشمل الآثار الصحية منع بيع المنتجات الضارة بصحة المستهلك أو المهددة لسلامته، والآثار البيئية تشجيع أنماط الاستهلاك المستدام والحد من الهدر.

ومن المقرر أن يحل النظام، بعد مضي 180 يوماً من نشره في الجريدة الرسمية، محل ثلاثة أنظمة قائمة، هي نظام مكافحة الغش التجاري الصادر عام 2008، ونظام التجارة الإلكترونية الصادر عام 2019، ونظام البيانات التجارية الصادر عام 2002.


رئيسة «فيدرالي» دالاس تدعو إلى رفع الفائدة مرتين إضافيتين

لوري لوغان رئيسة بنك الاحتياطي الفيدرالي في دالاس (أرشيفية - رويترز)
TT

رئيسة «فيدرالي» دالاس تدعو إلى رفع الفائدة مرتين إضافيتين

لوري لوغان رئيسة بنك الاحتياطي الفيدرالي في دالاس (أرشيفية - رويترز)

دعت رئيسة بنك الاحتياطي الفيدرالي في دالاس، لوري لوغان، إلى رفع أسعار الفائدة الأميركية مرتين إضافيتين على الأقل، بواقع 25 نقطة أساس لكل منهما، محذرةً من أن استمرار التضخم فوق المستهدف قد يجعل ارتفاع الأسعار جزءاً راسخاً من سلوك الاقتصاد.

وقالت لوري لوغان، في تصريحات أُعدت لإلقائها خلال مؤتمر للطاقة تنظمه بنوك الاحتياطي الفيدرالي في دالاس وكانساس سيتي، يوم الثلاثاء، إن البنك المركزي الأميركي يحتاج إلى تنفيذ زيادتين إضافيتين على الأقل لأسعار الفائدة، مضيفة أن التضخم الزائد «غير مقبول».

وأشارت إلى أن وتيرة الزيادات المقبلة ستعتمد على التطورات الاقتصادية والمالية في المدى القريب، لكنها لفتت إلى أن الاحتياطي الفيدرالي قد يتمكن من التحرك بوتيرة أسرع خلال فصل الشتاء مقارنة بالوتيرة التي اتبعها في الخريف.

وتأتي تصريحاتها بعد ارتفاع أسعار المستهلكين الأساسي، باستثناء الغذاء والطاقة، بنسبة 0.3 في المائة خلال أكتوبر (تشرين الأول)، وهي وتيرة تعادل تضخماً سنوياً يتجاوز 4 في المائة إذا استمرت، في حين يستهدف الاحتياطي الفيدرالي تضخماً عند 2 في المائة وفق مؤشر نفقات الاستهلاك الشخصي.

وقالت لوري لوغان إن الضغوط التضخمية لا تقتصر على اضطرابات إمدادات الطاقة المرتبطة بالحرب أو الرسوم الجمركية، بل تشمل اتجاهات أوسع قد تستمر حتى بعد انحسار الصدمات الأخيرة.

وكان الاحتياطي الفيدرالي قد رفع الفائدة ربع نقطة مئوية في سبتمبر (أيلول)، قبل تثبيتها في أكتوبر، وهو قرار أيدته لوري لوغان آنذاك، مفضلة التدرج في التشديد النقدي لتقليل مخاطر إبطاء النشاط الاقتصادي أكثر من اللازم.

ومن المقرر أن يعقد البنك المركزي الأميركي اجتماعه المقبل بشأن السياسة النقدية يومي 8 و9 ديسمبر (كانون الأول).