«الهروب إلى الاستقرار» ينعش عقارات السعودية

خبراء لـ«الشرق الأوسط»: هجرة رؤوس الأموال نحو الأمان كرّست مكانة المملكة وجهة استثمارية لا بديل عنها

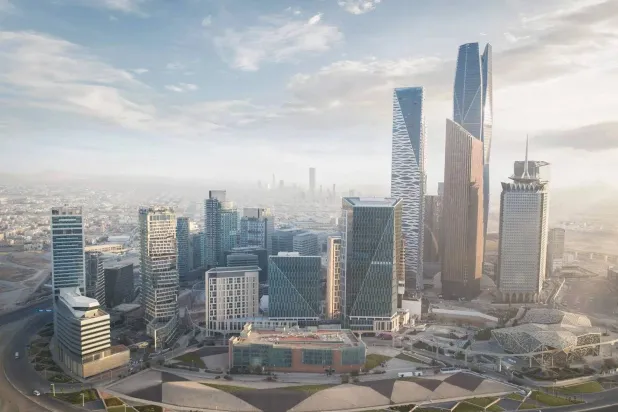
العاصمة السعودية الرياض (واس)
TT

«الهروب إلى الاستقرار» ينعش عقارات السعودية

العاصمة السعودية الرياض (واس)

في وقت تعيد فيه الاضطرابات الجيوسياسية رسم خريطة الاستثمارات الإقليمية، برزت السعودية بوصفها «قلعة للاستقرار»، وملاذاً آمناً لرؤوس الأموال. وأكد مختصون لـ«الشرق الأوسط» أنَّ قطاع العقارات السعودي كان الرابح الأكبر في ظلِّ هذه التحولات، حيث سجَّل نمواً استثنائياً تراوح بين 20 و30 في المائة. ويرى الخبراء أنَّ هذا الانتعاش لم يكن وليد المصادفة، بل جاء نتاجاً لمصدات مالية متينة وبرامج هيكلية طموحة ضمن «رؤية 2030»، والتي أثبتت كفاءةً فائقةً في امتصاص الصدمات الخارجية، وتحويل التحديات الإقليمية إلى محركات نمو مستدامة.

ومن المفارقات الاقتصادية، أنَّ الصراع الإقليمي الراهن كشف عن جاذبية السعودية بوصفها وجهةً استثماريةً محصنةً ببرامج حكومية مرنة قادرة على التكيُّف مع مختلف المتغيرات.

وقد انعكس ذلك بشكل مباشر على انتعاش السوق العقارية، التي استفادت من تدفق حركة السكان والمستثمرين من الدول المتأثرة بالأزمات؛ مما أدى إلى طفرة ملحوظة في إشغال الوحدات السكنية والفندقية، ونمو حركة المسافرين والفاعلين الاقتصاديين نحو المملكة.

وعلى الرغم من الضغوط التي فرضتها الحرب على أسواق الطاقة والسلع الأساسية وسلاسل الإمداد عالمياً، فإن قطاع العقارات في السعودية غرد خارج السرب بتأثر إيجابي ملموس؛ حيث قفزت عوائد الإيجارات في مختلف أنحاء المملكة بمتوسط تراوح بين 20 في المائة و30 في المائة؛ نتيجة الطلب الفوري والمتنامي. هذا المشهد يعكس بوضوح قدرة الاقتصاد السعودي على توفير بيئة استثمارية مستقرة ومجزية، حتى في أصعب الظروف التي تمرُّ بها المنطقة والعالم.

أثر إيجابي

وقال المستثمر السعودي، محمد المرشد عضو مجلس الغرفة التجارية الصناعية بالرياض، ورئيس اللجنة العقارية بالغرفة سابقاً: «إنَّ تداعيات الحرب الحالية أفرزت أثراً إيجابياً ملحوظاً (قصير الأجل) على الطلب العقاري، خصوصاً الإيجارات في المدن الكبرى (الرياض، وجدة، والشرقية)، لكنه ليس العامل الرئيسي، بقدر ما كان معززاً لاتجاه قائم مسبقاً».

وفسّر المرشد ذلك في تصريحه لـ«الشرق الأوسط»؛ بسبب تحولات حركة السكان في الدول التي تأثرت بشكل مباشر وأكبر بتداعيات الحرب، حيث أدت الحرب إلى تعطّل الطيران جزئياً وإغلاق بعض المجالات الجوية في الخليج، الأمر الذي دفع مسافرين ومقيمين في دول الخليج للتحرُّك نحو السعودية بوصفها مركزاً أكثر استقراراً نسبياً.

ووفق المرشد، فإنَّ بعض الحالات شملت انتقالاً فعلياً عبر البر إلى الرياض بوصفها محطةً آمنةً للسفر، حيث نتج عن ذلك، طلب فوري على الإيجارات قصيرة الأجل والفنادق، مع ضغط مؤقت على الوحدات السكنية المفروشة، وبالتالي زيادة الطلب من الشركات.

وقال المرشد: «في أوقات عدم الاستقرار الإقليمي، تميل الشركات إلى نقل موظفين إلى بيئات أكثر أماناً، وتعزيز مكاتبها في دول ذات استقرار سياسي واقتصادي أعلى، حيث انعكس ذلك في الاستفادة السعودية؛ بسبب ثقلها الاقتصادي، واستقرارها الأمني النسبي مقارنة ببعض نقاط التوتر في بعض الدول».

ولم تغب آثار التضخم العالمي عن المشهد، حيث يشير المرشد إلى أنَّ زيادة أسعار الطاقة وتكاليف الشحن والتأمين نتيجة الحرب، أدت بالضرورة إلى رفع تكاليف البناء. وبناءً على التقديرات العالمية، أسهمت هذه العوامل في رفع أسعار العقارات بنسبة تتراوح بين 15 و20 في المائة، مما يعكس تأثر السوق بسلاسل الإمداد العالمية.

وشدَّد المرشد على أنَّ الحرب أسهمت في إنعاش قطاع العقار السعودي، بنسبة تتراوح بين 20 و30 في المائة، عازياً ذلك لقدرة برامج «رؤية المملكة 2030»، التي استطاعت أن تمتص أي تداعيات بشكل إيجابي مع اعتبار النمو السكاني للمواطنين والمقيمين، وبالتالي نمو الطلب المحلي.

العقار السعودي «الرابح الأكبر»

يؤيد الدكتور عبد الرحمن باعشن، رئيس «مركز الشروق للدراسات الاقتصادية»، ما ذهب إليه المرشد، مؤكداً أنَّ القطاع العقاري في المملكة خرج بوصفه أبرز المستفيدين من المتغيرات الجيوسياسية الراهنة.

ويرى باعشن أن «السر» يكمن في حصانة الطلب المحلي، الذي ظلَّ متنامياً بفضل عوامل داخلية بحتة، رغم الاضطرابات التي عصفت بقطاعات أخرى في المنطقة.

ولفت باعشن إلى مفارقة اقتصادية مهمة؛ فرغم انخفاض كميات الإمدادات النفطية العالمية؛ بسبب الإغلاق شبه الكامل لمضيق هرمز، فإن القفزة الكبيرة في أسعار الخام عوَّضت تراجع الصادرات. هذا الارتفاع في «القيمة» أدى إلى زيادة الإيرادات الكلية للدولة، مما ضمن استمرارية الإنفاق الحكومي السخي على المشروعات العقارية الكبرى والبنية التحتية، وهو ما يمثل صمام الأمان الحقيقي للسوق.

المحركات الثلاثة

وحدَّد باعشن 3 عناصر جوهرية حفَّزتها الأزمة الراهنة، وأعطت السوق زخماً إضافياً:

1- طفرة مؤقتة في الطلب: نتيجة حركة السكان والشركات الباحثة عن الاستقرار.

2- تصاعد منطقي للأسعار: مدفوعاً بزيادة تكاليف التنفيذ والخدمات اللوجستية عالمياً.

3- ترسيخ المكانة الاستراتيجية: تعزيز صورة المملكة بوصفها «ملاذاً استثمارياً إقليمياً» لا بديل عنه.

ويخلص باعشن إلى أنَّ العقار السعودي اليوم يعيش حالةً من «التوازن الذكي»؛ فهو مدفوع بقوة الطلب المحلي من جهة، ومدعوم بفرص الطلب الخارجي الناجم عن الأزمات الإقليمية من جهة أخرى.

هذه التركيبة الفريدة تمنح القطاع مرونةً استثنائيةً تجعله قادراً على التأقلم مع المتغيرات الراهنة بفاعلية عالية، سواء على المدى القصير أو المتوسط، ليظل العقار دائماً «الابن البار» للاقتصاد السعودي.

تعزيز مكانة السعودية ملاذاً استثمارياً إقليمياً

وفي قراءة موحدة للمشهد، أجمع الخبيران باعشن والمرشد على أن الأزمة الراهنة أعادت تكريس مكانة السعودية بوصفها «ملاذاً استثمارياً إقليمياً» لا يمكن تجاوزه، حيث تضافرت 3 محركات رئيسية لرسم هذا الواقع؛ بدأت بزخم استثنائي في الطلب نتيجة الهجرة نحو الأمان، ومروراً بارتفاع منطقي في الأسعار واكب تصاعد التكاليف العالمية، وصولاً إلى ترسيخ الثقة الدولية في متانة الاقتصاد الوطني.

ويرى الاقتصاديان أن العقار السعودي اليوم بات يتمتع بمرونة فائقة وقدرة فريدة على التأقلم، كونه يستند إلى قاعدة صلبة من الطلب الداخلي المستدام مع تلقيه دعماً جزئياً من الطلب الخارجي الناجم عن المتغيرات الإقليمية، مما يضمن استمرارية جاذبيته وتفوقه في المديين القصير والمتوسط.
مقالات ذات صلة

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

الاقتصاد مدينة الدوحة (أ.ف.ب)

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد.

«الشرق الأوسط» (واشنطن)
الاقتصاد يرفرف العلمان الكوري الجنوبي والأميركي جنباً إلى جنب في يونغين (أرشيفية - رويترز)

سيول ترجئ كشف خططها الاستثمارية في واشنطن لحين توضيح مسائل إجرائية

قال وزير الخارجية الكوري الجنوبي تشو هيون، يوم الخميس، إن الإعلان عن خطط سيول الاستثمارية في الولايات المتحدة قد تأجل إلى حين توضيح بعض المسائل الإجرائية.

«الشرق الأوسط» (سيول)
الاقتصاد مركز الملك عبد الله المالي بالرياض (الشرق الأوسط)

المركز الوطني لإدارة الدين يقفل طرح سبتمبر بـ437 مليون دولار

أعلن المركز الوطني لإدارة الدين الانتهاء من استقبال طلبات المستثمرين على الإصدار المحلي لشهر سبتمبر حيث بلغ إجمالي حجم التخصيص 1.64 مليار ريال (437 مليون دولار)

«الشرق الأوسط» (الرياض)
الاقتصاد هيئة السوق المالية السعودية (الشرق الأوسط)

هيئة السوق السعودية تضع سقفاً للاستثمارات الخارجية لصناديق النقد

فرضت هيئة السوق المالية السعودية سقفاً جديداً على الاستثمارات الخارجية لصناديق أسواق النقد العامة.

«الشرق الأوسط» (واشنطن)
الاقتصاد شعار «أوبن إيه آي» وعبارة «الذكاء الاصطناعي» (رويترز)

قلق في الأسواق بعد دعوات قادة الذكاء الاصطناعي إلى إبطاء وتيرة التطوير

يبدي المستثمرون قدراً متزايداً من الحذر تجاه موجة الصعود التي قادها الذكاء الاصطناعي في أسواق الأسهم.

«الشرق الأوسط» (نيويورك)

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.


الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)
TT

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

قال وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ«قطر للطاقة»، سعد الكعبي، إن الشركة تنتج حالياً «كمية ضئيلة جداً» من الغاز الطبيعي المسال، في ظل الاضطرابات التي أثرت على عملياتها، متوقعاً إمكانية استئناف عمليات الغاز بصورة طبيعية خلال «بضعة أسابيع» من إعادة فتح مضيق هرمز.

وأضاف الكعبي، خلال مشاركته في منتدى قطر الاقتصادي في نيويورك، أن عدداً من قطارات توسعة حقل الشمال الشرقي (NFE) سيبدأ الإنتاج في عام 2027، على أن تبدأ توسعة حقل الشمال الجنوبي (NFS) الإنتاج في عام 2028.

وأوضح أن القطارين الثاني والثالث من مشروع «غولدن باس» للغاز الطبيعي المسال في الولايات المتحدة سيبدآن التشغيل خلال عام 2027، ما سيدعم إمدادات الشركة من خارج قطر في إطار توسعها العالمي في إنتاج الغاز.

وتأتي تصريحات الكعبي في وقت لا تزال فيه حركة ناقلات الغاز الطبيعي المسال عبر مضيق هرمز محدودة، فيما تسعى «قطر للطاقة» إلى تأمين إمدادات بديلة للوفاء بالتزاماتها تجاه العملاء. وكانت الشركة قد بدأت محادثات للحصول على عقود طويلة الأجل للغاز الطبيعي المسال من الولايات المتحدة حتى عام 2031، بعد الأضرار التي لحقت بمنشآت رأس لفان.

ويُعد مضيق هرمز المنفذ البحري الرئيسي لصادرات الغاز الطبيعي المسال القطرية، ما يجعل إعادة فتحه عاملاً حاسماً في عودة تدفقات الغاز إلى مستوياتها الطبيعية. وكانت بيانات حديثة قد أظهرت عودة عدد محدود من ناقلات الغاز إلى المنطقة، مع بقاء حركة العبور دون متوسطها المعتاد.


قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)
TT

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد، في خطوة تعكس إعادة صياغة لاستراتيجيته الاستثمارية، وتفتح قناة جديدة لتوظيف رأس المال السيادي في مشروعات الاقتصاد المحلي.

وكشف رئيس الوزراء القطري عن «منصة الدوحة الاستثمارية»، موضحاً أنها ستكون مخصصة للاستثمار في الصفقات المحلية، وستتولى إدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وقال إن المنصة تأتي في إطار إعادة صياغة استراتيجية الجهاز وتعزيز جهوده في الاستثمار داخل قطر، وذلك خلال مشاركته في النسخة الخاصة من «منتدى قطر الاقتصادي» التي تُعقد في نيويورك، بالتزامن مع أسبوع الجمعية العامة للأمم المتحدة، الذي يناقش التحولات في حركة رأس المال والاستثمار والمخاطر الجيوسياسية والمرونة الاقتصادية.

ويأتي التوجه الجديد في وقت تتوقع فيه الدوحة تدفق استثمارات كبيرة إلى قطاعات البنية التحتية والعقارات والضيافة، مع تقديرات بترسية مشاريع بنية تحتية بقيمة 38.5 مليار دولار خلال السنوات الخمس المقبلة، بينما يُتوقع أن تجذب مشاريع العقارات والضيافة استثمارات بقيمة 22.5 مليار دولار.

وتشير هذه الأرقام، مجتمعة، إلى فرص استثمارية محتملة بنحو 61 مليار دولار في قطاعين رئيسيين خلال السنوات الخمس المقبلة، وإن كانت لا تعني بالضرورة أن هذه القيمة ستُموَّل مباشرة من جهاز قطر للاستثمار أو من المنصة الجديدة.

رأس المال السيادي في السوق المحلية

ويضع إنشاء المنصة الجديدة جهاز قطر للاستثمار أمام دور أكثر مباشرة في تطوير الأصول والفرص الاستثمارية المحلية، بدلاً من اقتصار دوره على تخصيص رأس المال في الأسواق والأصول العالمية.

ومن شأن وجود منصة متخصصة في الصفقات المحلية، أن يتيح للجهاز التعامل بصورة أكثر تركيزاً مع الفرص الناشئة من توسع البنية التحتية ونمو قطاعي العقارات والضيافة، فضلاً عن إمكانية إدارة وتنمية الأصول المحلية القائمة ضمن إطار استثماري أكثر تخصصاً.

ويأتي ذلك في وقت تتعامل فيه الاقتصادات الخليجية مع مرحلة تتطلب زيادة كفاءة رأس المال السيادي، وتوجيه جزء منه إلى القطاعات القادرة على توليد نمو محلي، مع الحفاظ في الوقت نفسه على تنويع المحافظ الاستثمارية خارج الأسواق المحلية.

وتشكِّل مشاريع البنية التحتية الجزء الأكبر من الفرص المعلنة؛ إذ تتوقع قطر ترسية مشاريع بقيمة 38.5 مليار دولار على مدى السنوات الخمس المقبلة.

ويمتد أثر هذه المشاريع إلى قطاعات متعددة من الاقتصاد، من الإنشاءات والخدمات الهندسية إلى النقل والخدمات والمقاولات وسلاسل الإمداد، ما يخلق مجالاً أمام المستثمرين المحليين والدوليين للمشاركة في دورة إنفاق طويلة الأجل.

أما قطاعا العقارات والضيافة، فتتوقع الدوحة أن يجذبا استثمارات بقيمة 22.5 مليار دولار، في مؤشر إلى استمرار الرهان على هذه الأنشطة، كجزء من توسع الاقتصاد غير المرتبط بالطاقة.

من جذب رأس المال إلى إدارة الأصول

ويمنح إنشاء «منصة الدوحة الاستثمارية» التوجه القطري بعداً مختلفاً عن مجرد استقطاب الاستثمارات الأجنبية. فالمنصة -وفق ما أعلنه رئيس الوزراء- ستكون مسؤولة عن الاستثمار في الصفقات المحلية، وإدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وهذا يعني أن الهدف لا يقتصر على جذب رأس المال إلى قطر؛ بل يشمل أيضاً توظيف رأس المال السيادي داخل الاقتصاد، والمشاركة في تطوير أصول وفرص استثمارية محلية، يمكن أن تنمو قيمتها مع توسع القطاعات غير النفطية.

وتشير الخطوة القطرية إلى محاولة بناء حلقة أكثر مباشرة بين رأس المال السيادي ومشروعات الاقتصاد المحلي، بحيث لا يكون جهاز الاستثمار مجرد مالك للأصول؛ بل يكون طرفاً في إدارة وتنمية جزء من الفرص الاستثمارية داخل البلاد.