انكفاء حاد لبطاقات الائتمان اللبنانية لصالح «الفريش دولار»

انخفض إجمالي عدد البطاقات من ذروة تعدت 3 ملايين بطاقة في نهاية 2019 إلى 2.75 مليون بطاقة بنهاية الفصل الأول من 2021 (رويترز)

TT

انكفاء حاد لبطاقات الائتمان اللبنانية لصالح «الفريش دولار»

انخفض إجمالي عدد البطاقات من ذروة تعدت 3 ملايين بطاقة في نهاية 2019 إلى 2.75 مليون بطاقة بنهاية الفصل الأول من 2021 (رويترز)

تقلصت أعداد بطاقات الدفع المصدرة من البنوك اللبنانية بإجمالي 250 ألف بطاقة متنوعة الفئة والعملة، مع رصد تمركز النقص العددي بنحو 230 ألف بطاقة، أي ما يتعدى 90 في المائة، ضمن فئة البطاقات الائتمانية التي كانت المصارف تروجها بكثافة قبل دخول البلاد في دوامة أزماتها المستمرة، دون هوادة، على مدى يتخطى العشرين شهراً.
وحسب أحدث الإحصاءات المجمعة لدى مصرف لبنان المركزي، انخفض إجمالي عدد البطاقات من كل الفئات من ذروة تعدت 3 ملايين بطاقة في نهاية عام 2019 إلى نحو 2.75 مليون بطاقة في نهاية الفصل الأول من العام الحالي.
بينما تقلص إجمالي فئة البطاقات الائتمانية وحدها من قمتها العددية البالغة نحو 580 ألف بطاقة قبل الأزمة (نهاية عام 2018) إلى حوالي 327 ألف بطاقة في نهاية شهر مارس (آذار) الماضي. فيما البطاقات «الصامدة» ليست بحال أفضل، حيث يتم تقييد تشغيل أغلبها بمبالغ محدودة للغاية، لا تتجاوز أيضاً 10 في المائة من رصيدها.
وبخلاف بطاقة الصرف المربوطة بوديعة تخص العميل، ويستخدمها لقاء عمولة محدودة يتقاضاها البنك المصدر، تشكل البطاقات التي يمولها البنك لصالح زبائنه بمعزل عن نوعية العملة، أساس الربحية في منظومة المدفوعات الإلكترونية المعتمدة. فهي نوع من الائتمان الجاري الذي يمكن حامل البطاقة من الصرف بتمويل محدد مسبقاً. ويتقاضى المصرف المصدر فوائد شهرية على المبالغ المستخدمة تتراوح بين 1.5 و2 في المائة.
ومع التطورات النقدية الدراماتيكية التي تتفاقم في لبنان منذ خريف عام 2019، وشح السيولة بالعملات الصعبة، سارعت البنوك إلى إعادة هيكلة مجمل عملياتها الائتمانية، بما يشمل مبالغ التمويل التي تضخها في البطاقات ضمن منتجاتها السابقة للتمويل بالتجزئة. وبذلك فقدت هذه البطاقات تدريجاً كامل ميزاتها، باستثناء مبالغ صغيرة شهرياً تتراوح بين 15 و50 دولاراً يمكن لحامليها استخدامها لسداد مشتريات خارجية أو تعبئة اشتراكات على منصات البث الرقمي. علماً بأن البنوك تعمد إلى عدم تجديد أغلب هذه البطاقات عند انتهاء صلاحيتها، مستثنية كبار العملاء وأصحاب الحسابات «المنتجة».
هي حقبة «الفريش دولار»، كما يؤكد مدير إدارة شبكة الدفع الإلكتروني في أحد المصارف لـ«الشرق الأوسط»، مفضلاً عدم الكشف عن اسمه. فمن يحوز تحويلات من الخارج أو دولارات نقدية من الداخل، يمكنه الحصول بسهولة على كامل الخدمات للدفع والتحويل بالعملات الصعبة داخل لبنان وخارجه تحت سقف السيولة التي يودعها.
أما المودعون الذين يديرون حسابات تناهز 105 مليارات دولار، فالخيار المتاح أمامهم السحب النقدي بالليرة حصراً (3900 ليرة لكل دولار) أو بالشيكات التي يبيعها في السوق أو يسدد بها مشتريات، بما يوازي فعلياً أقل من ثلث القيمة المسحوبة من حسابه بالدولار.
وتتنافس المصارف حالياً بمنح مزايا متعددة بهدف جذب «المحظيين» بالتحويلات من مؤسسات دولية ومحلية وأفراد، حيث تشير التقديرات الدولية إلى تأثيرات طفيفة لأزمات لبنان على نمطية التحويلات الخارجية البالغة نحو 7 مليارات دولار سنوياً. وهذه المبالغ الموثقة تشمل الذين يتلقون معونات مالية من ذويهم العاملين في الخارج والمغتربين، مع التنويه برصد نمو مطرد في الواردات النقدية لهذه الفئة عبر شركات تحويل الأموال، من نحو 90 إلى حوالي 150 مليون دولار شهرياً.
كما تعمل المصارف على إعادة هيكلة وابتكار منتجات مدعمة بإغراءات العوائد والبطاقات المميزة القابلة للاستخدام داخل لبنان وخارجه، بهدف استمالة المدخرين في المنازل، حيث تتباين التقديرات بتخزين ما بين 5 إلى 7 مليارات دولار نقداً، والبعض يرجح أرقاماً أعلى قد تصل إلى 10 مليارات دولار. وبالتوازي تتراكم كميات كبيرة من النقد الورقي بالعملة الوطنية، حيث تعدت السيولة النقدية مستوى 35 تريليون ليرة، نتيجة التحول المتنامي إلى الاقتصاد النقدي، واضطرار البنك المركزي إلى طباعة النقد لتلبية تمويل الدولة والرواتب والأسواق.


ضوابط قضائية صارمة تحاصر قانون الفجوة المالية في لبنان

مبنى المجلس الدستوري في بيروت (صورة أرشيفية)
TT

ضوابط قضائية صارمة تحاصر قانون الفجوة المالية في لبنان

مبنى المجلس الدستوري في بيروت (صورة أرشيفية)

أعاد قرار المجلس الدستوري في لبنان إبطال المادة الثالثة من قانون إصلاح المصارف وإعادة تنظيمها، استجابةً للطعن المقدّم من رئيس الجمهورية جوزيف عون، رسم مسار معالجة الفجوة المالية واسترداد الودائع، بما قد ينعكس على صياغة القانون المرتقب والمفاوضات مع صندوق النقد الدولي للتوصل إلى اتفاق تمويلي.

ويعيد القرار مصرف لبنان إلى موقع محوري في إدارة عملية إعادة هيكلة المصارف، في تطور تتجاوز تداعياته قانون إصلاح المصارف إلى مشروع قانون الانتظام المالي واسترداد الودائع، الذي يُعدّ من المرتكزات الأساسية لمعالجة الفجوة المالية وتحديد المسؤوليات عن الخسائر وتوزيع أعبائها.

وتكمن الأهمية الاستثنائية للقرار في إعادة الاعتبار إلى المضمون الأساسي للقانون رقم 23، الصادر في صيف العام الماضي، والذي يُلزم بالتقيد بأحكام قانون النقد والتسليف، ويستهدف «تعزيز استقرار النظام المالي، ومعالجة حالات التعثر، وحماية الودائع في عملية التصفية والإصلاح، والحدّ من استخدام الأموال العامة في عملية إصلاح أي مصرف متعثر». وبذلك، يشطب القرار عملياً استهلالية التعديل المطعون به، والتي نصت على «وضع إطار قانوني حديث يتلاقى مع المعايير الدولية المتبعة».

الرئيس اللبناني جوزيف عون (د.ب.أ)

وليس خافياً، وفق قراءة مسؤول مالي معنيّ، أن تداعيات القرار لا تقتصر على بُعده القانوني البحت، ولا على واقع الرفض الضمني للتعديل الوارد من قبل فريق الصندوق الدولي، بل تمتدّ تلقائياً إلى اختلاف المقاربات السياسية والقطاعية في إعداد مندرجات مشروع قانون الفجوة المالية الذي يفترض أن تشرع اللجان النيابية بمناقشته قريباً، سواء بنسخته المحالة من الحكومة بنهاية العام الماضي، أو بعد اكتمال المراجعة المرتقبة من قبل الفريق الاقتصادي الحكومي، وبالاستناد إلى خلاصات المداولات مع حاكمية البنك المركزي ومؤسسات مالية دولية.

ويشير المسؤول المالي إلى أن القرار يشدد الضوابط القضائية على مسار المعالجات المطروحة، ويتكامل في هذا السياق مع مطالعة سابقة لمجلس شورى الدولة، تم إعادة تثبيتها قبل أشهر، وتقضي بأنه لا يمكن شطب الودائع أو إلغاء ديون والتزامات مصرف لبنان المركزي بقرار حكومي دون سند تشريعي صريح وضمانات دستورية تحفظ حق الملكية الفردية. كما رفض المجلس تحميل المودعين وحدهم كلفة الخسائر المالية، مؤكداً مسؤولية الدولة ومصرف لبنان في الأزمة المالية.

بذلك، اكتسبت الخشية من العودة إلى نقطة «الصفر» التي أوردتها «الشرق الأوسط» ضمن ترقباتها المسبقة لمنحى القرار، دفعاً قوياً بتأثيره الفوري واللاحق على القانون الارتكازي لمعالجة الفجوة، ولا سيما لجهة وصف المسؤوليات، وبالتبعية تحديد الأحمال على ثلاثي الدولة، والبنك المركزي، والمصارف، فيما تنحو توجيهات صندوق النقد، بتأييد حكومي غير مضمر وفقاً لما ورد في مشروع القانون، إلى تضييق المساهمة بالأموال العامة لأبعد حدود.

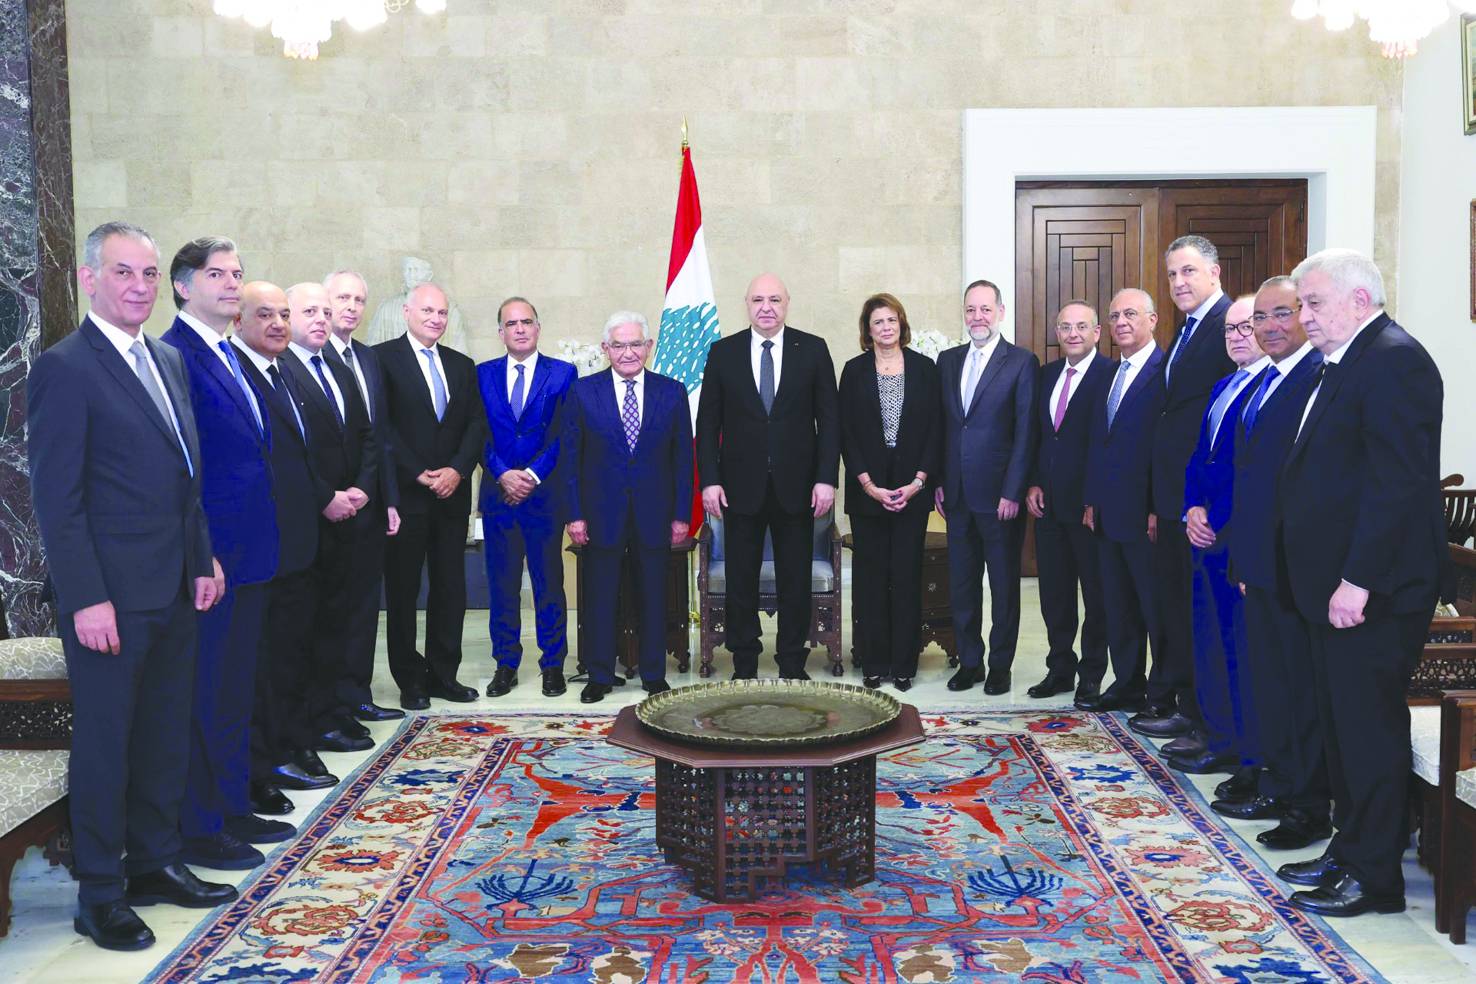
الرئيس عون مستقبلاً وفداً من جمعية المصارف (أرشيفية - الرئاسة اللبنانية)

ومن المرجح، حسب مصادر معنية ومنحى المعطيات المحدثة، انحسار التطلعات لتجديد عقد اتفاق أولي مع صندوق النقد خلال الأشهر القليلة المقبلة، بالنظر إلى ربط توقيعه بدخول قانون معالجة أوضاع المصارف حيز التنفيذ، والمشروط قانونياً بصدور قانون معالجة الفجوة المالية، مع اشتراط توافقها مع المعايير الدولية. فضلاً عن الحاجة إلى إقرار موازنة العام المقبل، واعتماد إطار مالي متوسط الأجل يتوافق مع استدامة الدين العام في البلاد.

وتكشف الأرقام المرتبطة بالفجوة المالية عن حجم المأزق الذي تواجهه الحكومة اللبنانية في ظل الضغوط المتواصلة من صندوق النقد الدولي، وسط تباين في وجهات النظر بشأن كيفية توزيع الخسائر ومعالجة العجز المالي لدى الأطراف المعنية، وهي الدولة ومصرف لبنان والمصارف. وفي خضم هذه الخلافات، تبقى حقوق المودعين معلّقة إلى حين إقرار القانون الذي يحدد آليات التعامل مع مدخراتهم العالقة، المقدّرة بنحو 80 مليار دولار.

ويقابل هذه الودائع حجم مماثل من توظيفات المصارف لدى مصرف لبنان، استُخدم معظمها في تمويل الدولة، التي استجرّت أموالاً تُقدّر بنحو 64 مليار دولار، وفق الأرقام الواردة في المعطيات المالية للأزمة.

وفي الأساس، ثمة «فجوة» عميقة في توصيف الأزمة وخلفياتها، حسب المسؤول المالي المعني، بينما تفترض التداعيات وموجبات إيفاء الحقوق، التوافق الناجز على تعريف «الأزمة النظامية» التي أقر بها صندوق النقد، وباعتبار أن المسألة لا تتعلق بتعثر مصرف واحد، أو حتى عدد من المصارف، وفق تأكيد حاكم المركزي، كريم سعيد، بل بانهيار متزامن للقدرة المالية للدولة، وللمركز المالي لمصرف لبنان، ولسيولة القطاع المصرفي، ولثقة المواطنين، بحيث أصبحت كل هذه العناصر تغذي بعضها، وصولاّ إلى انهيار شامل. كما ينبغي التنويه في سياق المقاربات العلاجية، بأن تخلّف الدولة عن سداد السندات الدولية في ربيع عام 2020، والبالغة حينها نحو 31 مليار دولار، ثم انهيار سعر صرف العملة الوطنية بنسبة قاربت 98 في المائة، الذي محا تقريباً ديون الدولة بالليرة، منحا الدولة فترة سماح طويلة نسبياً لعزل موجبات الديون عن الموازنة العامة، لكن ذلك يؤجل الاستحقاقات فقط ولا يشطبها، بأي حال، مع وجود شريحة واسعة من الدائنين الدوليين، مما يوجب ضم الملف إلى مشروع قانون الانتظام المالي.


الصادرات السعودية من النفط الخام تسجل أعلى مستوى في 5 أشهر خلال أغسطس

مركز الملك عبد الله المالي في الرياض (الشرق الأوسط)
TT

الصادرات السعودية من النفط الخام تسجل أعلى مستوى في 5 أشهر خلال أغسطس

مركز الملك عبد الله المالي في الرياض (الشرق الأوسط)

ارتفعت صادرات السعودية من النفط الخام في أغسطس (آب) بنحو 7.9 في المائة مقارنة بشهر يوليو (تموز)، لتبلغ 4.451 مليون برميل يومياً، وهو أعلى مستوى منذ مارس (آذار)، وفقاً لبيانات مبادرة البيانات المشتركة للمنظمات (جودي) الصادرة الأربعاء.

وجاء ارتفاع الصادرات رغم تراجع إنتاج النفط السعودي إلى مستوى قياسي منخفض بلغ 6.24 مليون برميل يومياً، مقارنة بـ8.135 مليون برميل يومياً في يوليو.

وتنشر السعودية، أكبر مصدر للنفط في العالم، إلى جانب أعضاء آخرين في منظمة البلدان المصدرة للنفط (أوبك)، بيانات الصادرات الشهرية عبر موقع مبادرة «جودي».

وأظهرت البيانات انخفاض كميات النفط الخام التي عالجتها المصافي السعودية بمقدار 181 ألف برميل يومياً في أغسطس، إلى 2.297 مليون برميل يومياً، مقارنة بـ2.478 مليون برميل يومياً في الشهر السابق. في المقابل، ارتفع الحرق المباشر للخام بمقدار 43 ألف برميل يومياً، إلى 604.097 ألف برميل يومياً.

وتأتي هذه التطورات في وقت تشهد فيه شحنات النفط من الشرق الأوسط اضطرابات حادة منذ اندلاع الحرب الأميركية الإسرائيلية على إيران في نهاية فبراير (شباط)، وما أعقبها من إغلاق إيران مضيق هرمز أمام الصادرات.

وقال جيوفاني ستاونوفو، المحلل لدى «يو بي إس»، إن السعودية تمكنت، رغم التوترات الإقليمية، من مواصلة استعادة مستويات صادراتها من الخام بالاستفادة من محطات التصدير على ساحليها الشرقي والغربي. وأضاف أنه يتوقع استمرار التعافي خلال سبتمبر (أيلول) وأكتوبر (تشرين الأول).


بنك إسرائيل يثبّت الفائدة بعد 3 تخفيضات متتالية قبيل الانتخابات

مبنى بنك إسرائيل في القدس (رويترز)
TT

بنك إسرائيل يثبّت الفائدة بعد 3 تخفيضات متتالية قبيل الانتخابات

مبنى بنك إسرائيل في القدس (رويترز)

أبقى بنك إسرائيل أسعار الفائدة دون تغيير عند 3.25 في المائة، الأربعاء، بعد ثلاثة تخفيضات متتالية، مفضلاً التريث قبل أسبوع من الانتخابات العامة المقررة في 27 أكتوبر (تشرين الأول)، رغم بقاء التضخم ضمن النطاق المستهدف، وتوقعات بتسارع النمو الاقتصادي خلال العامين المقبلين.

وأبقى البنك المركزي سعر الفائدة الرئيسي عند مستواه الحالي، كما توقع جميع الاقتصاديين الـ15 الذين استطلعت «رويترز» آراءهم، في ظل استمرار حالة عدم اليقين الجيوسياسي، ولا سيما ما يتعلق بالتوترات مع إيران وانعكاساتها المحتملة على السياسة الإسرائيلية.

وارتفع معدل التضخم السنوي بشكل طفيف إلى 1.6 في المائة في سبتمبر (أيلول)، مقارنة بـ1.5 في المائة في أغسطس (آب)، ليظل ضمن النطاق المستهدف للبنك، والبالغ بين 1 و3 في المائة.

وكان بنك إسرائيل قد خفّض الفائدة في نوفمبر (تشرين الثاني) الماضي ويناير (كانون الثاني)، قبل تعليق التخفيضات بسبب الصراع مع إيران والمخاوف من ارتفاع التضخم نتيجة اضطرابات الإمدادات. ثم استأنف خفض الفائدة في مايو (أيار) ويوليو (تموز) وسبتمبر.

وفي بيان أعقب اجتماع السياسة النقدية، قال البنك إن حالة عدم اليقين لا تزال مرتفعة في ظل التوترات الجيوسياسية، مشيراً إلى أن علاوة المخاطر الإسرائيلية ظلت خلال الفترة التي شملتها المراجعة عند مستويات مماثلة لتلك التي سبقت 7 أكتوبر 2023، فيما تراجع سعر صرف الشيقل.

وأضاف أن المؤشرات الحالية للنشاط الاقتصادي تشير إلى استمرار النمو، بعد التعافي السريع في الربع الثاني من تداعيات عملية «زئير الأسد».

وتوقع قسم الأبحاث في البنك أن ينمو الناتج المحلي الإجمالي بنسبة 5.6 في المائة في عام 2026، وبنسبة 7.5 في المائة في عام 2027. وأوضح أن جانباً كبيراً من تعديل التوقعات يعكس المساهمة الكبيرة المنتظرة للإنتاج الذي تنفذه الشركات الإسرائيلية في الخارج.

وباستثناء الإنتاج في الخارج، الذي يعكس النشاط المحلي للاقتصاد الإسرائيلي بصورة أفضل، يتوقع البنك نمو الناتج المحلي الإجمالي بنسبة 3.4 في المائة في عام 2026 و5.1 في المائة في عام 2027.

وأشار البيان إلى أن سوق العمل لا يزال يعاني من شح، وأن القيود على عرض العمالة تظل كبيرة.

وأكدت اللجنة النقدية أن سياستها تركز على استقرار الأسعار ودعم النشاط الاقتصادي والحفاظ على استقرار الأسواق، موضحة أن مسار أسعار الفائدة سيتحدد وفقاً لتطورات التضخم والنشاط الاقتصادي، وحالة عدم اليقين الجيوسياسي، وأوضاع المالية العامة.