«كورونا» والاقتصاد العالمي

«كورونا» والاقتصاد العالمي
TT

«كورونا» والاقتصاد العالمي

«كورونا» والاقتصاد العالمي

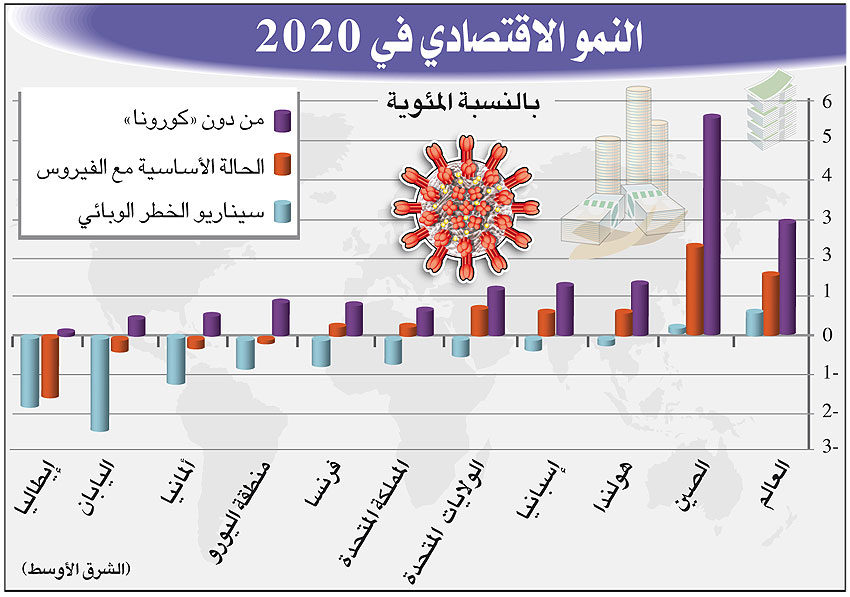
في غضون أسابيع قليلة، تغيرت صورة الاقتصاد العالمي بحلول جائحة فيروس كورونا الجديد (كوفيد - 19). التغير جاء عاصفا بمعدلات النمو، كما تشير تقديرات صندوق النقد الدولي المعروضة في الشكل البياني أدناه. وهناك من الدلائل الأخرى ما يفيد بأن الشهور القادمة سوف تشهد تفاقما في معدلات البطالة، وإفلاسا للعديد من الشركات، خاصة في قطاعات السياحة والطيران والصناعات الصغيرة، وتعثرا في حركة التجارة العالمية، واهتزازا في القطاع المالي، وتراكما في المديونيات. وقد جاءت هذه الصدمة دون سابق إنذار، بداية في الصين، وانتهاء بالانتشار السريع في معظم بلدان العالم. ولأن الفيروس لا علاج ولا لقاح له حتى الآن، فقد استطاع، حتى كتابة هذا المقال، أن يصيب ما يزيد على 827 ألفا، وأن يودي بحياة أكثر من 40 ألفا (بيانات منظمة الصحة العالمية في 2 أبريل/ نيسان 2020).
أمام هذا التسونامي، من الطبيعي أن تطفو على السطح أسئلة عديدة. من هذه الأسئلة ما يدور حول أوجه اختلاف هذه الأزمة عما سبقها من أزمات، وعن توقيت انقشاع غمتها، وأخيرا، حول كيفية الخروج منها بأقل الأضرار في الأرواح أولا، والخسائر الاقتصادية ثانيا.
في محاولة للإجابة، دعونا نتفق بداية على أن هذه الأزمة ليست كغيرها من أزمات العقود الأخيرة. فهي ليست من فصيل الدورات الاقتصادية التي يمر بها الاقتصاد الرأسمالي العالمي بشكل دوري، من تباطؤ إلى انتعاش، وبالعكس. كما أنها ليست نتيجة خلل اقتصادي في قطاع بعينه، أو في دولة محددة، مثل الأزمة المالية التي بدأت في القطاع العقاري في أميركا عام 2008. وأخيرا، رغم تشابهها مع أزمات أخرى تسببت فيها فيروسات من عائلة كورونا، مثل سارس، إلا أنها تختلف في شراسة وسرعة انتشارها، وربما بكونها أكثر فتكا للأرواح. ربما لهذا السبب، فقد صاحبها قدر كبير من الهلع، الذي أضر بالاقتصاد العالمي بشدة، وعلى جانبي العرض والطلب في آن واحد. على جانب العرض، كانت الحاجة للتباعد الاجتماعي سببا في بقاء العمال في منازلهم، وتوقف الرحلات الجوية، وإغلاق المدارس والجامعات والنوادي الاجتماعية والمقاهي والمطاعم، وصعوبة الحصول على مكونات الإنتاج في ظل تشابكات الإنتاج عالميا. النتيجة الحتمية كانت انخفاض الإنتاج في عدد كبير من القطاعات، الذي لم تعوضه محاولات التأقلم بالعمل والتعلم عن بعد. على جانب الطلب، أصاب الفيروس مستوى الطلب الكلي بالضمور نتيجة انخفاض الإنفاق الاستهلاكي بسبب ضعف القوة الشرائية، وتدني الإنفاق الاستثماري بسبب عدم اليقين، وانغلاق أسواق التصدير السلعي والخدمي بسبب مشاكل النقل. كما ساهم القلق في تأجيل قرارات شراء السلع، خاصة المعمر منها، وقرارات الاستثمار في مشروعات جديدة، انتظارا لانقشاع الغمة. إضافة لكل ذلك، ساهمت تفاعلات العرض والطلب في تعميق الأزمة، وأصبح السؤال الملح الآن هو: متى تنقشع الغمة؟
من الصعب الإجابة بدقة عن هذا السؤال، لأن الإجابة تتوقف على جهود الحكومات في الحد من انتشار الفيروس، وتعاون المواطنين وامتثالهم للإجراءات الوقائية، وجاهزية المنظومة الصحية في كل دولة، وفعالية ما تقوم به الحكومات من إصلاح لعلاج الأزمة وتخفيف آثارها الاقتصادية. أضف لهذه العوامل عاملا آخر، وهو صعوبة التنبؤ بتوقيت انقشاع الأزمة إذا كان التنبؤ مبنيا على ما نراه أمامنا في لحظة معينة. لتوضيح هذه النقطة، من المعروف أن منحنى الفيروس يمر بدورة شبيهة بالخط الأحمر في الرسم البياني أدناه؛ إذ يبدأ في الانتشار عند مستويات منخفضة، ثم ترتفع وتيرة العدوى بشكل سريع إلى أن تصل إلى ذروتها، ثم تبدأ في الانخفاض. في المرحلة الأولى، من السهل الاستهانة بتأثير الفيروس على الاقتصاد (الخط الأخضر)، وفي مرحلة الصعود، من السهل المبالغة في تأثيره (الخط الأزرق). محصلة ما سبق أن التنبؤ بتوقيت انقشاع الأزمة في الأجل القصير صعب للغاية، لكن المؤكد أنها سوف تبدأ في الانقشاع عندما يتم اكتشاف علاج ولقاح للفيروس خلال عام من الآن. الإشكالية هي: ما الذي يمكن عمله في هذه الأثناء للخروج من الأزمة بأقل الأضرار؟
على مستوى كل دولة، من المنطقي القول بأن مساحة الحركة المتاحة أمامها تتوقف على ظروفها الأولية، خصوصا فيما يتعلق بحدة انتشار الفيروس، وجاهزية منظومتها الصحية، وقدرتها على تعبئة الموارد. أما فما يمكن قوله بشكل عام، فهناك توافق على أهمية الحركة على ثلاثة محاور بالتحديد. أولها أن يحظى القطاع الصحي ومنظمة الصحة العالمية بأولوية تخصيص الموارد، وذلك بمنطق أن الحفاظ على معدلات نمو مرتفعة له مبرراته القوية، لكن الحفاظ على الأرواح يأتي في المقدمة. ثاني المحاور مرتبط بأفضلية تبني سياسات توسعية (مالية ونقدية)، لتعويض النقص في الطلب، ومساندة الشركات والأفراد الأكثر تضررا. بالنسبة للسياسة المالية، هذا التوجه يعني تبني حزم تحفيزية تتسم بزيادة الإنفاق على مساندة الشركات المتضررة، وتوسيع مظلة الحماية الاجتماعية، خاصة لمن يعملون في القطاع غير الرسمي، وتفعيل تعويضات للبطالة، وتأجيل دفع الضرائب أو الإعفاء منها بشكل مؤقت.
وهذا ما فعلته دول عديدة، ومنها أميركا، التي وصل حجم حزمتها التحفيزية 10 في المائة من الدخل القومي، وأستراليا (في المائة9.7)، وألمانيا (4.5 في المائة)، وكندا (3.6 في المائة)، والسعودية (2.7 في المائة). بالنسبة للسياسة النقدية، التوجه التوسعي يعني قيام البنوك المركزية بتخفيض سعر الفائدة، وتوفير النقود اللازمة لتمكين البنوك من تمويل رأس المال العامل في الشركات المتعثرة، وإعادة جدولة ديون الشركات والأفراد المتضررين، وتأجيل سداد الأقساط المستحقة. وهذا أيضا ما فعلته معظم البنوك المركزية في العالم، وقد وصل سعر الفائدة الصفر في بعض البلدان.
ثالث المحاور يتعلق بضرورة التنسيق بين الدول فيما تتخذه من سياسات، وضرورة تبنيها مبادرات حقيقية لدعم الدول الفقيرة، وليكن ذلك في إطار مجموعة العشرين. هذه النقطة الأخيرة كانت محل مناشدة قوية، وقع عليها 20 من أبرز خبراء الاقتصاد والصحة في العالم، وتم إرسالها لقادة مجموعة العشرين قبل اجتماعهم الاستثنائي الأخير. ومن حسن الطالع أن البيان الصادر عن هذ المجموعة أشار لتعهدها بضخ 5 تريليونات دولار، وإن غابت التفاصيل.
في النهاية، هناك من يقولون إن العالم بعد أزمة كوفيد - 19 لن يكون كما كان قبلها، لكن في أي اتجاه؟ هل ستكون الغلبة للنزعات الشعبوية والانعزالية، أم للنزعات الأممية والتضامنية؟ هذا سؤال صعب، وإجابته سوف تظهر في الأيام القادمة، وإن غدا لناظره قريب.

• وزير المالية المصري الأسبق


تراجع مخزونات النفط الأميركية على عكس التوقعات

صهاريج تخزين النفط والبنزين والديزل داخل محطة «كيندر مورغان» بمصفاة لوس أنجليس في كارسون بولاية كاليفورنيا الأميركية (رويترز)
TT

تراجع مخزونات النفط الأميركية على عكس التوقعات

صهاريج تخزين النفط والبنزين والديزل داخل محطة «كيندر مورغان» بمصفاة لوس أنجليس في كارسون بولاية كاليفورنيا الأميركية (رويترز)

ذكرت «إدارة معلومات الطاقة» الأميركية، الأربعاء، أن مخزونات النفط الخام والبنزين ونواتج التقطير في الولايات المتحدة انخفضت خلال الأسبوع الماضي، على عكس التوقعات.

وأوضحت «الإدارة»، في تقريرها الأسبوعي الذي يحظى بمتابعة واسعة، أن مخزونات الخام تراجعت بمقدار 865 ألف برميل، لتصل إلى 409.8 مليون برميل في الأسبوع المنتهي يوم 30 أكتوبر (تشرين الأول) الماضي، وذلك في مقابل توقعات المحللين في استطلاع أجرته «رويترز» بزيادة قدرها 877 ألف برميل.

كما أشارت «الإدارة» إلى ارتفاع مخزونات الخام بمركز التسليم في كوشينغ بولاية أوكلاهوما بمقدار 280 ألف برميل خلال الأسبوع نفسه.

وشهدت أسعار النفط تراجعاً ملحوظاً عقب صدور التقرير؛ إذ تُدُوول «خام برنت» العالمي (الأسعار الفورية) عند 98.78 دولار للبرميل، بانخفاض قدره 4.6 في المائة، وذلك في تمام الساعة الـ04:05 بتوقيت غرينيتش، كما انخفض «خام غرب تكساس الوسيط» الأميركي 4.5 في المائة ليصل إلى 91.85 دولار للبرميل.

وذكرت «إدارة معلومات الطاقة» أن كميات الخام التي عولجت في المصافي ارتفعت بمقدار 199 ألف برميل يومياً خلال الأسبوع، في حين صعدت معدلات تشغيل المصافي بنسبة 1.7 نقطة مئوية لتصل إلى 94.5 في المائة.

وبشأن البنزين، فقد انخفضت المخزونات الأميركية بمقدار 222 ألف برميل، لتصل إلى 209 ملايين برميل، مخالفة بذلك التوقعات التي أشارت إلى زيادة قدرها 153 ألف برميل.

وأظهرت بيانات «الإدارة» أيضاً تراجع مخزونات نواتج التقطير - التي تشمل الديزل وزيت التدفئة - بمقدار 3.6 مليون برميل، لتصل إلى 99.3 مليون برميل، مقارنة بتوقعات بانخفاض قدره 100 ألف برميل.

كما أشارت «إدارة معلومات الطاقة» إلى أن صافي واردات الولايات المتحدة من النفط الخام ارتفع بمقدار 1.18 مليون برميل يومياً.


«وول ستريت» تتفاعل إيجاباً مع نتائج الانتخابات... وضغوط على شركات ماسك وترمب

متعاملان في بورصة نيويورك (أرشيفية - أ.ب)
TT

«وول ستريت» تتفاعل إيجاباً مع نتائج الانتخابات... وضغوط على شركات ماسك وترمب

متعاملان في بورصة نيويورك (أرشيفية - أ.ب)

ارتفعت الأسهم الأميركية بقوة في تعاملات الأربعاء، مع محاولة المستثمرين تحديد الشركات والقطاعات المستفيدة والمتضررة من الخسائر الكبيرة التي مني بها الحزب الجمهوري في انتخابات التجديد النصفي، وما قد تفرضه النتائج من تغيرات على السياسات الاقتصادية والتجارية لإدارة الرئيس دونالد ترمب.

وقفز مؤشر «ستاندرد آند بورز 500» بنسبة 1.1 في المائة في التعاملات المبكرة، متجهاً نحو تسجيل أفضل أداء يومي له منذ ستة أسابيع، فيما ارتفع مؤشر «داو جونز» الصناعي 983 نقطة، وصعد مؤشر «ناسداك» المجمع بنسبة 1.7 في المائة. وفي سوق السندات، تراجعت عوائد سندات الخزانة الأميركية.

وتباين أداء الأسهم بحسب انعكاسات النتائج الانتخابية على الشركات؛ إذ قفزت أسهم «فيرست سولار» العاملة في مجال الطاقة الشمسية، في حين تعرضت الشركات المرتبطة بحليف ترمب، إيلون ماسك، لضغوط، مع تراجع سهم «سبيس إكس» بنسبة 5.8 في المائة إلى أدنى مستوياته منذ أغسطس (آب)، وانخفاض سهم «تسلا» بنسبة 5.1 في المائة في التعاملات المبكرة.

كما هوى سهم «ترمب ميديا»، الشركة الأم لمنصة التواصل الاجتماعي التابعة للرئيس الأميركي، بنسبة 11 في المائة، مسجلاً أكبر تراجع له منذ 10 أغسطس، في انعكاس لتباين رد فعل المستثمرين تجاه الشركات المرتبطة بالإدارة الأميركية وحلفائها.

وجاءت المكاسب بعد أن أفرزت الانتخابات أغلبية ديمقراطية في مجلسي الكونغرس، في نتيجة تمهد لمرحلة جديدة من المقاومة التشريعية لبرنامج ترمب، الذي سعى إلى تنفيذه بصورة مكثفة منذ عودته إلى البيت الأبيض.

ويرى المستثمرون أن انقسام السيطرة على واشنطن بين الحزبين الجمهوري والديمقراطي قد لا يكون أمراً سلبياً للأسواق، إذ يقلص احتمالات تمرير تغييرات واسعة في السياسات قد تربك الاقتصاد أو تؤثر في أداء الشركات.

وقال ستيفن براون من مؤسسة «كابيتال إيكونوميكس» إن حجم المكاسب التي حققها الديمقراطيون لا يغير كثيراً من التوقعات المتعلقة بالسياسات على المدى القريب، لأن الحزب لا يزال يفتقر إلى أغلبية في مجلس الشيوخ قادرة على تجاوز التعطيل التشريعي، فيما يحتفظ ترمب بصلاحية الاعتراض على القوانين.

ومع ذلك، لا تزال تداعيات النتائج متفاوتة بين القطاعات. فقد تراجعت بعض الأسواق الآسيوية لفترة وجيزة وسط مخاوف من أن يؤدي صعود الديمقراطيين إلى إبطاء التوسع في مشروعات الذكاء الاصطناعي، بفعل تشديد الاعتبارات المتعلقة بالسلامة ومقاومة المجتمعات المحلية لإنشاء مراكز البيانات. ويأتي ذلك في وقت يتساءل فيه المستثمرون عما إذا كانت الارتفاعات الكبيرة التي سجلتها أسهم شركات الذكاء الاصطناعي تعكس طفرة مستدامة أم فقاعة في القطاع.

وفي تعاملات العقود الآجلة قبيل افتتاح «وول ستريت»، ارتفعت عقود «داو جونز» بنسبة 1.4 في المائة، وعقود «ستاندرد آند بورز 500» بنسبة 1 في المائة، فيما عوضت عقود «ناسداك» جزءاً من خسائرها السابقة المرتبطة بأسهم الذكاء الاصطناعي، لترتفع بنسبة 0.54 في المائة.

وفي المقابل، صعدت أسهم شركات طاقة الرياح، بينما تعرضت أسهم شركات الصناعات الدفاعية لضغوط، وسط توقعات بأن تؤدي التطورات السياسية إلى تقليص حدة الحرب مع إيران، بما قد يحد من الطلب المتوقع على المنتجات والخدمات الدفاعية.

ولا تزال الصورة السياسية والاقتصادية مفتوحة على احتمالات متعددة، إذ يحتفظ ترمب بصلاحيات تنفيذية واسعة في ملفات رئيسية، من بينها الدفاع والسياسة الخارجية، وبعض جوانب التجارة.


ارتفاع متوسط ​​صادرات النفط العراقية في أكتوبر

ناقلات نفطية في منشأة نفطية بحرية تابعة لحقل البصرة العراقي (رويترز)
TT

ارتفاع متوسط ​​صادرات النفط العراقية في أكتوبر

ناقلات نفطية في منشأة نفطية بحرية تابعة لحقل البصرة العراقي (رويترز)

ارتفعت صادرات العراق من النفط الخام في شهر أكتوبر (تشرين الأول) لتصل إلى نحو 3.5 مليون برميل يومياً. حسبما نقلت وكالة «رويترز» عن مسؤولَين في قطاع الطاقة، الأربعاء.

وأفاد المصدران بأن الشحنات عبر ميناء جيهان التركي بلغت نحو 400 ألف برميل يومياً.

يأتي هذا الارتفاع في عقب تكثيف بغداد جهودها الرامية إلى ضخ كميات إضافية من النفط الخام المنتج في الجنوب عبر شبكة التصدير الشمالية.

وذكر متحدث باسم وزارة النفط أن متوسط صادرات العراق النفطية اليومية في شهر سبتمبر (أيلول) بلغ 2.65 مليون برميل يومياً، منها 250 ألف برميل يومياً تم شحنها عبر ميناء جيهان.