إيران تؤجل للمرة الثانية خطط إلغاء الأصفار عن العملة

رئيس البنك المركزي: ستطرح القضية حالما يتحسن الموقف الاقتصادي

إيران تؤجل للمرة الثانية خطط إلغاء الأصفار عن العملة
TT

إيران تؤجل للمرة الثانية خطط إلغاء الأصفار عن العملة
إيران تؤجل للمرة الثانية خطط إلغاء الأصفار عن العملة
قال مسؤول بالبنك المركزي الإيراني إن بلاده قررت تأجيل خطط بإلغاء الأصفار في عملتها، لكنه أكد في الوقت ذاته على أن المشروع لا يزال مطروحا للنقاش.
وقال أكبر كوميجاني، نائب رئيس البنك المركزي للشؤون الاقتصادية في مقابلة مع وكالة مهر للأنباء: «ستطرح القضية على أجندة البنك المركزي الجادة حالما يتحسن الموقف وينخفض العجز». وأضاف أن البنك المركزي الإيراني يعلق أهمية كبرى على «إلغاء الأصفار» من العملة، لكنه ذلك لن يشكل أولوية خلال الأشهر القليلة القادمة على الأقل. وقال الأمين العام للبنك المركزي الإيراني، محمود أحمدي الأسبوع الماضي إن خطة «إلغاء الأصفار» من عملة البلاد ستطرح للنقاش مرة أخرى في النصف الثاني من العام الإيراني القادم بين أكتوبر (تشرين الأول) 2014 ومارس (آذار) 2015).
في الوقت ذاته، يعتقد الخبراء الاقتصاديون أن مصير الخطط التي جرى وضعها وصياغتها خلال إدارة أحمدي نجاد لإلغاء الأصفار من العملة الإيرانية غامض ومبهم في الحكومة الجديدة نظرا للتراجع الكبير في قيمتها.
كان وزير الاقتصاد الإيراني السابق شمس الدين حسيني قد أكد في عام 2011 أن بلاده مستعدة لإلغاء الأصفار الثلاثة في عملتها التي شهدت تراجعا كبيرا خلال الأعوام من الإبقاء على سياسة الحفاظ على ربطها بالدولار. وقال: «ستلغي إيران الأصفار الثلاثة من العملة الوطنية هذا العام، شريطة تحقيق المتطلبات الأساسية».
وكانت قيمة الريال الإيراني قد شهدت تراجعا كبيرا في إيران في بداية عام 2012. حيث وصل سعر صرف الدولار 30.000 ريال إيراني، على الرغم من وصول سعر صرفه قبل عامين إلى 10.000 ريال. وتزعم التقارير الأخيرة التي نشرها البنك المركزي أن خطط إلغاء الأصفار من عملة البلاد تستلزم مزيدا من الوقت وضرورة مراجعتها، كما تتطلب عملا مهنيا ودقيقا من قبل البنك. ويعتقد غالبية الخبراء أن السبيل الوحيد لنجاح الموقف الاقتصادي الراهن هو الاعتماد على القدرة الداخلية وزيادة الصادرات لتعزيز عملتها. وأشاروا أيضا إلى أن التغيير في العملة الوطنية لا يمكنها حل المشكلات الاقتصادية والشيء الوحيد القادر على المساعدة هو السعي بقوة لبناء اقتصاد نشط ومستقر لإحياء العملة الوطنية.


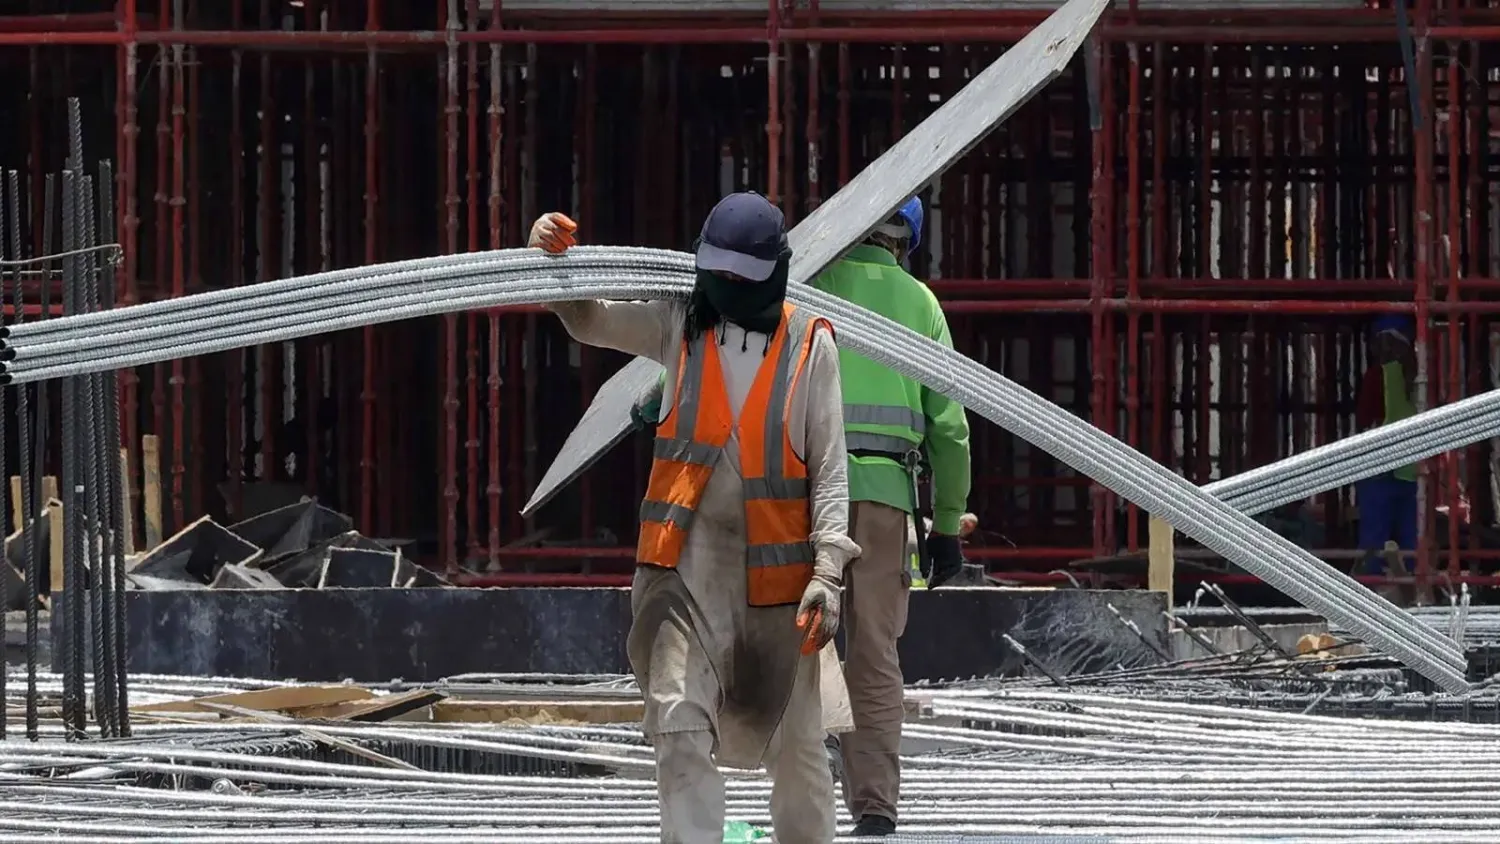
تكاليف البناء في السعودية ترتفع 2.3 % خلال أغسطس

عاملان ضمن موقع بناء بمشروع في العاصمة السعودية الرياض (أ.ف.ب)
TT

تكاليف البناء في السعودية ترتفع 2.3 % خلال أغسطس

عاملان ضمن موقع بناء بمشروع في العاصمة السعودية الرياض (أ.ف.ب)

كشفت بيانات الهيئة العامة للإحصاء، اليوم (الثلاثاء)، عن ارتفاع الرقم القياسي لتكاليف البناء في السعودية بنسبة 2.3 في المائة خلال أغسطس (آب) 2026، مقارنة بالشهر المماثل من العام السابق، مدفوعاً بارتفاع تكاليف البناء في القطاع غير السكني بنسبة 2.6 في المائة، والقطاع السكني بنسبة 2.1 في المائة.

وجاء ارتفاع تكاليف البناء في القطاع السكني متأثراً بزيادة تكاليف المواد الأساسية بنسبة 1.8 في المائة، نتيجة ارتفاع أسعار المنتجات المعدنية بنسبة 2 في المائة، إلى جانب ارتفاع تكاليف استئجار المعدات والآلات بنسبة 4.1 في المائة، مدفوعة بزيادة تكاليف استئجار المعدات والآلات مع مشغل بنسبة 5.6 في المائة.

كما ارتفعت تكاليف العمالة في القطاع السكني بنسبة 5.1 في المائة، وأسعار الطاقة بنسبة 3 في المائة.

وعلى صعيد القطاع غير السكني، ارتفع الرقم القياسي لتكاليف البناء بنسبة 2.6 في المائة على أساس سنوي، نتيجة زيادة تكاليف استئجار المعدات والآلات بنسبة 5.8 في المائة، مدفوعة بارتفاع تكاليف استئجار المعدات والآلات مع مشغل بنسبة 7.2 في المائة، إلى جانب زيادة تكاليف العمالة بنسبة 2 في المائة، وأسعار الطاقة بنسبة 3 في المائة.

وفي المواد الأساسية، ارتفعت التكاليف بنسبة 1.8 في المائة، نتيجة زيادة أسعار مواد البناء الأخرى بنسبة 4.3 في المائة، والأخشاب والنجارة بنسبة 2.1 في المائة.

وعلى أساس شهري، ارتفع الرقم القياسي لتكاليف البناء في أغسطس بنسبة 0.1 في المائة مقارنة بيوليو (تموز)، مدفوعاً بارتفاع تكاليف البناء في القطاعين السكني وغير السكني بنسبة 0.1 في المائة.


عوائد سندات منطقة اليورو ترتفع بعد تعويض جزء من خسائرها

أوراق نقدية من اليورو (رويترز)
TT

عوائد سندات منطقة اليورو ترتفع بعد تعويض جزء من خسائرها

أوراق نقدية من اليورو (رويترز)

ارتفعت عوائد سندات منطقة اليورو يوم الثلاثاء، مع تعويضها جزئياً بعض الخسائر الحادة التي تكبدتها في الجلسة السابقة، بالتزامن مع ارتفاع أسعار النفط بعد هبوطها إلى أدنى مستوى في نحو أسبوعين، دون 100 دولار للبرميل.

وارتفع عائد السندات الألمانية لأجل 10 سنوات، وهو المعيار القياسي للمنطقة، 3 نقاط أساس إلى 3.481 في المائة، بعدما تراجع في الجلسة السابقة 7 نقاط أساس إلى أدنى مستوى له منذ 10 سبتمبر (أيلول)، وفق «رويترز».

وصعدت أسعار الطاقة مع استمرار التوترات في الشرق الأوسط، حيث ارتفعت العقود الآجلة لخام برنت نحو 2 في المائة إلى 102 دولار للبرميل.

وكان سعر النفط العالمي القياسي قد هبط إلى نحو 99 دولاراً للبرميل يوم الاثنين، وسط آمال بأن تتيح اجتماعات الأمم المتحدة هذا الأسبوع فرصة للدبلوماسية بشأن الحرب مع إيران.

وأسهم تراجع أسعار النفط يوم الاثنين في منح أسواق السندات المتضررة بعض الاستقرار، مع انخفاض حاد في العوائد في أنحاء منطقة اليورو التي تعتمد بدرجة كبيرة على واردات الطاقة.

وارتفع عائد السندات الإيطالية لأجل 10 سنوات 4 نقاط أساس اليوم الثلاثاء إلى 4.376 في المائة، بعد انخفاضه 10 نقاط أساس يوم الاثنين. كما صعد عائد السندات الفرنسية لأجل 10 سنوات 4 نقاط أساس، بعد تراجعه 10 نقاط أساس، ليسجل في أحدث تعاملات 4.509 في المائة.

وكانت عوائد سندات منطقة اليورو قد ارتفعت في الأسابيع الأخيرة إلى أعلى مستوياتها في عدة سنوات، بل في بعض الحالات إلى أعلى مستوياتها في عقود، بالتوازي مع العوائد في الولايات المتحدة وبريطانيا واليابان، إذ دفع صعود أسعار الطاقة بفعل صدمة الشرق الأوسط، إلى جانب استمرار قوة النمو، المتعاملين إلى زيادة رهاناتهم على رفع أسعار الفائدة.

كما أشار المستثمرون إلى مخاوف بشأن ارتفاع مستويات الدين الحكومي، إلى جانب ضخامة الاقتراض في أسواق السندات من جانب الشركات التي تمول استثماراتها في الذكاء الاصطناعي.

وفي منطقة اليورو، تخضع فرنسا لمراقبة خاصة من المستثمرين، في ظل معاناتها من خفض عجز الموازنة الذي يتجاوز 5 في المائة من الناتج المحلي الإجمالي، واقترابها من انتخابات مثيرة للانقسام العام المقبل.

وارتفع الفارق بين عائد السندات الفرنسية لأجل 10 سنوات ونظيرتها الألمانية نقطة أساس واحدة يوم الثلاثاء إلى 103 نقاط أساس. ويُعد هذا الفارق مقياساً لعلاوة المخاطر المرتبطة بالدين الفرنسي، وقد بلغ 105 نقاط أساس يوم الجمعة، وهو أعلى مستوى له منذ 2012، قبل أن يتراجع 3 نقاط أساس يوم الاثنين.


صندوق النقد والبنك الدوليان يوسّعان إطار تقييم ديون الدول منخفضة الدخل

شعار «البنك الدولي» على مقره في واشنطن (د.ب.أ)
TT

صندوق النقد والبنك الدوليان يوسّعان إطار تقييم ديون الدول منخفضة الدخل

شعار «البنك الدولي» على مقره في واشنطن (د.ب.أ)

أقر صندوق النقد الدولي والبنك الدولي إصلاحات لإطار تقييم استدامة ديون الدول منخفضة الدخل، في أول مراجعة شاملة له منذ 2017، بهدف تحسين رصد مخاطر المديونية في بيئة أصبحت أكثر تعقيداً ومخاطرة، مع ارتفاع مستويات الدين وتنوع مصادر التمويل.

وتأتي الخطوة في وقت يعاني فيه نحو 14 في المائة من الدول منخفضة الدخل ضائقة ديون، بينما تواجه 33 في المائة أخرى مخاطر مرتفعة، وفق أليسون هولاند، نائبة مدير إدارة أفريقيا في صندوق النقد والمسؤولة عن العمل على الإطار الجديد.

وقالت هولاند إن الصدمات الاقتصادية الأخيرة عكست التحسن الذي شهدته أوضاع الديون منذ 2021، وأعادت عدد الدول التي تواجه مخاطر مرتفعة أو ضائقة ديون إلى مستويات ما قبل جائحة «كوفيد-19».

ويهدف الإطار المحدث إلى تحسين قدرة الصندوق والبنك الدولي على التمييز بين الدول التي تواجه بعض مخاطر ضغوط الدين وتلك التي تُعدّ ديونها غير مستدامة، من خلال تطوير قياس القدرة على تحمّل الدين وإضافة أدوات جديدة لتقييم المخاطر.

وقالت هولاند إن الهدف «عملي جداً»، ويتمثل في مساعدة الدول على تحديد مواطن الضعف في وقت أبكر وبدرجة أكبر من الدقة، بما يسمح لها باتخاذ قرارات أفضل بشأن التمويل والسياسات.

الدين المحلي والمناخ

توسّع المراجعة نطاق تحليل الديون ليشمل بصورة أكثر انتظاماً مخاطر الدين المحلي، في ظل تزايد أهمية الاقتراض المحلي في عدد من الدول منخفضة الدخل.

كما يأخذ الإطار الجديد في الحسبان التحديات طويلة الأجل، بما فيها احتياجات التنمية والتكيف مع تغير المناخ، لمساعدة الحكومات في تقدير المساحة المالية المتاحة للاستثمار، مع الحفاظ على استدامة الدين على المدى الطويل.

ويتضمن الإطار أيضاً وحدة جديدة لتحليل الآفاق طويلة الأجل، وحدوداً محددة لتقييم مخاطر الضغوط على إجمالي الدين العام، إلى جانب تطوير اختبارات الضغط وأدوات التحقق من واقعية التوقعات.

تشدد أكبر في بيانات الدين

تسعى الإصلاحات كذلك إلى رفع جودة البيانات المستخدمة في تقييمات استدامة الدين، بما في ذلك تحسين تغطية ديون المؤسسات المملوكة للدولة وزيادة الشفافية والموثوقية.

وأشارت المراجعة إلى أن التوقعات الاقتصادية قصيرة ومتوسطة الأجل المستخدمة في التحليلات كانت عموماً موثوقة، لكن بعض التوقعات طويلة الأجل للصادرات والإيرادات أظهرت ميلاً إلى التفاؤل، إلى جانب وجود فجوات في بيانات الدين.

وفي الوقت نفسه، أبقى الصندوق والبنك الدولي معدل الخصم عند 5 في المائة.

التطبيق في 2027

من المقرر أن يصبح الإطار الجديد نافذاً في النصف الثاني من 2027، بعد استكمال الإرشادات التشغيلية وتدريب فرق الصندوق والسلطات المعنية.

وقرر المجلس التنفيذي للصندوق، بصورة مؤقتة، عدم نشر حدود الاحتمالات المستخدمة في النماذج الجديدة لتحديد مخاطر عدم استدامة الدين، لإتاحة الوقت لاكتساب الخبرة بالمنهجية الجديدة وآليات التواصل بشأن نتائجها.

وكان إطار استدامة الدين للدول منخفضة الدخل قد أُطلق في 2005، وتؤكد المراجعة الأخيرة أنه نجح عموماً في رصد حالات ضائقة الدين قبل وقوعها ومساعدة الحكومات والدائنين في اتخاذ قرارات أفضل بشأن الاقتراض والإقراض.