الأسواق المالية شهدت شهراً أسود في أكتوبر الماضي

إعادة النظر في التوقعات في ضوء ارتفاع المخاطر
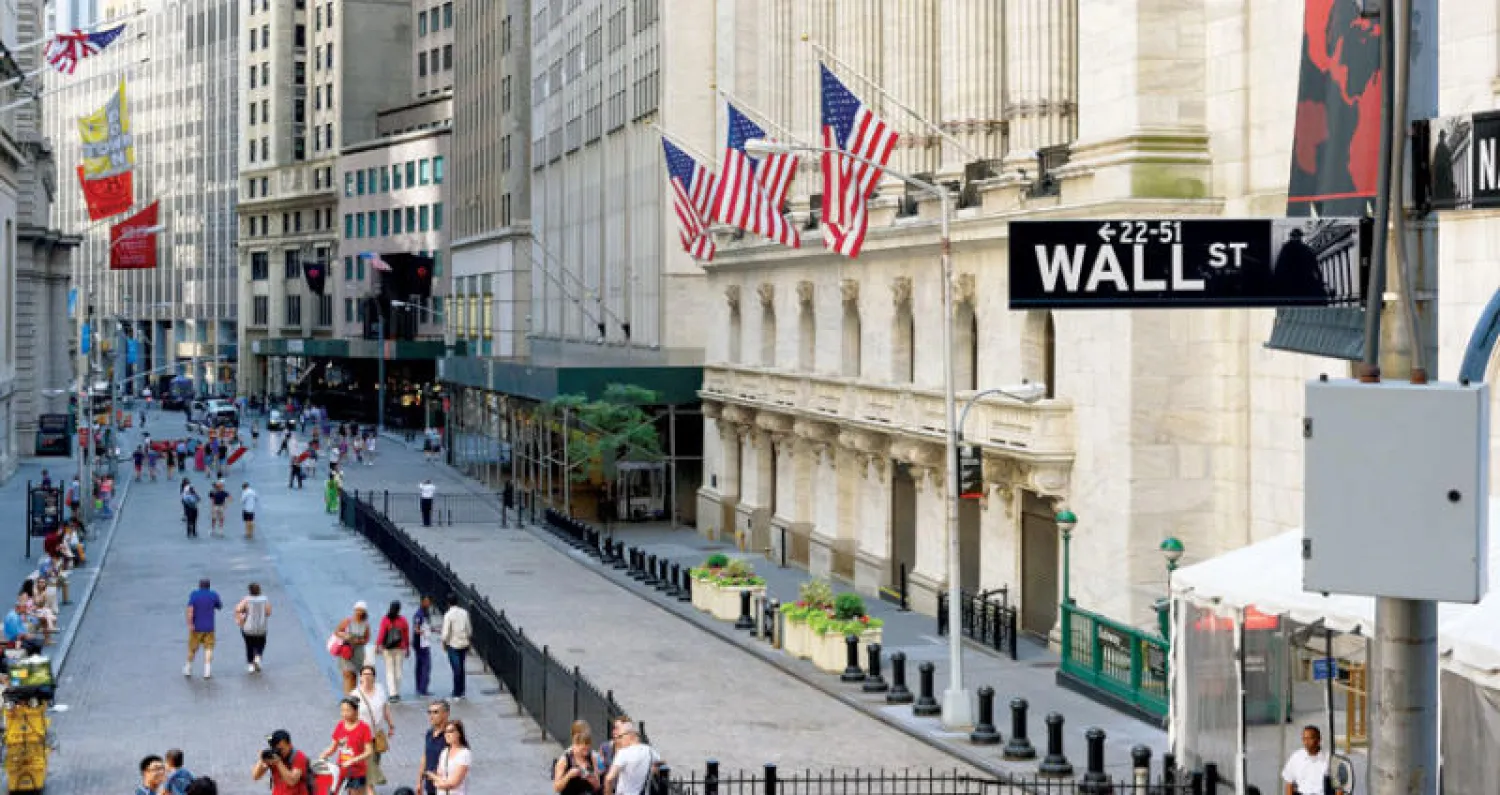
الأسواق المالية شهدت شهراً أسود في أكتوبر الماضي
TT

الأسواق المالية شهدت شهراً أسود في أكتوبر الماضي

الأسواق المالية شهدت شهراً أسود في أكتوبر الماضي
كان أداء شهر أكتوبر (تشرين الأول) الماضي شديد السلبية في الأسواق المالية العالمية، إذ حققت فيه 13 سوقاً من أصل 14 خسائر، بعضها كان قاسيا، بما يوحي أنها حركة تصحيح طال انتظارها، بينما حققت سوقاً واحدة أداء موجباً وفقاً لتقرير «الشال» الاقتصادي.
وكانت نتيجة ذلك الأداء السلبي فقدان 3 أسواق موقعها في المنطقة الموجبة من زاوية أدائها منذ بداية العام من أصل 9 في نهاية شهر سبتمبر (أيلول) الماضي، ليتبقى فقط 6 أسواق رابحة منذ بداية العام.
وأكد التقرير أن أكبر الخاسرين خلال شهر أكتوبر كانت السوق اليابانية التي فقدت في شهر واحد 9.2 في المائة لتنتقل من المنطقة الموجبة حينما كانت رابحة في أدائها منذ بداية العام بنحو 6.1 في المائة حتى نهايـة شهـر سبتمبر (أيلول) الماضي، إلى خسائر بحـدود 7.3 في المائة مع نهاية شهر أكتوبر.
ثاني أكبر الخاسرين كانت السوق الصينية التي فقد مؤشرها خلال شهر أكتوبر نحو 7.7 في المائة كانت كفيلة بنقلها إلى قاع المنطقة السالبة بخسائر منذ بداية العام بلغت 21.3 في المائة. ثالث أكبر الخاسرين السوق الفرنسية بخسائر بحدود 7.3 في المائة، تلتها السوق الألمانية بخسارة 6.5 في المائة، ثم البريطانية والأميركية بتراجع 5.1 في المائة لكل منهما، أي إن أكبر الخسائر شملت أكبر الشركاء في تجارة السلع والخدمات الدولية التي طالتها مخاوف اندلاع حرب تجارية مفتوحة.
واحتلت أسواق إقليم الخليج بعض المراكز الرابحة في أدائها منذ بداية العام، حيث حققت سوق أبوظبي مكاسب بنحو 11.4 في المائة، ثم السوق السعودية بمكاسب نسبتها 9 في المائة وفقاً لمؤشر «الشال». بينما زادت خسائر أسواق إقليم الخليج الأخرى في أدائها منذ بداية العام، أعلاها كان لسوق دبي بنحو 17.4 في المائة، ثم سوق مسقط بنحو 13.3 في المائة، ثم بورصة البحرين التي انتقلت من مكاسب طفيفة في نهاية شهر سبتمبر (أيلول) بحدود 0.5 في المائة، إلى خسارة طفيفة بحدود 1.3 في المائة في نهاية شهر أكتوبر.
أما المتغيرات الكلية العامة المتوقعة لشهر نوفمبر (تشرين الثاني) الحالي فستكون مؤثرة بشكل كبير في أداء الأسواق، أولاها الحالة النفسية التي أحدثتها حركة التصحيح في شهر أكتوبر، إذ جرت العادة بعدها أن يتذبذب الأداء بين السالب والموجب، ولكن بمحصلة نهائية سلبية. ثانيها نتائج الانتخابات الفصلية الأميركية وآثارها المحتملة في أوضاع مثل استمرار تصاعد أو خفوت الحرب التجارية، ومثل تصاعد أو خفوت المواجهة الأميركية مع إيران. وأخيراً، بدء العقوبات الأميركية بمحاصرة صادرات النفط الإيرانية وآثارها على سوق النفط، فالمرجح أن تؤدي إلى بقاء أسعار النفط مرتفعة حول الـ80 دولاراً لخام برنت بسبب نقص محتمل في المعروض. ذلك قد يعني أن احتمالات الأداء السالب لمعظم الأسواق أكبر من احتمالات تحقيق أداء موجب، وربما تخالف بعض أسواق الخليج ذلك الاتجاه بسبب بقاء أسعار النفط مرتفعة.
وأكدت مصادر استثمارية أن شهر أكتوبر الماضي يستحق بامتياز لقب «أسوأ شهر» للأسواق المالية هذه السنة. وتضيف: «هناك خوف من تباطؤ نمو الاقتصاد العالمي بنتيجة تشديد السياسات النقدية الأميركية، بالإضافة إلى المخاوف الناتجة عن شبح الحروب التجارية بين أكبر اقتصادين في العالم، الأميركي والصيني. وفي أوروبا تقلق الأسواق من أزمة الديون الإيطالية ورفض المفوضية الأوروبية للميزانية الإيطالية المتوسعة في الإنفاق رغم العجز الخطر فيها، ومن سيناريو الخروج الصعب لبريطانيا من الاتحاد الأوروبي».
إلى ذلك، يضيف المحللون أن الأحداث الآنفة الذكر بدأت تؤثر في أرباح الشركات، حيث بدأت الأسواق في إعادة النظر في توقعات الأرباح السابقة والاتجاه لخفضها، مثل خفض توقعات نمو أرباح شركات مؤشر «ستوكس 600» الأوروبي من 9.5 في المائة إلى 6.3 في المائة. والشيء نفسه يلاحظه المحللون في السوق الأميركية، علما بأن نتائج الشركات الأميركية هذه السنة متأثرة إيجاباً بالخفض الضريبي الذي أجرته إدارة الرئيس دونالد ترمب نهاية السنة الماضية، لكن توقعات 2019 تشير إلى تراجع مفاعيل ذلك الأثر الإيجابي، وبالتالي لن تسجل الأرباح إلا نمواً بنسبة 8.5 في المائة بحسب معظم المحللين.
وهناك أيضا تفسير آخر للتصحيح الذي حصل في أكتوبر الماضي، وهو أن أسعار الأسهم كانت بأعلى من قيمها العادلة، لا سيما في الولايات المتحدة الأميركية، وذلك باستخدام مكرر الربحية، أي سعر السهم مقسوماً على الأرباح، مع الإشارة إلى أن مديري الاستثمار يرون أن ذلك يبرره النمو الذي يسجله الاقتصاد الأميركي مقارنة مع نمو بطيء للاقتصادين الأوروبي والصيني. بالإضافة إلى أن أسعار أسهم قطاع التكنولوجيا والإنترنت وتقنية المعلومات تستمر في إشاعة التفاؤل بشرائها بين المتداولين، لأن هذا القطاع تحول إلى محرك أساسي، ليس في الولايات المتحدة فقط بل في أرجاء العالم بالنظر إلى إبداعاته المتواصلة وتوسعه المستمر في مختلف مناحي الحياة العامة والخاصة.
مع ذلك يرى المحللون أن هناك انتقائية في الشراء حاليا، لأن صعود حالات عدم اليقين يجعل الشراء الكثيف خطراً، وبالتالي بات التركيز على شركات معينة لها موقع تنافسي قويا في الأسواق يمكنها المحافظة عليه حتى في أسوأ الأحوال، وبين تلك الشركات تأتي تلك الناشطة في العالم الرقمي بطبيعة الحال، بالإضافة إلى شركات إنتاج وتسويق المنتجات الاستهلاكية وشركات الأغذية والصحة. لكن اللافت، برأي المحللين، أن أسهم الشركات المنتجة للسلع والخدمات الفاخرة تظهر بين القطاعات المستمرة في أدائها الجيد رغم كل المخاطر المذكورة أعلاه.


«المركزي الأردني» يرفع الفائدة 25 نقطة أساس لتعزيز جاذبية الدينار

مبنى البنك المركزي الأردني (من موقع البنك)
TT

«المركزي الأردني» يرفع الفائدة 25 نقطة أساس لتعزيز جاذبية الدينار

مبنى البنك المركزي الأردني (من موقع البنك)

رفع البنك المركزي الأردني أسعار الفائدة على جميع أدوات السياسة النقدية بمقدار 25 نقطة أساس، بدءاً من يوم الاثنين 21 سبتمبر (أيلول)، في خطوة قال إنها تستهدف الحفاظ على الاستقرار النقدي وتعزيز جاذبية الدينار الأردني.

وقال البنك المركزي، في بيان الأحد، إن القرار اتخذته لجنة عمليات السوق المفتوحة خلال اجتماعها السادس لعام 2026، في ضوء مراجعة التطورات الاقتصادية والنقدية والمالية محلياً وإقليمياً ودولياً، إلى جانب توجهات البنوك المركزية والضغوط التضخمية المتزايدة.

وأوضح أن رفع الفائدة يأتي أيضاً لمواءمة أسعار الفائدة المحلية مع الاتجاهات السائدة في الأسواق المالية الإقليمية والدولية، بما يعزز تنافسية الموجودات المقوَّمة بالدينار.

وارتفع معدل التضخم في الأردن إلى 2.20 في المائة خلال الأشهر الثمانية الأولى من العام الحالي، مقارنة مع 1.86 في المائة خلال الفترة نفسها من عام 2025، وفق بيانات البنك المركزي.

في المقابل، أظهرت المؤشرات الاقتصادية تحسناً في عدد من القطاعات؛ إذ نما الدخل السياحي 2.9 في المائة خلال الأشهر الثمانية الأولى من 2026، ليبلغ نحو 5.6 مليار دولار. وتسارع أداء القطاع خلال الأشهر الثلاثة الأخيرة، التي بلغ متوسط نمو الدخل السياحي خلالها نحو 17 في المائة.

كما ارتفعت حوالات العاملين الأردنيين في الخارج 14.1 في المائة، خلال الأشهر السبعة الأولى من العام، لتصل إلى نحو 3 مليارات دولار، بينما زادت الصادرات الوطنية 7.2 في المائة إلى 6.6 مليار دولار خلال الفترة نفسها.

وأكد البنك المركزي مواصلة متابعة التطورات الاقتصادية والنقدية، وتقييم انعكاساتها على الاقتصاد الوطني، واتخاذ الإجراءات اللازمة للحفاظ على الاستقرار النقدي والمالي، وتعزيز قدرة الاقتصاد الوطني على مواجهة التطورات الخارجية.


«توريد» تفتح بوابة السيولة لسلاسل الإمداد السعودية

مبنى صندوق الاستثمارات العامة في مركز الملك عبد الله المالي (الصندوق)
TT

«توريد» تفتح بوابة السيولة لسلاسل الإمداد السعودية

مبنى صندوق الاستثمارات العامة في مركز الملك عبد الله المالي (الصندوق)

يتجه صندوق الاستثمارات العامة إلى توسيع أدوات تمكين القطاع الخاص في السعودية، من الاستثمار المباشر إلى معالجة إحدى الحلقات الأكثر حساسية في دورة الأعمال، وهي توفير السيولة للموردين وتمويل رأس المال العامل، مع إطلاق شركة «توريد للحلول التمويلية» المتخصصة في تمويل سلاسل الإمداد.

وتقدم «توريد» خدماتها عبر منصة رقمية تربط المشترين والموردين والجهات التمويلية، وتتيح منتجات من بينها السداد المبكر للمستحقات القائمة على فواتير معتمدة، بما يمنح الموردين إمكانية الحصول على السيولة قبل موعد تحصيل مستحقاتهم، بدلاً من انتظار دورة السداد كاملة.

وحصلت الشركة على تصريح من البنك المركزي السعودي «ساما» لبدء اختبار عملياتها ضمن البيئة التجريبية التشريعية، في خطوة تضع نموذج تمويل سلاسل الإمداد الرقمي أمام الاختبار الفعلي في السوق السعودية.

وتكتسب هذه الآلية أهمية خاصة للشركات الصغيرة والمتوسطة التي يمكن أن تواجه فجوة بين تنفيذ الطلبات أو توريد المنتجات وبين تحصيل مستحقاتها من الشركات الأكبر. ويسمح تمويل الفواتير المعتمدة بتحويل جزء من هذه المستحقات إلى سيولة متاحة للنشاط، مما يساعد الشركات على تمويل مشترياتها ورواتبها والتزاماتها والتوسع في أعمالها.

حلقة بين الشركات والبنوك

وقال مدير قطاع المؤسسات المالية في الإدارة العامة للاستثمارات في الشرق الأوسط وشمال أفريقيا لدى صندوق الاستثمارات العامة، سلطان آل الشيخ، إن «توريد» ستسهم في تعزيز سلاسل الإمداد المحلية وزيادة مرونتها من خلال تحسين قدرة الشركات على الوصول إلى التمويل وإدارة السيولة النقدية، بما يتيح للقطاع الخاص المحلي العمل بكفاءة ومرونة أكبر.

ويتمثل أحد العناصر الرئيسية في نموذج «توريد» في إتاحة وصول البنوك المحلية المسجَّلة على المنصة إلى الموردين المسجلين، بما ينشئ قناة رقمية تجمع بين الفواتير والموردين والجهات التمويلية، بدلاً من اعتماد الشركات على ترتيبات تمويل منفصلة للحصول على السيولة اللازمة.

ويرى حسن آل هليل، الخبير اللوجستي، أن إطلاق منصة متخصصة في تمويل سلاسل الإمداد يمكن أن يسد فجوة مهمة في المنظومة، خصوصاً أن كفاءة سلاسل الإمداد لا تعتمد فقط على حركة السلع والخدمات، وإنما كذلك على قدرة أطرافها على الحفاظ على تدفقات نقدية مستقرة.

وأوضح آل هليل أن أهمية إطلاق «توريد» تتجاوز الجانب التمويلي، إذ أصبحت السيولة أحد العناصر الأساسية لاستمرارية سلاسل الإمداد وكفاءتها. فالمورد الذي يمتلك سيولة كافية يكون أكثر قدرة على شراء المواد الخام، والحفاظ على مستويات المخزون، وتأكيد الطلبات، وتنفيذ عمليات الإنتاج والشحن في مواعيدها.

وأضاف أن أهمية توفير السيولة في الوقت المناسب تتزايد بالنسبة إلى المنشآت الصغيرة والمتوسطة، التي قد تواجه فجوة زمنية بين تنفيذ طلبات العملاء وتحصيل مستحقاتها. ومن شأن تسريع حصولها على السيولة أن يساعدها على مواصلة التوريد من دون الاضطرار إلى تقليص المخزون أو تأجيل المشتريات أو تأخير تسليم الطلبات.

وأشار إلى أن تقليص هذه الفجوة النقدية يسهم، من المنظور اللوجستي، في الحد من احتمالات تعطل إحدى حلقات سلسلة الإمداد. كما يمكن للمنصة الرقمية أن تعزز سرعة وشفافية التعامل بين المشترين والموردين والجهات التمويلية، بما يتيح اتخاذ قرارات أسرع بشأن الطلبات والمخزون والتوريد.

ورأى أن القيمة الأهم لـ«توريد» تتمثل في تعزيز مرونة سلاسل الإمداد المحلية؛ فكلما تمكن المورد من الحصول على السيولة في الوقت المناسب، زادت قدرته على الاستجابة لتغيرات الطلب، والحفاظ على استمرارية التوريد، والتعامل مع اضطرابات الشحن أو ارتفاع تكاليف النقل، من دون أن تنتقل آثار هذه الضغوط سريعاً إلى العميل النهائي.

وخلص آل هليل إلى أن تمويل سلاسل الإمداد لا ينبغي النظر إليه كأداة مالية فحسب، بل كأحد الأدوات الداعمة لاستقرار تدفق السلع والخدمات داخل الاقتصاد، قائلاً: «من الناحية اللوجستية، السيولة ليست مسألة مالية فقط؛ إنها وقود سلسلة الإمداد».

ولا يقتصر أثر تمويل سلاسل الإمداد على توفير السيولة للشركات، إذ يمكن لتسريع دورة المدفوعات أن يرفع قدرة الموردين على الاستمرار في تلبية الطلبات، ويقلل الضغوط التي قد تنشأ عندما تتسع الفجوة الزمنية بين شراء المدخلات وتحقيق الإيرادات.

وتصبح هذه المسألة أكثر أهمية مع اتساع سلاسل التوريد المرتبطة بالمشروعات والشركات الكبرى، إذ يمكن لمشكلة سيولة لدى مورد واحد أن تنتقل إلى حلقات أخرى من السلسلة. ومن هنا يأتي تمويل المستحقات والفواتير كأداة مالية يمكن أن تدعم استمرارية العمليات، إلى جانب دوره في تمويل النمو.

ميناء الملك عبد العزيز في الدمام (موانئ)

3 بنوك وشركتان

وباشرت «توريد» أنشطتها وأبرمت اتفاقيات ملزمة مع عدد من البنوك والشركات في السعودية، من بينها بنك الخليج الدولي - السعودية، والبنك الأهلي السعودي، والبنك السعودي الفرنسي، إضافة إلى مجموعة «روشن» و«نسما وشركاهم».

وتوفر هذه الاتفاقيات قاعدة أولية لنموذج المنصة، إذ تجمع بين الشركات المشترية التي لديها مستحقات على الموردين، والموردين الباحثين عن السيولة، والبنوك القادرة على تقديم التمويل.

ويأتي إطلاق «توريد» ضمن استراتيجية صندوق الاستثمارات العامة للفترة 2026 - 2030، التي تضع الخدمات المالية ضمن الممكنات الاستراتيجية للمنظومات الاقتصادية الست التي أعلن عنها الصندوق.

كما ينسجم المشروع مع توجه الصندوق نحو زيادة مشاركة القطاع الخاص في مشروعاته وشركات محفظته، ورفع مساهمة الشركات المحلية في الاقتصاد، مع استخدام التقنيات الرقمية لتطوير الخدمات المالية ورقمنة التجارة.

من تمويل الشركات إلى تمويل السلسلة

ويمثل تمويل سلاسل الإمداد مساراً مختلفاً عن التمويل التقليدي للشركات، إذ يستند في جانب منه إلى معاملات تجارية قائمة وفواتير معتمدة، بدلاً من الاعتماد حصراً على الوضع المالي للمورد وقدرته الائتمانية المنفردة.

وتكمن أهمية هذا النموذج في أنه ينقل التركيز من تمويل شركة بعينها إلى تمويل التدفقات النقدية التي تتحرك عبر سلسلة كاملة من الشركات. وكلما أصبحت هذه التدفقات أكثر سرعة وانتظاماً، زادت قدرة الموردين على تلبية الطلب والاستثمار في توسيع أعمالهم.

وبالنسبة للسوق السعودية، يأتي إطلاق «توريد» في وقت تتوسُّع فيه سلاسل الإمداد المحلية مع نمو المشروعات والشركات والمحتوى المحلي، مما يجعل توفير أدوات تمويل مرنة للموردين جزءاً من البنية الداعمة لهذا التوسع.


مبادرة «استرداد» تتيح للمنشآت الصغيرة والمتوسطة استعادة 10 رسوم حكومية

المركز المالي في الرياض (كافد)
TT

مبادرة «استرداد» تتيح للمنشآت الصغيرة والمتوسطة استعادة 10 رسوم حكومية

المركز المالي في الرياض (كافد)

دعت وزارة الصناعة والثروة المعدنية المنشآت الصغيرة والمتوسطة في القطاعَين الصناعي والتعديني إلى التحقُّق من أهليتها للاستفادة من مبادرة «استرداد»، التي تتيح للمنشآت المؤهلة استعادة 10 رسوم حكومية مرتبطة بتأسيس وممارسة الأعمال، بهدف تخفيف الأعباء المالية ودعم استدامة الأنشطة الاقتصادية ونموها.

وأوضحت «منشآت» أن المبادرة تشمل استرداد رسوم الرخص البلدية لممارسة النشاط، ونشر عقد تأسيس الشركة لمرة واحدة، وإصدار وتجديد السجل التجاري، و80 في المائة من رسوم المقابل المالي للعامل الأجنبي، واشتراك الغرفة التجارية وتجديده، وتحويل المؤسسة إلى شركة، وتسجيل علامة تجارية واحدة، واشتراك البريد السعودي، وتسجيل براءة اختراع، وإصدار وتجديد تراخيص الأنشطة الاقتصادية.

وتستهدف المبادرة، في نسختها الثانية، دعم المنشآت متناهية الصغر والصغيرة والمتوسطة، عبر استرداد الرسوم الحكومية المدفوعة، وفق شروط ومعايير محددة، بما يعزِّز كفاءة التشغيل واستمرارية الأنشطة، ويمكّن رواد الأعمال من التوسع ودخول أسواق جديدة.

كما تركّز على تخفيف الأعباء المالية عن المنشآت الناشئة، وتسهيل بدء أعمالها، وتعزيز فرص استمراريتها، ورفع مساهمتها في الناتج المحلي الإجمالي.