

بنوك الخليج تسحب البساط من المصارف الغربية في سوق القروض بالمنطقة

تقدم شروطا أفضل وأكثر تنافسية
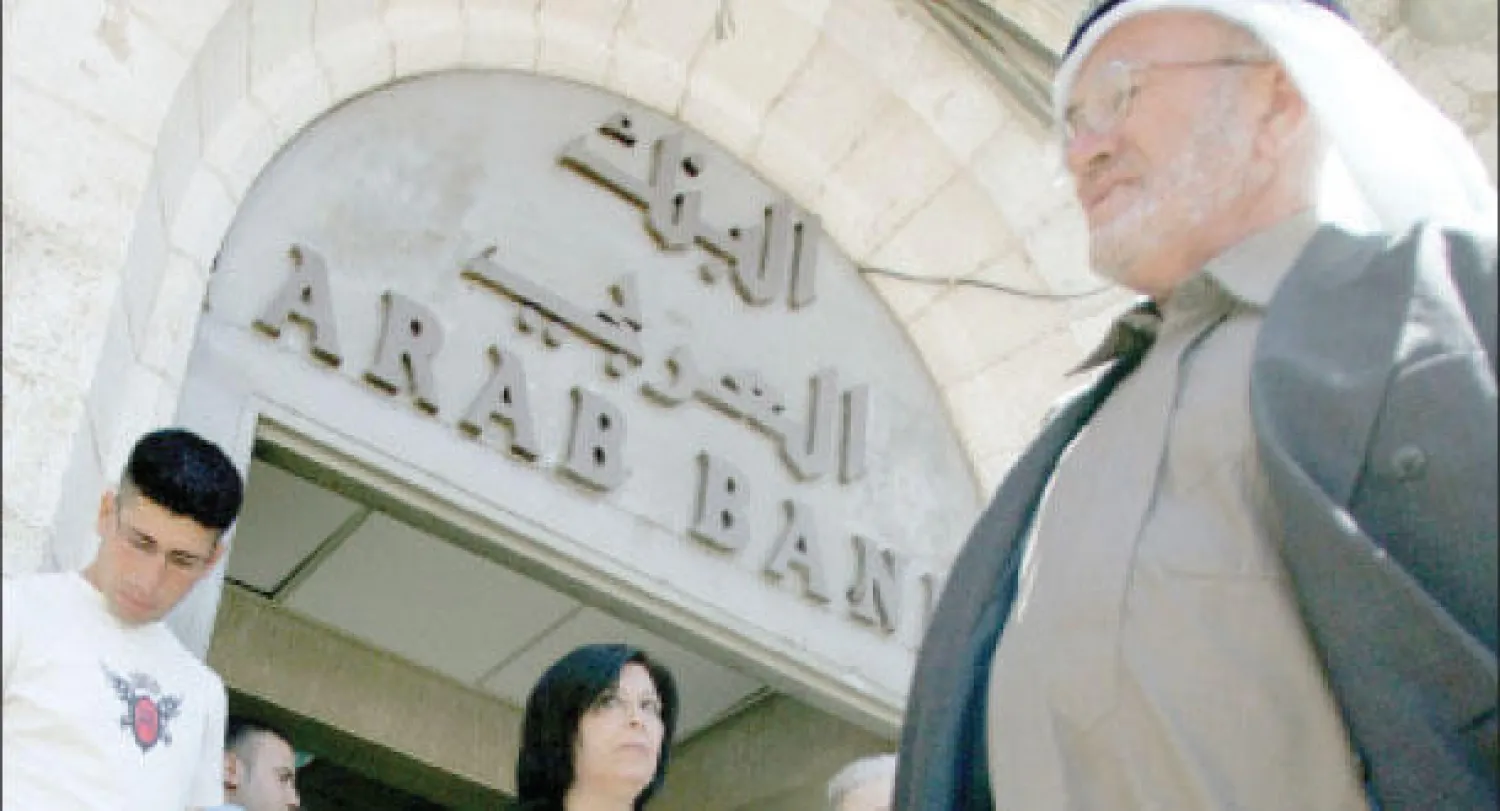
أحد فروع «البنك العربي» («الشرق الأوسط»)

TT

بنوك الخليج تسحب البساط من المصارف الغربية في سوق القروض بالمنطقة

أحد فروع «البنك العربي» («الشرق الأوسط»)

تستحوذ البنوك الخليجية التي تتمتع بوفرة في السيولة على حصة متنامية في سوق القروض بالمنطقة مع قيامها بخفض الرسوم وتخفيف الشروط لتسحب البساط من تحت أقدام بعض البنوك الأجنبية التي هيمنت يوما على الإقراض.
وبحسب تقرير لرويترز هذا التغير يبرز الضعف الذي أصاب البنوك الأوروبية والأميركية عقب الأزمة المالية العالمية في ظل ما تواجهه من إجراءات لخفض التكاليف وضغوط تنظيمية في أسواقها المحلية بما يحول دون سعيها بقوة للفوز بأعمال في الخليج.
لكنه يرجع أيضا إلى تغير في بيئة عمل البنوك الخليجية. فبدعم من أسعار النفط المرتفعة والنمو الاقتصادي السريع في المنطقة تمكنت تلك البنوك من إصلاح ميزانياتها بعد الأزمة وكثير منها قلص مخصصاته للقروض المتعثرة وهو ما تمخض عن سيولة وفيرة.
وتسارع البنوك الخليجية حاليا إلى إدارة هذه السيولة واستغلالها عن طريق الإقراض ولو بشروط ميسرة للغاية لم تكن لتفكر فيها قبل عام واحد.
وبحسب رويترز قال بيناك مايترا رئيس المديرون الماليين لدى شركة مشاريع الكويت القابضة (كيبكو) «الوقت مناسب حقا للمقترضين الذين يتمتعون بجدارة ائتمانية جيدة في الشرائح المتوسطة والصغيرة من السوق كي يفاتحوا البنوك المحلية».
وأضاف «البنوك المحلية متحمسة للإقراض اليوم أكثر من أي وقت في السنوات الخمس الماضية. فهي تقدم شروطا أفضل ولديها رغبة أكبر مما مضى(للإقراض) لآجال أطول».
ويمكن رؤية هذا التغير في جداول تومسون رويترز لتصنيف القروض الخليجية المشتركة. ففي عام 2011 كانت القائمة المؤلفة من أكبر 25 بنكا مرتبا للقروض المشتركة تضم 20 بنكا أجنبيا.
لكن في النصف الأول من العام الحالي لم تضم القائمة سوى ثمانية بنوك من خارج المنطقة. وتراجع إتش.إس.بي.سي الذي تصدر القائمة في النصف الأول من 2013 إلى المركز الثالث وحل محله بنك سامبا السعودي في الصدارة. ونزل ستاندرد تشارترد إلى المركز الحادي والعشرين من المركز الرابع.
وقال بنك الخليج الأول في أبوظبي الذي قفز إلى المركز الثاني من المركز الثالث والعشرين إن صعوده جاء نتيجة تبنيه نهجا أكثر جاذبية بكثير تجاه السوق.
وقال ستيف بيري رئيس قسم تنظيم الديون والقروض المشتركة في البنك «انصب تغير استراتيجية بنك الخليج الأول منذ شهر يوليو (تموز) من العام الماضي على زيادة المنتجات المعروضة ومن ثم توفير مزيد من الحلول المناسبة لتلبية متطلبات عملائه الأساسيين».
ويظهر تنامي رغبة البنوك الخليجية في الإقراض في حقيقة أنه حتى مع زيادة إجمالي حجم الإقراض في المنطقة خلال السنة الأخيرة فقد تراجع حجم القروض المشتركة بالفعل نظرا لأن البنوك تبرم مزيدا من الصفقات الثنائية الكبيرة بدلا من المشاركة في القروض مع بنوك أخرى.
ففي السعودية على سبيل المثال أظهرت بيانات البنك المركزي أن حجم الإقراض المصرفي للقطاع الخاص قفز 12 في المائة مقارنة بمستواه قبل عام ليصل إلى ما يعادل 319 مليار دولار في مايو (أيار). وفي الإمارات العربية المتحدة زاد إجمالي الإقراض 3.‏8 في المائة إلى 357 مليار دولار.
لكن بيانات تومسون رويترز إل.بي.سي تشير إلى أن القروض المشتركة الجديدة في الشرق الأوسط تراجعت 45 في المائة عن مستواها قبل عام إلى 5.‏17 مليار دولار في الأشهر الستة الأولى من 2014.
وربما يظهر هذا الاتجاه أيضا في الشروط الأكثر جاذبية التي تقدمها البنوك للمقترضين. وتشير بيانات تومسون رويترز إل.بي.سي إلى أن متوسط آجال استحقاق القروض المشتركة الخليجية منذ بداية العام بلغ 27.‏6 سنة ارتفاعا من 77.‏5 سنة قبل عام.
وقال مصدر مطلع إن بورصة دبي الشركة القابضة لبورصات الإمارة استطاعت الحصول على قرض قيمته 500 مليون دولار لأجل ثلاث سنوات من بنك دبي الإسلامي الشهر الماضي بفائدة 90 نقطة أساس فوق سعر الفائدة بين بنوك لندن (ليبور).
كان هذا السعر منخفضا للغاية وبخاصة لشركة بدت على شفا العجز عن السداد قبل خمس سنوات. وبعض البنوك الخليجية على استعداد لخفض رسومها بنسبة كبيرة لجذب المقترضين. وأظهرت بيانات تومسون رويترز أن إجمالي رسوم القروض المشتركة في الشرق الأوسط انخفض إلى 2.‏101 مليون دولار في النصف الأول من 2014 مقارنة مع 3.‏216 مليون دولار قبل عام. وكان هذا الانخفاض البالغة نسبته 53 في المائة أكبر من التراجع في حجم الإقراض.
ونتج عن ذلك أن البنوك الأوروبية التي يعود بعضها الآن إلى منطقة الخليج كمؤسسات إقراض بعد تخارجها من أنشطة الأسواق الناشئة قبل عامين تجد هذا المناخ أقل ربحية.
وقال سيمون ميلدروم مدير القروض المشتركة الإقليمية في رويال بنك أوف سكوتلند «لا شك أن زيادة المتطلبات التنظيمية والرأسمالية زادت تكاليف الإقراض لمعظم البنوك الأجنبية وهو ما جعل بعض الفرص غير جذابة من الناحية الاقتصادية».
ومن الآثار التي نجمت عن تحمس البنوك الخليجية للإقراض تراجع إصدار سندات الشركات في المنطقة. فلم يعد لدى الشركات حافز يذكر لخوض الإجراءات المعقدة لإصدار السندات في حين أن بإمكانها الحصول بسهولة على قرض من البنوك المحلية.
وجرت العادة أن تجمع الشركات في الولايات المتحدة نحو 80 في المائة من ديونها عبر السندات و20 في المائة عبر القروض. وفي أوروبا بلغت هذه النسبة نحو 30 في المائة للسندات و70 في المائة للقروض.
أما في الخليج فيعتقد أن كفة الميزان تميل ناحية القروض نظرا لتأخر سوق السندات بالمنطقة نسبيا ويبدو أن إقبال البنوك الخليجية على الإقراض زاد من ترجيح هذه الكفة على مدى السنة الأخيرة.
وقال مايترا من شركة مشاريع الكويت «تستطيع البنوك إعداد صفقات تناسب الاحتياجات التجارية للمقترض بشكل أكبر بكثير من سوق السندات. هذه أداة تنافسية حقيقية يمكن للبنوك استخدامها. ولا يقل أهمية عن ذلك أن المقترضين يتمتعون بمرونة أكبر في السداد بسوق القروض مقارنة مع سوق السندات».
وتشير بيانات تومسون رويترز وفريمان للخدمات الاستشارية إلى تراجع إصدار السندات في الشروق الأوسط 16 في المائة مقارنة به قبل عام إلى ما يعادل 22 مليار دولار في النصف الأول من 2014.
وفي الشهر الماضي وقعت موانئ دبي العالمية إحدى كبرى شركات تشغيل الموانئ في العالم اتفاقا للحصول على قرض بثلاثة مليارات دولار لأجل خمس سنوات لإعادة تمويل ديونها بفائدة أقل. ولو كان الحال غير الحال لربما لجأت إلى إصدار سندات.
لكن يبقى سؤال إلى متى يستمر هذا الاتجاه.. ربما تكون نسب القروض إلى الودائع في البنوك الخليجية أحد المعوقات التي قد تعرقل إقراض هذه البنوك. لكن هذه النسب ما زالت تبدو بعيدة عن المستويات التي قد تحد من إقراضها.
فعلى سبيل المثال بلغت نسبة إجمالي قروض البنوك السعودية للقطاع الخاص والحكومة إلى إجمالي ودائعها 86.‏0 في مايو (أيار) بما يقل عن مستواها في 2009 الذي بلغ 89ر0. ووصلت نسبة قروض البنوك الإماراتية إلى ودائعها 98.‏0 في أبريل (نيسان) انخفاضا من 07.‏1 في نهاية 2011.
أحد العوامل الأخرى يتمثل في القواعد التنظيمية. فعلى مدى العامين الماضيين أخذت الجهات التنظيمية السعودية تضغط على البنوك لتجنيب مخصصات كبيرة للقروض المتعثرة للحد من المخاطر في النظام المصرفي. وفي العام الماضي فرضت الإمارات سقفا للإقراض المصرفي للكيانات شبه الحكومية والحكومات المحلية.
ومن شأن معايير بازل - 3 المصرفية الجديدة المقرر تطبيقها في أنحاء العالم خلال السنوات القليلة المقبلة أن تلزم البنوك بتخصيص مزيد من السيولة كرؤوس أموال.
وفي النهاية من المرجح أن تحد هذه العوامل من حجم الأموال التي تستطيع البنوك الخليجية إقراضها ومن ثم تشجع الشركات على إصدار مزيد من السندات.


«وول ستريت» تتراجع وسط مخاوف من عوائد استثمارات الذكاء الاصطناعي

لافتات عند تقاطع شارعي برود وول ستريت بالقرب من أعلام أميركية ترفرف أمام بورصة نيويورك (أ.ب)
TT

«وول ستريت» تتراجع وسط مخاوف من عوائد استثمارات الذكاء الاصطناعي

لافتات عند تقاطع شارعي برود وول ستريت بالقرب من أعلام أميركية ترفرف أمام بورصة نيويورك (أ.ب)

واصلت الأسهم الأميركية تراجعها في مستهل تعاملات الجمعة، مع تصاعد المخاوف من أن الاستثمارات الضخمة في البنية التحتية للذكاء الاصطناعي قد لا تحقق العوائد المرجوة، في ظل تنامي القلق بشأن كلفة التوسع في مراكز البيانات وسبل تمويله.

وتجدّدت الضغوط على أسهم التكنولوجيا عقب إعلان النتائج المالية لشركة «ميتا»، التي أثارت مخاوف من لجوء شركات التكنولوجيا الكبرى إلى إصدار أسهم جديدة لتأمين التمويل اللازم لمواصلة الإنفاق المتزايد على الذكاء الاصطناعي.

وتراجعت المؤشرات الأميركية الرئيسية الثلاثة في مستهل التداولات، وإن سجل مؤشر «ناسداك» أداءً أفضل نسبياً من المؤشرين الآخرين، في تحول عن نمط التداول الذي ساد الجلسات الأخيرة.

وبعد نحو عشر دقائق من بدء التداول، انخفض مؤشر «داو جونز» الصناعي بنسبة 1 في المائة إلى 52.322.22 نقطة، فيما تراجع مؤشر «ستاندرد آند بورز 500» بنسبة 0.5 في المائة إلى 7.625.19 نقطة. وهبط مؤشر «ناسداك» المجمع، الذي تطغى عليه أسهم شركات التكنولوجيا، بنسبة 0.4 في المائة إلى 25.915.39 نقطة.

وعلى صعيد الأسهم، تراجعت أسهم شركات تكنولوجية كبرى، من بينها «ميتا» و«أمازون»، في حين سجلت أسهم بعض شركات أشباه الموصلات، مثل «ميكرون»، و«إيه إم دي»، مكاسب.

وقال ديفيد موريسون، كبير محللي الأسواق لدى شركة «تريد نيشن»، في مذكرة، إن الأسواق قد تتجه إلى التعامل بقدر أكبر من الانتقائية مع الأسهم المرتبطة بالذكاء الاصطناعي، بدلاً من تحركها بصورة جماعية في الاتجاه نفسه.

وأوضح أن أسهم الشركات المرتبطة بالذكاء الاصطناعي اعتادت التحرك في اتجاهات متشابهة، صعوداً أو هبوطاً، وإن كان الصعود هو الاتجاه الغالب. لكنه أشار إلى أن تجدد التركيز على مصادر تمويل التوسع في البنية التحتية للذكاء الاصطناعي قد يدفع المستثمرين إلى التمييز بصورة أوضح بين الشركات، استناداً إلى قدرتها على تمويل استثماراتها وتحقيق عوائد منها.

وأضاف موريسون أن الشركات ليست متشابهة، وأن موجة الاستثمار في الذكاء الاصطناعي ستفرز رابحين وخاسرين، أياً يكن المسار الذي ستتخذه السوق.


الصين تحث شركات النفط والغاز المحلية على زيادة الإنتاج والإمدادات

صهاريج تخزين النفط في شنغهاي (رويترز)
TT

الصين تحث شركات النفط والغاز المحلية على زيادة الإنتاج والإمدادات

صهاريج تخزين النفط في شنغهاي (رويترز)

كشفت الإدارة الوطنية للطاقة في الصين عبر موقعها الإلكتروني، الجمعة، عن عقد اجتماع مع ممثلي شركات النفط والغاز الطبيعي العاملة في البلاد يوم الخميس الماضي، حيث طالبتها الإدارة ببذل أقصى جهد ممكن لزيادة إنتاجها وإمداداتها للسوق المحلية، في ظلِّ الموقف الدولي الحاد والمُعقَّد بالنسبة لإمدادات الطاقة.

ونقلت وكالة «بلومبرغ» للأنباء عن بيان الإدارة القول، إن ممثلي كثير من الشركات منها «سينوبك» و«كنووك» المملوكتان للدولة حضروا الاجتماع الذي شهد مناقشة خطط الشركات لزيادة إنتاجها واحتياطاتها من النفط والغاز الطبيعي.

تأتي تحركات الحكومة الصينية في الوقت الذي يستمر فيه اضطراب إمدادات الطاقة العالمية بسبب الحرب بين الولايات المتحدة وإيران المستمرة منذ 28 فبراير (شباط) الماضي، والتي أدت إلى إغلاق مضيق «هرمز» على الخليج بدرجة كبيرة، وهو المضيق الذي كانت تمرُّ عبره، قبل اندلاع الحرب، نحو خُمس إمدادات الطاقة العالمية، كان يتجه معظمها إلى الأسواق الآسيوية، ومنها السوق الصينية.

وتُعدُّ الصين أكبر دولة مستوردة للنفط في العالم حالياً.


تباطؤ طفيف للنشاط الاقتصادي الأميركي في أكتوبر وسط تصاعد الضغوط التضخمية

يعمل موظفون في أحد المصانع بمدينة لوس أنجليس في كاليفورنيا (رويترز)
TT

تباطؤ طفيف للنشاط الاقتصادي الأميركي في أكتوبر وسط تصاعد الضغوط التضخمية

يعمل موظفون في أحد المصانع بمدينة لوس أنجليس في كاليفورنيا (رويترز)

تباطأ النشاط الاقتصادي في الولايات المتحدة بشكل طفيف خلال أكتوبر (تشرين الأول)، رغم استمرار قوة الطلب التي أتاحت للشركات رفع أسعار السلع والخدمات، في مؤشر على احتمال تفاقم التضخم واستمراره عند مستويات مرتفعة خلال الأشهر المقبلة.

وأعلنت مؤسسة «ستاندرد آند بورز غلوبال»، الجمعة، أن القراءة الأولية لمؤشر مديري المشتريات المركب للإنتاج في الولايات المتحدة، الذي يقيس أداء قطاعَي الصناعة والخدمات، تراجعت إلى 57.6 نقطة في أكتوبر، من 58.4 نقطة في سبتمبر (أيلول)، حين سجلت أعلى مستوى في خمس سنوات. وتشير القراءة التي تتجاوز 50 نقطة إلى نمو نشاط القطاع الخاص.

وعوّض تحسّن أداء القطاع الصناعي تراجعاً طفيفاً في قطاع الخدمات الذي يمثّل الجزء الأكبر من النشاط الاقتصادي الأميركي.

وأظهرت نتائج المسح أن الاقتصاد الأميركي بدأ الربع الرابع من العام على أساس متين، بعد أداء يُتوقع أن يكون قوياً خلال الربع الثالث، الممتد من يوليو (تموز) إلى سبتمبر. ويتوقع اقتصاديون أن يُظهر التقدير الأولي للناتج المحلي الإجمالي، الذي ستصدره الحكومة الأسبوع المقبل، نمواً بنحو 3 في المائة على أساس سنوي خلال الربع الثالث، مدفوعاً أساساً بإنفاق المستهلكين واستثمارات الشركات في الذكاء الاصطناعي.

ولم يُظهر الاقتصاد الأميركي حتى الآن مؤشرات واضحة على تضرّره بشدة من صدمة أسعار النفط الناجمة عن الحرب الأميركية-الإسرائيلية على إيران. وأسهمت المدخرات، واستردادات الضرائب السخية خلال الربيع، والمبالغ المستردة من الرسوم الجمركية، والأداء القوي لسوق الأسهم، وأرباح الشركات، في توفير هامش دعم للنشاط الاقتصادي.

غير أن اقتصاديين حذّروا من أن التداعيات التضخمية للصراع المطول في الشرق الأوسط قد تؤدي إلى تباطؤ إنفاق المستهلكين خلال الربع الحالي.

وفي المقابل، ارتفع مؤشر الطلبات الجديدة التي تلقتها الشركات إلى 58.2 نقطة في أكتوبر، من 58.1 نقطة في سبتمبر، مسجلاً أعلى مستوى منذ مارس (آذار) 2022. وجاءت الزيادة مدفوعة بشكل أساسي بقطاع الخدمات، في ظل ارتفاع الطلب المحلي، الذي تعزّز جزئياً بفعل بناء المخزونات تحسباً لاضطرابات محتملة، إلى جانب نمو الصادرات.

الأسعار تسجّل أعلى مستوى منذ أغسطس 2022

وعلى صعيد الأسعار، ارتفع مؤشر أسعار الإنتاج إلى 59.8 نقطة في أكتوبر، من 58.4 نقطة في سبتمبر، مسجلاً أعلى قراءة منذ أغسطس (آب) 2022، مع زيادة الشركات أسعار السلع والخدمات في قطاعي الصناعة والخدمات.

وتزامن ذلك مع تدهور إضافي في أداء الموردين في تسليم مستلزمات الإنتاج إلى المصانع، إذ انخفض مؤشر أوقات تسليم الموردين إلى 38.1 نقطة، من 40.9 نقطة في سبتمبر، مسجلاً أدنى مستوى له منذ أكثر من أربع سنوات. وتشير القراءة المتراجعة إلى إطالة فترات التسليم وتزايد الاختناقات في سلاسل الإمداد.

وقال كبير الاقتصاديين المعنيين بالأعمال في «ستاندرد آند بورز غلوبال ماركت إنتليجنس»، كريس ويليامسون، إن ضغوط التكاليف لا تزال مصدر قلق رئيسياً، مضيفاً أن اختناقات سلاسل الإمداد تفاقمت، في وقت تتزايد فيه الطلبات المتراكمة، ما يمنح الشركات قدرة أكبر على تمرير التكاليف المرتفعة إلى المستهلكين.

وكانت أسعار المستهلكين والمنتجين قد سجلت زيادات قوية في سبتمبر، وفق بيانات حكومية صدرت خلال الشهر الحالي، ما أثار مخاوف من اتساع نطاق التضخم في مختلف قطاعات الاقتصاد.

وفي سبتمبر، رفع مجلس «الاحتياطي الفيدرالي» سعر الفائدة القياسي لليلة واحدة بمقدار 25 نقطة أساس، إلى نطاق يتراوح بين 3.75 و4 في المائة.

ويتوقع اقتصاديون أن يُبقي البنك المركزي أسعار الفائدة دون تغيير خلال اجتماعه الأسبوع المقبل، قبل أن يستأنف رفع تكاليف الاقتراض في ديسمبر (كانون الأول).

وحول تكاليف الإنتاج، تراجع مؤشر الأسعار التي تدفعها الشركات مقابل مستلزمات الإنتاج إلى 64.9 نقطة في أكتوبر، من 65.9 نقطة في سبتمبر، لكنه ظل عند مستوى مرتفع. وواجهت الشركات الصناعية خصوصاً ارتفاعاً في الأسعار خلال الشهر، مع بقاء المؤشر قريباً من أعلى مستوياته في أربع سنوات.

أما التوظيف فانخفض إجمالاً بعد ارتفاعه الحاد في سبتمبر، في حين زادت المصانع عدد العاملين لديها. وارتفع مؤشر التوظيف في القطاع الصناعي إلى أعلى مستوى منذ مارس 2012.

وأوضح ويليامسون أن الشركات تسعى إلى زيادة طاقتها الإنتاجية لتلبية الطلب الأقوى من العملاء.
