


تجرى حاليًا في دول مجلس التعاون الخليجي إصلاحات هيكلية مهمة تهدف إلى تنويع الأنشطة الاقتصادية وإيجاد فرص عمل في القطاع الخاص، وفي هذا السياق، سيكون القطاع المصرفي أحد الأطراف المعنية الرئيسية، وذلك بقيامه برعاية أنشطة الأعمال الصغيرة وتيسير عملية التحول الهيكلي في دول الخليج. ومن ثم، يجب أن يظل إصلاح القطاع المالي على قمة جدول أعمال السياسات الاقتصادية، وفي حين أنه لم يتضح بعد ما إذا كان بناء كيانات وطنية رائدة سيؤدي إلى زيادة في الإنتاجية وانخفاض في الأسعار، فإن تشجيع المنافسة في الأسواق في إطار مؤسسي وتنظيمي سليم يجب أن يكون من الأولويات.
وأفرد البنك الدولي مساحة لمقالات رأي مديريه ومتخصصيه خلال الأشهر الماضية للحديث عن أهمية القطاع المصرفي الخليجي لتجاوز أزمة انخفاض أسعار النفط، وفي مقالة بعنوان «دمج البنوك في دول مجلس التعاون الخليجي يتطلب الاهتمام بالمنافسة»، قال بييترو كاليس، اختصاصي أول في قطاع التمويل في البنك الدولي، والمهتم بتمويل المشروعات الصغيرة والمتوسطة، والمؤسسات المالية المملوكة للدولة بما فيها برامج ضمانات الائتمان وسياسات التنافس في البنوك: «قد تكون الأسواق المصرفية الخليجية دخلت مرحلة مهمة من عمليات الدمج، مع احتمال إعادة تشكيل دور هذه الصناعة وقدرتها على تنفيذ أعمال الوساطة على نحو كبير»، وهذا تعليقا على اتفاق مصرفين من أكبر المصارف في دولة الإمارات العربية المتحدة، وهما بنك أبوظبي الوطني وبنك الخليج الأول، على الاندماج لإنشاء كيان وطني رائد ومركز قوة مصرفية إقليمي بإجمالي أصول يبلغ 170 مليار دولار.
وفي سلطنة عمان، وصلت المحادثات بين بنك صحار وبنك ظفار بشأن عملية الاندماج بينهما إلى مرحلة متقدمة، ومن المتوقع أيضًا أن تحدث عمليات اندماج في كل من البحرين وقطر.
والحقيقة أن انخفاض أسعار النفط المستمر يمثل معوقا للنمو الاقتصادي واستمرارية أوضاع المالية العامة في المنطقة، ولهذا الأمر تأثير على الأجهزة المصرفية. وتواجه المصارف ضغوطًا متزايدة على السيولة في مواجهة تدفق الودائع الخاصة والعامة إلى الخارج، ويؤدي هذا الأمر، بالإضافة إلى انخفاض أسعار الفائدة في ظل ربط العملات، إلى تآكل هوامش الأرباح، أما الاحتياطيات الرأسمالية فتتمتع بالقوة، غير أن جودة الأصول قد تتدهور إذا ظلت أسعار النفط منخفضة لمدة طويلة. وشهد النمو الاقتصادي مزيدًا من التراجع، لذلك، ففي سياق يتسم بتفتت الأسواق على نحو متزايد، فقد تساعد عمليات الدمج على تحقيق مكاسب على صعيد الكفاءة وتحافظ في نهاية الأمر على الاستقرار المالي.
وأشار كاليس إلى أنه من المهم ألا تأتي عمليات الدمج المصرفي في الخليج على حساب المنافسة، قائلا إن «التجارب الدولية تظهر أن المنافسة المصرفية السليمة تعزز بشكل عام القدرة على الحصول على التمويل وتحسن مستوى كفاءة الوساطة المالية دون تراجع استقرار النظام المصرفي بالضرورة».
وعادة ما تتسم المنافسة المصرفية في المنطقة بالضعف، الذي يُعزى إلى حد كبير إلى اشتراطات القيد الصارمة، والقيود المفروضة على الأنشطة المصرفية، والضعف النسبي في أنظمة معلومات الائتمان، وغياب المنافسة من المصارف الأجنبية والمؤسسات المالية غير المصرفية.
وفي حين لا يعني تركز الأسواق المتزايد بالضرورة أن الأسواق تتمتع بقوة أكبر، فهناك خطر يتمثل في أن الموجة الحالية والمتوقعة من الدمج في هذا القطاع قد يكون لها تأثيرات سلبية طويلة الأمد على المنافسة إذا لم تخضع لرقابة دقيقة.
وفي تقرير سيصدر قريبًا، يقوم البنك الدولي بتحليل الضرر المتوقع على قدرة المصارف على المنافسة في دول مجلس التعاون الخليجي والذي ينشأ من طبيعة المؤسسات واللوائح، وسيتم تحديد الكثير من المجالات التي قد تتطلب من السلطات المعنية إجراء دراسة استقصائية لهذا الأمر وتقديم علاج له.
> أبرز المشكلات: وهناك مجالان يبرزان في سياق الدمج المصرفي، أولاً، قد تكون هناك خطورة في أن تقوم المصارف المملوكة للدولة بدمج قدرتها التفضيلية للحصول على التمويل نتيجة لمساندة الحكومة الصريحة أو الضمنية لها، وتخضع جميع المصارف الوارد ذكرها هنا، التي اتفقت على الدمج، لرقابة الدولة بصورة مباشرة أو غير مباشرة، وربما يضعف هذا الأمر المنافسة العادلة، مما قد يؤدي إلى تحقيق منافع أقل للعملاء والشركات، ومن ثم، فإنه من الضروري إنفاذ مبدأ الحياد التنافسي بشكل عام، على سبيل المثال عن طريق حيادية الديون وسياسات المشتريات التنافسية وإجراءاتها.
ثانيًا، قد لا تتمكن أنظمة قوانين المنافسة الحالية في المنطقة من ضمان ألا تؤثر عمليات الاندماج تأثيرًا سلبيًا على المنافسة، وتُعفى المصارف المملوكة للدولة (والقطاع المصرفي بأكمله في الإمارات) من تطبيق قانون المنافسة العامة، وليس لدى الجهات الرقابية للقطاع المالي هدف يتمثل في ضمان المنافسة بالإضافة إلى التكليف التقليدي بضمان الاستقرار المالي.
وما زالت قواعد الرقابة على عمليات الاندماج في مرحلة مبكرة مع الضعف النسبي في القدرة على إنفاذ هذه القواعد، ولهذا، فإن هناك مجالا لتدعيم دور السلطات المعنية بالمنافسة وصلاحياتها، في حين يتم في الوقت نفسه اتخاذ ترتيبات رسمية للتعاون بين هذه السلطات وهيئات الرقابة المصرفية بغية توضيح تقسيم العمل في مجال سياسات المنافسة المصرفية.
> مصادر قوة: كان تقرير اقتصادي للأمانة العامة لاتحاد غرف دول مجلس التعاون الخليجي، قد أوضح منذ عام، أن القطاع المصرفي في دول مجلس التعاون أسهم بدور فاعل في التنمية الاقتصادية من خلال توفير السيولة الملائمة لتمويل الأنشطة الاقتصادية المتنامية. وواصلت المصارف الخليجية تقديم الخدمات المصرفية والمالية، وظلت البنوك المركزية تقوم بدورها في تنفيذ سياسة للمحافظة على مستوى السيولة لإضافة قوة للاقتصاد الخليجي حتى يكون أكثر استقرارا وجاذبية للاستثمارات المحلية والأجنبية. وتعمل البنوك الخليجية جنبا إلى جنب مع الصناديق السيادية الخليجية والاحتياطات المالية والنقدية بهدف مواجهة أي تطورات تطرأ خليجيا وعالميا. وقال التقرير وقتها إن القطاع المصرفي الخليجي واصل أداءه بشكل قوي، رغم انخفاض أسعار النفط وتوقعات بأن يؤثر ذلك في حجم الإنفاق الحكومي في دول مجلس التعاون الخليجي، إلا أن الاحتياطات الضخمة من النقد الأجنبي الذي تمتلكه الصناديق السيادية والاستثمارية للحكومات الخليجية، يعتبر عاملا استراتيجيا في دعم سياسة القطاع المصرفي لمواصلة أدائه بصورة قوية ومتوازنة تمكنه من امتصاص أي مخاطر مالية داخلية وخارجية.
واقترح التقرير أن يتجه القطاع المصرفي الخليجي لتوسيع سياساته التمويلية نحو القطاعات الاقتصادية والشركات والأفراد وعدم التركيز على تمويل قطاعات معينة أو فئات معينة؛ لما في ذلك من مخاطر كبيرة إذا واجه هؤلاء المقرضون أو هذه القطاعات مشكلات مالية تعجزهم عن الوفاء بالتزاماتهم أمام القطاع المصرفي.
وأوضح التقرير أن القطاع المصرفي الخليجي يعتمد في تقوية مراكزه المالية على الفوائد المالية المتوقع تحقيقها في ظل رصد ميزانيات ضخمة من قبل حكومات دول مجلس التعاون لدعم مشاريع البنى التحتية، وقدرة القطاع الخاص الخليجي على تنفيذ هذه المشاريع، ما يساعد القطاع المصرفي الخليجي على وضع سياسات تمويلية تمكن القطاع الخاص من أداء هذا الدور في برامج التنمية الاقتصادية والاجتماعية.
لذلك يحرص القطاع المصرفي على توسيع أوعيته المصرفية في مجال الإقراض سواء للأفراد أو شركات القطاع الخاص والتي بدورها تراهن على سياسة استمرار إنفاق الحكومات الخليجية على مشاريع التنمية، رغم انخفاض أسعار النفط، وذلك لوجود فوائض مالية ضخمة حققتها هذه الحكومات من وصول أسعار النفط لمستويات فوق 110 دولارات للبرميل خلال السنوات الماضية.
> تطوير القطاع المالي الخليجي: وفي ورقة عمل نشرها البنك الدولي في يونيو (حزيران) الماضي، بعنوان «المنافسة المصرفية والاعتماد على التمويل من الغير والنمو الاقتصادي في دول مجلس التعاون الخليجي»، دعا البنك لدعم المشروعات الصغيرة والمتوسطة بشكل أكبر، وتقليص الفجوة بين حاجات قطاع الأعمال من التمويل والمقدم إليها. ووفقًا لبيانات البنك الدولي فإن 11 في المائة فحسب من مؤسسات الأعمال الصغيرة والمتوسطة في منطقة الخليج يمكنها الحصول على ائتمان مصرفي، بينما 40 في المائة منها تصف إمكانية الحصول على تمويل مصرفي بأنه «عقبة كبيرة»، في الوقت الذي بلغت فيه الفجوة الائتمانية بين ما تحتاج إليه مؤسسات الأعمال الصغيرة والمتوسطة في الخليج، وما يُتاح لها 250 مليار دولار.
وقالت ورقة العمل إن المنافسة المصرفية هي أحد الجوانب المهمة لتطوير القطاع المالي وتعزيز النمو الاقتصادي غير النفطي في اقتصادات مجلس التعاون الخليجي.
وأوضحت أنه «على الرغم من أن وجود قطاع مفعم بالنشاط والحيوية من مؤسسات الأعمال الصغيرة والمتوسطة أمر ضروري لتنويع اقتصادات بلدان مجلس التعاون الخليجي وخلق المزيد من فرص العمل، فإن ضعف إمكانية الحصول على تمويل مصرفي يعوق نمو هذا القطاع»، وفقا للورقة التي اعتبرت النُظُم المصرفية في بلدان الخليج من بين النُظُم الأقل تنافسية في العالم، وتُظهِر المقارنات على مدى فترة عشر سنوات أن المنافسة المصرفية لم تتحسَّن، بل إنها في حالات كثيرة، تدهورت.
وقال التقرير إن ضعف المنافسة المصرفية في بلدان مجلس التعاون الخليجي يرجع إلى صرامة متطلبات الدخول إلى السوق، والقيود على الأنشطة المصرفية، وضعف أنظمة الاستعلام الائتماني، والافتقار إلى المنافسة من بنوك أجنبية ومن مؤسسات مالية غير مصرفية.
وأشارت الورقة إلى أن زيادة المنافسة قد تؤدي إلى انخفاض تكلفة التمويل وزيادة المعروض المتاح من الائتمان، وفي نهاية المطاف تسهم في تعزيز النمو الاقتصادي، ولكن من ناحية أخرى، بسبب أوجه التضارب في المعلومات وتكاليف الوكالة، قد تؤدي المنافسة إلى تقليل إمكانية الوصول، إذ تجعل من الصعب على البنوك استيعاب العوائد من الاستثمار في الإقراض لا سيما لمؤسسات الأعمال الصغيرة والمتوسطة المتعاملة معها والتي تفتقر إلى الشفافية.
وباستخدام عينة من 23 قطاعًا للصناعات التحويلية خلال الفترة 2002–2010. حصل البنك الدولي على شواهد توضح المدى الذي تُؤثِّر فيه المنافسة في النظام المصرفي لبلدان مجلس التعاون الخليجي على النمو الاقتصادي للصناعات التي تعتمد على التمويل الخارجي.
وتمثلت الاستنتاجات الرئيسية لهذه الشواهد في أن الصناعات الأكثر اعتمادا على التمويل الخارجي تُسجِّل أداء أفضل من حيث نموها إذا زادت المنافسة في القطاع المصرفي، وأن تأثير المنافسة المصرفية على النمو واضح لا لبس فيه، فهو لا يعتمد على المستوى المبدئي للمنافسة، وأن القطاعات التي تهيمن عليها الشركات الصغيرة تتضرر أكثر حينما يكون القطاع المصرفي أقل تنافسية.
وأكدت الشواهد أن تخفيف القيود المفروضة على أنشطة البنوك، وتحسين بيئة الاستعلام الائتماني، وتنفيذ قانون فعال للمنافسة قد تلعب جميعا دورا مهما في تعزيز النمو في القطاعات التي تعتمد على التمويل الخارجي.
ولهذه النتائج انعكاسات مهمة على واضعي السياسات في مجلس التعاون الخليجي، حيث يسعون من أجل تنويع أنشطة الاقتصاد وإيجاد خيارات لتحسين إمكانية الحصول على التمويل للشركات لا سيما المؤسسات الصغيرة والمتوسطة.
وتشير النتائج التي توصلت إليها الدراسة إلى أن المنافسة بين البنوك تعتبر جانبا مهمًا في تطوير القطاع المالي، ومن ثم في النمو الاقتصادي غير النفطي في بلدان مجلس التعاون الخليجي، وأن لتعزيز المنافسة المصرفية منافع عدة في مساعدة الشركات للحصول على التمويل. وقال تقرير أصدره «بيت الاستثمار العالمي» في يونيو الماضي إن إجمالي الأصول بالبنوك الخليجية زاد بنسبة 5.6 في المائة في الربع الأول من العام الحالي على أساس سنوي، إلى 1.3 تريليون دولار أميركي. وسجلت البنوك في قطر أقوى نمو في زيادة حجم إجمالي الأصول بنسبة 11.8 في المائة على أساس سنوي، وجاء في المرتبة الثانية البنوك في الإمارات العربية المتحدة بزيادة 6.8 في المائة، وفي المرتبة الثالثة بنوك المملكة العربية السعودية بنسبة 2.2 في المائة، في حين شهدت البنوك الكويتية نموًا نسبته 0.7 في المائة؛ ما يعني أن هناك فرصا جيدة لتنويع الاقتصاد اعتمادا على قطاع مصرفي صلب. وتحسنت أرباح صافية من المملكة العربية السعودية بنسبة 6.6 في المائة، وزادت أرباح البنوك في قطر 1.7 في المائة في الفترة ذاتها.
وأشار تقرير بيت الاستثمار العالمي حول القطاع المصرفي في منطقة الخليج إلى أن البنوك بمنطقة الخليج شهدت نموًا صحيًا في حجم القروض بنسبة 8.7 في المائة على أساس سنوي، وأن قطر لا تزال الرائدة مع نمو 16 في المائة على أساس سنوي، وحاليًا في المملكة العربية السعودية مرخص لعمل 25 مصرفًا تجاريًا منها 12 مصرفًا وطنيًا.
هل تصلح المصارف الخليجية ما أفسده انخفاض أسعار النفط؟
المنافسة وانخفاض تكلفة التمويل وزيادة المعروض من الائتمان تساهم في تعزيز النمو الاقتصادي
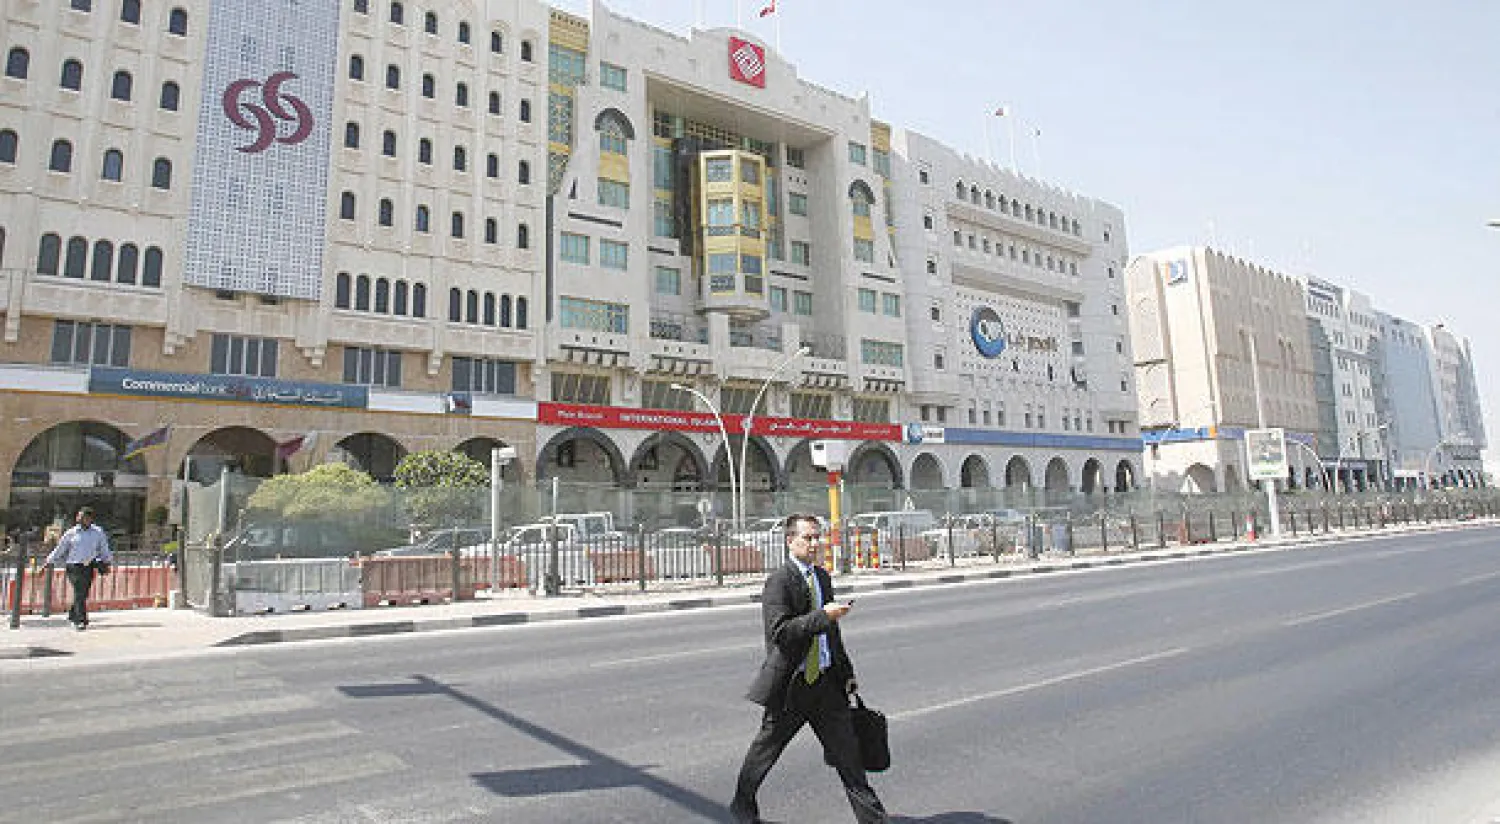
مقار رئيسية لعدد من المصارف القطرية في العاصمة الدوحة. (رويترز)

هل تصلح المصارف الخليجية ما أفسده انخفاض أسعار النفط؟
مقار رئيسية لعدد من المصارف القطرية في العاصمة الدوحة. (رويترز)


لم تشترك بعد
انشئ حساباً خاصاً بك لتحصل على أخبار مخصصة لك ولتتمتع بخاصية حفظ المقالات وتتلقى نشراتنا البريدية المتنوعة
