
فوائد التجارة للاقتصاد الأميركي لا تبرر تكاليفها الباهظة

ترامب وساندرز يضران الطبقة العاملة الأميركية

التجارة الحرة من الضروريات ومن الأمور الجيدة لاقتصاد أميركا (غيتي)
TT

فوائد التجارة للاقتصاد الأميركي لا تبرر تكاليفها الباهظة

التجارة الحرة من الضروريات ومن الأمور الجيدة لاقتصاد أميركا (غيتي)

كانت للطبقة العاملة الأميركية فرصة أخرى لإثبات نفوذها السياسي يوم الثلاثاء الماضي؛ حيث انطلق الناخبون إلى صناديق الاقتراع في الانتخابات التمهيدية في ولايتي إلينوي وأوهايو، وهي من ولايات حزام الصلب الأميركية التي عانت الأمرين بشدة من فقدان الوظائف الصناعية الجيدة. وفي الأسبوع الماضي، سلمت الجموع الغاضبة انتخابات ولاية ميتشغان التمهيدية إلى النائب بيرني ساندرز بينا تواصل مساندة مرشح الحزب الجمهوري الشرس دونالد ترامب.
قد لا يؤدي غضب وإحباط الناخبين، الذي يرجع في جزء منه إلى العولمة التي لا تهدأ والتغييرات التكنولوجية الكبيرة، إلى دفع أي من المرشحين نحو منصب الرئيس، ولكنها بالفعل لها تأثير كبير على مستقبل الولايات المتحدة، حيث تسببت في اهتزاز الإجماع الراسخ من قبل حول أن التجارة الحرة من الضروريات ومن الأمور الجيدة لاقتصاد البلاد.
يقول جاريد بيرنشتاين، المستشار الاقتصادي الأسبق لنائب الرئيس الحالي جوزيف بايدن: «أجبرت الشعبوية الاقتصادية للحملة الرئاسية الجميع على الاعتراف بأن توسيع نطاق التجارة سلاح ذو حدين».
وما يبدو أكثر لفتا للانتباه هو أن الطبقة الأميركية العاملة – التي كثيرًا ما وصفت بأنها طبقة قصيرة النظر، وغير قادرة على تفهم المفاضلات الاقتصادية التي توفرها التجارة – بدت أنها تدرك تماما ما يسلم الخبراء في وقت متأخر بصحته؛ وهو أن فوائد التجارة للاقتصاد الأميركي قد لا تبرر على الدوام تكاليفها الباهظة.
وفي دراسة أجريت مؤخرا، أثار ثلاثة من خبراء الاقتصاد، وهم: ديفيد أوتور من «معهد ماساتشوستس للتكنولوجيا»، وديفيد دورن من جامعة زيوريخ، وغوردن هانسون من جامعة كاليفورنيا، تحديات كبيرة لنا لما نشأنا جميعا على اعتقاده وتصديقه من سرعة تعافي الاقتصادات من الصدمات التجارية. ومن الناحية النظرية، فإن الدولة الصناعية المتقدمة مثل الولايات المتحدة يمكنها التكيف مع منافسة الواردات من خلال نقل العمالة إلى مزيد من الصناعات المتقدمة التي يمكنها المنافسة بنجاح في الأسواق العالمية؛ حيث درس الخبراء المذكورون تجربة العمالة الأميركية عقب الصعود الصيني على مسرح الأسواق العالمية قبل نحو عقدين من الزمان. وكان التكييف المفترض، كما خلصوا في دراستهم، لم يُقدر له الحدوث، أو لم يحدث حتى الآن على أدنى تقدير؛ حيث بقيت الأجور على انخفاضها مع استمرار ارتفاع معدلات البطالة في أسواق العمل المحلية الأكثر تضررا. وعلى الصعيد الوطني، ليست هناك من إشارة على ارتفاع معدلات التوظيف في مختلف أرجاء الاقتصاد. والأكثر من ذلك، أنهم وجدوا أن تراجع الأجور في أسواق العمل المحلية والمعرضة للمنافسة الصينية، أدى إلى انخفاض الأرباح بنسبة 213 دولارا للفرد الواحد سنويا.
وفي دراسة أخرى من جانبهم بالتعاون مع دارون ايسموغلو وبريندان برايس من معهد ماساتشوستس للتكنولوجيا، قدروا أن ارتفاع الواردات الصينية بين عامي 1999 و2011 كلفت الاقتصاد الأميركي 2.4 مليون فرصة عمل.
وقالوا في نتيجة الدراسة المشار إليها: «ينبغي بتلك النتائج أن تدفعنا لإعادة التفكير في مكاسب المدى القصير والمتوسط الناجمة عن التجارة؛ حيث إن الفشل في توقع مدى أهمية الانفصال عن التجارة في الوقت المناسب، يقع على عاتق الأدبيات الاقتصادية للخروج بتقديرات أكثر إقناعا حول أهمية مكاسب التجارة، مثل أن الدفاع عن حرية التجارة لا يستند بالأساس على سيطرة النظرية بمفردها، ولكن على أسس من الأدلة التي توضح من يكسب، ومن يخسر، وبأي مقدار، وتحت أي ظروف».
توفر التجارة العالمية مزايا لا يمكن إنكارها؛ حيث ساعدت في إنقاذ مئات الملايين من المواطنين الصينيين من الفقر في غضون بضعة عقود، وهو إنجاز لم يسبق له مثيل من قبل. كما ضمنت التجارة العالمية أن شركة «أبل» يمكنها الاستفادة من الإمدادات الصينية من العمالة الرخيصة الوافرة. وحصل المستهلكون في مختلف أنحاء العالم على منتجات أفضل وبأسعار أفضل.
ومع ذلك، وعلى الرغم من أن التجارة تعد من الأمور الجيدة للبلاد ككل - بعد التمييز بين الفائزين والخاسرين – فإن قضية العولمة المستندة على حقيقة أن التجارة العالمية تزيد من حجم الكعكة الاقتصادية بواقع 3 نقاط مئوية، صارت أضعف كثيرا عندما تؤدي في الوقت ذاته إلى تغييرات في توزيع الشرائح بنسبة 50 في المائة، كما يقول السيد أوتور. ويصح ذلك بصورة خاصة عندما لا يبدي النظام السياسي الأميركي أي اهتمام يذكر بتعويض أولئك الموجودين على الضفة الخاسرة من التيار.
بدأت القفزة الصينية الكبيرة في اقتصاد السوق في التراجع؛ التي جذبت مئات الملايين من الفلاحين الفقراء إلى قطاع الصناعات التحويلية، حيث يعمل أكثريتهم في صناعة البضائع المعدة للتصدير إلى الولايات المتحدة وغيرها من الدول الغنية؛ حيث تستمر الأجور الصينية في الارتفاع السريع، بينما تتراجع الصادرات ومن ورائها الاقتصاد.
لم تكن التجارة مع دول أخرى من العالم على القدر نفسه من العرقلة والتعطيل؛ فمع كل الانتقادات الموجهة إلى اتفاقية التجارة الحرة، يقدر أغلب خبراء الاقتصاد تأثيرها على العمالة الأميركية بأنه تأثير متواضع، حيث إن التدفقات التجارية مع المكسيك كانت أصغر وأكثر توازنا من تلك مع الصين. وبقيت معدلات الوظائف التصنيعية الأميركية مستقرة إلى حد ما خلال السنوات التي أعقبت بدء تنفيذ اتفاقية التجارة الحرة في عام 1994، وشهدت تراجعا فقط بعد انضمام الصين إلى منظمة التجارة العالمية في عام 2001 وتمكنها من الوصول الثابت إلى الأسواق في الولايات المتحدة.
أما هجوم الصادرات الصينية، رغم ذلك، فقد ترك أثره البارز على الطبقة العاملة الأميركية، وهو الأثر الذي لم يلتئم بعد. وذلك الأثر غير المتناسب يشير إلى أن النخبة الرسمية في واشنطن قد تحسن صنعا بإعادة تقييم منهجها حيال تحرير التجارة في المستقبل. والأهم من ذلك، أن ذلك الأثر يشير إلى إعادة النظر في كيفية تعامل صناع السياسات مع العواقب التوزيعية للتجارة.
ولا يعني ذلك عزل الولايات المتحدة عن بقية أنحاء العالم، ولكنه يعني التعلم من تجارب الدول المتقدمة الأخرى التي تعاملت بأساليب أكثر صحة حيال الصعود الصيني.
فألمانيا، على سبيل المثال، لم تتلق زيادة كبيرة من الواردات الصينية فحسب، بل جربت كذلك السيل المنهمر من الواردات من دول أوروبا الشرقية عقب انهيار الكتلة السوفياتية. ولكن ألمانيا تمكنت من المحافظة على تجارة أكثر توازنا، وذلك لأن الصناعة الألمانية رفعت من مستويات الصادرات إلى كل تلك الدول أيضا، مما أدى إلى تعويض فقدان الوظائف الناجم عن منافسة الواردات.
يرى السيد أوتور أن انخفاض معدل الادخار الأميركي يعد جزءا كبيرا من القصة، بالمقارنة مع شهية الأجانب لحيازة وتكديس الأصول الدولارية، مما ساعد على انخفاض أسعار الفائدة الأميركية واحتفاظ الدولار بقوته، الذي أدى بدوره إلى استمرار العجز التجاري.
ولكن كانت هناك عوامل أخرى محل اعتبار؛ حيث أشار روبرت غوردن من جامعة نورث ويسترن إلى صعوبة إحلال محل العمالة الألمانية رفيعة المستوى، عمالة صينية أرخص من حيث الأجور، مما قلل إن لم يكن قضى تماما على الاستعانة بالعمالة الخارجية. كما أن النقابات العمالية الألمانية القوية هددت بالخوض في معارك شرسة من أجل ذلك الأمر.
ولعبت واشنطن دورها في ذلك، أيضا؛ حيث رأى كل من ستيفن كوهين وبرادفورد ديلونغ من جامعة كاليفورنيا فرع بيركلي، في كتابهما الجديد المعنون: «الاقتصادات الراسخة»، أنه في نهاية المطاف، يرجع الأمر برمته إلى الأخطاء المرتكبة في خيارات السياسة الأميركية.
كان يمكن للولايات المتحدة أن تقف في مواجهة استراتيجية الصادرات التي تتزعمها الصين، كما يقولون، ربما عن طريق الإصرار وبقوة أكبر على أن تسمح الصين بارتفاع قيمة عملتها المحلية بالتوازي مع تضخم الفائض التجاري لديها. وكان يمكنها محاولة دعم الصناعات المتطورة في المستقبل، مثلما فعلت الحكومة في كثير من الأحيان من قبل، من حيث تشجيع التحول من المنسوجات إلى صناعة الطائرات الكبيرة ومن صناعة الألعاب إلى تصنيع أشباه الموصلات.
ولكن ما فعلته واشنطن، بدلا من ذلك، كان توريط مستقبل البلاد في قطاعي الإسكان والتمويل. ولكن «وول ستريت»، بدلا من نشر الرخاء، خرج بأسوأ أزمة ركود شهدها العالم منذ عام 1930. وحتى في أحسن الأحوال، كما يقولون، لم ينتج شيئا ملموسا يُذكر عن تحول القطاع المصرفي والمالي (أو لعله أنتج الشيء القليل) القيمة.
فإلى أي اتجاه يمكن لصناع السياسات الذهاب من هنا؟
ليست هناك إجابة سهلة؛ حيث إن تمزيق الاتفاقيات التجارية القائمة والتراجع وراء الحواجز الجمركية العالية – كما يدعو إلى ذلك السيد ترامب وربما السيد ساندرز – لن يكون له في الغالب أي نتائج مثمرة، فسوف يؤدي إلى عرقلة أعمال الاقتصاد العالمي المتذبذب. والنكوص عن الالتزام بالمعاهدات الدولية، سوف يؤدي إلى تعقيد كبير في عمليات التنسيق الدولية والمطلوبة بشدة لمكافحة أخطار التغييرات المناخية.
ولكن في أي محاولة مستقبلية لتحرير التجارة – بما في ذلك اتفاق الشراكة عبر المحيط الهادي المعلق لإدارة الرئيس أوباما، إذا ما قُدر له المضي قدما على أي حال – يتعين على صناع السياسة أن يكونوا أكثر حذرا حيال إدارة التكاليف الناجمة. ويقترح السيد أوتور أنه ينبغي على أي صفقات أخرى لزيادة التبادل التجاري أن تتم بصورة تدريجية، لإتاحة مزيد من الوقت للشركات المكشوفة وعمالها لإعادة تنظيم ذاتها والتحول إلى وظائف وقطاعات أخرى من الأعمال.
ولعل الأهم مما سبق، أن الأدلة الجديدة من التجارة تشير إلى عدم مقدرة صناع السياسة الأميركية على مواصلة فرض كل الآلام على الطبقة العمالية من المواطنين إذا لم يكونوا قادرين على توفير شبكات أمان قوية لهم.
كما يمكن تبرير ذلك إذا ما كانت تكاليف التوزيع التجارية قليلة وقصيرة الأجل في واقع الأمر، ولكننا نعلم الآن أن تلك التكاليف كبيرة جدا ومستمرة، حيث يبدو الأمر برمته غير مقبول أو معقول.

* خدمة «نيويورك تايمز»


فرنسا تتفادى خفضاً ائتمانياً جديداً وسط اضطرابات سياسية ومالية

عمال يزيلون الكتابات الجدارية من قاعدة تمثال لويس الرابع عشر الفروسي في ساحة بيلكور بمدينة ليون (رويترز)
TT

فرنسا تتفادى خفضاً ائتمانياً جديداً وسط اضطرابات سياسية ومالية

عمال يزيلون الكتابات الجدارية من قاعدة تمثال لويس الرابع عشر الفروسي في ساحة بيلكور بمدينة ليون (رويترز)

تجنبت فرنسا خفضاً جديداً لتصنيفها الائتماني من وكالة «موديز»، بعدما أبقت الوكالة تصنيفها عند «إيه إيه 3» (Aa3) مع الإبقاء على نظرة مستقبلية «سلبية»، في خطوة تخفف الضغوط مؤقتاً عن الحكومة الفرنسية التي تواجه اضطرابات اجتماعية متصاعدة وصعوبات في ضبط أوضاع المالية العامة. ويأتي القرار في وقت تتزايد فيه مخاوف المستثمرين بشأن عجز الموازنة، وارتفاع تكاليف الاقتراض، واحتمالات تفاقم الأزمة السياسية مع اقتراب الانتخابات الرئاسية المقررة العام المقبل.

وكانت أسواق السندات تتوقع خفض التصنيف، بما يضع «موديز» على خطى وكالتي «ستاندرد آند بورز» و«فيتش»، اللتين خفضتا تصنيف فرنسا بالفعل، في ظل تعثر جهود ضبط الإنفاق العام واستمرار الشلل السياسي الذي أعقب الانتخابات التشريعية المبكرة في عام 2024، التي أسفرت عن برلمان منقسم.

وقالت «موديز» إنها أنهت مراجعتها الدورية للتصنيف، وأبقت عليه عند «إيه إيه 3»، وهو المستوى الذي يحمل نظرة مستقبلية سلبية منذ أكتوبر (تشرين الأول) من العام الماضي.

الموازنة الجديدة في صلب قرار «موديز»

اعتبرت وزارة المالية الفرنسية أن قرار الإبقاء على التصنيف يعكس «مصداقية الموازنة التي طرحتها الحكومة ضمن مشروع موازنة 2027»، والرامية إلى إعادة المالية العامة إلى مسار التعافي.

لكن الحكومة تواجه صعوبات في تمرير المشروع داخل البرلمان، حيث قد ترفض أحزاب المعارضة التسوية بشأن بنوده، أو تسعى إلى إسقاط الحكومة من خلال تصويت بحجب الثقة.

وقالت «موديز» إن تصنيف فرنسا يفترض إقرار موازنة لعام 2027 تحدّ من العجز، إلى جانب تراجع نسبي في تكاليف التمويل والتوترات الاجتماعية خلال الأشهر المقبلة.

وتستهدف الموازنة خفض عجز الموازنة إلى 5 في المائة من الناتج المحلي الإجمالي في عام 2027، مقارنة بـ5.4 في المائة خلال العام الحالي. غير أن مجلس النواب ألغى بعض تدابير التوفير الرئيسية، فيما أبدت أحزاب المعارضة استعداداً محدوداً للتوافق؛ إذ سعت إلى إلغاء بعض التخفيضات المقترحة وإضافة نفقات جديدة.

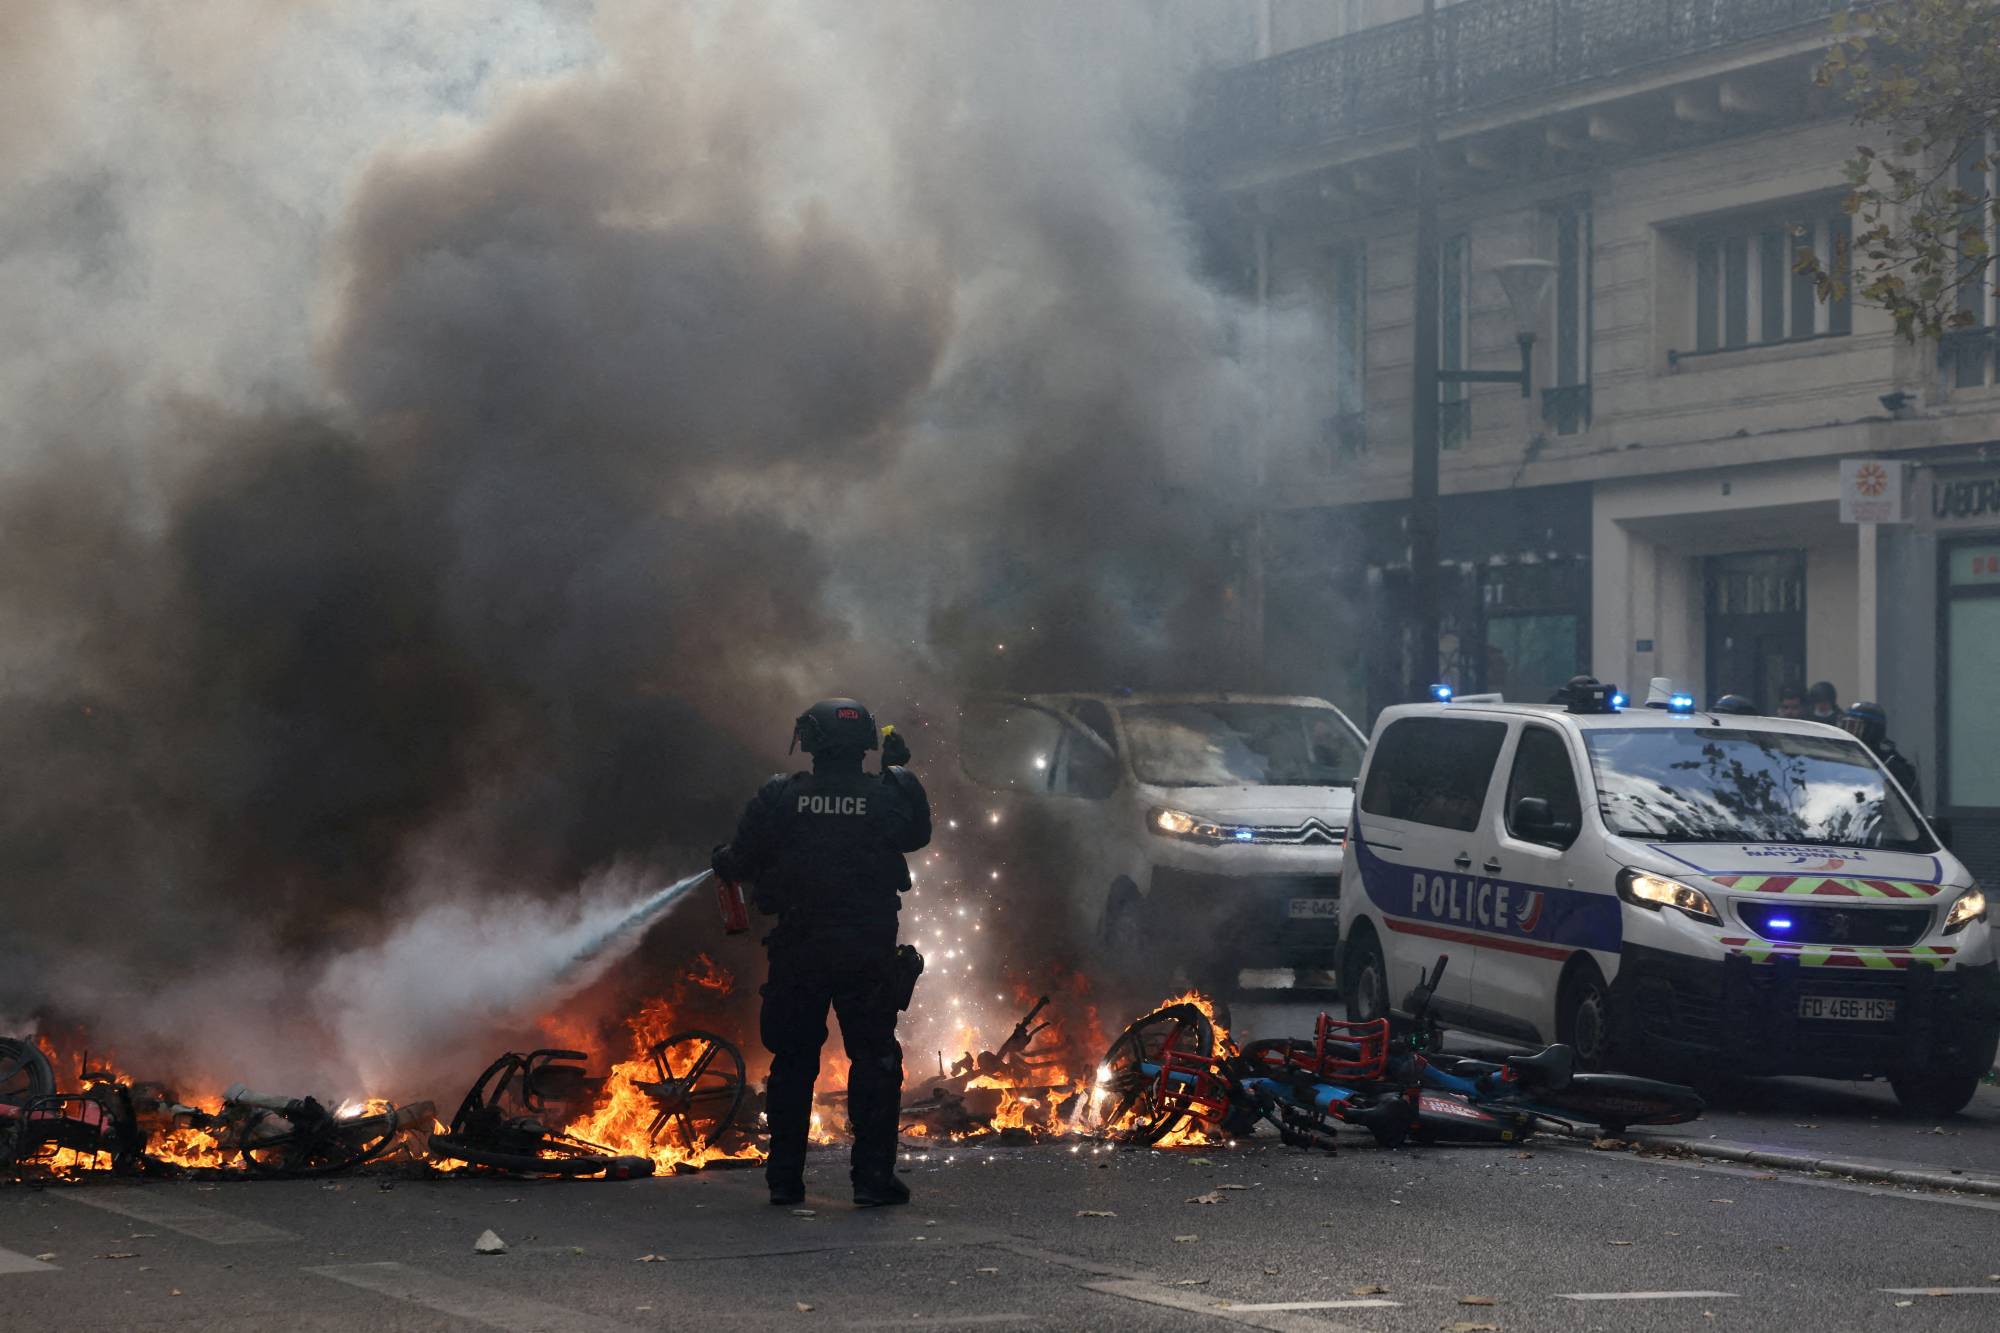
شرطي فرنسي يُطفئ دراجات هوائية مشتعلة خلال مظاهرة في باريس الأسبوع الماضي (رويترز)

تكاليف الاقتراض ترتفع إلى مستويات قياسية

تواجه فرنسا تكاليف اقتراض أعلى من دول ذات تصنيف ائتماني أدنى، مثل إيطاليا، في ظل قلق المستثمرين من اتساع عجز الموازنة، الذي يعدّ من الأكبر في منطقة اليورو، فضلاً عن المخاطر السياسية المرتبطة بالانتخابات الرئاسية المقبلة.

وارتفعت علاوة المخاطر على السندات الحكومية الفرنسية مقارنة بالسندات الألمانية، التي تُعدّ ملاذاً آمناً، إلى أعلى مستوياتها في 15 عاماً يوم الخميس، فيما صعد عائد السندات الفرنسية لأجل 10 سنوات إلى 5.14 في المائة، وهو أعلى مستوى له منذ يوليو (تموز) 2002.

وزادت الاحتجاجات الاجتماعية من صعوبة تمرير إجراءات خفض الإنفاق، بعدما تحولت مظاهرات مرتبطة بنقص تمويل المدارس وارتفاع تكاليف المعيشة إلى أعمال شغب ونهب خلال عطلة نهاية الأسبوع الماضي. وترفض الحكومة زيادة تمويل المدارس أو رفع الحد الأدنى للأجور، فيما يُتوقع تنظيم احتجاجات جديدة يوم السبت.

الانتخابات الرئاسية تزيد الضبابية

كانت «موديز» قد أشارت في وقت سابق من أكتوبر، إلى أن قدرة الحكومة الفرنسية على تجاوز الانقسامات داخل البرلمان ستكون العامل الحاسم في قرارها المقبل بشأن التصنيف الائتماني.

وقال روشاب أمين، مدير المحافظ لدى «ألسبرينغ غلوبال إنفستمنتس»، إن المستثمرين يفضلون الانتظار لمعرفة كيفية تطور المشهد السياسي خلال الأشهر الستة المقبلة وصولاً إلى الانتخابات، معتبراً أن هذه التطورات سيكون لها تأثير أكبر على الفارق بين عوائد السندات الفرنسية والألمانية.

وتشير استطلاعات الرأي إلى احتمال فوز اليمين المتطرف في الانتخابات الرئاسية المقررة في 18 أبريل (نيسان) و2 مايو (أيار) من العام المقبل، ما يزيد حالة عدم اليقين بشأن السياسة المالية والاقتصادية الفرنسية.

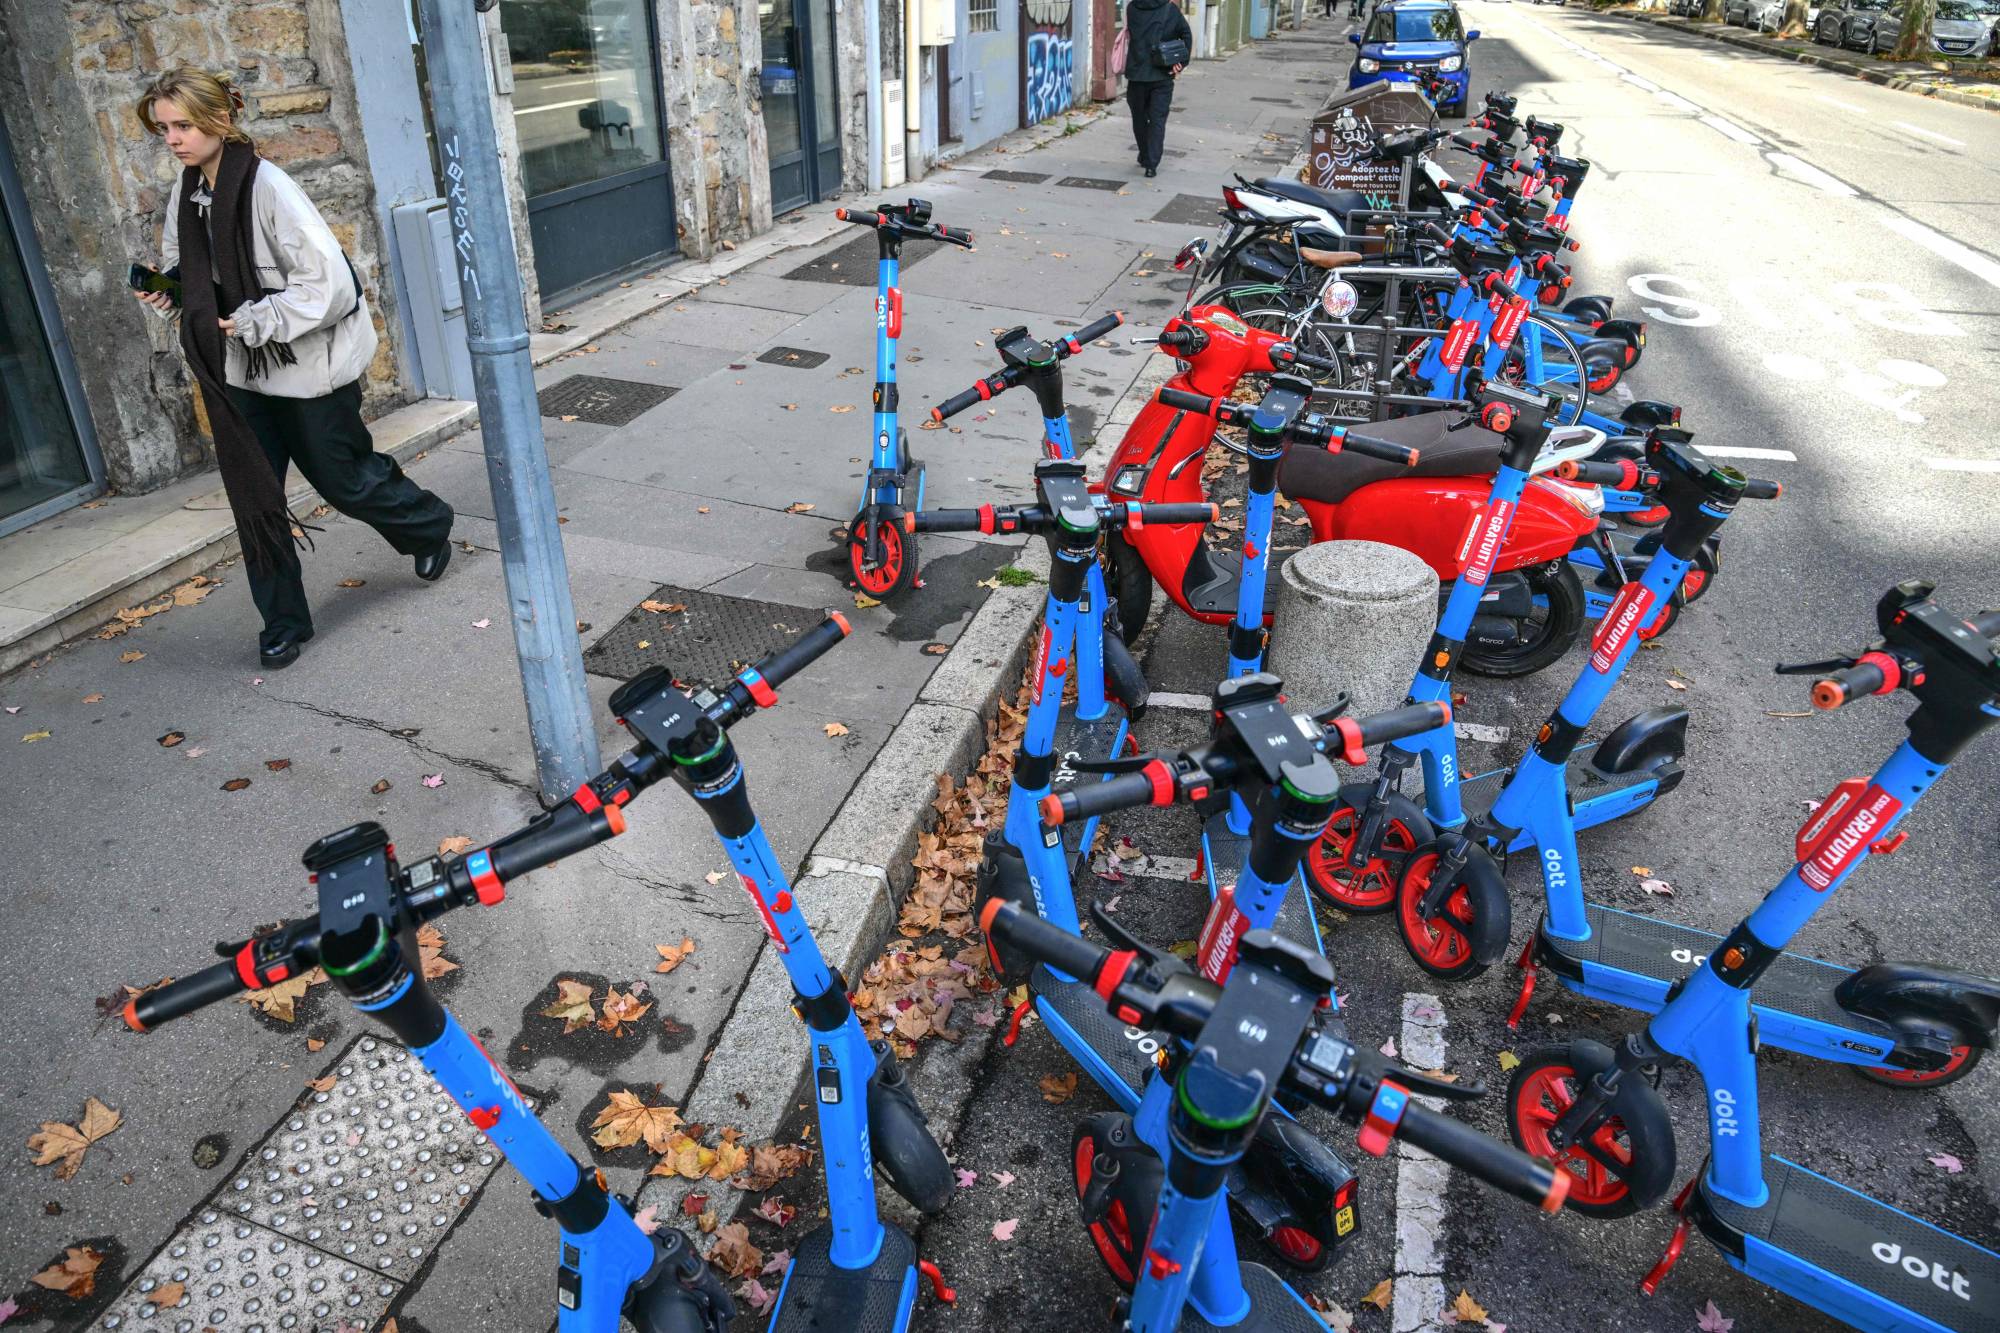
أحد المارة يمر بجوار دراجات كهربائية فُصلت عن الكهرباء في محيط مركز مدينة ليون لضمان عدم استخدامها متاريسَ (أ.ف.ب)

خطر الاقتراب من التصنيف الاستثماري الأدنى

حذر مايك بيل، رئيس استراتيجية الأسواق لدى «آر بي سي بلو باي لإدارة الأصول»، من أن الضغوط على الدين الفرنسي قد تتفاقم بعد الانتخابات الرئاسية، إذا خفضت وكالات «موديز» و«ستاندرد آند بورز» و«فيتش» تصنيف فرنسا إلى «بي بي بي»، وهو مستوى أعلى بدرجة واحدة فقط من التصنيف غير الاستثماري، المعروف باسم «السندات عالية المخاطر».

ومن شأن هذا السيناريو أن يدفع بعض المستثمرين، الذين تفرض عليهم قواعد الاستثمار حدوداً دنيا للتصنيف الائتماني، إلى بيع حيازاتهم من السندات الفرنسية، بما قد يزيد الضغوط على السوق ويرفع تكاليف الاقتراض.

وبذلك، يوفر قرار «موديز» متنفساً مؤقتاً لفرنسا، لكنه لا يبدد المخاطر التي تحيط بماليتها العامة. وستظل قدرة الحكومة على تمرير الموازنة وخفض العجز واحتواء الاضطرابات السياسية، عوامل حاسمة في تحديد اتجاه التصنيف الائتماني وتكاليف التمويل خلال المرحلة المقبلة.


تدفقات صناديق الأسهم العالمية ترتفع إلى 28.16 مليار دولار

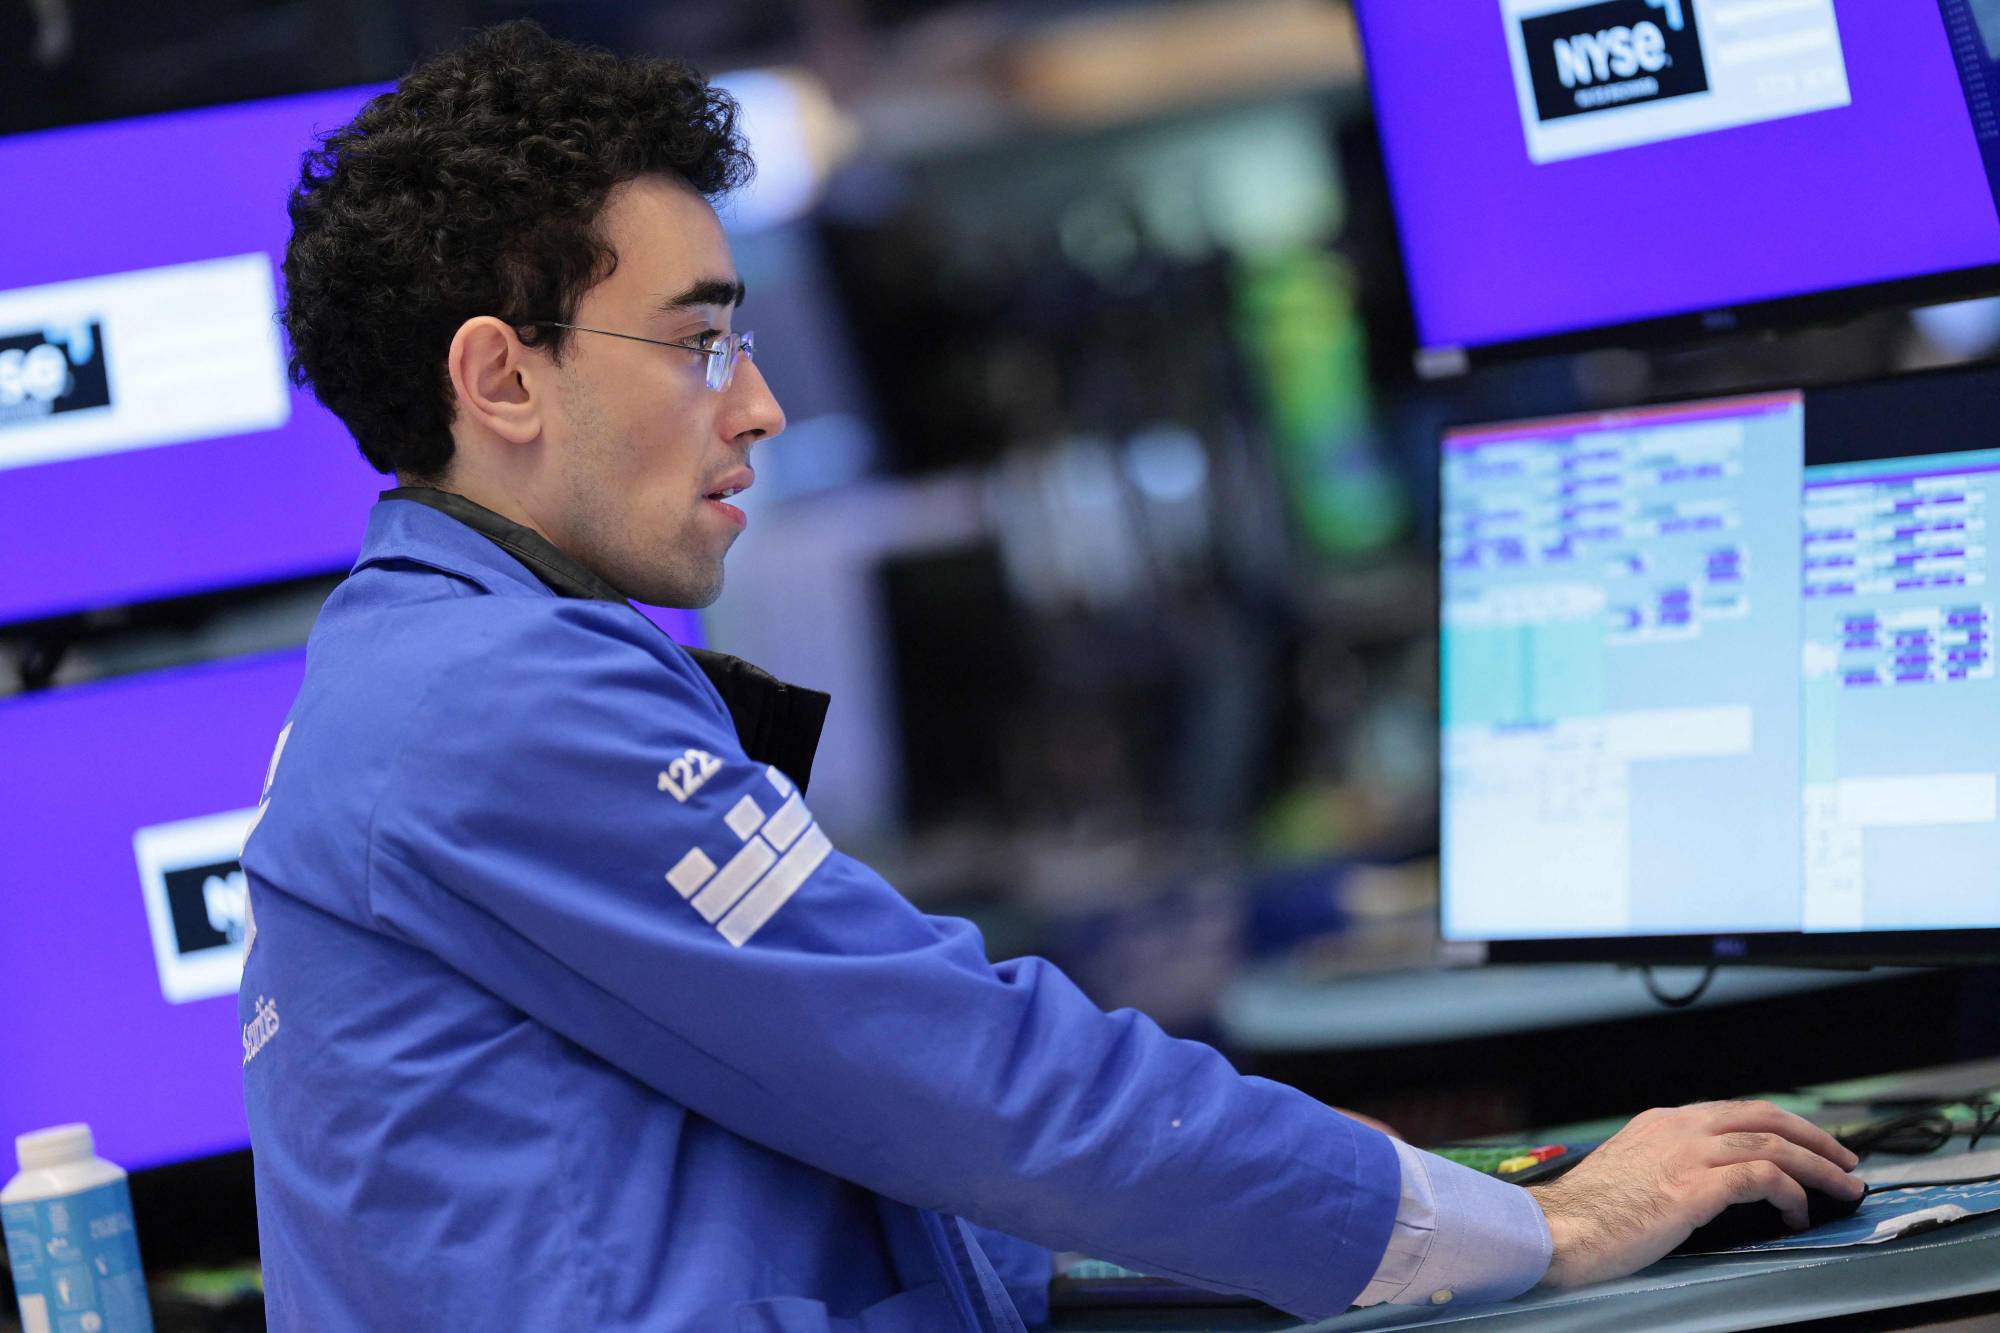
المتداولون في بورصة نيويورك يعملون خلال جلسة التداول الصباحية في 21 أكتوبر (أ.ف.ب)
TT

تدفقات صناديق الأسهم العالمية ترتفع إلى 28.16 مليار دولار

المتداولون في بورصة نيويورك يعملون خلال جلسة التداول الصباحية في 21 أكتوبر (أ.ف.ب)

عزز تراجع عوائد سندات الخزانة الأميركية ونتائج أعمال الشركات التي فاقت التوقعات، إقبال المستثمرين على الأسهم العالمية، لتواصل الصناديق جذب التدفقات النقدية للأسبوع الخامس على التوالي، بصافٍ بلغ 28.16 مليار دولار خلال الأسبوع المنتهي في 21 أكتوبر (تشرين الأول)، مقارنة بـ19.88 مليار دولار في الأسبوع السابق. غير أن هذا الزخم لم يبدد المخاوف المرتبطة بارتفاع الإنفاق الرأسمالي على الذكاء الاصطناعي، بعدما أثارت خطط «ميتا» لإصدار أسهم جديدة قلق المستثمرين بشأن الالتزامات الاستثمارية لشركات التكنولوجيا، في وقت سجلت فيه صناديق السندات العالمية تدفقات داخلة للأسبوع الخامس أيضاً، بينما عادت صناديق أسواق النقد إلى جذب السيولة بعد موجة سحوبات حادة.

وتراجع العائد على سندات الخزانة الأميركية لأجل 10 سنوات بنحو 15 نقطة أساس خلال الأسبوع، قبل أن ينخفض إلى ما دون مستوى 5 في المائة هذا الأسبوع، وهو مستوى يحظى بمتابعة واسعة في الأسواق، وفق «رويترز».

وعززت نتائج الشركات الإيجابية شهية المستثمرين؛ إذ تجاوزت نتائج نحو 73 في المائة من الشركات المدرجة في مؤشر «إم إس سي آي» العالمي لجميع الدول، التي أعلنت نتائجها حتى الآن، متوسط توقعات المحللين، وفقاً لبيانات «إل إس إي جي».

لكن مؤشر «إم إس سي آي» العالمي تراجع بنسبة 1.31 في المائة يوم الخميس، بعدما أعلنت شركة «ميتا» نتائج قوية يوم الأربعاء، بالتزامن مع كشفها عن خطط لإصدار أسهم لا تمنح حقوق التصويت، مما أعاد المخاوف بشأن تنامي التزاماتها الرأسمالية.

آسيا تستقطب التدفقات الكبرى

على المستوى الجغرافي، استقطبت صناديق الأسهم الآسيوية 11.53 مليار دولار، وهو أكبر تدفق أسبوعي إليها منذ ديسمبر (كانون الأول) 2022 على الأقل. كما اجتذبت الصناديق الأوروبية 9.14 مليار دولار، والأميركية 5.07 مليار دولار.

وفي الولايات المتحدة، تراجعت التدفقات الصافية إلى صناديق الأسهم إلى 5.07 مليار دولار خلال الأسبوع المنتهي في 21 أكتوبر، بانخفاض يقارب 62 في المائة، مقارنة بـ13.37 مليار دولار في الأسبوع السابق. وجاء ذلك رغم تحسن شهية المستثمرين بفعل تراجع عوائد السندات وقوة نتائج الشركات، في حين حدّت المخاوف المرتبطة باستثمارات الذكاء الاصطناعي من الإقبال على الأسهم.

وانخفض العائد على سندات الخزانة الأميركية لأجل 10 سنوات بنحو 38 نقطة أساس مقارنة بذروته المسجلة في مطلع أكتوبر، عندما بلغ 5.3645 في المائة، وهو أعلى مستوى له منذ 24 عاماً ونصف العام. كذلك، تجاوزت نتائج نحو 82 في المائة من شركات مؤشر «ستاندرد آند بورز 500» التي أعلنت نتائجها حتى الآن متوسط توقعات المحللين، وفقاً لبيانات «إل إس إي جي».

ومع ذلك، هبط مؤشر «ناسداك» المجمع، الذي تطغى عليه أسهم التكنولوجيا، بنسبة 2.6 في المائة يوم الخميس، بعدما أثارت خطط «ميتا» لإصدار أسهم جديدة مخاوف بشأن ارتفاع الالتزامات الرأسمالية لشركات القطاع.

وأظهرت البيانات أن المستثمرين ضخّوا 8.63 مليار دولار في صناديق الأسهم الأميركية الكبرى، و1.92 مليار دولار في صناديق الشركات المتوسطة، في حين سحبوا 4.24 مليار دولار من صناديق الشركات الصغيرة.

متداول يعمل في بورصة نيويورك (أ.ف.ب)

صناديق التكنولوجيا العالمية

على مستوى القطاعات، جذبت صناديق التكنولوجيا العالمية 5.05 مليار دولار، لتعكس اتجاهها بعد تسجيل صافي سحوبات بلغ 4.77 مليار دولار في الأسبوع السابق. كما استقطعت صناديق الرعاية الصحية 1.83 مليار دولار من التدفقات، في حين شهدت صناديق السلع الاستهلاكية الكمالية خروج 1.29 مليار دولار.

وفي الولايات المتحدة، سجلت الصناديق القطاعية تدفقات داخلة بقيمة 1.8 مليار دولار بعد أسبوعين متتاليين من السحوبات، بدعم رئيسي من دخول 1.18 مليار دولار إلى صناديق المعادن والتعدين. كما اجتذبت صناديق التكنولوجيا والصناعة 429 مليون دولار و269 مليون دولار على التوالي.

سوق السندات

وفي سوق السندات، واصلت صناديق السندات العالمية جذب الاستثمارات للأسبوع الخامس على التوالي، مع تسجيل صافي تدفقات بلغ 9.44 مليار دولار. واستقطبت الصناديق المقومة بالفرنك السويسري 6.8 مليار دولار، وهو أكبر تدفق أسبوعي إليها منذ نوفمبر (تشرين الثاني) 2024 على الأقل. كما جذبت صناديق السندات قصيرة الأجل 2.78 مليار دولار، بينما سجلت صناديق السندات عالية العائد سحوبات بقيمة 1.68 مليار دولار، وصناديق السندات الحكومية سحوبات بقيمة 550 مليون دولار.

في المقابل، سجلت صناديق السندات الأميركية صافي سحوبات أسبوعية بقيمة 969 مليون دولار، منهية سلسلة من التدفقات الداخلة استمرت 26 أسبوعاً. وسحب المستثمرون 3.3 مليار دولار من صناديق السندات الحكومية وسندات الخزانة طويلة الأجل، بينما ضخّوا 1.76 مليار دولار في الصناديق الحكومية وصناديق الخزانة قصيرة ومتوسطة الأجل، و1.56 مليار دولار في صناديق سندات البلديات.

وعادت صناديق أسواق النقد إلى جذب الاستثمارات، مسجلة تدفقات أسبوعية صافية بقيمة 15.86 مليار دولار عالمياً، و14.82 مليار دولار في الولايات المتحدة، بعد أن شهدت سحوبات كبيرة في الأسبوع السابق بلغت 47.51 مليار دولار عالمياً، ونحو 45.93 مليار دولار في الولايات المتحدة.

وفي أسواق السلع، جذبت صناديق الذهب والمعادن النفيسة الأخرى 1.29 مليار دولار، مسجلة صافي مشتريات للأسبوع الخامس خلال الأسابيع الستة الماضية، فيما استقطبت صناديق الطاقة 41.5 مليون دولار.

أما صناديق الأسواق الناشئة، فأظهرت البيانات التي شملت 29174 صندوقاً، أن المستثمرين ضخّوا 6.28 مليار دولار في صناديق الأسهم، وهو أكبر صافي شراء أسبوعي منذ 5 أغسطس (آب)، في حين سحبوا 48.72 مليون دولار من صناديق السندات.


«وول ستريت» تتراجع وسط مخاوف من عوائد استثمارات الذكاء الاصطناعي

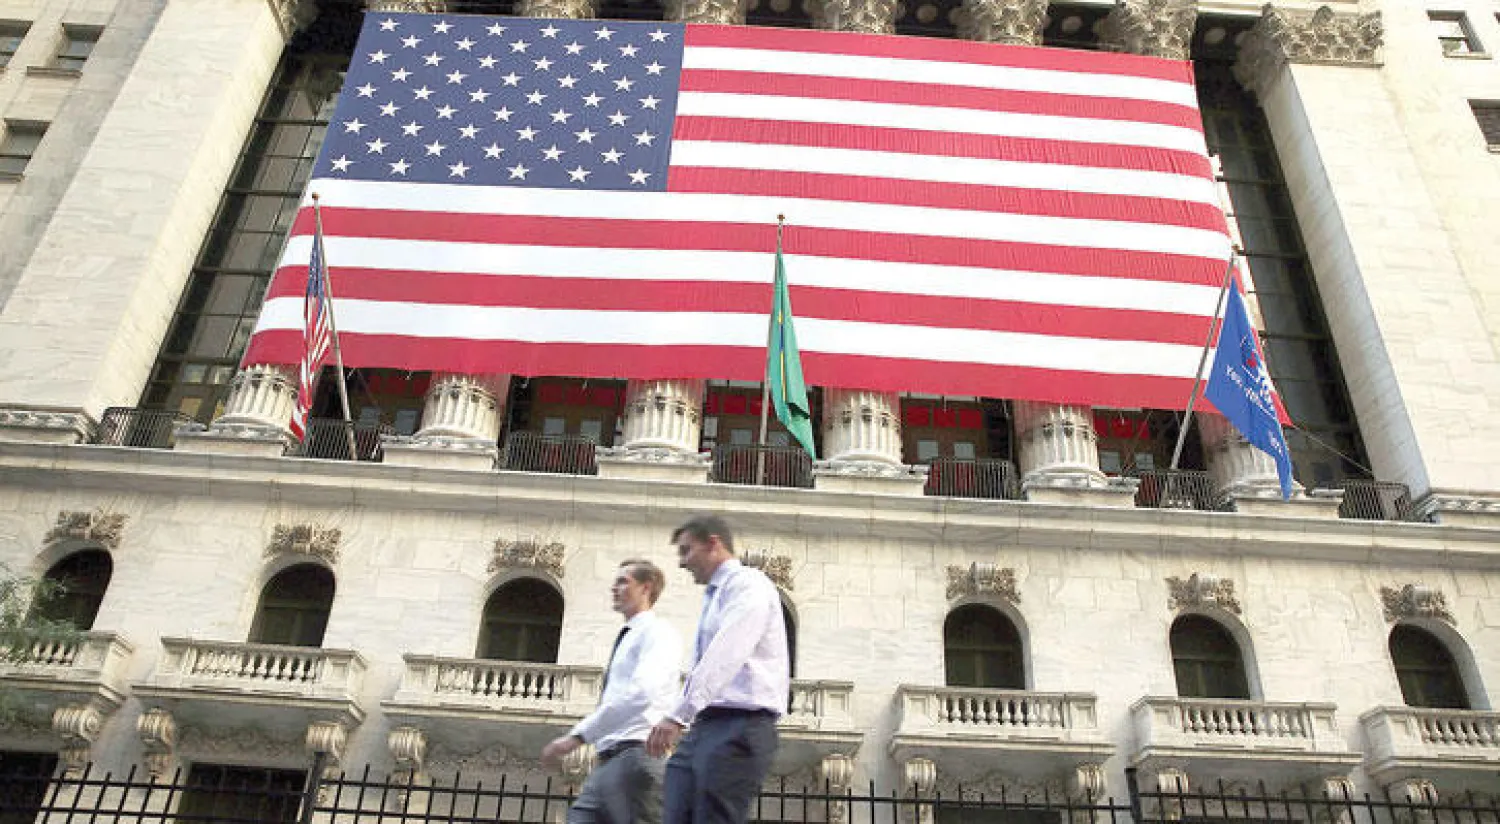
لافتات عند تقاطع شارعي برود وول ستريت بالقرب من أعلام أميركية ترفرف أمام بورصة نيويورك (أ.ب)
TT

«وول ستريت» تتراجع وسط مخاوف من عوائد استثمارات الذكاء الاصطناعي

لافتات عند تقاطع شارعي برود وول ستريت بالقرب من أعلام أميركية ترفرف أمام بورصة نيويورك (أ.ب)

واصلت الأسهم الأميركية تراجعها في مستهل تعاملات الجمعة، مع تصاعد المخاوف من أن الاستثمارات الضخمة في البنية التحتية للذكاء الاصطناعي قد لا تحقق العوائد المرجوة، في ظل تنامي القلق بشأن كلفة التوسع في مراكز البيانات وسبل تمويله.

وتجدّدت الضغوط على أسهم التكنولوجيا عقب إعلان النتائج المالية لشركة «ميتا»، التي أثارت مخاوف من لجوء شركات التكنولوجيا الكبرى إلى إصدار أسهم جديدة لتأمين التمويل اللازم لمواصلة الإنفاق المتزايد على الذكاء الاصطناعي.

وتراجعت المؤشرات الأميركية الرئيسية الثلاثة في مستهل التداولات، وإن سجل مؤشر «ناسداك» أداءً أفضل نسبياً من المؤشرين الآخرين، في تحول عن نمط التداول الذي ساد الجلسات الأخيرة.

وبعد نحو عشر دقائق من بدء التداول، انخفض مؤشر «داو جونز» الصناعي بنسبة 1 في المائة إلى 52.322.22 نقطة، فيما تراجع مؤشر «ستاندرد آند بورز 500» بنسبة 0.5 في المائة إلى 7.625.19 نقطة. وهبط مؤشر «ناسداك» المجمع، الذي تطغى عليه أسهم شركات التكنولوجيا، بنسبة 0.4 في المائة إلى 25.915.39 نقطة.

وعلى صعيد الأسهم، تراجعت أسهم شركات تكنولوجية كبرى، من بينها «ميتا» و«أمازون»، في حين سجلت أسهم بعض شركات أشباه الموصلات، مثل «ميكرون»، و«إيه إم دي»، مكاسب.

وقال ديفيد موريسون، كبير محللي الأسواق لدى شركة «تريد نيشن»، في مذكرة، إن الأسواق قد تتجه إلى التعامل بقدر أكبر من الانتقائية مع الأسهم المرتبطة بالذكاء الاصطناعي، بدلاً من تحركها بصورة جماعية في الاتجاه نفسه.

وأوضح أن أسهم الشركات المرتبطة بالذكاء الاصطناعي اعتادت التحرك في اتجاهات متشابهة، صعوداً أو هبوطاً، وإن كان الصعود هو الاتجاه الغالب. لكنه أشار إلى أن تجدد التركيز على مصادر تمويل التوسع في البنية التحتية للذكاء الاصطناعي قد يدفع المستثمرين إلى التمييز بصورة أوضح بين الشركات، استناداً إلى قدرتها على تمويل استثماراتها وتحقيق عوائد منها.

وأضاف موريسون أن الشركات ليست متشابهة، وأن موجة الاستثمار في الذكاء الاصطناعي ستفرز رابحين وخاسرين، أياً يكن المسار الذي ستتخذه السوق.