
الألمان تناسوا درس تخفيف أعباء الديون لما بعد الحرب عليهم في أزمة اليونان

ألمانيا حصلت على تخفيض بمقدار النصف لديونها بعد الحرب العالمية الثانية

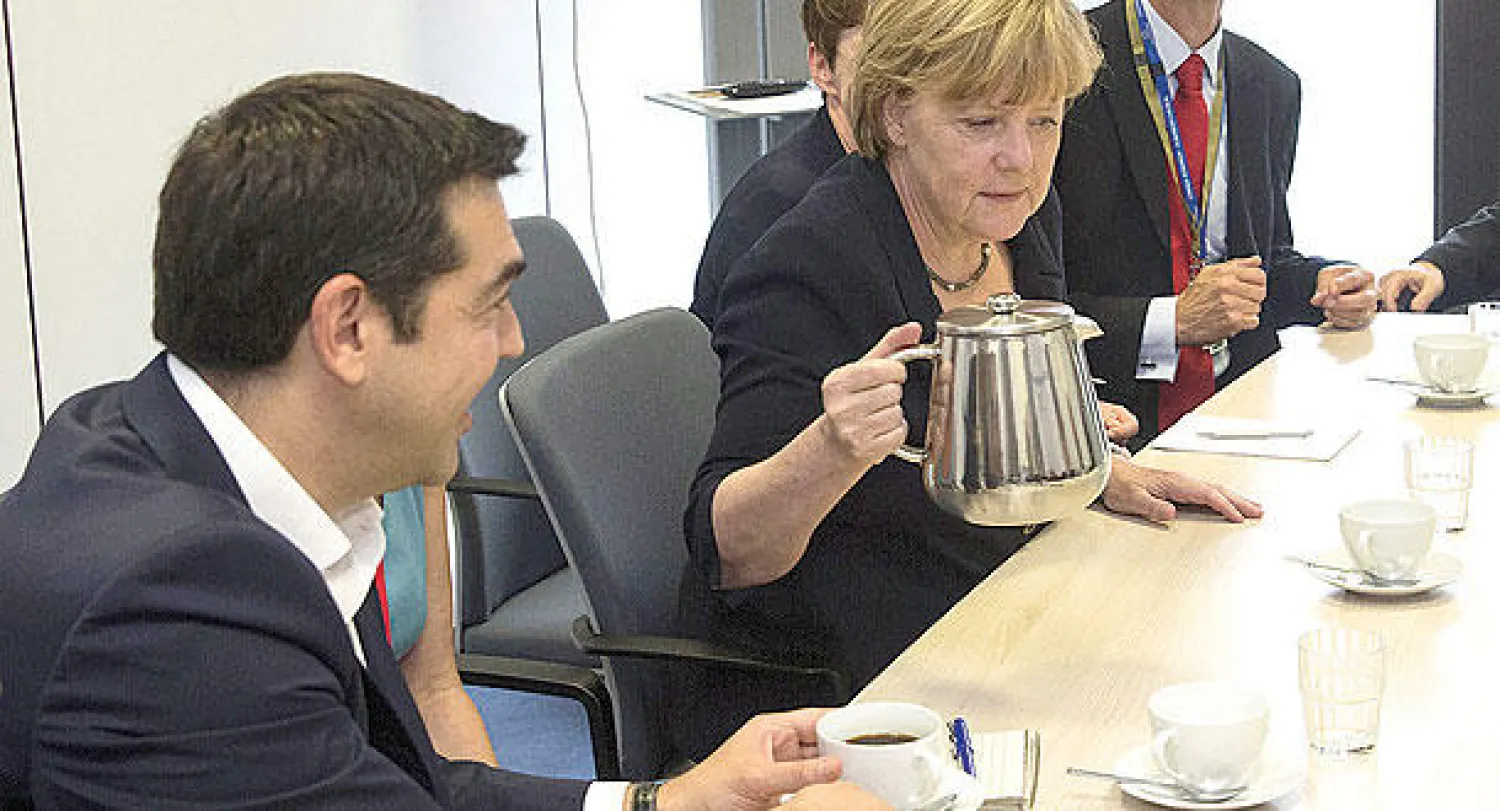
المستشارة الألمانية أنجيلا ميركل مع رئيس الوزراء اليوناني ألكسيس تسيبراس  وقادة أوروبيين آخرين في اجتماع بمقر الاتحاد الأوروبي في بروكسل (أ ف ب)
المستشارة الألمانية أنجيلا ميركل مع رئيس الوزراء اليوناني ألكسيس تسيبراس وقادة أوروبيين آخرين في اجتماع بمقر الاتحاد الأوروبي في بروكسل (أ ف ب)
TT

الألمان تناسوا درس تخفيف أعباء الديون لما بعد الحرب عليهم في أزمة اليونان

المستشارة الألمانية أنجيلا ميركل مع رئيس الوزراء اليوناني ألكسيس تسيبراس  وقادة أوروبيين آخرين في اجتماع بمقر الاتحاد الأوروبي في بروكسل (أ ف ب)
المستشارة الألمانية أنجيلا ميركل مع رئيس الوزراء اليوناني ألكسيس تسيبراس وقادة أوروبيين آخرين في اجتماع بمقر الاتحاد الأوروبي في بروكسل (أ ف ب)

مع تعثر المفاوضات بين اليونان والدائنين في اتجاه النهاية، تلك التي بلغت ذروتها الأحد الماضي في رفض واضح من الناخبين اليونانيين للشروط المطلوبة في مقابل ضخ شريان الحياة المالي إلى اليونان، برزت صورة قديمة على صفحات الإنترنت.
وهي تُظهر هيرمان جوزيف أبس، رئيس وفد جمهورية ألمانيا الاتحادية في لندن بتاريخ 27 فبراير (شباط) 1953، وهو يوقع على اتفاقية تنخفض بموجبها الديون الألمانية للدائنين الأجانب بمقدار النصف فعليا.
إن تلك الصورة لا يزال يتردد صداها إلى الآن. ولمنتقدي الإصرار الألماني على وجوب موافقة أثينا على المزيد من الإجراءات التقشفية الموجعة قبل طرح أي نوع من أنواع تخفيف أعباء الديون على طاولة المفاوضات، فإن الرد الفظ يأتي على النحو التالي: يطالب الدائن الرئيسي الشعب اليوناني بسداد ثمن التبذير الماضي والمستفاد منه منذ وقت ليس بالطويل بشروط أكثر تساهلا مما يستعد الدائن الآن للحديث عنها.
ولكن بعيدا عن التذكير بحالة النفاق الألماني، فإن الصورة تعكس درسا مهما للغاية: أن تلك الأشياء قد جرى التعامل معها بنجاح من قبل.
والأنباء السارة أنه في الوقت الحالي يدرك خبراء الاقتصاد عموما الخطوط العريضة للمسار الناجح. والأنباء السيئة تفيد بأن الكثير من واضعي السياسات يستغرقون وقتا طويلا للالتفات إلى النصائح - من حيث الإصرار على تكرار السياسات الأولى الفاشلة.
تقول كارمن إم. راينهارت، الأستاذة لدى كلية كنيدي للإدارة الحكومية في جامعة هارفارد التي تعتبر أبرز خبراء العالم في أزمات الديون السيادية: «لقد شاهدت ذلك الفيلم مرات كثيرة من قبل. من السهل للغاية التعلق بالخصوصيات لكل حالة من الحالات على حدة ويغيب عن نظرك النمط المتكرر».
النمط التاريخي المتكرر؟ إن تهديدات الديون الكبيرة لا تجري تسويتها إلا بعد الشطب العميق لقيمة الدين الاسمية. وكلما تأخر الوقت في خفض الدين، تضاعفت قيمة الشطب اللازم جراء ذلك.
لا يمكن لأحد إدراك ذلك النمط أفضل من الألمان. وليس الأمر مجرد أنهم استفادوا من الصفقة المبرمة في عام 1953، والتي أسست لمعجزة الاقتصاد الألماني لفترة ما بعد الحرب. وقبل عشرين سنة، أعلنت ألمانيا عجزها عن سداد الديون بعد الحرب العالمية الأولى، بعدما شهدت نوبة من نوبات التضخم والكساد الاقتصادي التي ساعدت في وصول هتلر إلى السلطة. إنه درس عام حول طبيعة الدين. ومنذ حالات العجز عن السداد في فترة الحرب العالمية الأولى لأكثر من عشر دول في فترة الثلاثينات وحتى شطب الديون على عهد وزير الخزانة الأميركي برادي في بداية التسعينات، الذي أنهى عقدا طويلا من الديون الكبيرة وانعدام النمو في أميركا اللاتينية وغيرها من الدول النامية، فإنه يعد درسا تنبغي إعادة الاستفادة منه مرات ومرات.
سبق كلتي الحالتين عقد من المفاوضات وخطط إعادة الجدولة التي - لا تختلف عن برامج الإنقاذ الاقتصادي الأولية لليونان - أطالت مدد استحقاق الديون وخفضت من أسعار الفائدة. ولكن لم تنتهِ الأزمات أو تتحسن اقتصادات الدول إلا بعد تخفيض الديون.
في دراسة حديثة، خلصت البروفسورة راينهارت مع كريستوف تريبيش من جامعة ميونيخ إلى العثور على ارتدادات اقتصادية حادة عقب حالات العجز لعام 1934 - التي خفضت المديونيات الخارجية للمدينين بنسبة 43 في المائة على الأقل، في المتوسط - وخطة برادي التي خففت من أعباء المدينين بمتوسط 36 نقطة مئوية.
كما خلصا إلى أن «جاء المخرج من الأزمة في كلتي الحالتين فقط بعد أن تم تنفيذ عملية شطب عميقة للقيمة الاسمية للديون. ولم يستتبع الأنماط السهلة من تخفيف الأعباء، مثل تمديد استحقاقات الديون وتخفيضات أسعار الفائدة، نمو اقتصادي كبير أو تحسن في التصنيف الائتماني».
على صناع السياسة أن يستوعبوا ذلك.
وهذا صحيح حتى لدى صندوق النقد الدولي، الذي تأسس عقب الحرب العالمية الثانية للتعامل مع مثل تلك الحالات على وجه الخصوص. وكان منهج تعامله مع أزمة الديون الأوروبية قبل خمس سنوات، الذي بدأ بالتأكيد الشامل على أن العجز في الدول المتقدمة ليس ضروريا، وغير مرغوب فيه، ومن غير المرجح حدوثه. ولتبرير تلك المقاربة، وضعا معا تحليلا للقدرات الاقتصادية اليونانية التي اعتمدت على أسس خيالية.
وحتى وقت متأخر يرجع إلى مارس (آذار) 2014، أعلن صندوق النقد الدولي أن الحكومة في أثينا يمكنها حذف نسبة 3 في المائة من الاقتصاد اليوناني هذا العام، كفائض في الميزانية الأولية، ثم نسبة 4.5 في المائة في العام التالي، ولا تزال تتمتع بطفرة في النمو الاقتصادي حتى مستوى 4 نقاط مئوية.
كيف يمكن تحقيق هذا الإنجاز؟ مهمة سهلة. كان على الإنتاجية اليونانية الإجمالية الاندفاع من أسفل إلى أعلى قائمة البلدان المستخدمة لعملة اليورو. وكان على عروض العمل لديها القفز إلى أعلى الجدول وأن تصل معدلات التوظيف هناك إلى المستويات الألمانية.
جاءت الافتراضات في تناقض صارخ للواقع اليومي اليوناني، حيث هناك أكثر من ربع القوة العاملة بالبلاد عاطلة عن العمل، ونحو ثلاثة أرباع القروض المصرفية متعثرة، والمدفوعات الضريبية مؤجلة بصورة روتينية أو متجنبة تماما، كما أن التمويلات الحكومية ذاتها لا تسدد فواتيرها المستحقة.
كتب بيتر دويل، أحد أكبر خبراء الاقتصاد السابقين في صندوق النقد الدولي الذي غادر منصبه لاستيائه من منهاج الصندوق في التعامل مع الأزمات المالية العالمية، يقول: «إذا كانت النتائج المتفائلة سوف تؤدي إلى الاستخفاف بتشخيص المشكلة الخطيرة، فإنه ليس من فضائل الأعمال: وفي أحسن الأحوال، سوف تمدد من أمد المرض، وفي أسوأ الأحوال سوف تعود بنتائج قاتلة».
لا يحب الدائنون بطبيعة الحال أن يشطب المدينون ديونهم. ولكن ليست تلك هي الطريقة التي تبرر بها ألمانيا وحلفاؤها منهجهم، بل يعتمدون بدلا من ذلك على مدافعة «الخطر الأخلاقي»: إذا عُرضت على اليونان سبيل يسيرة للخروج من الديون، فما الذي سوف يمنعها من التبذير والإسراف بأموال الناس مرة أخرى؟ وأي نوع من الدروس نبعث به، مثالا، إلى البرتغال؟
لكن الاقتصاد اليوناني قد تقلص بمقدار الربع. وتم إفقار المتقاعدين هناك. وأغلقت البنوك الوطنية. ويعد ذلك من قبيل عواقب المعاناة. وليست هناك حكومة عاقلة يمكنها أن تحذو حذو اليونان في ذلك. تتفهم ألمانيا، في واقع الأمر، الخطر الأخلاقي بصورة رجعية. ويشير التعريف المعياري إلى المقرضين، إذ إن تغطية خسائرهم سوف يشجعهم على المطالبة بالقروض السيئة مرة أخرى. وذلك، دعونا لا نتناسى، هو بالضبط ما صنعه الدائنون الأوروبيون. فلقد كانت المساعدات المالية لليونان تهدف لسداد ألمانيا، وفرنسا، وغيرهما من البنوك الأجنبية والمستثمرين الذين تدين لهم اليونان. ولم تستفد اليونان من ذلك بشيء.
ولم تصنع اليونان الكثير للتعامل مع سوء الإدارة الاقتصادية المستشري فيها، ولكن هناك محفزات قليلة متوفرة لديها لتنفيذ ذلك إذا ما تدفقت ثمار التحسينات الاقتصادية إلى الدائنين. كما أن هناك تفسيرا خيريا لاستراتيجية دائني اليونان، وهي أنهم كانوا يخشون من هشاشة النظام المالي الأوروبي لعام 2010، حينما كانت حالة الإعسار اليوناني تتبدى واضحة لأول مرة، وأنه لن يتحمل شطب الديون اليونانية. واليونان، علاوة على ذلك، لم تكن معزولة ولكنها كانت واحدة من عدة دول أوروبية متعثرة كان يمكن أن تستتبع المسار ذاته.
ولكن آدم إس. بوسن، الذي يترأس معهد بيترسون للاقتصاد الدولي، يقول إنه يعتقد أنه يتوجب عليها فعل المزيد مع حالة الخوف السياسي. لم يكن دائنو اليونان مستعدين لتلقي ضربة من قبل شطب الديون اليونانية ثم يعملون صراحة على إنقاذ النظام المصرفي اليوناني بعدئذ؛ ولذلك فإنهم جنحوا إلى ما وصفه السيد بوسن بـ«التمديد والتظاهر».
ولقد أخبرني السيد بوسن قائلا: «هناك حافز قوي بشكل كبير لعدم الاعتراف بالخسائر»، وإن الحكومات «سوف تقوم بتنفيذ أشياء هي أكثر في تكلفتها طالما أنها لن تبدو كبند من بنود الميزانية».
هناك منفذ ضئيل للتفاؤل. واليوم، فإن الخوف من العدوى اليونانية يظل منخفضا، كما تقول البروفسورة راينهارت. والبلدان الأوروبية الطرفية الأخرى تعتبر في حالة أفضل. وحتى خبراء الاقتصاد بصندوق النقد الدولي يقرون بأنه هناك سبيلا واحدة للتغلب على شطب الديون اليونانية. وسوف تكون التكلفة التي يتكبدها الدائنون في أوروبا قليلة للغاية.
وعلى الرغم من ذلك، فإن ألمانيا لم تستعد لذلك بعد؛ فلقد استغرق الأمر عقدا من الزمان أو أكثر منذ بداية أزمة الديون بأميركا اللاتينية وصولا إلى صفقة الوزير باردي. ولقد واجهت البرازيل بمفردها ستة حالات لإعادة الهيكلة. وبالمثل، فإن حالات العجز المعممة لعام 1934 جاءت بعد أكثر من عشر سنوات من فشل أنصاف الحلول. فهل يتعين على اليونان الانتظار كل هذه المدة، أيضا؟

* خدمة «نيويورك تايمز»


فرنسا تتفادى خفضاً ائتمانياً جديداً وسط اضطرابات سياسية ومالية

عمال يزيلون الكتابات الجدارية من قاعدة تمثال لويس الرابع عشر الفروسي في ساحة بيلكور بمدينة ليون (رويترز)
TT

فرنسا تتفادى خفضاً ائتمانياً جديداً وسط اضطرابات سياسية ومالية

عمال يزيلون الكتابات الجدارية من قاعدة تمثال لويس الرابع عشر الفروسي في ساحة بيلكور بمدينة ليون (رويترز)

تجنبت فرنسا خفضاً جديداً لتصنيفها الائتماني من وكالة «موديز»، بعدما أبقت الوكالة تصنيفها عند «إيه إيه 3» (Aa3) مع الإبقاء على نظرة مستقبلية «سلبية»، في خطوة تخفف الضغوط مؤقتاً عن الحكومة الفرنسية التي تواجه اضطرابات اجتماعية متصاعدة وصعوبات في ضبط أوضاع المالية العامة. ويأتي القرار في وقت تتزايد فيه مخاوف المستثمرين بشأن عجز الموازنة، وارتفاع تكاليف الاقتراض، واحتمالات تفاقم الأزمة السياسية مع اقتراب الانتخابات الرئاسية المقررة العام المقبل.

وكانت أسواق السندات تتوقع خفض التصنيف، بما يضع «موديز» على خطى وكالتي «ستاندرد آند بورز» و«فيتش»، اللتين خفضتا تصنيف فرنسا بالفعل، في ظل تعثر جهود ضبط الإنفاق العام واستمرار الشلل السياسي الذي أعقب الانتخابات التشريعية المبكرة في عام 2024، التي أسفرت عن برلمان منقسم.

وقالت «موديز» إنها أنهت مراجعتها الدورية للتصنيف، وأبقت عليه عند «إيه إيه 3»، وهو المستوى الذي يحمل نظرة مستقبلية سلبية منذ أكتوبر (تشرين الأول) من العام الماضي.

الموازنة الجديدة في صلب قرار «موديز»

اعتبرت وزارة المالية الفرنسية أن قرار الإبقاء على التصنيف يعكس «مصداقية الموازنة التي طرحتها الحكومة ضمن مشروع موازنة 2027»، والرامية إلى إعادة المالية العامة إلى مسار التعافي.

لكن الحكومة تواجه صعوبات في تمرير المشروع داخل البرلمان، حيث قد ترفض أحزاب المعارضة التسوية بشأن بنوده، أو تسعى إلى إسقاط الحكومة من خلال تصويت بحجب الثقة.

وقالت «موديز» إن تصنيف فرنسا يفترض إقرار موازنة لعام 2027 تحدّ من العجز، إلى جانب تراجع نسبي في تكاليف التمويل والتوترات الاجتماعية خلال الأشهر المقبلة.

وتستهدف الموازنة خفض عجز الموازنة إلى 5 في المائة من الناتج المحلي الإجمالي في عام 2027، مقارنة بـ5.4 في المائة خلال العام الحالي. غير أن مجلس النواب ألغى بعض تدابير التوفير الرئيسية، فيما أبدت أحزاب المعارضة استعداداً محدوداً للتوافق؛ إذ سعت إلى إلغاء بعض التخفيضات المقترحة وإضافة نفقات جديدة.

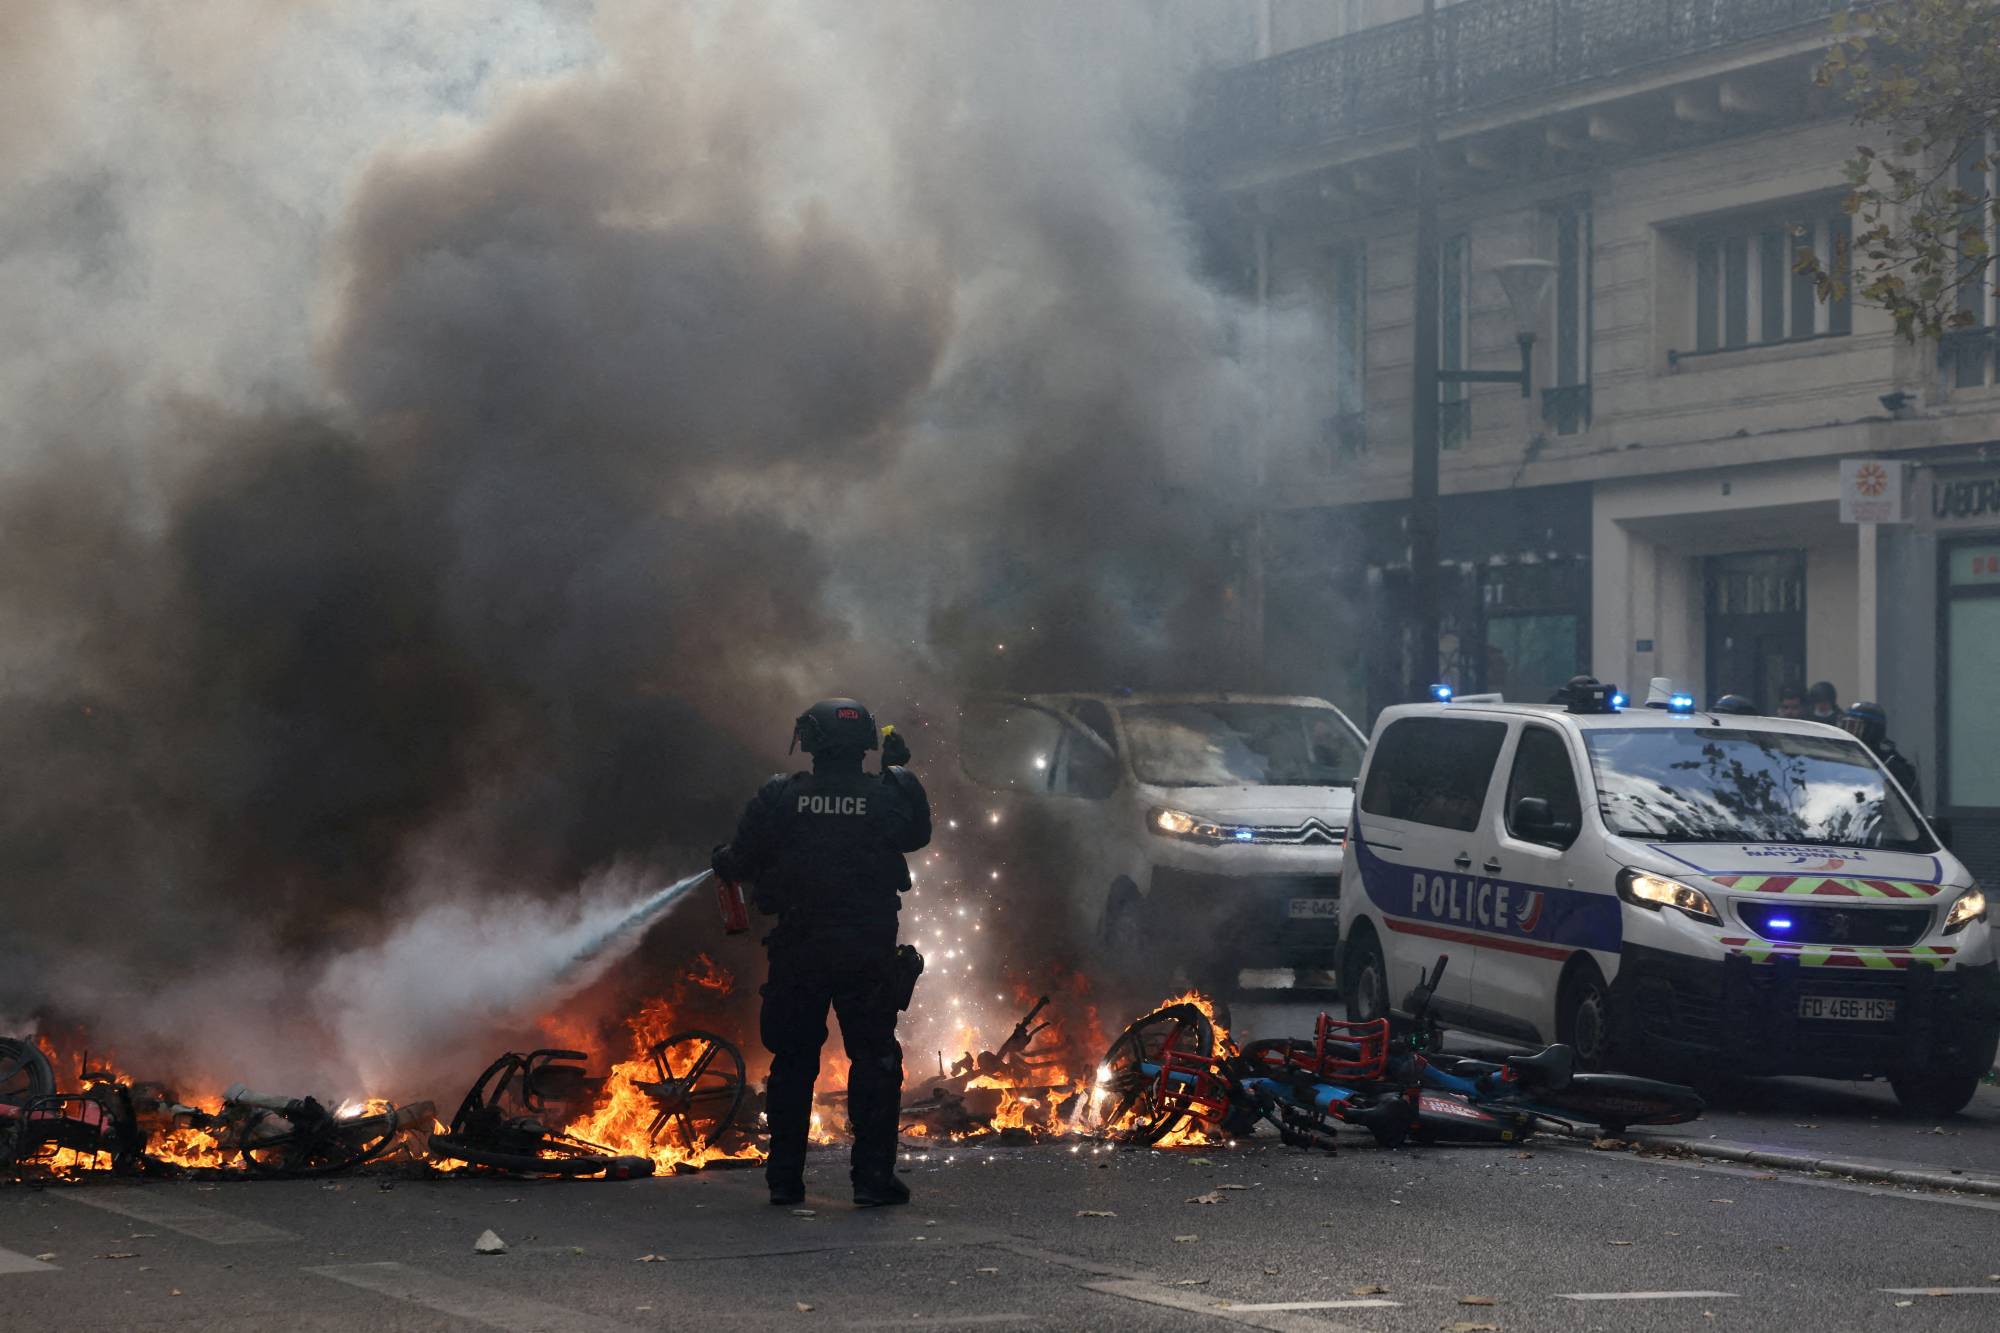
شرطي فرنسي يُطفئ دراجات هوائية مشتعلة خلال مظاهرة في باريس الأسبوع الماضي (رويترز)

تكاليف الاقتراض ترتفع إلى مستويات قياسية

تواجه فرنسا تكاليف اقتراض أعلى من دول ذات تصنيف ائتماني أدنى، مثل إيطاليا، في ظل قلق المستثمرين من اتساع عجز الموازنة، الذي يعدّ من الأكبر في منطقة اليورو، فضلاً عن المخاطر السياسية المرتبطة بالانتخابات الرئاسية المقبلة.

وارتفعت علاوة المخاطر على السندات الحكومية الفرنسية مقارنة بالسندات الألمانية، التي تُعدّ ملاذاً آمناً، إلى أعلى مستوياتها في 15 عاماً يوم الخميس، فيما صعد عائد السندات الفرنسية لأجل 10 سنوات إلى 5.14 في المائة، وهو أعلى مستوى له منذ يوليو (تموز) 2002.

وزادت الاحتجاجات الاجتماعية من صعوبة تمرير إجراءات خفض الإنفاق، بعدما تحولت مظاهرات مرتبطة بنقص تمويل المدارس وارتفاع تكاليف المعيشة إلى أعمال شغب ونهب خلال عطلة نهاية الأسبوع الماضي. وترفض الحكومة زيادة تمويل المدارس أو رفع الحد الأدنى للأجور، فيما يُتوقع تنظيم احتجاجات جديدة يوم السبت.

الانتخابات الرئاسية تزيد الضبابية

كانت «موديز» قد أشارت في وقت سابق من أكتوبر، إلى أن قدرة الحكومة الفرنسية على تجاوز الانقسامات داخل البرلمان ستكون العامل الحاسم في قرارها المقبل بشأن التصنيف الائتماني.

وقال روشاب أمين، مدير المحافظ لدى «ألسبرينغ غلوبال إنفستمنتس»، إن المستثمرين يفضلون الانتظار لمعرفة كيفية تطور المشهد السياسي خلال الأشهر الستة المقبلة وصولاً إلى الانتخابات، معتبراً أن هذه التطورات سيكون لها تأثير أكبر على الفارق بين عوائد السندات الفرنسية والألمانية.

وتشير استطلاعات الرأي إلى احتمال فوز اليمين المتطرف في الانتخابات الرئاسية المقررة في 18 أبريل (نيسان) و2 مايو (أيار) من العام المقبل، ما يزيد حالة عدم اليقين بشأن السياسة المالية والاقتصادية الفرنسية.

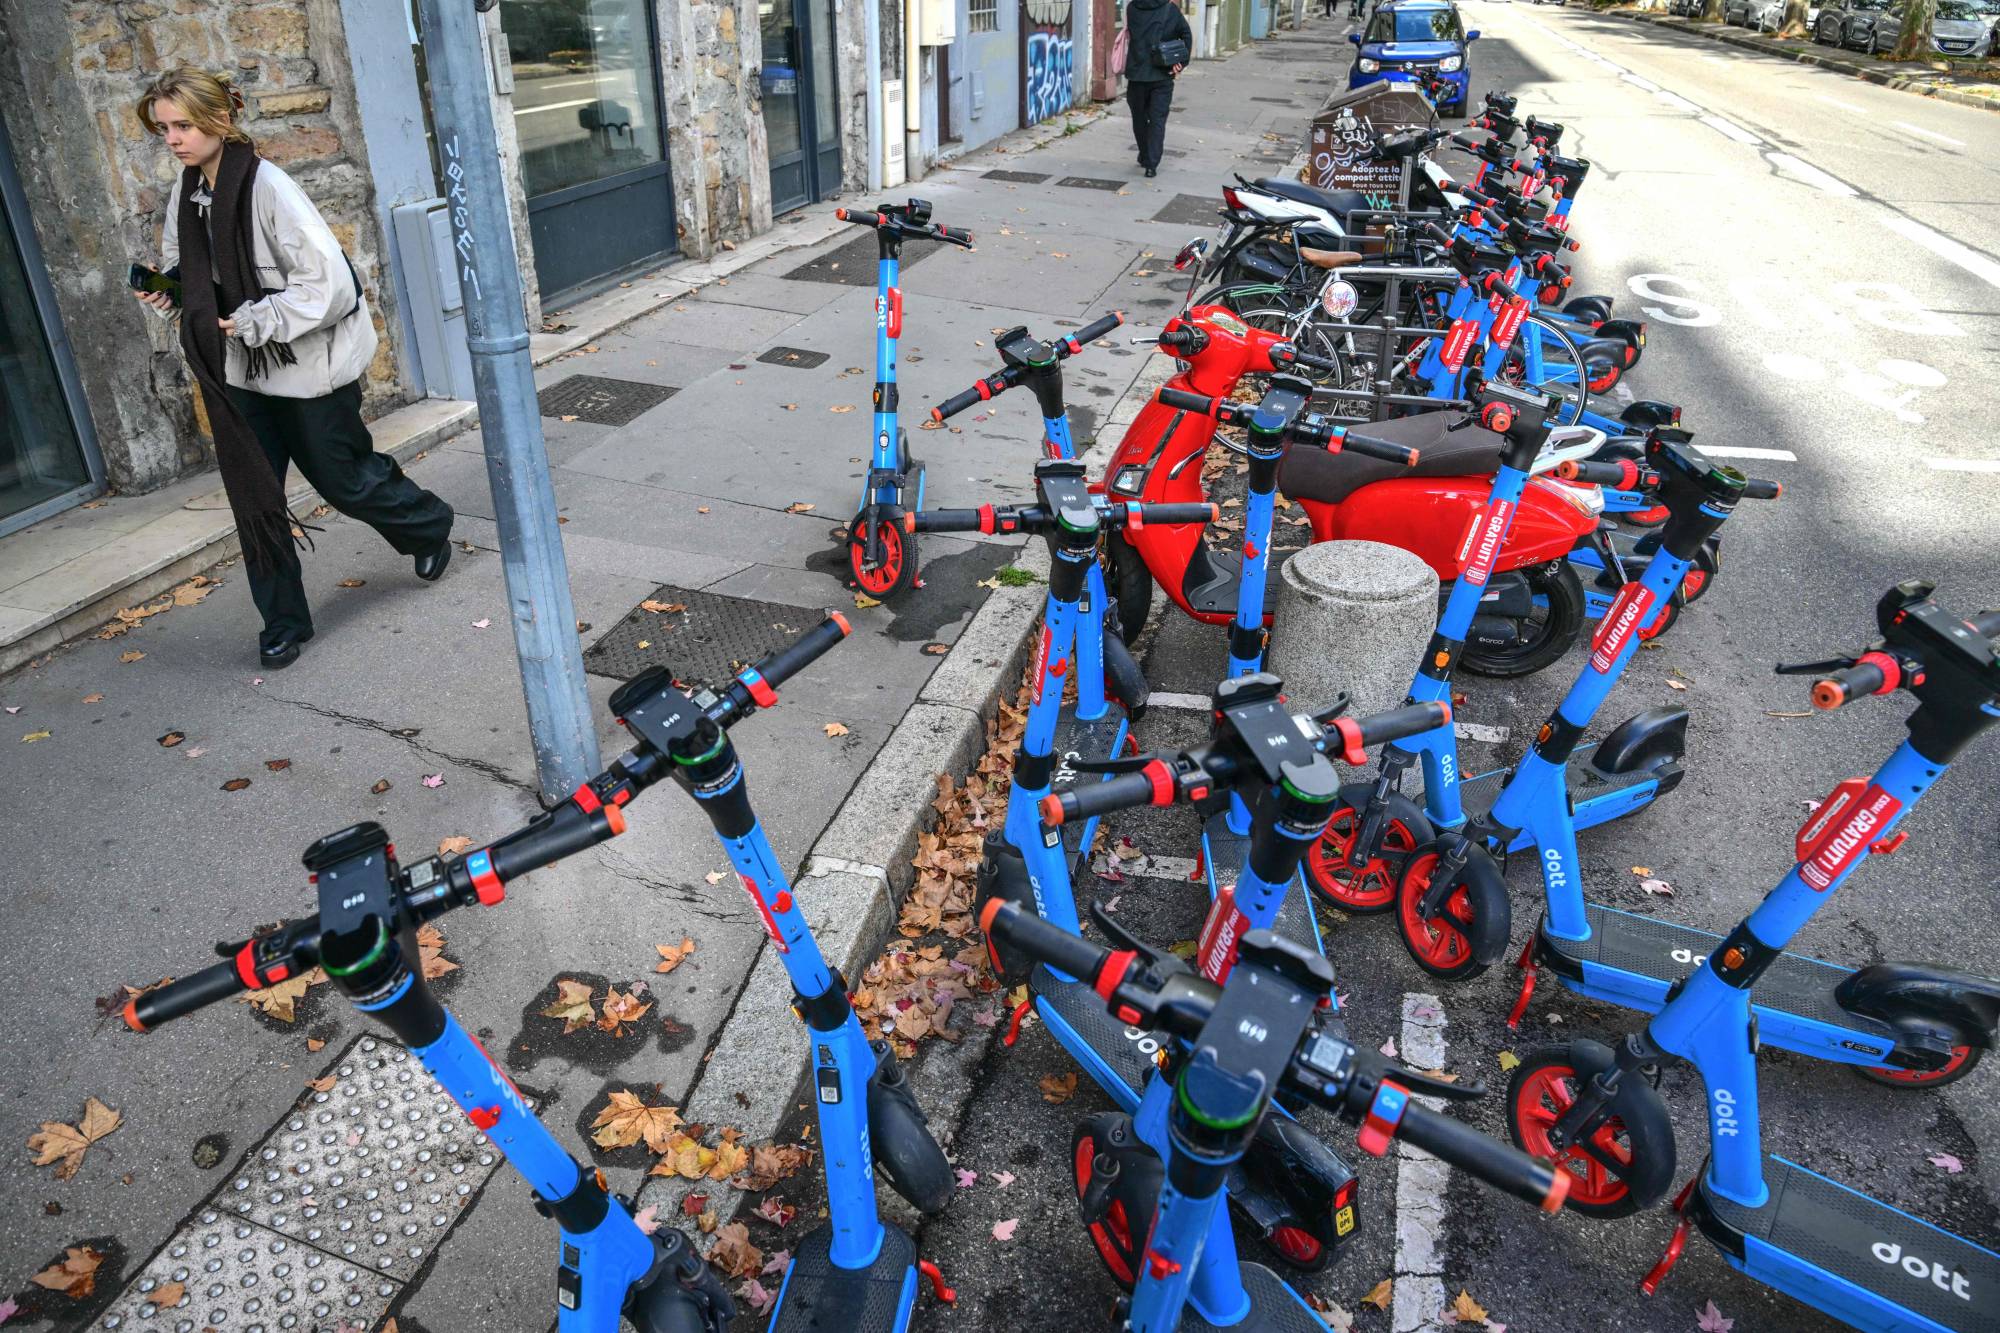
أحد المارة يمر بجوار دراجات كهربائية فُصلت عن الكهرباء في محيط مركز مدينة ليون لضمان عدم استخدامها متاريسَ (أ.ف.ب)

خطر الاقتراب من التصنيف الاستثماري الأدنى

حذر مايك بيل، رئيس استراتيجية الأسواق لدى «آر بي سي بلو باي لإدارة الأصول»، من أن الضغوط على الدين الفرنسي قد تتفاقم بعد الانتخابات الرئاسية، إذا خفضت وكالات «موديز» و«ستاندرد آند بورز» و«فيتش» تصنيف فرنسا إلى «بي بي بي»، وهو مستوى أعلى بدرجة واحدة فقط من التصنيف غير الاستثماري، المعروف باسم «السندات عالية المخاطر».

ومن شأن هذا السيناريو أن يدفع بعض المستثمرين، الذين تفرض عليهم قواعد الاستثمار حدوداً دنيا للتصنيف الائتماني، إلى بيع حيازاتهم من السندات الفرنسية، بما قد يزيد الضغوط على السوق ويرفع تكاليف الاقتراض.

وبذلك، يوفر قرار «موديز» متنفساً مؤقتاً لفرنسا، لكنه لا يبدد المخاطر التي تحيط بماليتها العامة. وستظل قدرة الحكومة على تمرير الموازنة وخفض العجز واحتواء الاضطرابات السياسية، عوامل حاسمة في تحديد اتجاه التصنيف الائتماني وتكاليف التمويل خلال المرحلة المقبلة.


تدفقات صناديق الأسهم العالمية ترتفع إلى 28.16 مليار دولار

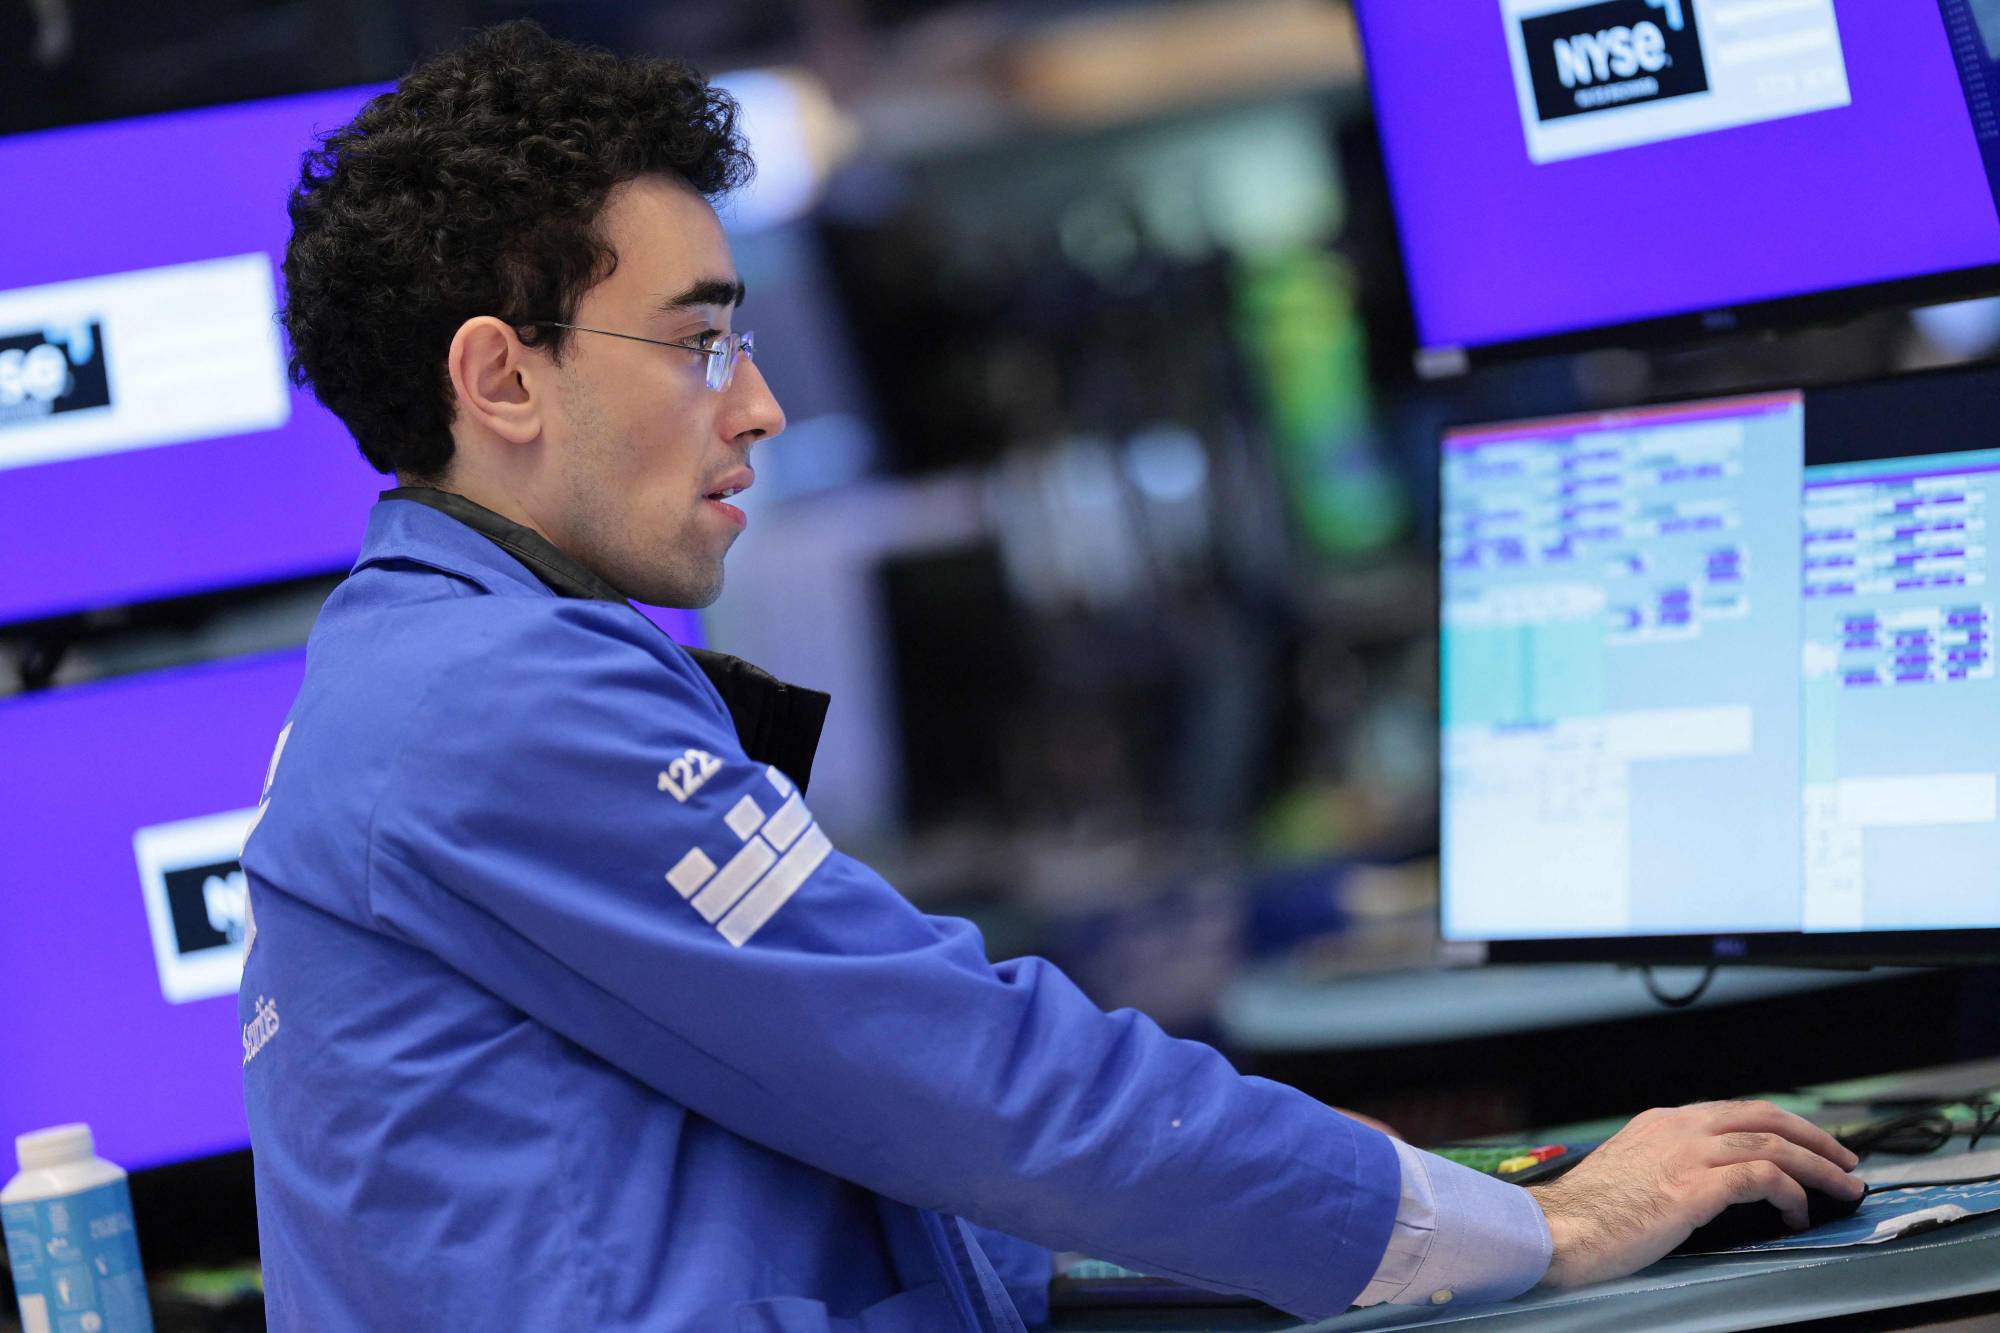
المتداولون في بورصة نيويورك يعملون خلال جلسة التداول الصباحية في 21 أكتوبر (أ.ف.ب)
TT

تدفقات صناديق الأسهم العالمية ترتفع إلى 28.16 مليار دولار

المتداولون في بورصة نيويورك يعملون خلال جلسة التداول الصباحية في 21 أكتوبر (أ.ف.ب)

عزز تراجع عوائد سندات الخزانة الأميركية ونتائج أعمال الشركات التي فاقت التوقعات، إقبال المستثمرين على الأسهم العالمية، لتواصل الصناديق جذب التدفقات النقدية للأسبوع الخامس على التوالي، بصافٍ بلغ 28.16 مليار دولار خلال الأسبوع المنتهي في 21 أكتوبر (تشرين الأول)، مقارنة بـ19.88 مليار دولار في الأسبوع السابق. غير أن هذا الزخم لم يبدد المخاوف المرتبطة بارتفاع الإنفاق الرأسمالي على الذكاء الاصطناعي، بعدما أثارت خطط «ميتا» لإصدار أسهم جديدة قلق المستثمرين بشأن الالتزامات الاستثمارية لشركات التكنولوجيا، في وقت سجلت فيه صناديق السندات العالمية تدفقات داخلة للأسبوع الخامس أيضاً، بينما عادت صناديق أسواق النقد إلى جذب السيولة بعد موجة سحوبات حادة.

وتراجع العائد على سندات الخزانة الأميركية لأجل 10 سنوات بنحو 15 نقطة أساس خلال الأسبوع، قبل أن ينخفض إلى ما دون مستوى 5 في المائة هذا الأسبوع، وهو مستوى يحظى بمتابعة واسعة في الأسواق، وفق «رويترز».

وعززت نتائج الشركات الإيجابية شهية المستثمرين؛ إذ تجاوزت نتائج نحو 73 في المائة من الشركات المدرجة في مؤشر «إم إس سي آي» العالمي لجميع الدول، التي أعلنت نتائجها حتى الآن، متوسط توقعات المحللين، وفقاً لبيانات «إل إس إي جي».

لكن مؤشر «إم إس سي آي» العالمي تراجع بنسبة 1.31 في المائة يوم الخميس، بعدما أعلنت شركة «ميتا» نتائج قوية يوم الأربعاء، بالتزامن مع كشفها عن خطط لإصدار أسهم لا تمنح حقوق التصويت، مما أعاد المخاوف بشأن تنامي التزاماتها الرأسمالية.

آسيا تستقطب التدفقات الكبرى

على المستوى الجغرافي، استقطبت صناديق الأسهم الآسيوية 11.53 مليار دولار، وهو أكبر تدفق أسبوعي إليها منذ ديسمبر (كانون الأول) 2022 على الأقل. كما اجتذبت الصناديق الأوروبية 9.14 مليار دولار، والأميركية 5.07 مليار دولار.

وفي الولايات المتحدة، تراجعت التدفقات الصافية إلى صناديق الأسهم إلى 5.07 مليار دولار خلال الأسبوع المنتهي في 21 أكتوبر، بانخفاض يقارب 62 في المائة، مقارنة بـ13.37 مليار دولار في الأسبوع السابق. وجاء ذلك رغم تحسن شهية المستثمرين بفعل تراجع عوائد السندات وقوة نتائج الشركات، في حين حدّت المخاوف المرتبطة باستثمارات الذكاء الاصطناعي من الإقبال على الأسهم.

وانخفض العائد على سندات الخزانة الأميركية لأجل 10 سنوات بنحو 38 نقطة أساس مقارنة بذروته المسجلة في مطلع أكتوبر، عندما بلغ 5.3645 في المائة، وهو أعلى مستوى له منذ 24 عاماً ونصف العام. كذلك، تجاوزت نتائج نحو 82 في المائة من شركات مؤشر «ستاندرد آند بورز 500» التي أعلنت نتائجها حتى الآن متوسط توقعات المحللين، وفقاً لبيانات «إل إس إي جي».

ومع ذلك، هبط مؤشر «ناسداك» المجمع، الذي تطغى عليه أسهم التكنولوجيا، بنسبة 2.6 في المائة يوم الخميس، بعدما أثارت خطط «ميتا» لإصدار أسهم جديدة مخاوف بشأن ارتفاع الالتزامات الرأسمالية لشركات القطاع.

وأظهرت البيانات أن المستثمرين ضخّوا 8.63 مليار دولار في صناديق الأسهم الأميركية الكبرى، و1.92 مليار دولار في صناديق الشركات المتوسطة، في حين سحبوا 4.24 مليار دولار من صناديق الشركات الصغيرة.

متداول يعمل في بورصة نيويورك (أ.ف.ب)

صناديق التكنولوجيا العالمية

على مستوى القطاعات، جذبت صناديق التكنولوجيا العالمية 5.05 مليار دولار، لتعكس اتجاهها بعد تسجيل صافي سحوبات بلغ 4.77 مليار دولار في الأسبوع السابق. كما استقطعت صناديق الرعاية الصحية 1.83 مليار دولار من التدفقات، في حين شهدت صناديق السلع الاستهلاكية الكمالية خروج 1.29 مليار دولار.

وفي الولايات المتحدة، سجلت الصناديق القطاعية تدفقات داخلة بقيمة 1.8 مليار دولار بعد أسبوعين متتاليين من السحوبات، بدعم رئيسي من دخول 1.18 مليار دولار إلى صناديق المعادن والتعدين. كما اجتذبت صناديق التكنولوجيا والصناعة 429 مليون دولار و269 مليون دولار على التوالي.

سوق السندات

وفي سوق السندات، واصلت صناديق السندات العالمية جذب الاستثمارات للأسبوع الخامس على التوالي، مع تسجيل صافي تدفقات بلغ 9.44 مليار دولار. واستقطبت الصناديق المقومة بالفرنك السويسري 6.8 مليار دولار، وهو أكبر تدفق أسبوعي إليها منذ نوفمبر (تشرين الثاني) 2024 على الأقل. كما جذبت صناديق السندات قصيرة الأجل 2.78 مليار دولار، بينما سجلت صناديق السندات عالية العائد سحوبات بقيمة 1.68 مليار دولار، وصناديق السندات الحكومية سحوبات بقيمة 550 مليون دولار.

في المقابل، سجلت صناديق السندات الأميركية صافي سحوبات أسبوعية بقيمة 969 مليون دولار، منهية سلسلة من التدفقات الداخلة استمرت 26 أسبوعاً. وسحب المستثمرون 3.3 مليار دولار من صناديق السندات الحكومية وسندات الخزانة طويلة الأجل، بينما ضخّوا 1.76 مليار دولار في الصناديق الحكومية وصناديق الخزانة قصيرة ومتوسطة الأجل، و1.56 مليار دولار في صناديق سندات البلديات.

وعادت صناديق أسواق النقد إلى جذب الاستثمارات، مسجلة تدفقات أسبوعية صافية بقيمة 15.86 مليار دولار عالمياً، و14.82 مليار دولار في الولايات المتحدة، بعد أن شهدت سحوبات كبيرة في الأسبوع السابق بلغت 47.51 مليار دولار عالمياً، ونحو 45.93 مليار دولار في الولايات المتحدة.

وفي أسواق السلع، جذبت صناديق الذهب والمعادن النفيسة الأخرى 1.29 مليار دولار، مسجلة صافي مشتريات للأسبوع الخامس خلال الأسابيع الستة الماضية، فيما استقطبت صناديق الطاقة 41.5 مليون دولار.

أما صناديق الأسواق الناشئة، فأظهرت البيانات التي شملت 29174 صندوقاً، أن المستثمرين ضخّوا 6.28 مليار دولار في صناديق الأسهم، وهو أكبر صافي شراء أسبوعي منذ 5 أغسطس (آب)، في حين سحبوا 48.72 مليون دولار من صناديق السندات.


«وول ستريت» تتراجع وسط مخاوف من عوائد استثمارات الذكاء الاصطناعي

لافتات عند تقاطع شارعي برود وول ستريت بالقرب من أعلام أميركية ترفرف أمام بورصة نيويورك (أ.ب)
TT

«وول ستريت» تتراجع وسط مخاوف من عوائد استثمارات الذكاء الاصطناعي

لافتات عند تقاطع شارعي برود وول ستريت بالقرب من أعلام أميركية ترفرف أمام بورصة نيويورك (أ.ب)

واصلت الأسهم الأميركية تراجعها في مستهل تعاملات الجمعة، مع تصاعد المخاوف من أن الاستثمارات الضخمة في البنية التحتية للذكاء الاصطناعي قد لا تحقق العوائد المرجوة، في ظل تنامي القلق بشأن كلفة التوسع في مراكز البيانات وسبل تمويله.

وتجدّدت الضغوط على أسهم التكنولوجيا عقب إعلان النتائج المالية لشركة «ميتا»، التي أثارت مخاوف من لجوء شركات التكنولوجيا الكبرى إلى إصدار أسهم جديدة لتأمين التمويل اللازم لمواصلة الإنفاق المتزايد على الذكاء الاصطناعي.

وتراجعت المؤشرات الأميركية الرئيسية الثلاثة في مستهل التداولات، وإن سجل مؤشر «ناسداك» أداءً أفضل نسبياً من المؤشرين الآخرين، في تحول عن نمط التداول الذي ساد الجلسات الأخيرة.

وبعد نحو عشر دقائق من بدء التداول، انخفض مؤشر «داو جونز» الصناعي بنسبة 1 في المائة إلى 52.322.22 نقطة، فيما تراجع مؤشر «ستاندرد آند بورز 500» بنسبة 0.5 في المائة إلى 7.625.19 نقطة. وهبط مؤشر «ناسداك» المجمع، الذي تطغى عليه أسهم شركات التكنولوجيا، بنسبة 0.4 في المائة إلى 25.915.39 نقطة.

وعلى صعيد الأسهم، تراجعت أسهم شركات تكنولوجية كبرى، من بينها «ميتا» و«أمازون»، في حين سجلت أسهم بعض شركات أشباه الموصلات، مثل «ميكرون»، و«إيه إم دي»، مكاسب.

وقال ديفيد موريسون، كبير محللي الأسواق لدى شركة «تريد نيشن»، في مذكرة، إن الأسواق قد تتجه إلى التعامل بقدر أكبر من الانتقائية مع الأسهم المرتبطة بالذكاء الاصطناعي، بدلاً من تحركها بصورة جماعية في الاتجاه نفسه.

وأوضح أن أسهم الشركات المرتبطة بالذكاء الاصطناعي اعتادت التحرك في اتجاهات متشابهة، صعوداً أو هبوطاً، وإن كان الصعود هو الاتجاه الغالب. لكنه أشار إلى أن تجدد التركيز على مصادر تمويل التوسع في البنية التحتية للذكاء الاصطناعي قد يدفع المستثمرين إلى التمييز بصورة أوضح بين الشركات، استناداً إلى قدرتها على تمويل استثماراتها وتحقيق عوائد منها.

وأضاف موريسون أن الشركات ليست متشابهة، وأن موجة الاستثمار في الذكاء الاصطناعي ستفرز رابحين وخاسرين، أياً يكن المسار الذي ستتخذه السوق.