الحرب في أوكرانيا تربك خطط «المركزي» الأوروبيhttps://aawsat.com/home/article/3524051/%D8%A7%D9%84%D8%AD%D8%B1%D8%A8-%D9%81%D9%8A-%D8%A3%D9%88%D9%83%D8%B1%D8%A7%D9%86%D9%8A%D8%A7-%D8%AA%D8%B1%D8%A8%D9%83-%D8%AE%D8%B7%D8%B7-%C2%AB%D8%A7%D9%84%D9%85%D8%B1%D9%83%D8%B2%D9%8A%C2%BB-%D8%A7%D9%84%D8%A3%D9%88%D8%B1%D9%88%D8%A8%D9%8A
أعلن البنك المركزي الأوروبي أنه قرر الإبقاء على سعر الفائدة الرئيسي عند الصفر وتخفيض برنامج شراء السندات بشكل أسرع (أ.ف.ب)
ألقى الغزو الروسي لأوكرانيا بظلّه على اجتماع عقده البنك المركزي الأوروبي أمس (الخميس)، وأقر خلاله نهجاً أكثر ليونة في استراتيجيته النقدية، آخذاً بصدمة التضخم والخطر على النمو. وكانت تبعات الحرب التي شنها الرئيس الروسي فلاديمير بوتين على الدولة المجاورة في صلب مناقشات مجلس حكام المؤسسة المالية الأوروبية.
وبلبلت هذه الأزمة الكبرى الرسالة التي أصدرها البنك المركزي الأوروبي في فبراير (شباط)، حين مهّد لـلعودة إلى سياسته الطبيعية بعد عامين قدّم خلالهما دعماً كثيفاً للاقتصاد بمواجهة وباء «كوفيد - 19».
وأعلن البنك أمس، أن مجلسه قرر الإبقاء على سعر الفائدة الرئيسي عند صفر%، كما قرر تخفيض برنامج شراء السندات بشكل أسرع مما كان مخططاً له، وذلك في رد فعل على استمرار معدلات التضخم المرتفعة. وأوضح البنك أن حجم الشراء لبرنامجه العام لشراء السندات «إيه بي بي» سيتم تخفيضه بعد زيادة مؤقتة في نهاية يونيو (حزيران) ليصل مرة أخرى إلى 20 مليار يورو.
وكان المحللون يتوقعون أن يعمد البنك الذي يتخذ من فرانكفورت مقراً، في نهاية العام إلى زيادة معدلات فائدته الرئيسية التي لا تزال بأدنى مستوياتها التاريخية. غير أن الحرب على أبواب أوروبا والعقوبات الغربية المفروضة على موسكو ستنعكس على اقتصادات منطقة اليورو.
وأوضح الخبير الاقتصادي في شركة آي إن جي (ING) للخدمات المالية كارستن بجيسكي، أن مخاطر حصول ركود تضخمي «ازدادت بشكل واضح». وتسارع ارتفاع الأسعار بشكل مخيف في فبراير ليصل إلى مستوى قياسي قدره 5.8% في منطقة اليورو. ومع الزيادة الجديدة في كلفة المواد الأولية المرتبطة بالنزاع في أوكرانيا، رأى وزير الاقتصاد الفرنسي برونو لومير أن أزمة الطاقة «مشابهة» للصدمة النفطية عام 1973.
ولا شك أن التضخم شديد مع ترقب وصول سعر المحروقات إلى 2.20 يورو للتر الواحد وزيادة أسعار المواد الغذائية، ومن المتوقع أن تنعكس على النشاط الاقتصادي، لا سيما في ظل البلبلة المتواصلة في سلاسل الإمداد وتراجع الثقة... غير أن خبير الاقتصاد الكلي كارستن بجيسكي، يرى في المقابل أنْ «لا أحد قادراً فعلياً في الوقت الحاضر على تقدير التبعات الاقتصادية بالأرقام في منطقة اليورو».
وسعياً لتبديد الغموض المخيّم، أصدر البنك توقعات جديدة للاقتصاد الكلي تأخذ بالتبعات المرتقبة للنزاع في أوكرانيا. واكتفت رئيسة البنك كريستين لاغارد، في الوقت الحاضر بإبداء «الاستعداد لاتخاذ أي إجراء ضروري» لضمان استقرار الأسعار، من دون إعطاء المزيد من المؤشرات حول نياتها.
ولن يعمد البنك المركزي الأوروبي برأي فرانك ديكسمير، المسؤول في شركة «أليانز دي آي»، إلى «إعادة النظر في تصميمه على تطبيع سياسة نقدية لا تزال متساهلة للغاية». لكن الخبير رجح أن «يتصرف بليونة» في ظل الغموض المحيط.
و«برنامج المشتريات الطارئة للديون في ظل الجائحة»، هو برنامج بقيمة 1850 مليار يورو باشره لمكافحة الانكماش الاقتصادي الناتج عن تفشي وباء «كوفيد - 19» في وقت يبدو الوضع الصحي الآن تحت السيطرة. في المقابل، يواصل البنك المركزي الأوروبي بوتيرة أبطأ برنامجه الثاني لدعم النمو الاقتصادي المعروف بـ«التيسير الكمّي» والقاضي بشراء سندات عامة وخاصة، «ما دام ذلك يبقى ضرورياً»، وفق ما أعلن في الأشهر الماضية. لكن كان من المستبعد أن تؤكد لاغارد خلافاً لما فعلت حتى الآن، أن وقف البرنامجين سيليه تلقائياً رفع معدلات الفائدة الرئيسية لأول مرة منذ 2011، غير أن لاغارد أبدت تصميم مؤسستها على الاحتفاظ بمرونة، مؤكدة في الوقت نفسه عزمها على مكافحة التضخم، في وقت يبدو الاحتياطي الفيدرالي وبنك إنجلترا أكثر تصميماً بكثير.
وفي مواجهة توقعات للنمو تتخطى بشكل ثابت هدف 2% الذي حدده البنك المركزي الأوروبي، تتصاعد حدة الجدل بين حكام المصارف المركزية في منطقة اليورو.
ودعا بعضهم مؤخراً إلى «الحذر»، على غرار الإيطالي فابيو بانيتا، العضو في مجلس حكام البنك المركزي الأوروبي، فيما يؤكد آخرون وفي طليعتهم رئيس البنك المركزي الألماني يواكيم ناغل، المتمسك بنهج الصرامة المالية، وجوب «مراقبة» الجدول الزمني لتشديد شروط الإقراض. ويرى ديكسمير أن البنك المركزي الأوروبي «لن يحيد عن قاعدة دعم الاقتصاد والأسواق في وضع أزمة»، وهو ما أثبته حتى الآن.
ويمضي الخبير الاقتصادي في مصرف «يونيكريديت» إريك نيلسن، أبعد من ذلك متوقعاً أن يبدأ في درس «برنامج مشتريات طارئة للديون في ظل الحرب»، بهدف احتواء مخاطر ارتفاع معدلات الفائدة على قروض دول منطقة اليورو.
تراجع حاد للطلبيات الصناعية الألمانية جراء انخفاض العقود الكبيرةhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5326489-%D8%AA%D8%B1%D8%A7%D8%AC%D8%B9-%D8%AD%D8%A7%D8%AF-%D9%84%D9%84%D8%B7%D9%84%D8%A8%D9%8A%D8%A7%D8%AA-%D8%A7%D9%84%D8%B5%D9%86%D8%A7%D8%B9%D9%8A%D8%A9-%D8%A7%D9%84%D8%A3%D9%84%D9%85%D8%A7%D9%86%D9%8A%D8%A9-%D8%AC%D8%B1%D8%A7%D8%A1-%D8%A7%D9%86%D8%AE%D9%81%D8%A7%D8%B6-%D8%A7%D9%84%D8%B9%D9%82%D9%88%D8%AF-%D8%A7%D9%84%D9%83%D8%A8%D9%8A%D8%B1%D8%A9
تراجع حاد للطلبيات الصناعية الألمانية جراء انخفاض العقود الكبيرة
عامل يركّب محركات للمركبات الكهربائية على خط تجميع في مصنع مرسيدس - بنز ببرلين - ألمانيا (رويترز)
تراجعت الطلبيات الصناعية الألمانية بشكل حاد في أغسطس (آب)، متأثرة بانخفاض الطلبيات الكبيرة على الطائرات والسفن والقطارات والمركبات العسكرية.
وأعلن مكتب الإحصاء الاتحادي الألماني، الثلاثاء، أن الطلبيات الجديدة انخفضت بنسبة 10.6 في المائة في أغسطس مقارنة بالشهر السابق، بعد تعديلها وفقاً للعوامل الموسمية والتقويمية.
وكان استطلاع أجرته «رويترز» لآراء محللين قد توقع انخفاضاً بنسبة 1.0 في المائة فقط.
ويُعزى التراجع بالكامل إلى انخفاض بنسبة 61.5 في المائة فيما يصنّفه مكتب الإحصاء «معدات النقل الأخرى»، بعدما ارتفعت هذه الفئة بأكثر من الضعف في يوليو (تموز)، نتيجة الحجم الاستثنائي للطلبيات الكبيرة على السفن ومعدات السكك الحديدية والطائرات.
وباستثناء الطلبيات الكبيرة، انخفضت الطلبيات الجديدة في أغسطس بنسبة 0.1 في المائة فقط مقارنة بالشهر السابق.
وأظهرت المقارنة الأقل تقلباً، والتي تمتد لـ3 أشهر، ارتفاع الطلبيات الجديدة بنسبة 1.3 في المائة خلال الفترة من يونيو (حزيران) إلى أغسطس مقارنة بالأشهر الثلاثة السابقة.
وبعد مراجعة البيانات الأولية، ارتفعت الطلبيات الجديدة في يوليو بنسبة 3.2 في المائة مقارنة بيونيو، مقابل قراءة أولية بلغت 2.5 في المائة.
وتراجعت الطلبيات الخارجية بنسبة 5.4 في المائة على أساس شهري في أغسطس، مع انخفاض الطلبيات من منطقة اليورو بنسبة 5.4 في المائة، ومن خارج منطقة اليورو بنسبة 5.5 في المائة.
كما انخفضت الطلبيات المحلية بنسبة 17.3 في المائة خلال الشهر.
البنك الدولي لـ«الشرق الأوسط»: انحسار صدمة «هرمز» يدفع نمو السعودية لـ7.9 % في 2027https://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5326480-%D8%A7%D9%84%D8%A8%D9%86%D9%83-%D8%A7%D9%84%D8%AF%D9%88%D9%84%D9%8A-%D9%84%D9%80%D8%A7%D9%84%D8%B4%D8%B1%D9%82-%D8%A7%D9%84%D8%A3%D9%88%D8%B3%D8%B7-%D8%A7%D9%86%D8%AD%D8%B3%D8%A7%D8%B1-%D8%B5%D8%AF%D9%85%D8%A9-%D9%87%D8%B1%D9%85%D8%B2-%D9%8A%D8%AF%D9%81%D8%B9-%D9%86%D9%85%D9%88-%D8%A7%D9%84%D8%B3%D8%B9%D9%88%D8%AF%D9%8A%D8%A9-%D9%84%D9%8079-%D9%81%D9%8A-2027
البنك الدولي لـ«الشرق الأوسط»: انحسار صدمة «هرمز» يدفع نمو السعودية لـ7.9 % في 2027
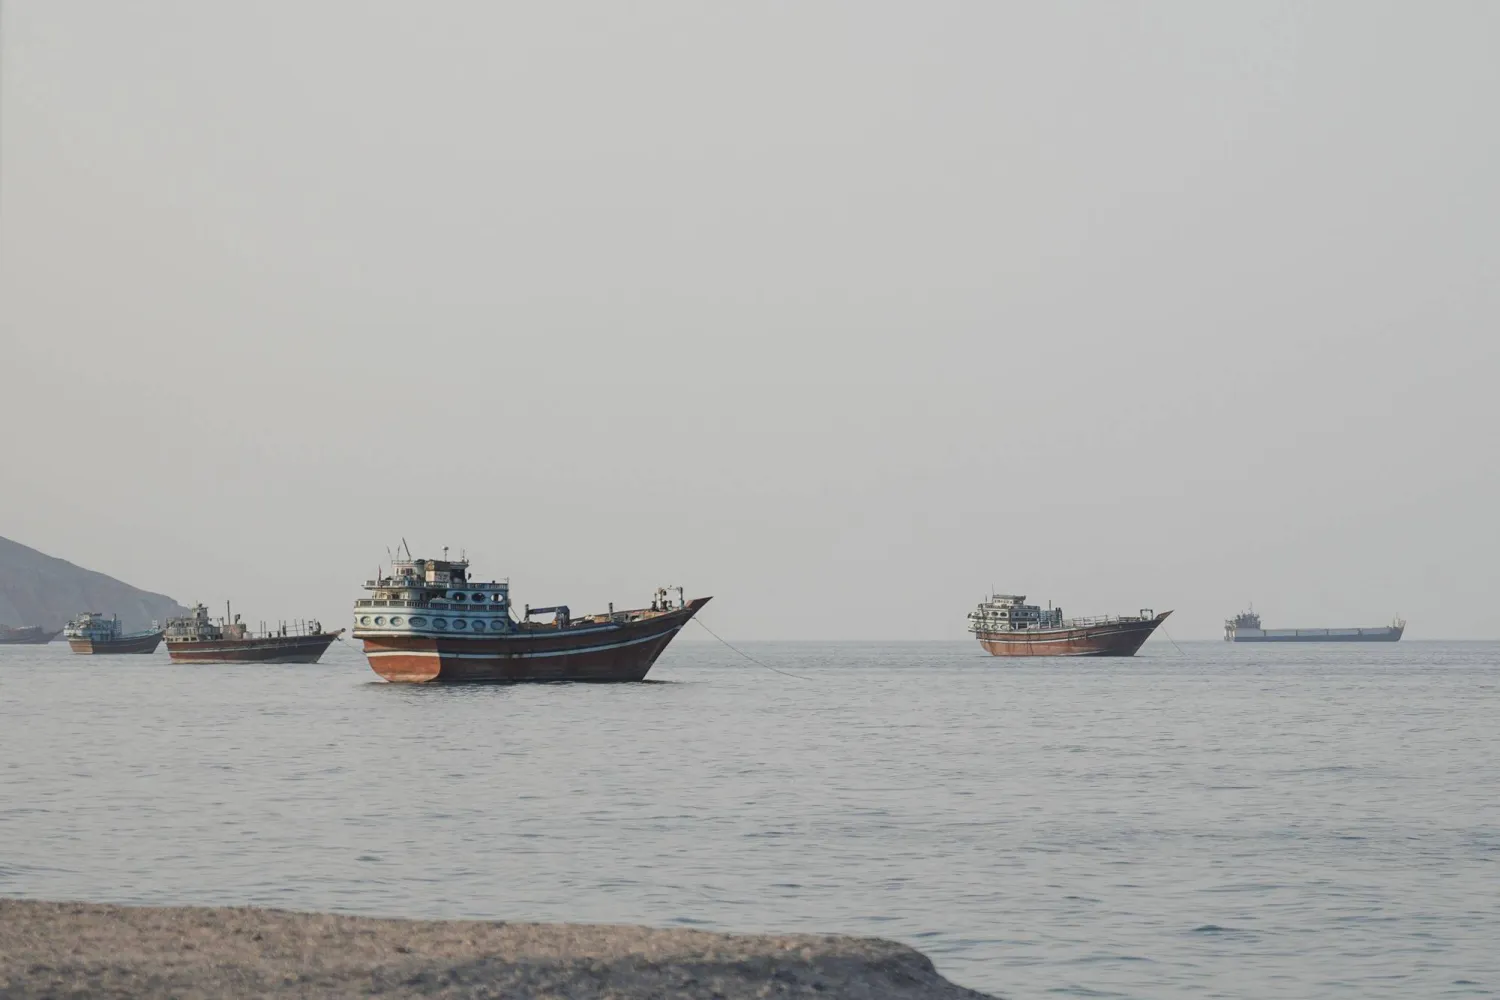
سفن راسية قبالة سواحل خصب بمحافظة مسندم في سلطنة عمان بالقرب من مضيق هرمز (أ.ف.ب)
يتجه الاقتصاد السعودي إلى ارتداد قوي في 2027 مع انحسار تداعيات اضطراب حركة الطاقة والتجارة؛ إذ يتوقع البنك الدولي نمو الناتج المحلي الإجمالي للمملكة بنحو 7.9 في المائة العام المقبل، بعد انكماش متوقع بنحو 2 في المائة خلال 2026، في وقت أظهرت فيه أزمة مضيق هرمز أن تنويع مصادر النمو لا يقل أهمية عن تنويع مسارات تصدير الطاقة والبنية التحتية اللوجستية.
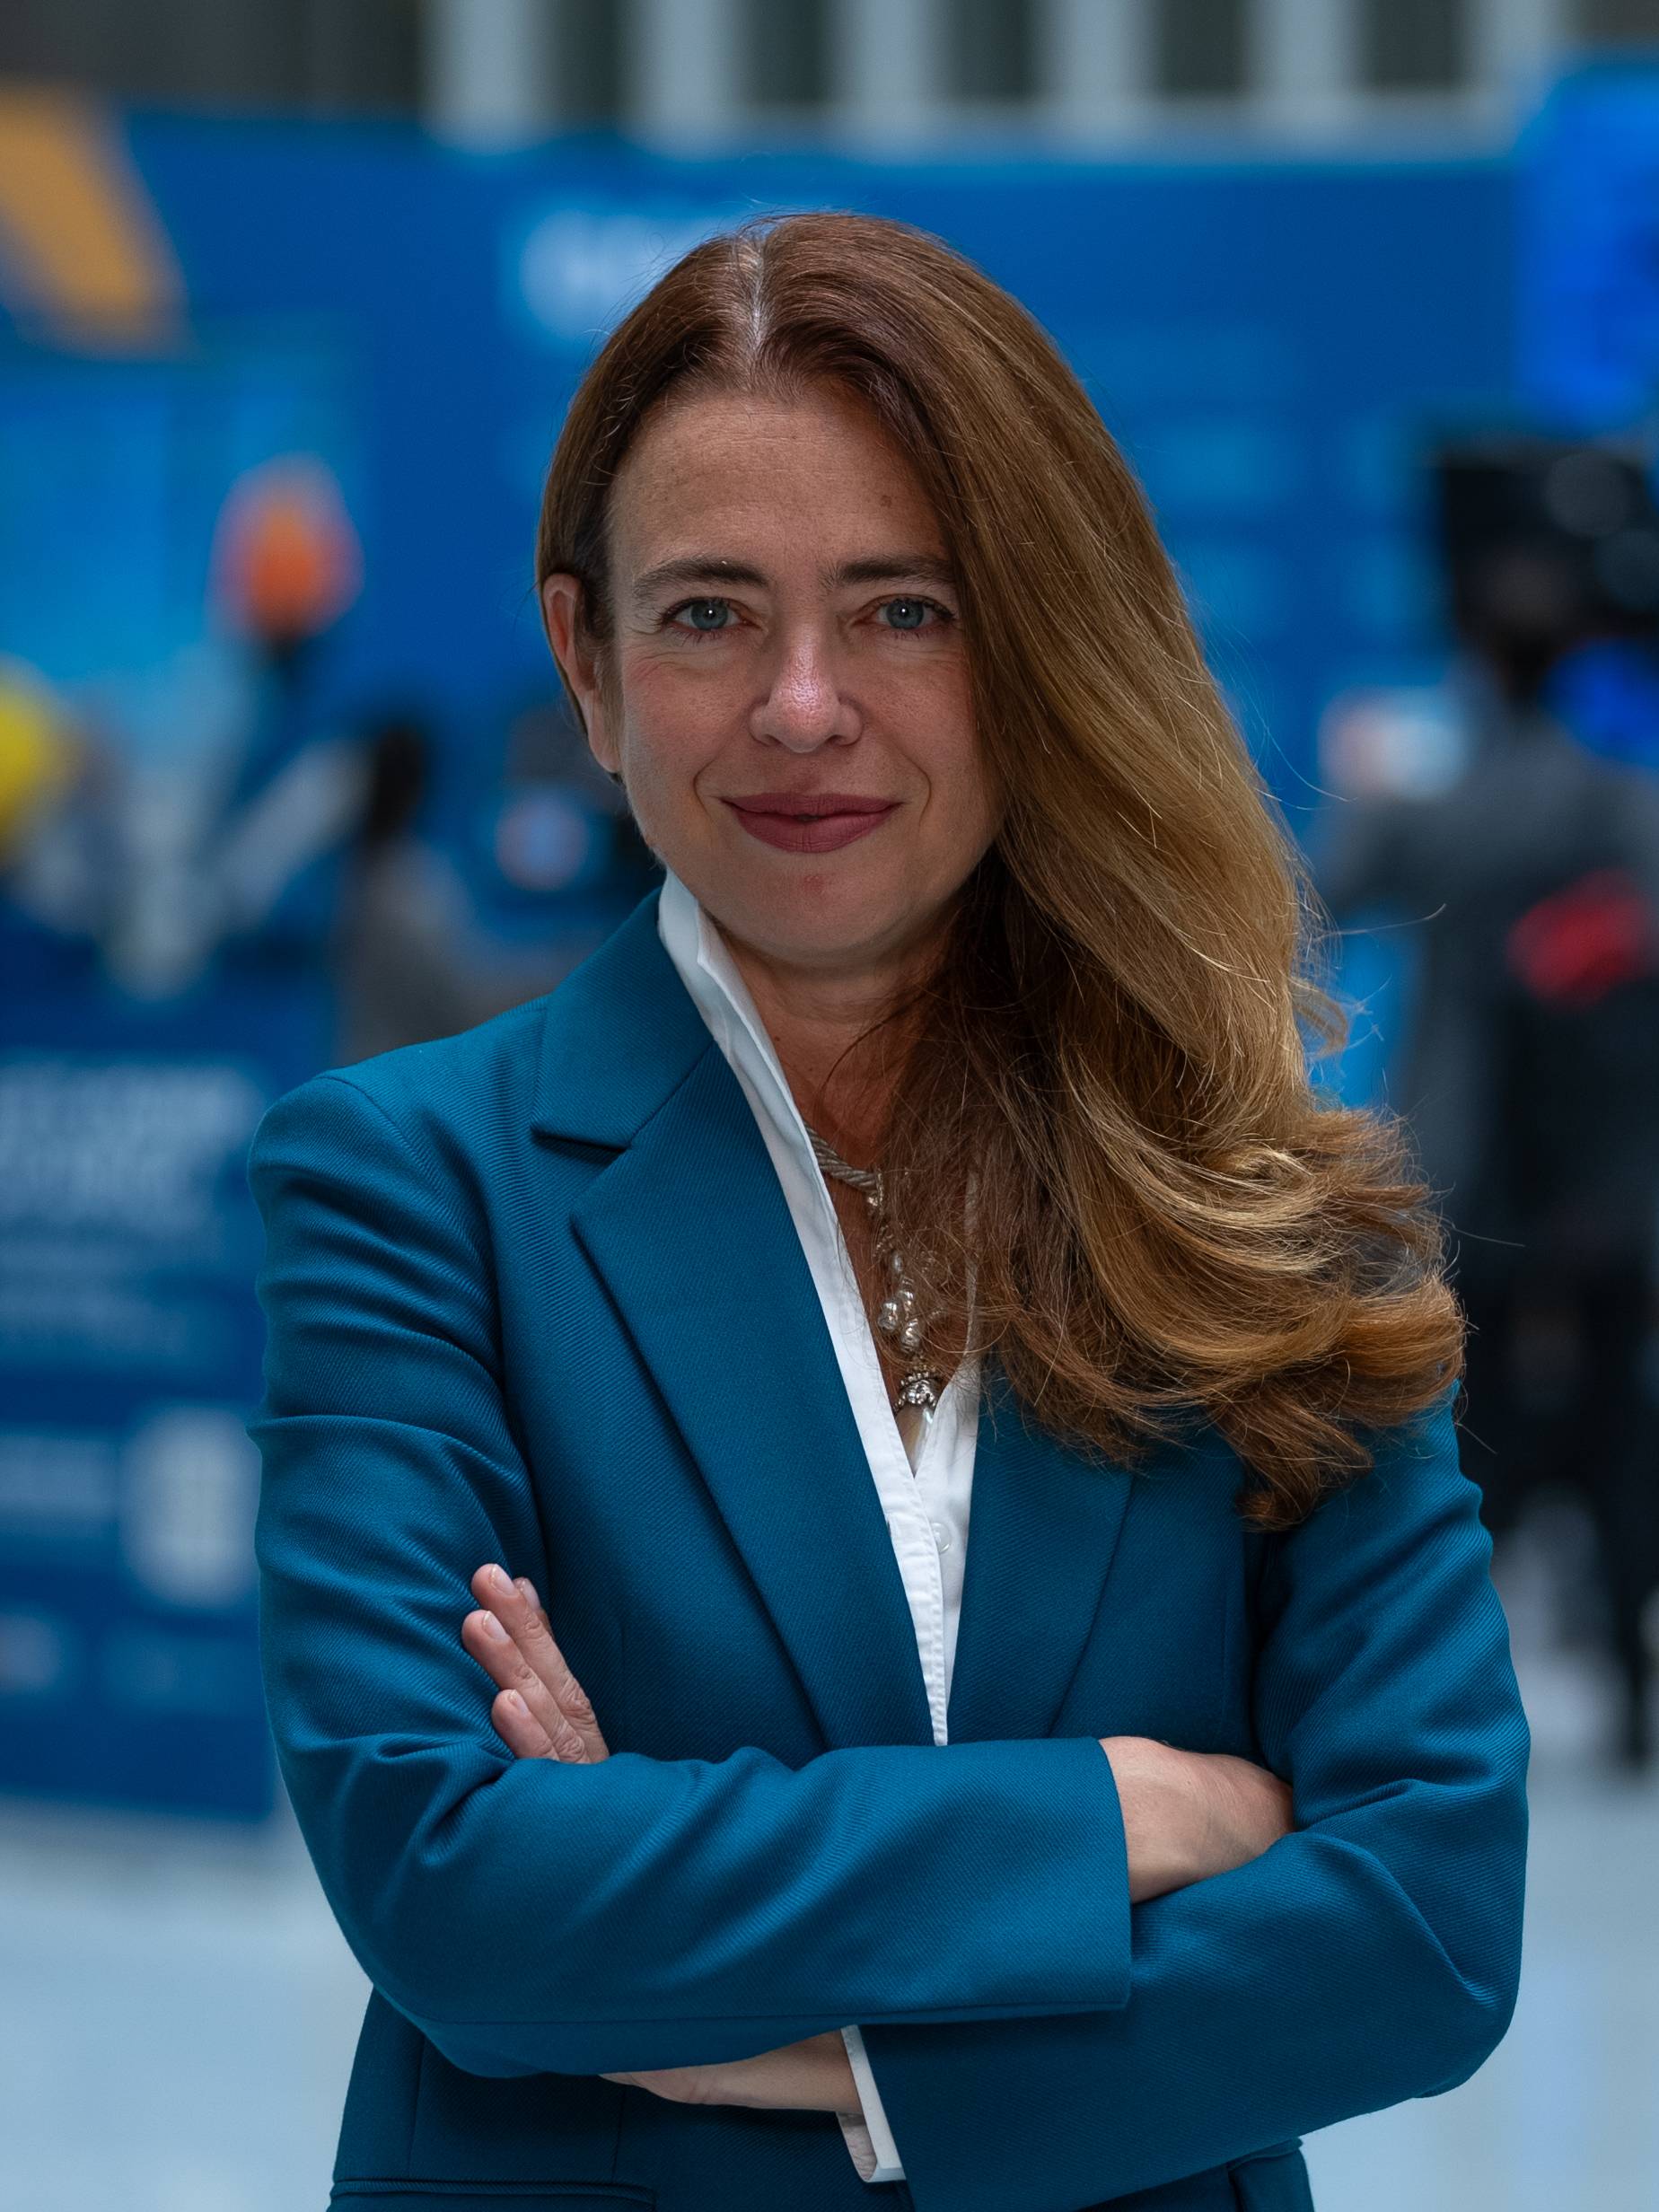
وفي مقابلة مع «الشرق الأوسط» بمناسبة صدور أحدث تقرير للبنك الدولي عن المستجدات الاقتصادية في المنطقة، قالت كبيرة الاقتصاديين لمنطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان في البنك الدولي، روبرتا غاتي، لـ«الشرق الأوسط»، إن السعودية والإمارات تمكنتا من تجاوز آثار إغلاق مضيق هرمز بصورة أفضل من بعض الدول المصدرة المجاورة؛ بفضل امتلاكهما طرقاً بديلة لتصدير الطاقة. وأوضحت أن السعودية أعادت توجيه حجم كبير من صادرات النفط عبر خط أنابيب «شرق – غرب» إلى موانئ البحر الأحمر، في حين ساعدت قدرة الإمارات على تصدير المواد الهيدروكربونية عبر الفجيرة في تقليل اعتمادها على المضيق.
وترى غاتي أن الأزمة عززت، بدلاً من أن تضعف، أهمية التنويع الاقتصادي، لكنها كشفت في الوقت نفسه عن بُعد آخر للمرونة، وهو تنويع مسارات التصدير. فتنويع النشاط الاقتصادي والمالي عبر مصادر دخل وقطاعات مختلفة يجب أن يترافق، في رأيها، مع تنويع طرق التجارة والبنية التحتية للصادرات وشبكات الخدمات اللوجستية.
ويأتي ذلك في وقت يتوقع فيه البنك الدولي انكماش اقتصاد منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان بنحو 2.1 في المائة في 2026، مقارنة بنمو 3.3 في المائة في 2025، في حين تتجه اقتصادات دول مجلس التعاون الخليجي مجتمعة إلى الانكماش 4.3 في المائة، في واحدة من أشد الصدمات التي تتعرض لها المنطقة منذ جائحة «كوفيد - 19». وفي المقابل، يتوقع البنك الدولي أن يرتد النمو الإقليمي بقوة إلى 7.8 في المائة في 2027، في حال انحسار الصراع وعودة تدفقات التجارة والصادرات إلى طبيعتها تدريجياً، مدفوعاً بصورة رئيسية باستعادة إنتاج وتصدير الهيدروكربونات.
كبيرة الاقتصاديين لمنطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان في البنك الدولي روبرتا غاتي (البنك الدولي)
السعودية والمرونة
وتقول غاتي إن الصراع أظهر مجموعة من نقاط القوة التي عززت قدرة الاقتصاد السعودي على امتصاص الصدمة، في مقدمتها الاحتياطيات المالية الكبيرة، واستمرار جهود التنويع الاقتصادي، والقدرة على إعادة توجيه جزء مهم من صادرات النفط عبر موانئ البحر الأحمر. وأسهمت هذه العوامل في الحفاظ على قدر من المرونة أمام اضطراب التجارة وتدفقات الطاقة، مقارنة بما كان يمكن أن تكون عليه التداعيات في غياب هذه البدائل.
وتوضح أن قدرة المملكة على تنويع مسارات التصدير كانت عاملاً مهماً في الحد من أثر اضطراب «هرمز»، في حين يعكس مسار الاقتصاد خلال الفترة المقبلة أهمية مواصلة الاستثمار في هذه المرونة. ووفق أحدث توقعات البنك الدولي، يُتوقع أن ينكمش الاقتصاد السعودي بنحو 2 في المائة في 2026، قبل أن يستعيد زخمه بقوة وينمو بنحو 7.9 في المائة في 2027 مع عودة تدفقات التجارة والطاقة إلى طبيعتها تدريجياً.
وتؤكد غاتي أن أداء الاقتصاد كان سيكون أكثر تأثراً لولا وجود مسارات تصدير بديلة، ولا سيما عبر خط أنابيب «شرق – غرب» وموانئ البحر الأحمر.
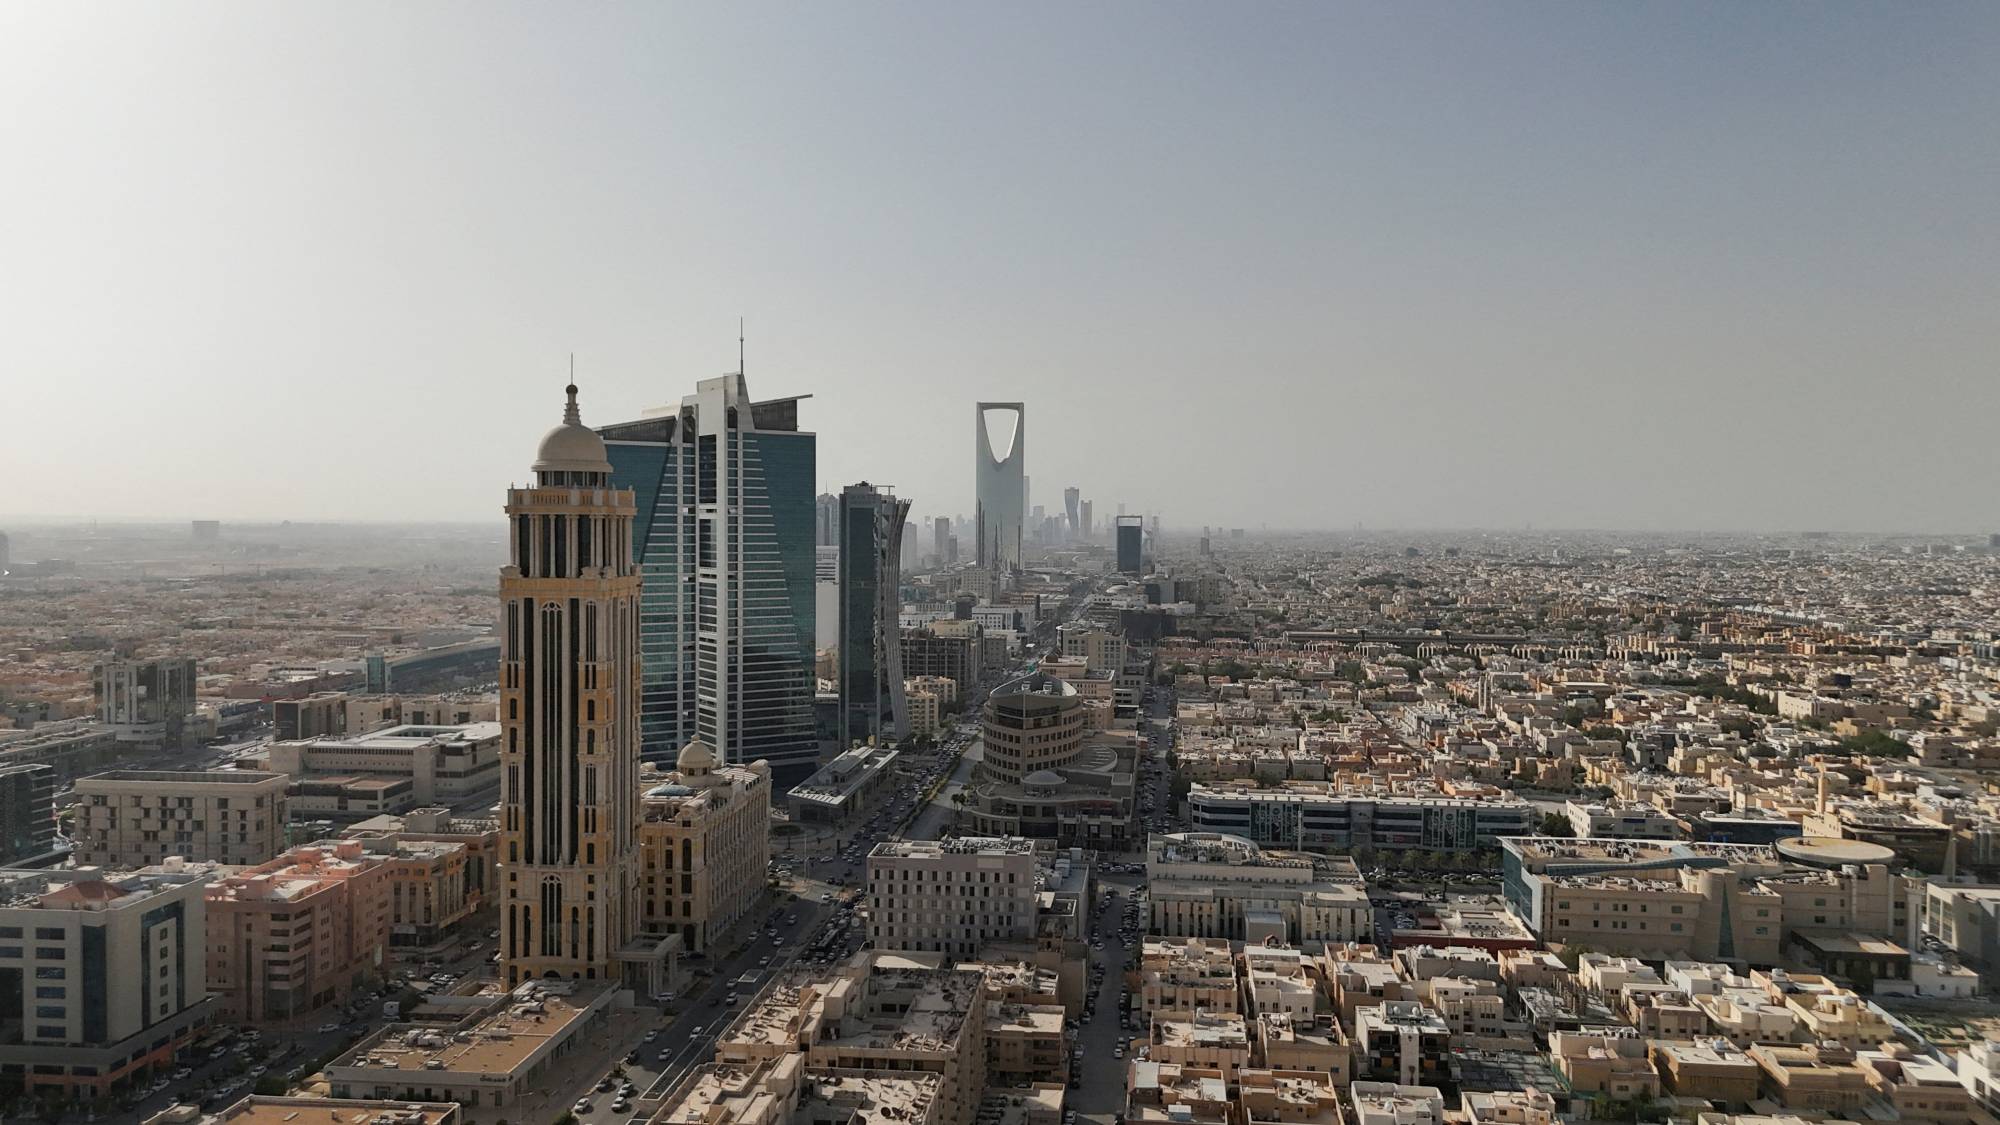
العاصمة السعودية الرياض (رويترز)
صدمة «هرمز» تضرب صادرات الخليج
وتشير غاتي إلى أن اضطراب مضيق هرمز كان له أثر بالغ في توقعات البنك الدولي للنمو؛ إذ من المتوقع أن ينكمش الناتج الإقليمي بنسبة 2.1 في المائة في 2026، بانخفاض 5.7 نقطة مئوية عن توقعات النمو التي سبقت اندلاع النزاع في يناير (كانون الثاني).
ويعود هذا التراجع بدرجة كبيرة إلى الاضطرابات الشديدة التي لحقت بمصدري النفط والغاز في الخليج، حيث يتوقع البنك الدولي انكماش جميع اقتصادات دول مجلس التعاون باستثناء سلطنة عمان خلال 2026.
وقد أدت الأزمة إلى انخفاض حركة ناقلات النفط في الخليج بأكثر من النصف، وتراجع إنتاج النفط في المنطقة من نحو 26 مليون برميل يومياً إلى 16 مليون برميل يومياً في مارس (آذار).
ورغم ضخامة الصدمة، كانت تداعياتها العالمية أكثر احتواءً مما كان يمكن أن يحدث في ظل نقص مماثل في الإمدادات؛ إذ ساعد وجود فائض سابق في سوق النفط، وإعادة توجيه بعض الشحنات خارج المضيق، وزيادة الإنتاج في مناطق أخرى، والسحب من المخزونات، وانخفاض الطلب في شرق آسيا، على امتصاص جزء من النقص.
لكن الفوارق بين اقتصادات دول الخليج كانت كبيرة؛ إذ تعرضت الدول الأكثر اعتماداً على مضيق هرمز لانخفاضات أكبر في الإنتاج، في حين ساعدت مسارات التصدير البديلة في السعودية والإمارات على الحد من أثر الصدمة.
وتوقع البنك الدولي انكماش الاقتصاد القطري بنحو 20.9 في المائة في 2026، والكويتي 14.6 في المائة، والعراقي 12.4 في المائة، والبحريني 2.9 في المائة، في وقت أضافت فيه الاضطرابات التي طالت السياحة والطيران والخدمات اللوجستية أعباء أخرى على النشاط الاقتصادي.
ارتداد قوي في 2027
وترى غاتي أن القناة الرئيسية التي انتقلت عبرها الصدمة إلى اقتصادات الخليج تمثلت في انخفاض حجم الصادرات، إلى جانب تضرر البنية التحتية. وإذا عادت الطرق التجارية إلى طبيعتها واستؤنفت صادرات الطاقة، فمن المتوقع استعادة جزء كبير من الناتج المفقود بسرعة نسبية، وهو ما يفسر توقعات الارتداد القوي في 2027. وبالنسبة إلى السعودية، يتوقع البنك الدولي نمو الاقتصاد 7.9 في المائة العام المقبل.
لكن غاتي تشدد على ضرورة التمييز بين الانتعاش والتعافي. فعقب الانخفاض الحاد في الإنتاج، غالباً ما يأتي ارتداد سريع يعكس استعادة الإنتاج من مستويات منخفضة، وليس بالضرورة تحسناً مماثلاً في المؤشرات الأساسية أو الإنتاجية.
وحسب السيناريو الأساسي للبنك الدولي، يفترض التقرير استمرار النزاع حتى نهاية 2026، يتبعه خفض للتصعيد وعودة تدريجية لحركة التجارة إلى طبيعتها. وبناءً على ذلك؛ يتوقع أن يرتفع النمو الإقليمي، باستثناء إيران، إلى 7.8 في المائة في 2027 مع عودة تدفقات الصادرات.
لكن إصلاح البنية التحتية المتضررة قد يستغرق وقتاً، وقد تبقى الاستثمارات معلقة وسط حالة عدم اليقين، في حين تكون الاحتياطيات المالية أضعف مما كانت عليه قبل الأزمة.
وتحذّر غاتي من أن ارتفاع تكاليف الشحن، وتراجع ثقة المستثمرين، وانخفاض عائدات السياحة، وضعف الطلب العالمي، وتشديد شروط التمويل، يمكن أن تطيل الأثر الاقتصادي للصراع إلى ما بعد انتهاء الاضطرابات المباشرة.
كما أن فترات عدم اليقين الطويلة قد تؤدي إلى تأخير الاستثمارات وإضعاف ثقة قطاع الأعمال وإبطاء تراكم رأس المال المادي والبشري؛ ما يزيد خطر تحول الصدمة المؤقتة تباطؤاً دائماً في النمو.
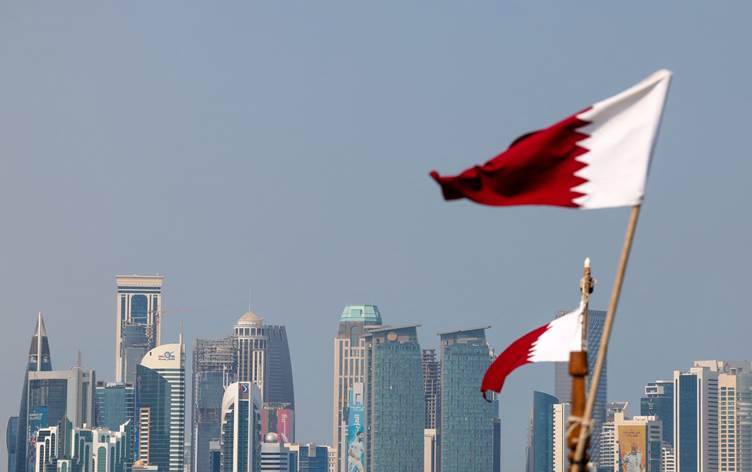
مدينة الدوحة (أ.ف.ب)
الخليج يحتفظ بميزة التكلفة
ورغم شدة الصدمة، ترى غاتي أن اقتصادات دول مجلس التعاون الخليجي لا تزال تتمتع بميزة هيكلية مهمة، بصفتها من بين الأقل تكلفة والأكثر تنافسية في إنتاج النفط والغاز على مستوى العالم.
ومع عودة التدفقات التجارية إلى طبيعتها، ستكون هذه الاقتصادات، وفق تقديرها، في وضع جيد يسمح لها بالبقاء مورداً مهماً للأسواق العالمية. لكن التحدي أمام السياسات لا يقتصر على استعادة النشاط الاقتصادي في الأجل القريب، بل يمتد إلى مواصلة تنويع الاقتصادات وتعزيز قدرتها على الصمود وحماية رأس المال البشري والإنتاجي خلال الأزمة.
وتقول غاتي إن هذه الاستثمارات ضرورية لضمان ألا يتحول الاضطراب المؤقت إلى خسارة دائمة في إمكانات النمو.
الذكاء الاصطناعي... التنويع الجديد للإنتاجية
وفي موازاة أزمة الطاقة، ترى غاتي أن الذكاء الاصطناعي يمكن أن يفتح مصدراً جديداً للنمو والإنتاجية في المنطقة، لكن الاستفادة من إمكاناته تتطلب معالجة ثلاث فجوات رئيسية: التوطين والاستخدام ورأس المال الأساسي، إلى جانب تعزيز ديناميكية القطاع الخاص.
وتوضح أن ضعف الاستثمار والتدريب والابتكار، فضلاً عن هيمنة الدولة في بعض الاقتصادات والفساد وعدم الاستقرار السياسي، يحدّ من قدرة الشركات على تبني التكنولوجيا وتحويلها مكاسب إنتاجية واسعة.
فجوة في منظومة الذكاء الاصطناعي
وتبرز فجوة التوطين أهمية البيانات واللغات المحلية؛ فعلى الرغم من أن العربية يتحدث بها أكثر من 500 مليون شخص، فإنها تمثل أقل من 1 في المائة من عناوين المواقع العالمية، في حين لا تزال اللهجات المحلية نقطة ضعف في نماذج اللغة العربية.
أما فجوتا الاستخدام ورأس المال الأساسي، فتتمثلان في محدودية تبني الذكاء الاصطناعي بصورة منتجة ونقص المهارات الرقمية، إلى جانب تفاوت البنية التحتية. وتسجل المنطقة أداءً دون متوسط منظمة التعاون الاقتصادي والتنمية في التفكير الإبداعي، في حين تقل اشتراكات النطاق العريض عبر الهاتف المحمول في ثمانية اقتصادات، بينها مصر والعراق وباكستان، عن المستوى المتوقع وفق دخلها.
السعودية ودور إقليمي متنامٍ
وتبرز السعودية، حسب غاتي، بصفتها واحدةً من أكثر بيئات الذكاء الاصطناعي تطوراً في المنطقة؛ إذ ارتقت من المرتبة الـ33 بين الـ36 اقتصاداً في 2017 إلى المرتبة الـ19 في 2024 وفق مؤشر «ستانفورد» العالمي لحيوية الذكاء الاصطناعي.
وترى أن الاختبار الحقيقي يتمثل في تحويل الاستثمارات الكبيرة في مراكز البيانات والبنية التحتية إلى تبنٍ واسع من الشركات والعاملين والمؤسسات العامة، بما ينعكس على الإنتاجية ونمو القطاعات غير النفطية. ويمكن للسعودية أن تسهم في بناء منظومة إقليمية للذكاء الاصطناعي من خلال قدرات الحوسبة ومراكز البيانات وتطوير النماذج، في حين توفر الاقتصادات النامية المواهب والخبرات القطاعية والبيانات المحلية.
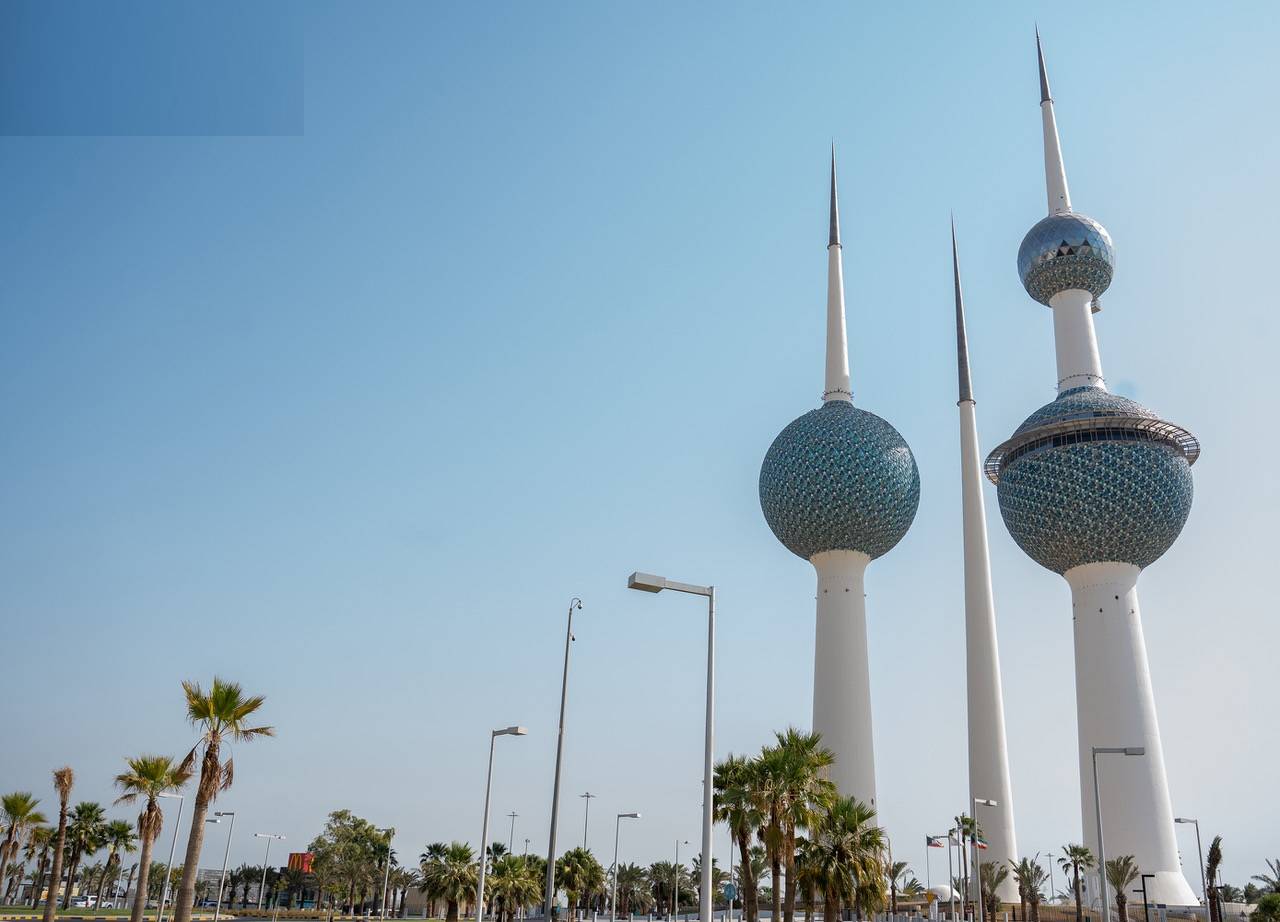
أبراج الكويت (كونا)
التعاون الإقليمي فرصة لتعزيز المرونة
وترى غاتي أن الخطر الأكبر على آفاق 2027 يتمثل في استمرار تعطل التجارة وتدفقات الطاقة، بما قد يضغط على الاستثمار والخدمات اللوجستية والسياحة وثقة قطاع الأعمال ويؤخر التعافي.
وفي المقابل، تمثل الأزمة فرصة لتسريع التعاون الإقليمي، خصوصاً في الذكاء الاصطناعي؛ إذ تمتلك دول الخليج البنية التحتية والقدرات الحاسوبية، في حين تتمتع اقتصادات أخرى بالمواهب والبيانات والابتكار. ويمكن لهذا التكامل أن يخلق مصادر جديدة للنمو ويرفع الإنتاجية ويعزز المرونة الاقتصادية خارج دورة النفط.
وبالنسبة إلى السعودية، ترى غاتي أن تجربة «هرمز» أظهرت أهمية الجمع بين تنويع الاقتصاد وتنويع مسارات التجارة والتصدير. ومع توقع نمو الاقتصاد السعودي 7.9 في المائة في 2027، تكمن الفرصة في تحويل ارتداد الإنتاج بعد الصدمة نمواً أكثر استدامة تقوده الإنتاجية والاستثمار والقطاعات غير النفطية، مع مواصلة تعزيز البنية التحتية التجارية والتصديرية القادرة على مواجهة الصدمات المقبلة.
من الإنفاق السخي إلى «قنبلة الديون»... فرنسا أمام اختبار مالي وسياسي حاسمhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5326459-%D9%85%D9%86-%D8%A7%D9%84%D8%A5%D9%86%D9%81%D8%A7%D9%82-%D8%A7%D9%84%D8%B3%D8%AE%D9%8A-%D8%A5%D9%84%D9%89-%D9%82%D9%86%D8%A8%D9%84%D8%A9-%D8%A7%D9%84%D8%AF%D9%8A%D9%88%D9%86-%D9%81%D8%B1%D9%86%D8%B3%D8%A7-%D8%A3%D9%85%D8%A7%D9%85-%D8%A7%D8%AE%D8%AA%D8%A8%D8%A7%D8%B1-%D9%85%D8%A7%D9%84%D9%8A-%D9%88%D8%B3%D9%8A%D8%A7%D8%B3%D9%8A-%D8%AD%D8%A7%D8%B3%D9%85
من الإنفاق السخي إلى «قنبلة الديون»... فرنسا أمام اختبار مالي وسياسي حاسم
طلاب المدارس الثانوية الفرنسية يتجمعون أمام مدرسة ليسيه صوفي جيرمان الثانوية في باريس (رويترز)
تجد فرنسا نفسها أمام واحدة من أصعب أزماتها المالية منذ عقود، بعدما تحوّلت سنوات الإنفاق الحكومي المرتفع إلى عبء متزايد على المالية العامة، في وقت ترتفع فيه تكلفة الاقتراض وتتراجع شهية المستثمرين تجاه السندات الفرنسية، بينما يبدو النظام السياسي عاجزاً عن الاتفاق على إجراءات تصحيحية قادرة على وقف تدهور العجز والدين.
ومع اقتراب عائد السندات الحكومية الفرنسية لأجل 10 سنوات من 5 في المائة، وهو أعلى مستوى منذ عام 2002، تتزايد مخاوف الأسواق من دخول ثاني أكبر اقتصاد في منطقة اليورو في حلقة مفرغة، ترتفع فيها تكلفة خدمة الدين، فتتقلص قدرة الحكومة على تمويل الاستثمارات والإنفاق الاجتماعي، ويؤدي ذلك بدوره إلى زيادة الضغوط على المالية العامة.
وتبلغ ديون فرنسا نحو 4 تريليونات دولار، أي ما يقارب 119 في المائة من الناتج المحلي الإجمالي، بينما تشير تقديرات إلى أن تكلفة خدمة الدين قد تصل إلى نحو 100 مليار دولار في 2027. وبحلول 2030، من المتوقع أن ترتفع تكلفة خدمة الدين بنحو 59 في المائة، لتصبح واحدة من أكبر بنود الإنفاق الحكومي، وربما تتجاوز الإنفاق العسكري بنهاية العقد.
ولا تقتصر المشكلة على حجم الدين الحالي. إذ تواجه فرنسا استحقاقات تتجاوز قيمتها تريليون دولار حتى عام 2030، بينما تعتزم إصدار ما يقارب 380 مليار دولار من الديون الجديدة العام المقبل، وهو مستوى قياسي، في وقت لم تعد فيه بعض مصادر الطلب التقليدية على السندات الفرنسية بالقوة نفسها التي كانت عليها خلال سنوات أسعار الفائدة المنخفضة.
كما أن البنك المركزي الفرنسي لم يعد يشتري السندات الحكومية، بل يسمح لمحفظته بالتقلص مع استحقاق السندات، بينما خفّض مديرو أصول يابانيون كانوا من المستثمرين المستقرين في السندات الفرنسية تعرضهم للسوق. أما صناديق التحوُّط التي دخلت لتغطية جزء من الفراغ، فقد تعرض بعضها لخسائر مع اشتداد تقلبات السوق.
وتستند هذه المعطيات والأرقام إلى تقارير نشرتها صحيفتا «وول ستريت جورنال» و«نيويورك تايمز»، تناولت تصاعد أعباء الدين والاقتراض في فرنسا، إلى جانب الاحتجاجات والإضرابات والجمود السياسي الذي يسبق الانتخابات الرئاسية المقررة في ربيع 2027.
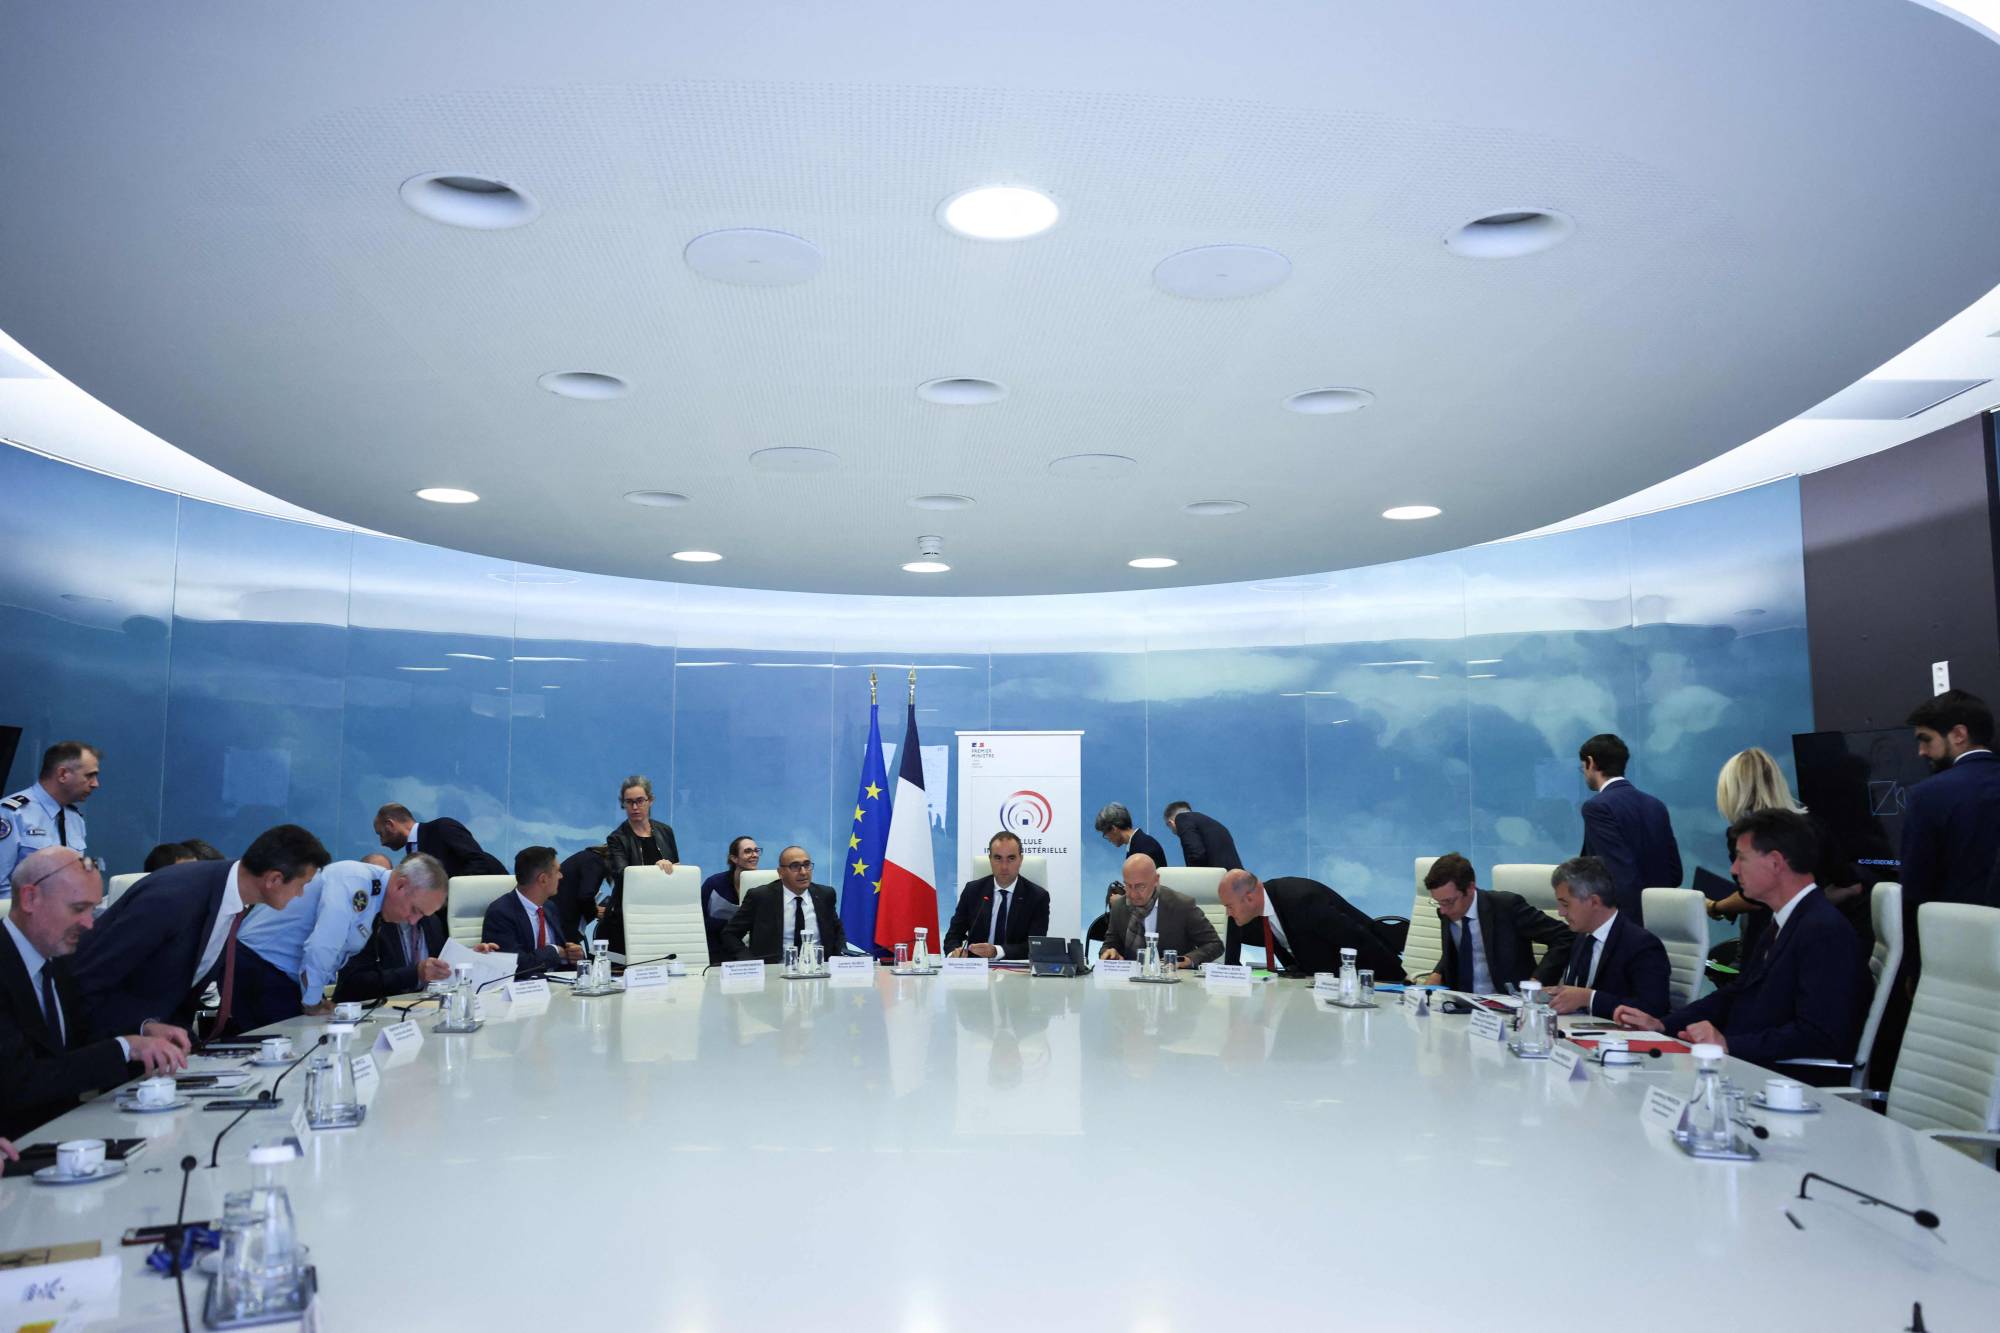
اجتماع أزمة وزاري للحكومة الفرنسية برئاسة سيباستيان ليكورنو لبحث أزمة إغلاق المدارس الثانوية في ساحة بوفو بباريس (أ.ف.ب)
من «مهما بلغت التكلفة» إلى فاتورة الدين
تعود جذور الأزمة إلى سنوات طويلة من الإنفاق العام المرتفع، إذ لم تسجل فرنسا موازنة متوازنة منذ عام 1974. وعلى مدى عقود، توسعت الدولة في تمويل منظومة واسعة من الخدمات الاجتماعية والدعم الحكومي، مما جعل خفض الإنفاق أكثر صعوبة من الناحية الاقتصادية والسياسية.
وعندما تولى إيمانويل ماكرون الرئاسة في 2017، قدّم نفسه باعتباره إصلاحياً قادراً على إعادة المالية العامة إلى مسار أكثر انضباطاً. وأجرى إصلاحات في سوق العمل، وخفَّض ضرائب الشركات، وألغى ضريبة الثروة، وهي إجراءات ساعدت، وفق أنصاره، على دعم النمو وخفض العجز إلى أقل من الحد الأوروبي البالغ 3 في المائة من الناتج في السنوات الأولى من رئاسته.
لكن الأزمات المتلاحقة دفعت ماكرون تدريجياً إلى استخدام الإنفاق الحكومي أداةً رئيسية لاحتواء الاضطرابات.
بدأ ذلك خلال احتجاجات «السترات الصفراء» عندما خصصت الحكومة ما لا يقل عن 10 مليارات يورو لتهدئة الحركة الاحتجاجية، ثم اتسع الإنفاق بصورة كبيرة خلال جائحة «كوفيد-19» وأزمة الطاقة التي أعقبت الغزو الروسي لأوكرانيا.
وكان شعار ماكرون خلال تلك الفترة «مهما بلغت التكلفة»، في إشارة إلى استعداد الحكومة لتوفير الدعم المالي للشركات والأسر مهما ارتفعت الفاتورة.
لكن بعض الإجراءات التي قُدمت في البداية باعتبارها مؤقتة تحولت إلى التزامات مالية مستمرة. فقد خفضت الحكومة ضرائب الشركات بنحو 10 مليارات يورو إضافية سنوياً، ورفعت أجور العاملين في قطاع الرعاية الصحية العامة، كما موَّلت برنامجاً واسعاً لدعم أجور العاملين في الشركات خلال الجائحة.
ولم تنته بعض برامج الدعم بعد انتهاء عمليات الإغلاق. واستمرت شركات، من المطاعم الصغيرة إلى المؤسسات الكبرى، في الاستفادة من برامج كان يفترض في الأصل أن تكون بمثابة دعم مؤقت خلال الأزمة.
ثم أنفقت الحكومة عشرات المليارات من اليورو على دعم أسعار الطاقة بعد الحرب في أوكرانيا، عبر وضع سقف لأسعار الكهرباء والغاز، واستمر جزء من هذه الإعانات حتى بعد تحسن إمدادات الغاز الأوروبية.
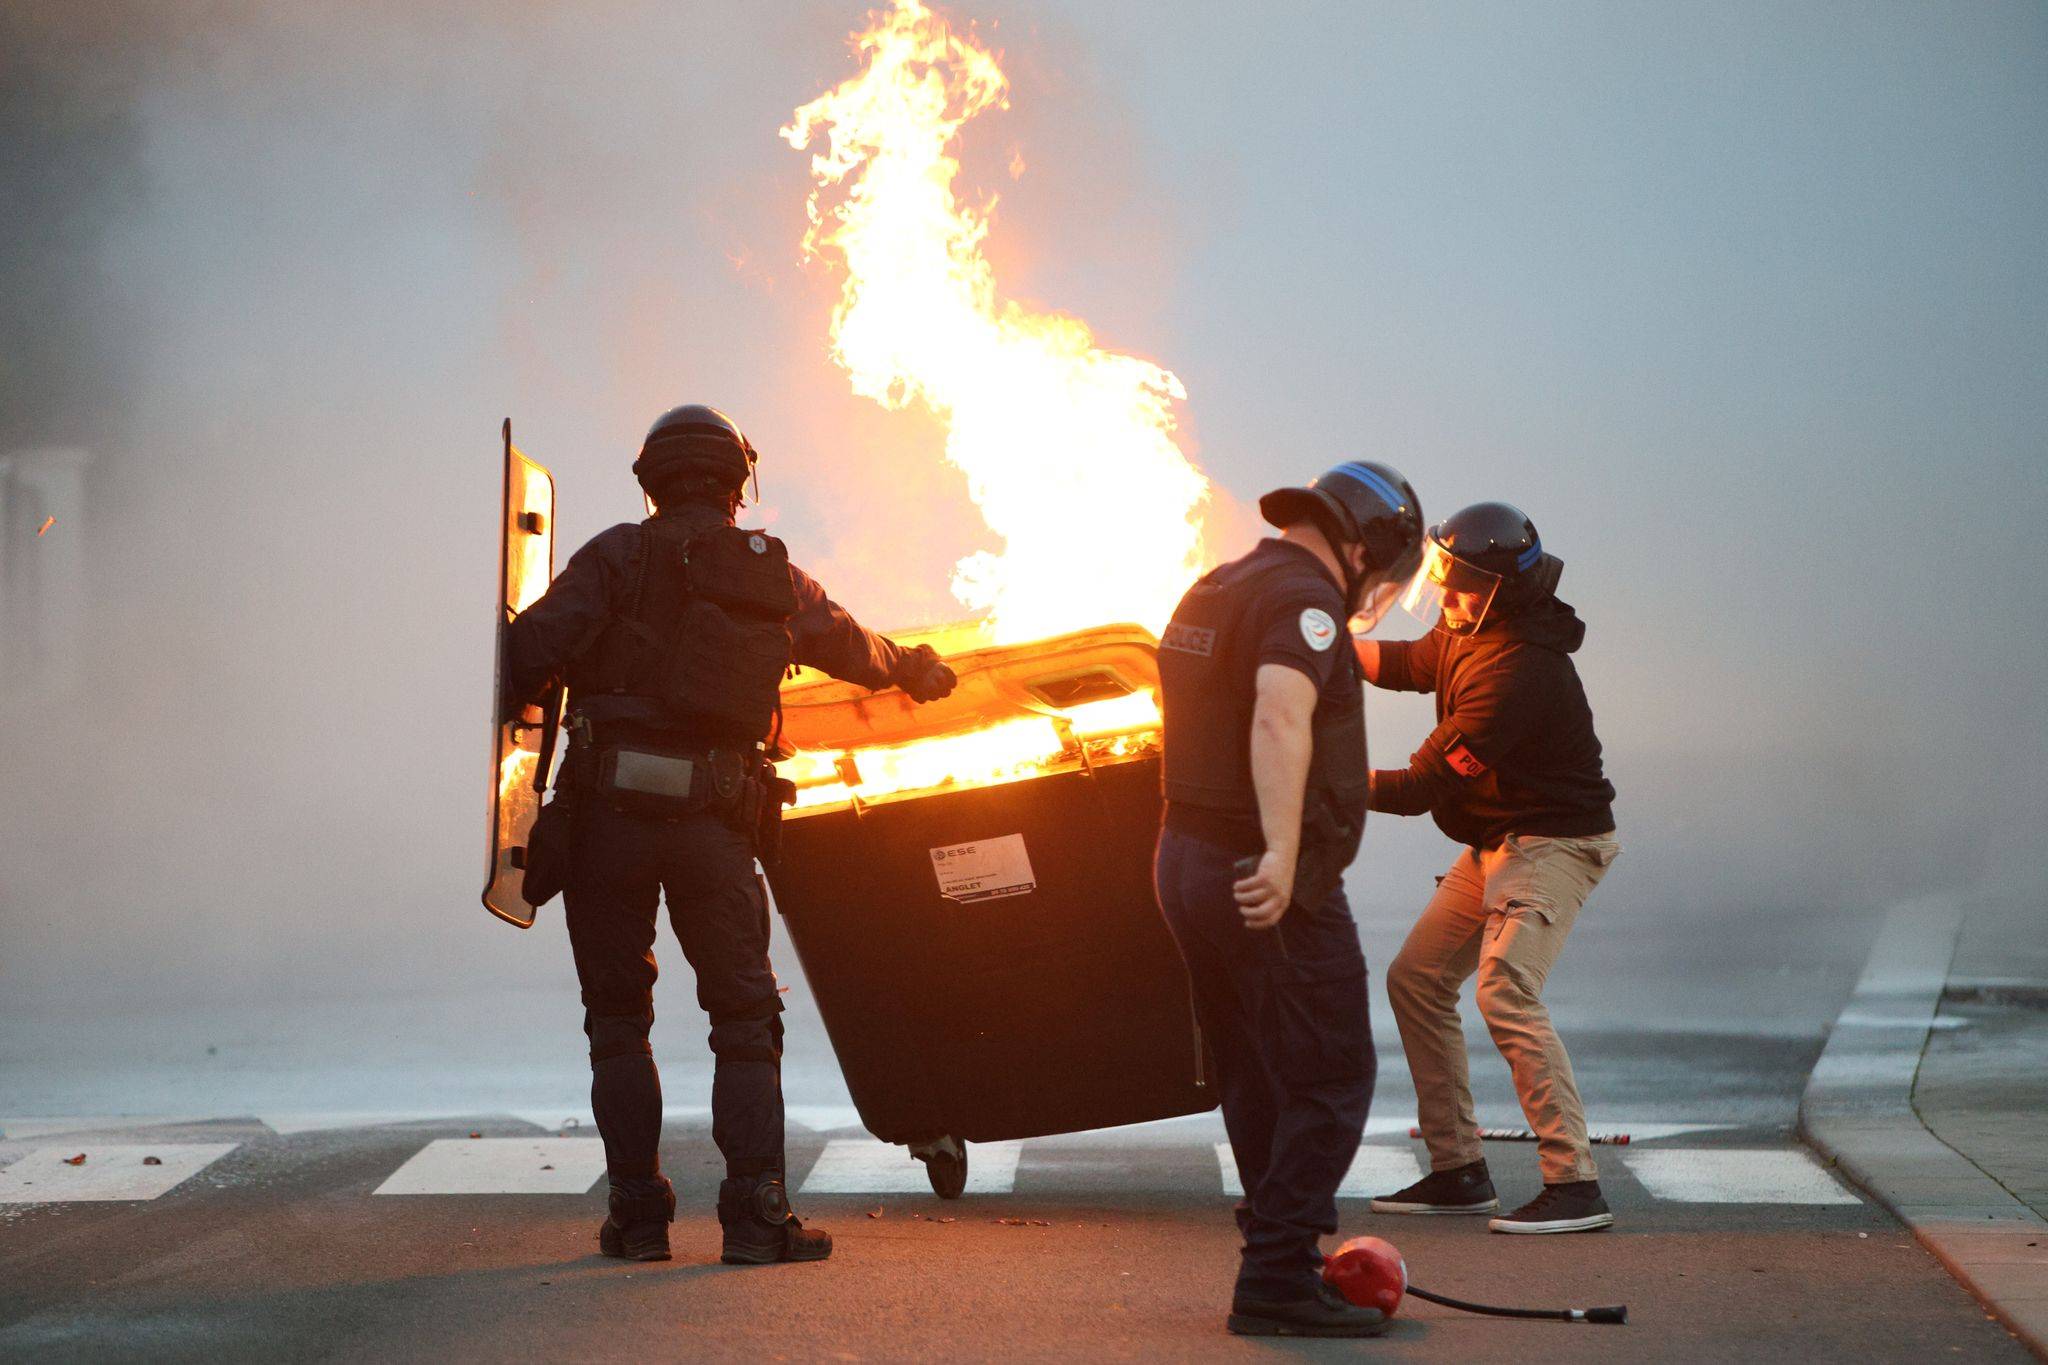
ضباط شرطة فرنسيون يدفعون حاوية نفايات مشتعلة خلال احتجاج طلاب مدرسة ثانوية ضد الحكومة أمام مدرسة كانتو الثانوية في أنغليت جنوب غرب فرنسا (د.ب.أ)
أخطاء في الحسابات تكشف حجم الفجوة
بدأت آثار هذه السياسة تظهر بوضوح في 2023، عندما اكتشفت وزارة المالية الفرنسية أن إيرادات الضرائب جاءت أقل بكثير من التوقعات، بينما تجاوزت بعض بنود الإنفاق تقديراتها.
وفي مذكرة سرية تلقاها وزير المالية آنذاك برونو لومير في ديسمبر (كانون الأول) 2023، حذر مسؤولو الخزانة من نقص في الإيرادات الضريبية، مشيرين إلى أن ضريبة استثنائية فُرضت على منتجي الطاقة لاستعادة جزء من تكلفة دعم أسعار الطاقة لم تحقق سوى جزء من الإيرادات التي توقعتها الحكومة.
كما جاءت إيرادات ضريبة القيمة المضافة أقل من المستهدف، في حين جرى التقليل من تقدير تكلفة الإنفاق الحكومي بنحو 3 مليارات يورو.
وقدّر مسؤولو الخزانة آنذاك أن هذه الأخطاء يمكن أن ترفع عجز الموازنة لعام 2023 إلى 5.2 في المائة من الناتج، مقارنة بتقدير سابق عند 4.9 في المائة، ما كان سيترك فجوة بنحو 9.2 مليار يورو في المالية العامة.
وفي فبراير (شباط) التالي، أظهرت مذكرة أخرى أن العجز قد يصل إلى 5.6 في المائة في 2023، بينما يمكن أن يتسع عجز 2024 إلى 5.7 في المائة، مقارنة بتقدير قدره 4.4 في المائة في الموازنة التي أقرها البرلمان.
وأصبح أمام لومير فجوة تقارب 40 مليار يورو يتعين سدها، لكنه رأى أن الحكومة لا تستطيع إجراء تخفيضات بالحجم المطلوب من دون موافقة البرلمان.
رئيس الوزراء الفرنسي سيباستيان ليكورنو يتحدث خلال اجتماع أزمة وزاري مشترك بشأن إغلاق المدارس الثانوية في ساحة بوفو بباريس (أ.ف.ب)
السياسة تعطل العلاج
هنا اصطدمت الحسابات الاقتصادية بالواقع السياسي.
كانت الحكومة بحاجة إلى خفض الإنفاق، لكن أي محاولة لتمرير إجراءات تقشفية واسعة كانت تهدد بإشعال مواجهة جديدة داخل الجمعية الوطنية، المنقسمة بين اليمين المتطرف والوسط المؤيد لماكرون وتحالف يساري واسع.
وكان رئيس الوزراء السابق غابرييل أتال يفضل استخدام الصلاحيات التنظيمية للحكومة لإجراء التخفيضات من دون فتح معركة برلمانية واسعة، خشية أن تطالب المعارضة في المقابل بزيادة الضرائب، بما قد يضر بالنمو.
لكن عامل الانتخابات كان حاضراً أيضاً
ومع اقتراب انتخابات البرلمان الأوروبي في يونيو (حزيران) 2024، كان ماكرون متردداً في الدخول في مواجهة مالية كبيرة مع الناخبين. وبعد أن حقق حزب التجمع الوطني بزعامة مارين لوبان نتائج قوية في الانتخابات الأوروبية، اتخذ ماكرون قراراً مفاجئاً بحل الجمعية الوطنية والدعوة إلى انتخابات مبكرة.
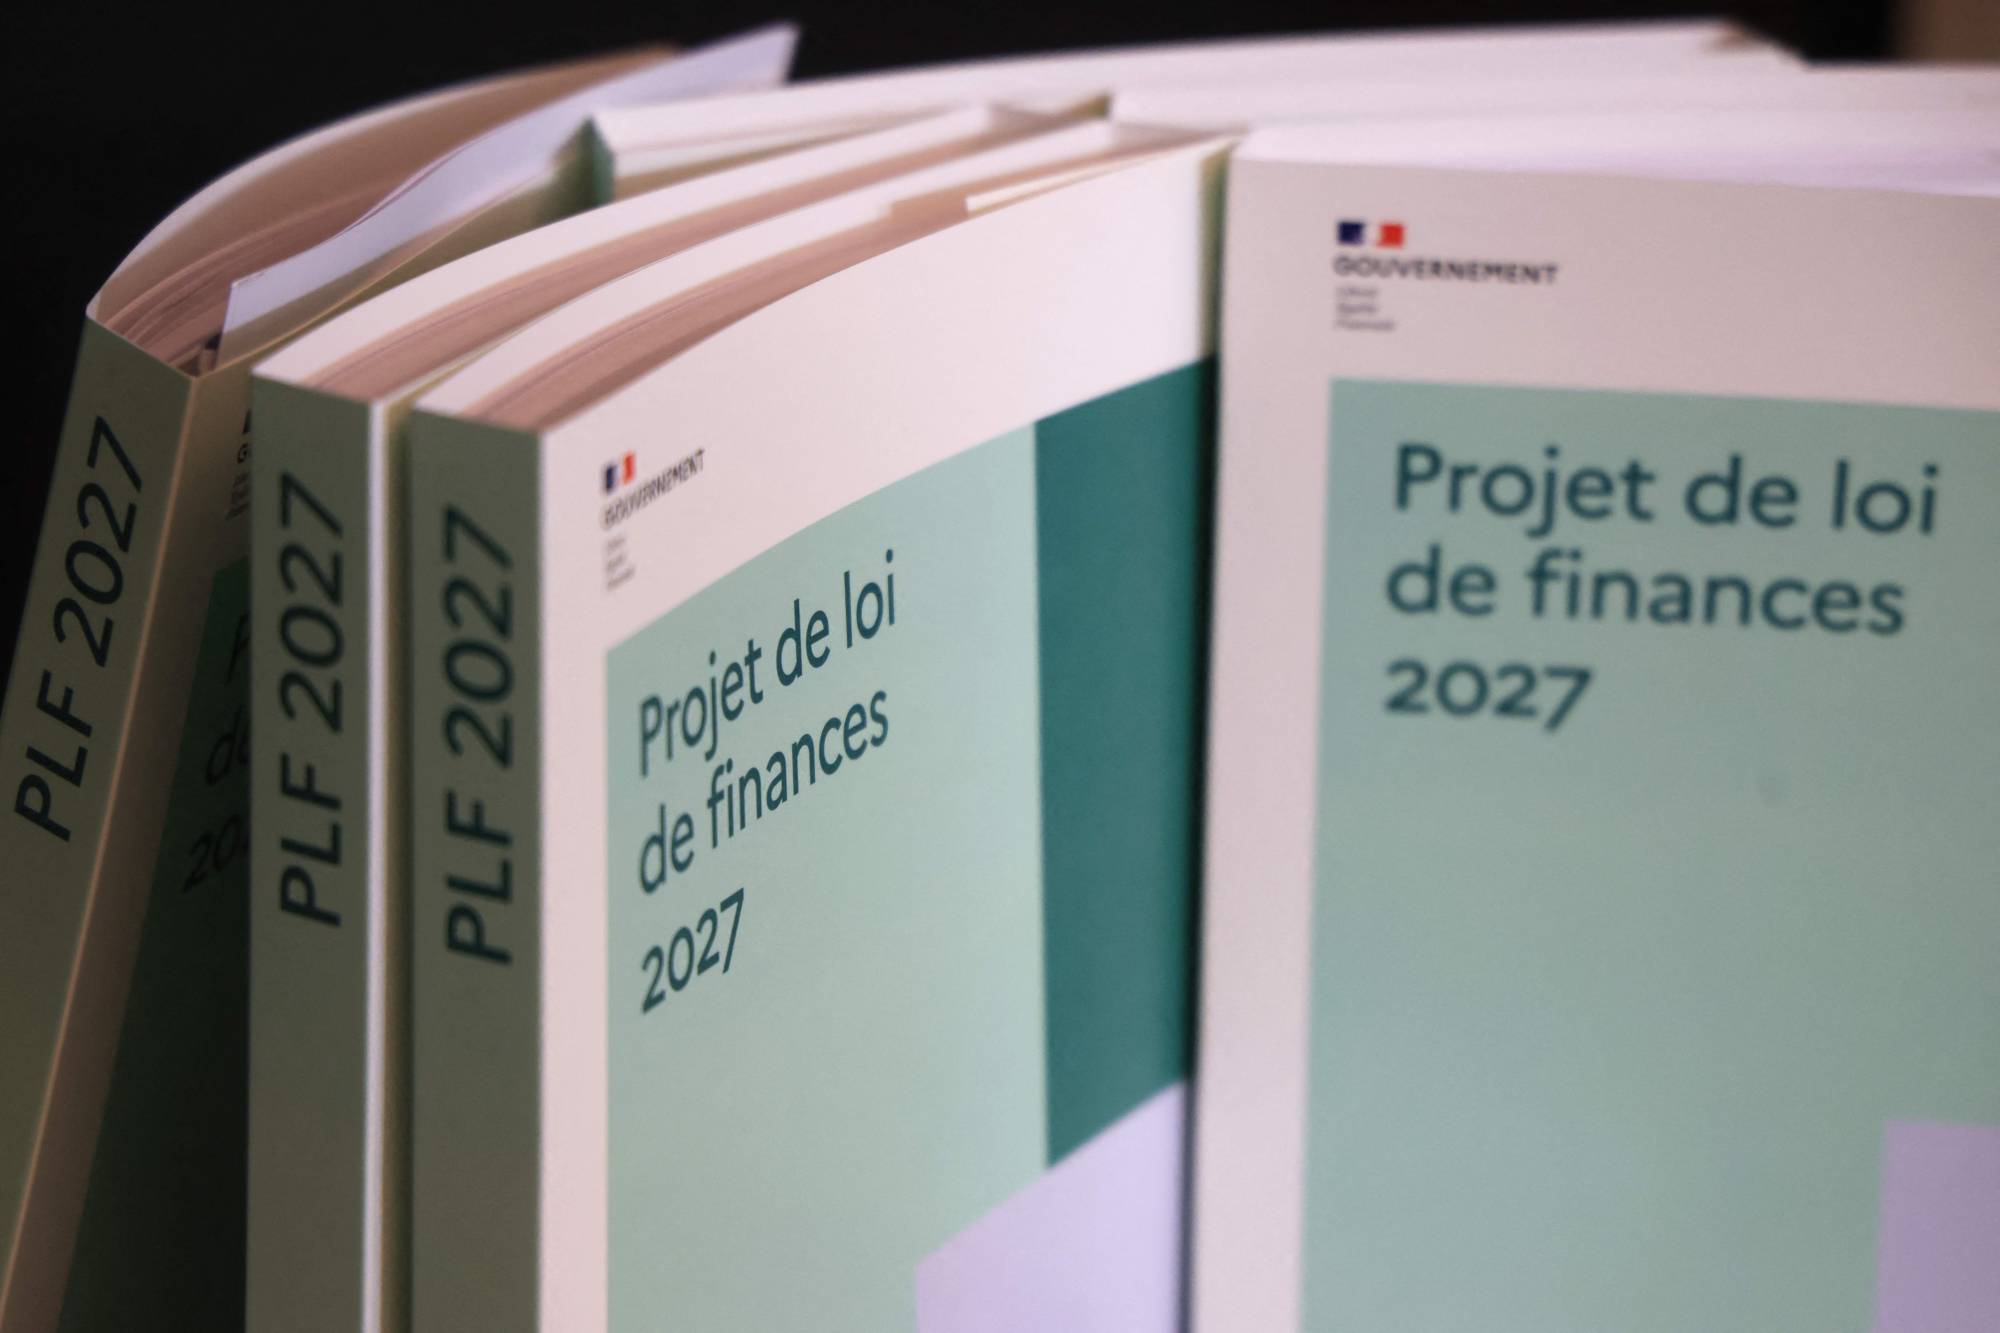
وثيقة كُتب عليها «مشروع قانون موازنة 2027» بعد عرض مشروع موازنة الدولة لعام 2027 في باريس (أ.ف.ب)
بدلاً من أن تعزز الانتخابات موقعه، أدت النتيجة إلى برلمان منقسم إلى ثلاثة معسكرات رئيسية، مما جعل تمرير موازنة تتضمن تخفيضات كبيرة في الإنفاق أكثر صعوبة.
ومنذ ذلك الحين، أصبحت الموازنة الفرنسية رهينة مفاوضات سياسية متكررة، وسقط رؤساء حكومات حاولوا فرض إجراءات لإعادة الانضباط إلى المالية العامة.
وتجاوز عجز الموازنة الفرنسية 5 في المائة من الناتج خلال السنوات الثلاث الماضية، بينما تشير تقديرات حديثة إلى أنه قد يصل إلى 6.8 في المائة بحلول 2030 إذا لم تُتخذ إجراءات أكثر صرامة.
الأسواق تبدأ بفرض الانضباط
بالنسبة إلى المستثمرين، لم تعد المشكلة مجرد أرقام في الموازنة، بل أصبحت مسألة قدرة الدولة على اتخاذ القرارات اللازمة لتغيير المسار.
وتقول الأسواق كلمتها من خلال أسعار السندات.
فمع ارتفاع العائد على السندات الفرنسية لأجل 10 سنوات إلى مستويات تقترب من 5 في المائة، أصبحت فرنسا تدفع للاقتراض أكثر من دول كانت تعد في السابق من أكثر الحالات هشاشة في منطقة اليورو، مثل إيطاليا واليونان.
ويحذر المستثمرون من أن ارتفاع أسعار الفائدة جاء في أسوأ توقيت ممكن بالنسبة إلى فرنسا، إذ تضطر الحكومة إلى إعادة تمويل كميات ضخمة من الديون التي أُصدرت في عصر الفائدة المنخفضة.
ويشير مستشار المحافظ الاستثمارية في شركة «كارمييناك» كيفن ثوزيه إلى معادلة بسيطة لكنها شديدة القسوة: إذا تجاوز معدل الفائدة على الدين معدل نمو الاقتصاد، فإن الدين سيواصل الارتفاع ما لم تُجرَ تخفيضات كبيرة في الإنفاق، وفق ما ذكرت صحيفة «وول ستريت جورنال».
وهذا ما يطلق عليه الاقتصاديون «تأثير كرة الثلج»، حيث تؤدي زيادة الدين إلى ارتفاع مدفوعات الفائدة، التي ترفع بدورها العجز والدين، فتحتاج الحكومة إلى الاقتراض أكثر، وهكذا تتكرر الحلقة.
وتقدر منظمة التعاون الاقتصادي والتنمية أن دين فرنسا قد يصل إلى 200 في المائة من الناتج المحلي الإجمالي بحلول 2050 إذا لم تُخفَّض النفقات.
وزير الاقتصاد والمالية والصناعة الفرنسي رولان ليسكور يلقي كلمة عقب الاجتماع الأسبوعي لمجلس الوزراء (أ.ف.ب)
أزمة مالية تتزامن مع أزمة اجتماعية
ولا تجري هذه التطورات في فراغ سياسي.
ففرنسا تدخل خريف 2026 على وقع إضرابات للقطاع العام، واحتجاجات طلابية، وإغلاق مدارس، وحواجز في الموانئ، واضطرابات مرتبطة بارتفاع تكاليف المعيشة وأسعار الوقود.
ويخطط مدرسون وموظفون حكوميون لتنظيم احتجاجات ضد مقترحات تجميد الأجور، في الوقت الذي تكافح فيه الحكومة لتمرير الموازنة.
كما شهدت مئات المدارس اضطرابات وعمليات إغلاق، في حين أصبحت الاحتجاجات الطلابية واحدة من أكثر مظاهر الغضب وضوحاً، مع شكاوى من تراجع التمويل وتدهور المنشآت ونقص المدرسين.
وتتداخل هذه الأزمة الاجتماعية مع ارتفاع أسعار النفط والغاز الناجم عن الحرب مع إيران، وهو ما يعيد إلى الأذهان احتجاجات «السترات الصفراء» التي بدأت في 2018 بسبب ارتفاع أسعار الوقود قبل أن تتحول إلى حركة أوسع ضد السياسات الاقتصادية والاجتماعية للحكومة.
ويبدو ماكرون مدركاً لحساسية تكرار ذلك السيناريو. فقد ترأس الأسبوع الماضي اجتماعاً لقادة مجموعة السبع اتفق خلاله على الإفراج عن 100 مليون برميل من الديزل والنفط الخام من الاحتياطيات، في محاولة لتخفيف الضغوط على أسعار الوقود.
لكن أسعار الطاقة ليست سوى جزء من المشكلة.
ففرنسا تواجه في الوقت نفسه ارتفاعاً في تكاليف الرعاية الصحية والمعاشات مع تقدم السكان في العمر، إضافة إلى زيادة الإنفاق العسكري في ظل الحرب في أوكرانيا وتراجع الدور الأمني الأميركي في أوروبا.
موازنة تحت رحمة اليمين المتطرف
يحاول رئيس الوزراء سيباستيان لوكورنو تمرير موازنة تتضمن زيادات ضريبية وتجميداً لبعض برامج الإنفاق الاجتماعي، بينها مساعدات الإسكان والإعانات العائلية.
لكن نجاحه يعتمد بدرجة كبيرة على موقف حزب «التجمع الوطني» بزعامة مارين لوبان، الذي يملك 118 مقعداً من أصل 577 في الجمعية الوطنية، وهو أكبر حزب منفرد في البرلمان.
ويرى محللون أن لوبان قد تختار الامتناع عن التصويت بدلاً من إسقاط الموازنة، خصوصاً أنها قد تحتاج إلى تجنُّب تحمُّل مسؤولية أزمة مالية أكبر إذا فازت بالانتخابات الرئاسية المقررة في أبريل (نيسان) المقبل.
وتترقب الأسواق خطاباً تلقيه لوبان حول برنامجها الاقتصادي، بحثاً عن مؤشرات على مدى تغير موقف حزبها من المالية العامة منذ حملتها الرئاسية السابقة في 2022.
وتواجه لوبان اختباراً دقيقاً: فهي بحاجة إلى طمأنة أسواق السندات إلى أن حكومتها المحتملة لن تزيد العجز، لكنها في الوقت نفسه تعتمد على خطاب سياسي ينتقد الاتحاد الأوروبي وسياساته المالية.
ولهذا يرى بعض المحللين أن الانتخابات الفرنسية المقبلة قد تكون لحظة مفصلية لا تقل أهمية عن الاستفتاء البريطاني على الخروج من الاتحاد الأوروبي في 2016، ليس فقط بسبب الاقتصاد، بل بسبب مستقبل علاقة فرنسا بالاتحاد الأوروبي.
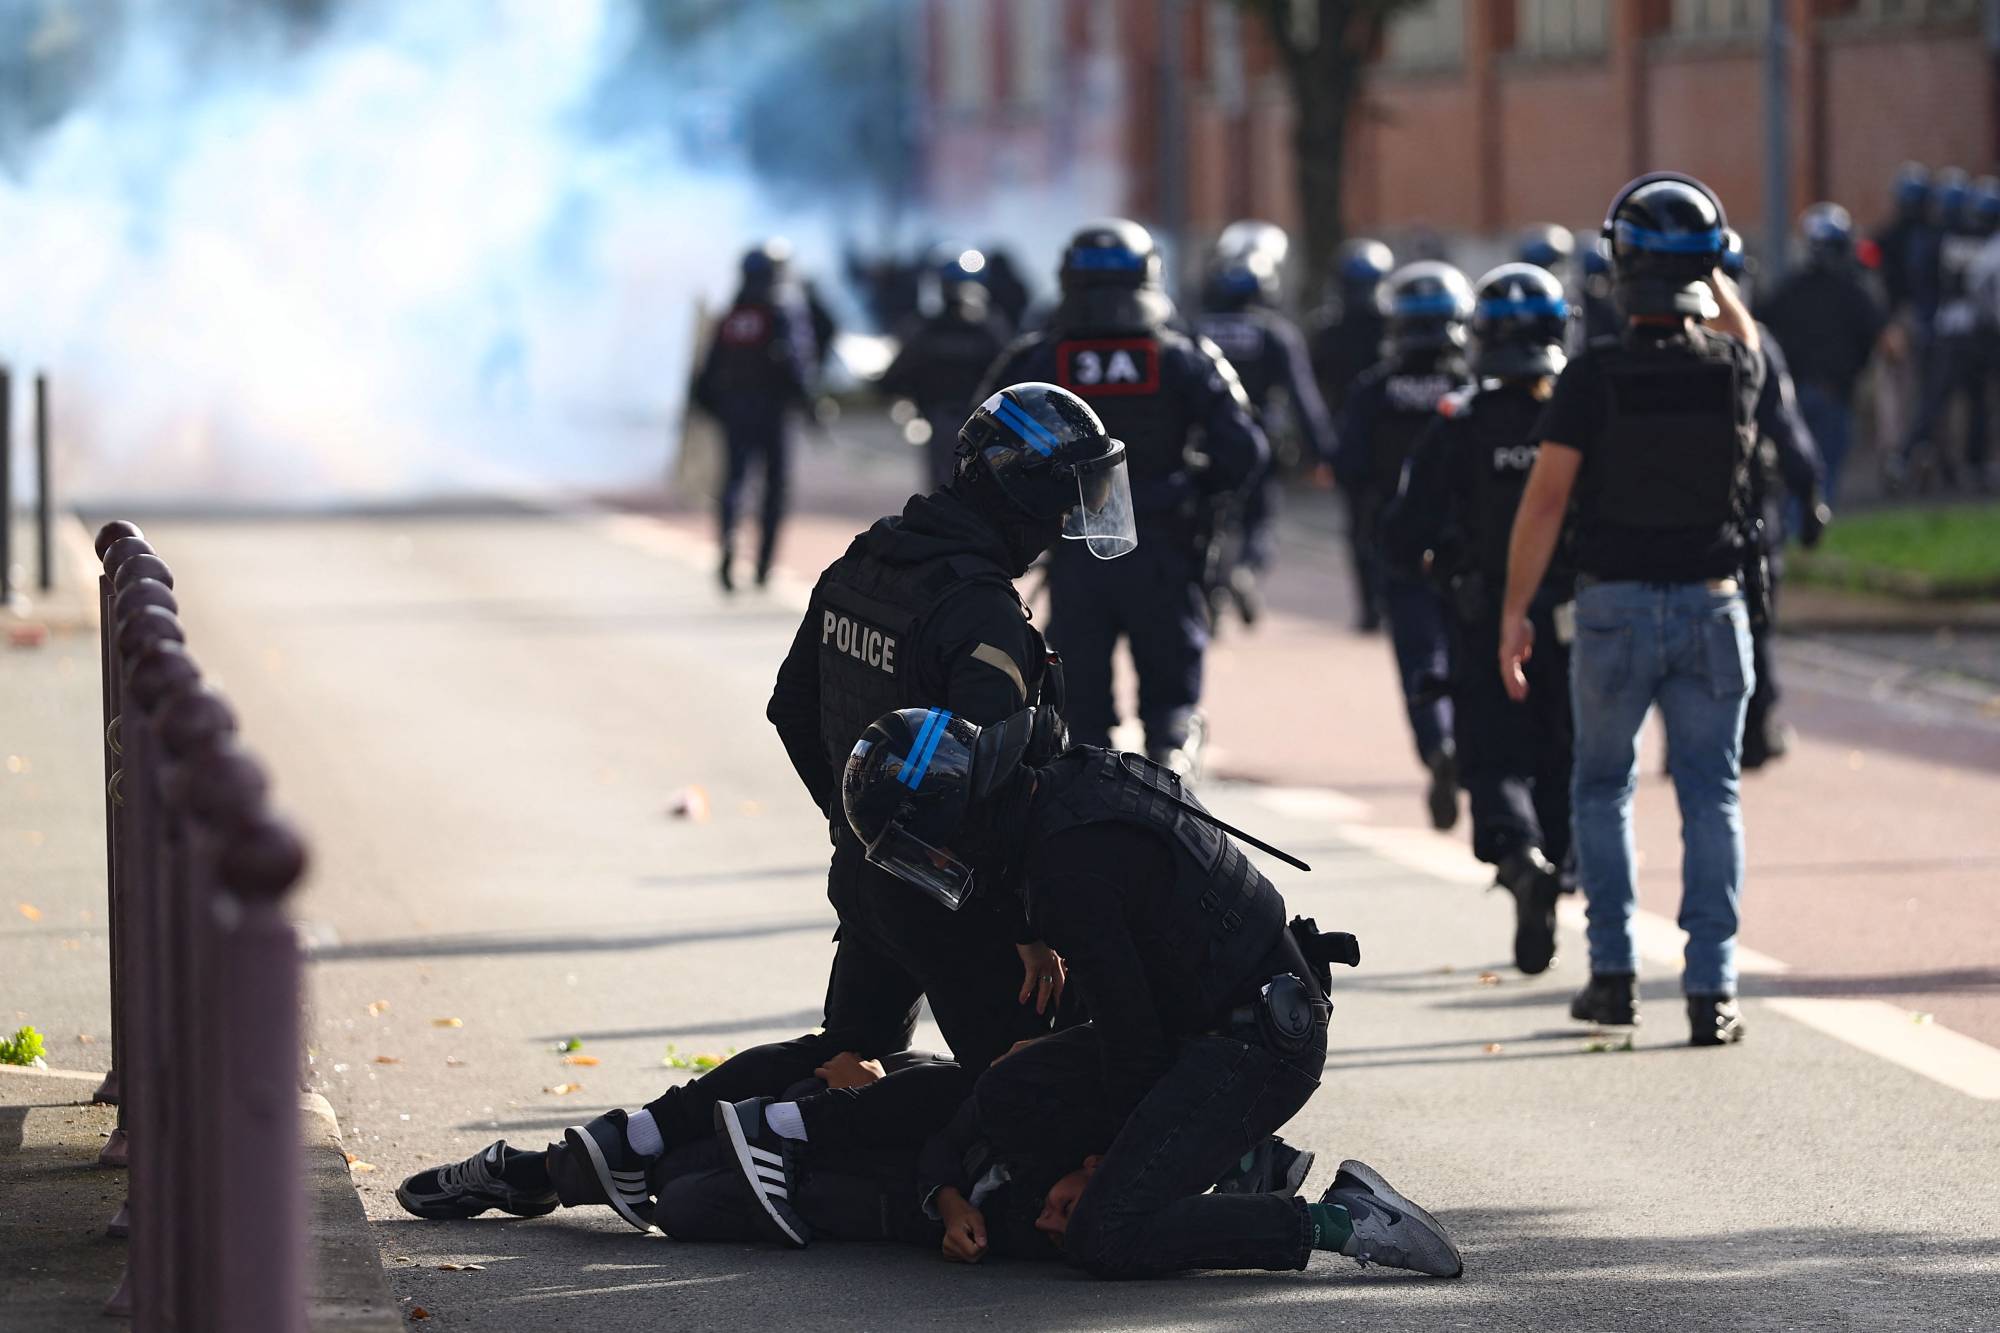
الشرطة الفرنسية تعتقل متظاهراً أثناء قيام طلاب بتنظيم اعتصام أمام مدرسة سيزار باجيو الثانوية في مدينة ليل (أ.ف.ب)
هل تقترب فرنسا من أزمة ديون؟
رغم كل هذه الضغوط، لا يرى المستثمرون أن أزمة ديون على غرار اليونان أصبحت حتمية.
فمنطقة اليورو تمتلك اليوم أدوات مالية ونقدية أكثر تطوراً مما كانت عليه خلال أزمة الديون السيادية قبل أكثر من عقد، كما أن البنك المركزي الأوروبي يمثل شبكة أمان مهمة في حال تصاعُد اضطرابات الأسواق.
لكن المشكلة أن فرنسا ليست اليونان.
فحجم اقتصادها ودورها المركزي في الاتحاد الأوروبي يجعلان أي أزمة فرنسية أكبر بكثير من أن تكون مجرد مشكلة لدولة واحدة. ولذلك فإن اضطراب سوق السندات الفرنسية يمكن أن ينتقل بسرعة إلى أسواق أوروبية أخرى ويزيد تكلفة التمويل في منطقة اليورو بأكملها.
وفي الوقت نفسه، فإن استمرار الوضع الحالي يحمل تكلفة اقتصادية حتى من دون حدوث أزمة مالية شاملة، إذ ستتجه حصة متزايدة من موارد الدولة إلى خدمة الدين بدلاً من الاستثمار في البنية التحتية أو التعليم أو التحوُّل الصناعي أو الدفاع.
ويصف الاقتصادي الأميركي كينيث روغوف الوضع بأنه «قطار يتحرك ببطء نحو كارثة»، مشيراً إلى أن أسواق السندات بدأت تعكس عدم استدامة المسار المالي الفرنسي، وإن لم تصل بعد إلى مرحلة الذعر.
وهنا تكمن المعضلة الأساسية لفرنسا: الأسواق تطالب بخفض الإنفاق والعجز، بينما الناخبون يحتجون على تراجع الخدمات وارتفاع تكاليف المعيشة، والسياسيون يخشون دفع ثمن إجراءات التقشُّف قبل الانتخابات.
وبذلك لم تعد أزمة فرنسا مجرد مشكلة حسابية يمكن حلها بزيادة الضرائب أو خفض الإنفاق في موازنة واحدة، بل أصبحت اختباراً لقدرة الدولة على إعادة تعريف العلاقة بين الإنفاق العام والنمو، وبين دولة الرفاه والقدرة على تمويلها.
فبعد عقود من الاعتماد على الإنفاق العام لتخفيف الأزمات، تجد فرنسا نفسها أمام حقيقة أكثر صعوبة: المال الذي كان يبدو متاحاً بلا حدود عندما كانت الفائدة منخفضة لم يعد مجانياً، والأسواق بدأت تطالب بثمن سنوات الإنفاق المتراكم.