

بنوك الخليج تسحب البساط من المصارف الغربية في سوق القروض بالمنطقة

تقدم شروطا أفضل وأكثر تنافسية
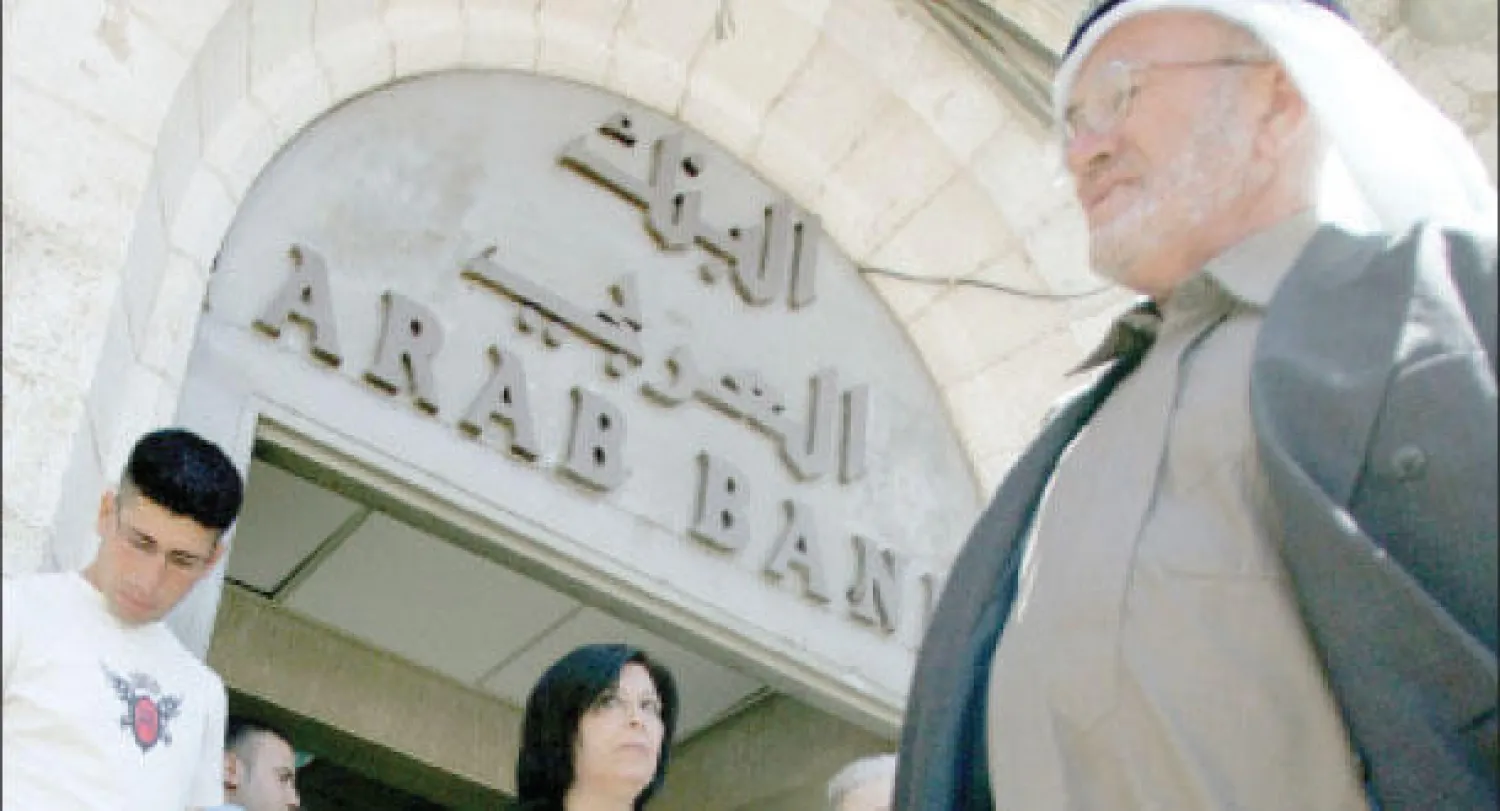
أحد فروع «البنك العربي» («الشرق الأوسط»)

TT

بنوك الخليج تسحب البساط من المصارف الغربية في سوق القروض بالمنطقة

أحد فروع «البنك العربي» («الشرق الأوسط»)

تستحوذ البنوك الخليجية التي تتمتع بوفرة في السيولة على حصة متنامية في سوق القروض بالمنطقة مع قيامها بخفض الرسوم وتخفيف الشروط لتسحب البساط من تحت أقدام بعض البنوك الأجنبية التي هيمنت يوما على الإقراض.
وبحسب تقرير لرويترز هذا التغير يبرز الضعف الذي أصاب البنوك الأوروبية والأميركية عقب الأزمة المالية العالمية في ظل ما تواجهه من إجراءات لخفض التكاليف وضغوط تنظيمية في أسواقها المحلية بما يحول دون سعيها بقوة للفوز بأعمال في الخليج.
لكنه يرجع أيضا إلى تغير في بيئة عمل البنوك الخليجية. فبدعم من أسعار النفط المرتفعة والنمو الاقتصادي السريع في المنطقة تمكنت تلك البنوك من إصلاح ميزانياتها بعد الأزمة وكثير منها قلص مخصصاته للقروض المتعثرة وهو ما تمخض عن سيولة وفيرة.
وتسارع البنوك الخليجية حاليا إلى إدارة هذه السيولة واستغلالها عن طريق الإقراض ولو بشروط ميسرة للغاية لم تكن لتفكر فيها قبل عام واحد.
وبحسب رويترز قال بيناك مايترا رئيس المديرون الماليين لدى شركة مشاريع الكويت القابضة (كيبكو) «الوقت مناسب حقا للمقترضين الذين يتمتعون بجدارة ائتمانية جيدة في الشرائح المتوسطة والصغيرة من السوق كي يفاتحوا البنوك المحلية».
وأضاف «البنوك المحلية متحمسة للإقراض اليوم أكثر من أي وقت في السنوات الخمس الماضية. فهي تقدم شروطا أفضل ولديها رغبة أكبر مما مضى(للإقراض) لآجال أطول».
ويمكن رؤية هذا التغير في جداول تومسون رويترز لتصنيف القروض الخليجية المشتركة. ففي عام 2011 كانت القائمة المؤلفة من أكبر 25 بنكا مرتبا للقروض المشتركة تضم 20 بنكا أجنبيا.
لكن في النصف الأول من العام الحالي لم تضم القائمة سوى ثمانية بنوك من خارج المنطقة. وتراجع إتش.إس.بي.سي الذي تصدر القائمة في النصف الأول من 2013 إلى المركز الثالث وحل محله بنك سامبا السعودي في الصدارة. ونزل ستاندرد تشارترد إلى المركز الحادي والعشرين من المركز الرابع.
وقال بنك الخليج الأول في أبوظبي الذي قفز إلى المركز الثاني من المركز الثالث والعشرين إن صعوده جاء نتيجة تبنيه نهجا أكثر جاذبية بكثير تجاه السوق.
وقال ستيف بيري رئيس قسم تنظيم الديون والقروض المشتركة في البنك «انصب تغير استراتيجية بنك الخليج الأول منذ شهر يوليو (تموز) من العام الماضي على زيادة المنتجات المعروضة ومن ثم توفير مزيد من الحلول المناسبة لتلبية متطلبات عملائه الأساسيين».
ويظهر تنامي رغبة البنوك الخليجية في الإقراض في حقيقة أنه حتى مع زيادة إجمالي حجم الإقراض في المنطقة خلال السنة الأخيرة فقد تراجع حجم القروض المشتركة بالفعل نظرا لأن البنوك تبرم مزيدا من الصفقات الثنائية الكبيرة بدلا من المشاركة في القروض مع بنوك أخرى.
ففي السعودية على سبيل المثال أظهرت بيانات البنك المركزي أن حجم الإقراض المصرفي للقطاع الخاص قفز 12 في المائة مقارنة بمستواه قبل عام ليصل إلى ما يعادل 319 مليار دولار في مايو (أيار). وفي الإمارات العربية المتحدة زاد إجمالي الإقراض 3.‏8 في المائة إلى 357 مليار دولار.
لكن بيانات تومسون رويترز إل.بي.سي تشير إلى أن القروض المشتركة الجديدة في الشرق الأوسط تراجعت 45 في المائة عن مستواها قبل عام إلى 5.‏17 مليار دولار في الأشهر الستة الأولى من 2014.
وربما يظهر هذا الاتجاه أيضا في الشروط الأكثر جاذبية التي تقدمها البنوك للمقترضين. وتشير بيانات تومسون رويترز إل.بي.سي إلى أن متوسط آجال استحقاق القروض المشتركة الخليجية منذ بداية العام بلغ 27.‏6 سنة ارتفاعا من 77.‏5 سنة قبل عام.
وقال مصدر مطلع إن بورصة دبي الشركة القابضة لبورصات الإمارة استطاعت الحصول على قرض قيمته 500 مليون دولار لأجل ثلاث سنوات من بنك دبي الإسلامي الشهر الماضي بفائدة 90 نقطة أساس فوق سعر الفائدة بين بنوك لندن (ليبور).
كان هذا السعر منخفضا للغاية وبخاصة لشركة بدت على شفا العجز عن السداد قبل خمس سنوات. وبعض البنوك الخليجية على استعداد لخفض رسومها بنسبة كبيرة لجذب المقترضين. وأظهرت بيانات تومسون رويترز أن إجمالي رسوم القروض المشتركة في الشرق الأوسط انخفض إلى 2.‏101 مليون دولار في النصف الأول من 2014 مقارنة مع 3.‏216 مليون دولار قبل عام. وكان هذا الانخفاض البالغة نسبته 53 في المائة أكبر من التراجع في حجم الإقراض.
ونتج عن ذلك أن البنوك الأوروبية التي يعود بعضها الآن إلى منطقة الخليج كمؤسسات إقراض بعد تخارجها من أنشطة الأسواق الناشئة قبل عامين تجد هذا المناخ أقل ربحية.
وقال سيمون ميلدروم مدير القروض المشتركة الإقليمية في رويال بنك أوف سكوتلند «لا شك أن زيادة المتطلبات التنظيمية والرأسمالية زادت تكاليف الإقراض لمعظم البنوك الأجنبية وهو ما جعل بعض الفرص غير جذابة من الناحية الاقتصادية».
ومن الآثار التي نجمت عن تحمس البنوك الخليجية للإقراض تراجع إصدار سندات الشركات في المنطقة. فلم يعد لدى الشركات حافز يذكر لخوض الإجراءات المعقدة لإصدار السندات في حين أن بإمكانها الحصول بسهولة على قرض من البنوك المحلية.
وجرت العادة أن تجمع الشركات في الولايات المتحدة نحو 80 في المائة من ديونها عبر السندات و20 في المائة عبر القروض. وفي أوروبا بلغت هذه النسبة نحو 30 في المائة للسندات و70 في المائة للقروض.
أما في الخليج فيعتقد أن كفة الميزان تميل ناحية القروض نظرا لتأخر سوق السندات بالمنطقة نسبيا ويبدو أن إقبال البنوك الخليجية على الإقراض زاد من ترجيح هذه الكفة على مدى السنة الأخيرة.
وقال مايترا من شركة مشاريع الكويت «تستطيع البنوك إعداد صفقات تناسب الاحتياجات التجارية للمقترض بشكل أكبر بكثير من سوق السندات. هذه أداة تنافسية حقيقية يمكن للبنوك استخدامها. ولا يقل أهمية عن ذلك أن المقترضين يتمتعون بمرونة أكبر في السداد بسوق القروض مقارنة مع سوق السندات».
وتشير بيانات تومسون رويترز وفريمان للخدمات الاستشارية إلى تراجع إصدار السندات في الشروق الأوسط 16 في المائة مقارنة به قبل عام إلى ما يعادل 22 مليار دولار في النصف الأول من 2014.
وفي الشهر الماضي وقعت موانئ دبي العالمية إحدى كبرى شركات تشغيل الموانئ في العالم اتفاقا للحصول على قرض بثلاثة مليارات دولار لأجل خمس سنوات لإعادة تمويل ديونها بفائدة أقل. ولو كان الحال غير الحال لربما لجأت إلى إصدار سندات.
لكن يبقى سؤال إلى متى يستمر هذا الاتجاه.. ربما تكون نسب القروض إلى الودائع في البنوك الخليجية أحد المعوقات التي قد تعرقل إقراض هذه البنوك. لكن هذه النسب ما زالت تبدو بعيدة عن المستويات التي قد تحد من إقراضها.
فعلى سبيل المثال بلغت نسبة إجمالي قروض البنوك السعودية للقطاع الخاص والحكومة إلى إجمالي ودائعها 86.‏0 في مايو (أيار) بما يقل عن مستواها في 2009 الذي بلغ 89ر0. ووصلت نسبة قروض البنوك الإماراتية إلى ودائعها 98.‏0 في أبريل (نيسان) انخفاضا من 07.‏1 في نهاية 2011.
أحد العوامل الأخرى يتمثل في القواعد التنظيمية. فعلى مدى العامين الماضيين أخذت الجهات التنظيمية السعودية تضغط على البنوك لتجنيب مخصصات كبيرة للقروض المتعثرة للحد من المخاطر في النظام المصرفي. وفي العام الماضي فرضت الإمارات سقفا للإقراض المصرفي للكيانات شبه الحكومية والحكومات المحلية.
ومن شأن معايير بازل - 3 المصرفية الجديدة المقرر تطبيقها في أنحاء العالم خلال السنوات القليلة المقبلة أن تلزم البنوك بتخصيص مزيد من السيولة كرؤوس أموال.
وفي النهاية من المرجح أن تحد هذه العوامل من حجم الأموال التي تستطيع البنوك الخليجية إقراضها ومن ثم تشجع الشركات على إصدار مزيد من السندات.


«موديز»: ضبط الإنفاق يعزز التعافي المالي للسعودية في 2027

العاصمة السعودية الرياض (رويترز)
TT

«موديز»: ضبط الإنفاق يعزز التعافي المالي للسعودية في 2027

العاصمة السعودية الرياض (رويترز)

قالت وكالة «موديز» للتصنيف الائتماني إن التعافي المالي المتوقع للسعودية في 2027 يدعم توقعاتها باستمرار اتخاذ قرارات حصيفة بشأن الإنفاق والاقتراض، مشيرة إلى أن إعادة ترتيب الاستثمارات الحكومية تساعد المملكة على الحفاظ على حيز مالي، مع استمرار تنفيذ خطط التنويع الاقتصادي.

وأضافت الوكالة، في تعليق على البيان التمهيدي لميزانية السعودية لعام 2027، أن الاضطرابات التجارية المطولة والإنفاق الإضافي حدّا من التحسن المالي الذي كانت تتوقعه في السابق، لكنها رأت أن التوجه نحو ضبط الإنفاق في العام المقبل يدعم المسار المالي للمملكة.

وتتوقع السعودية أن يبلغ إجمالي الإنفاق في 2027 نحو 1.392 تريليون ريال (371.2 مليار دولار)، مقابل إيرادات تقدر بنحو 1.202 تريليون ريال (320.5 مليار دولار)، ما ينتج عنه عجز يبلغ نحو 190 مليار ريال (50.7 مليار دولار)، أو 3.6 في المائة من الناتج المحلي الإجمالي.

وترى «موديز» أن إعادة ترتيب أولويات الاستثمارات الحكومية تتيح مواصلة الإنفاق على مشروعات التنويع الاقتصادي، مع الحد في الوقت نفسه من الضغوط على المالية العامة. ويتماشى ذلك مع توجه الحكومة إلى مواصلة تنفيذ المشاريع ذات الأولوية والعائد الاقتصادي والاجتماعي، مع الحفاظ على استدامة المالية العامة.

وفي الجانب النفطي، قالت الوكالة إنها تتوقع استمرار الاضطرابات في طرق الشحن البحري الاستراتيجية حتى منتصف 2027، وهو ما قد يؤثر في إنتاج النفط. إلا أنها أشارت إلى أن ارتفاع أسعار الخام ساعد في تخفيف أثر تراجع الإنتاج والصادرات خلال الفترة الماضية.

وتأتي هذه التوقعات في وقت تشير فيه تقديرات وزارة المالية إلى انكماش الناتج المحلي الإجمالي الحقيقي بنسبة 3.6 في المائة في 2026، متأثراً بتراجع الأنشطة النفطية بنحو 21.8 في المائة، بينما يُتوقع نمو الأنشطة غير النفطية بنسبة 3.2 في المائة. وبلغ نمو الأنشطة غير النفطية 1.8 في المائة خلال النصف الأول من العام، لترتفع مساهمتها في الناتج إلى 57.3 في المائة.

ويعكس تعليق «موديز» قراءة ائتمانية للبيان التمهيدي تركز على قدرة السعودية على إعادة معايرة وتيرة الإنفاق والاستثمار بدلاً من التراجع عن أجندة التنويع، بما يساعد على الحفاظ على المرونة المالية في ظل بيئة جيوسياسية وتجارية لا تزال شديدة التقلب.


«إس آند بي 500» و«ناسداك» يسجلان قمماً قياسية مع تراجع عوائد السندات والنفط

متعامل يعمل في بورصة نيويورك (أرشيفية - رويترز)
TT

«إس آند بي 500» و«ناسداك» يسجلان قمماً قياسية مع تراجع عوائد السندات والنفط

متعامل يعمل في بورصة نيويورك (أرشيفية - رويترز)

لامس مؤشرا «إس آند بي 500» و«ناسداك» مستويات قياسية جديدة في مستهل تعاملات الثلاثاء، مدعومين بتراجع عوائد سندات الخزانة الأميركية وأسعار النفط، فيما يترقب المستثمرون انطلاق موسم نتائج أعمال الشركات للربع الثالث الأسبوع المقبل.

وصعد مؤشر «داو جونز» الصناعي 0.48 في المائة إلى 51511.59 نقطة، وارتفع «إس آند بي 500» بنسبة 0.56 في المائة إلى 7817.12 نقطة، فيما تقدم «ناسداك» المركب 0.63 في المائة إلى 27650.92 نقطة، عند الساعة 9:47 صباحاً بتوقيت نيويورك.

وجاء صعود الأسهم في وقت تراجعت فيه عوائد سندات الخزانة من مستوياتها المرتفعة، إذ استقر عائد السندات لأجل 30 عاماً عند 5.66 في المائة، فيما انخفض عائد السندات القياسية لأجل 10 سنوات 2.1 نقطة أساس إلى 5.28 في المائة.

وساعد تقرير الوظائف الأميركي الذي جاء أضعف من المتوقع الأسبوع الماضي على تهدئة توقعات المستثمرين بشأن أسعار الفائدة خلال العام الحالي. وحسب أداة «فيد ووتش» التابعة لـ«سي إم إي غروب»، يرى المتعاملون حالياً احتمالاً بنسبة 78 في المائة لإبقاء مجلس الاحتياطي الفيدرالي أسعار الفائدة دون تغيير هذا الشهر، في حين لا تزال الأسواق تسعّر إلى حد كبير احتمال رفعها في ديسمبر (كانون الأول).

ومن المقرر أن يتحدث 4 مسؤولين على الأقل في «الفيدرالي» الثلاثاء، بينهم رئيس «الاحتياطي الفيدرالي» في نيويورك جون ويليامز، ما قد يوفر مؤشرات جديدة بشأن مسار السياسة النقدية.

وفي سوق الأسهم، ارتفعت معظم أسهم شركات «السبع الكبار»، مع صعود «ميتا» و«تسلا» و«أمازون»، بينما تراجعت «أبل» و«ألفابت» بنحو 0.2 في المائة لكل منهما. كما ارتفع سهم «إنفيديا» 1.2 في المائة، لتقترب القيمة السوقية للشركة من مستوى 6 تريليونات دولار.

وقال روبرت بافليك، مدير المحافظ الاستثمارية لدى «داكوتا ويلث»، إن قطاع تكنولوجيا المعلومات يبدو الأكثر جذباً للمستثمرين، مشيراً إلى أن ارتفاع أسعار الطاقة قد يضغط في المقابل على إنفاق المستهلكين.

وفي قطاع الطاقة، تراجعت أسعار النفط أكثر من 2 في المائة، مع تراجع مخاوف الإمدادات بفعل استمرار صادرات الخام من الشرق الأوسط وإعلان مجموعة الدول السبع إجراءات لإطلاق مخزونات طوارئ. وانخفض مؤشر قطاع الطاقة في «إس آند بي 500» بنسبة 0.6 في المائة.

ويترقب المستثمرون بدء موسم نتائج الشركات للربع الثالث الأسبوع المقبل، وسط توقعات بارتفاع أرباح شركات «إس آند بي 500» بأكثر من 30 في المائة على أساس سنوي، وفق بيانات «إل إس إي جي»، مدفوعة بدرجة كبيرة بالشركات المرتبطة بالذكاء الاصطناعي.

وقفز سهم «كونستليشن إنرجي» 12.9 في المائة، ليكون أكبر الرابحين على «إس آند بي 500»، بعد دخول «غوغل» في اتفاق لشراء 3,590 ميغاواط من الكهرباء من الشركة.

كما ارتفع سهم «إيه إم دي» نحو 1 في المائة بعدما قالت الرئيسة التنفيذية ليزا سو إن الشركة تعتزم زيادة إمدادات الرقائق بشكل كبير في 2027 لمواكبة الطلب المتنامي على تطبيقات الذكاء الاصطناعي.

وقفز سهم «أوبشن كير هيلث» 32.9 في المائة بعد اتفاق «ماكيسون» وشركة الاستثمار المباشر «كلايتون دوبلييه آند رايس» على الاستحواذ على مزود خدمات العلاج بالتسريب في صفقة تبلغ قيمتها نحو 5.8 مليار دولار، شاملة الديون.

وبلغ عدد الأسهم الرابحة مقابل الخاسرة 1.91 إلى 1 في بورصة نيويورك و1.64 إلى 1 في «ناسداك». وسجل «إس آند بي 500» 18 سهماً عند أعلى مستوياتها خلال 52 أسبوعاً مقابل سهم واحد عند أدنى مستوى، في حين سجل «ناسداك» 39 سهماً عند قمم جديدة و63 سهماً عند قيعان جديدة.


متعاملون: شركات تكرير صينية تزيد مشترياتها من النفط العراقي

ناقلة نفط ترفع العلم الصيني خلال رسوها في محطة نفطية بميناء تسينغ يي في هونغ كونغ (رويترز)
TT

متعاملون: شركات تكرير صينية تزيد مشترياتها من النفط العراقي

ناقلة نفط ترفع العلم الصيني خلال رسوها في محطة نفطية بميناء تسينغ يي في هونغ كونغ (رويترز)

قال متعاملون إن شركات تكرير صينية مستقلة زادت مشترياتها من النفط الخام من العراق وقطر للتسليم في أكتوبر (تشرين الأول) ونوفمبر (تشرين الثاني) لتعويض الإمدادات الإيرانية التي تتقلص، في الوقت الذي يتعافى فيه التصدير من دول منتجة أخرى في المنطقة عبر مضيق «هرمز».

وساعد الطلب القوي من شركات التكرير الخاصة على خام الخليج غير الخاضع للعقوبات في دعم السوق بعد تعطل الإمدادات المرتبط بالحرب الأميركية الإسرائيلية على إيران.

وذكر 3 متعاملين مطلعين، وفقاً لوكالة «رويترز»، أن مصافي التكرير الصينية اشترت ما لا يقل عن 12 مليون برميل من النفط الخام العراقي والقطري من شركات «ميركوريا» و«توتسا» و«ترافيغورا». وقدَّر أحدهم إجمالي المشتريات بما يتراوح بين 15 مليوناً و20 مليون برميل.

وأضاف المتعاملون أن الشحنات بيعت بأسعار أعلى من معيار برنت في بورصة إنتركونتيننتال بما يتراوح بين 12 و20 دولاراً للبرميل، وعلى أساس التسليم.

وكانت غالبية المشتريات من خامَي البصرة العراقي المتوسط والثقيل، وهما من أرخص أنواع النفط المتوفرة في الشرق الأوسط.

وذكرت المصادر أن شركات «هونغرون» للبتروكيماويات و«تشي تشنغ» للبتروكيماويات و«هوالونغ» و«تشامبرود» للبتروكيماويات من ضمن المشترين.

وقال أحد المتعاملين إن النفط العراقي أصبح المعيار الجديد لشركات التكرير الصينية المستقلة؛ بسبب وفرته وسرعة تسليمه.

وذكرت المصادر، التي تحدَّثت شريطة عدم نشر أسمائها لأنها غير مخولة بالتحدث إلى وسائل الإعلام، أن شركتَي «هونغرون» و«شين تشي» للبتروكيماويات اشترتا 3 ملايين برميل من خام الشاهين القطري للوصول في أوائل نوفمبر، وفقاً لـ«رويترز».

وجاءت هذه الصفقات بعد عمليات شراء أكثر من 20 مليون برميل من النفط الخام من غرب أفريقيا وكندا وكولومبيا بين أواخر أغسطس (آب) وأوائل سبتمبر (أيلول) مع تضاؤل الإمدادات الإيرانية بعد الحصار البحري الذي فرضته الولايات المتحدة على السفن الإيرانية في يوليو (تموز).

وأظهرت بيانات شركة «كبلر» للتحليلات أن واردات الصين من النفط الإيراني انخفضت بنحو النصف في سبتمبر عنها قبل عام لتصل إلى 590 ألف برميل يومياً، وهو أدنى مستوى منذ يناير (كانون الثاني) 2023.

وقالت «كبلر» إن كمية النفط الخام الإيراني المخزن على متن ناقلات خارج منطقة الحصار انخفضت بأكثر من النصف، من 100 مليون برميل في أواخر يوليو إلى 45 مليون برميل.

وأظهرت بيانات الشركة أن إيران لم تصدِّر أي كميات من النفط الخام خلال سبتمبر، وذلك للمرة الأولى منذ أن بدأت «كبلر» في تتبع تدفقات النفط من الدولة عام 2013.

وقال أحد المتعاملين إن شركات التجارة خفَّضت عروض الأسعار مع تعافي التصدير عبر مضيق «هرمز» لتحفيز الطلب من شركات التكرير الصينية المستقلة، مضيفاً أن المشترين لم يكونوا مستعدين لدفع علاوات فورية تزيد على 20 دولاراً للبرميل.
