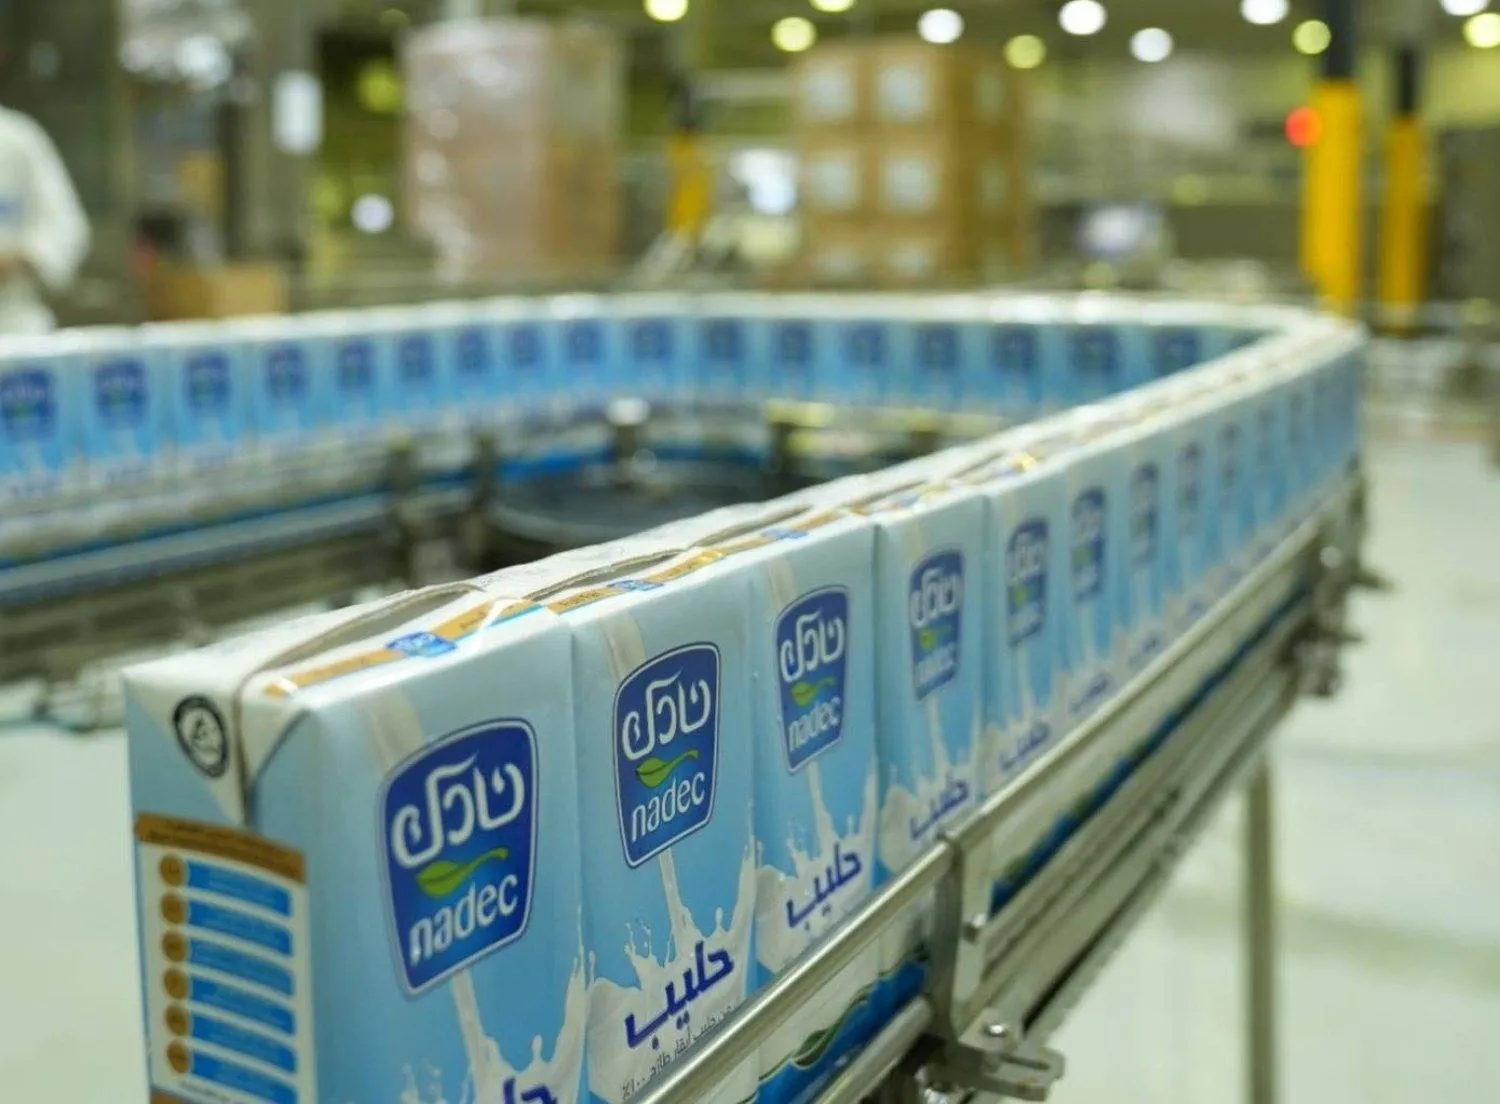

تراجعت الأرباح الصافية للشركة الوطنية للتنمية الزراعية (نادك) بنسبة 72.5 في المائة خلال الربع الثالث من عام 2026، رغم ارتفاع إيراداتها 7.8 في المائة، متأثرة بزيادة تكاليف الأعلاف ومواد التغذية والشحن والرسوم الإضافية المرتبطة بالاضطرابات البحرية الإقليمية.
وأعلنت الشركة (الأحد)، في إفصاح لها إلى السوق المالية السعودية (تداول) تسجيل صافي ربح بلغ 30.4 مليون ريال (8.1 مليون دولار) في الربع الثالث، مقارنة بـ110.67 مليون ريال (29.5 مليون دولار) في الفترة المماثلة من العام الماضي. وارتفعت الإيرادات إلى 909.72 مليون ريال (242.6 مليون دولار)، مقابل 843.61 مليون ريال (225 مليون دولار) قبل عام.
وأوضحت «نادك» أن ارتفاع نسبة تكلفة المبيعات إلى الإيرادات بمقدار 7.9 نقطة مئوية أسهم في الضغط على الأرباح، مع بلوغ الأثر المالي للزيادة الاستثنائية في التكاليف نحو 56 مليون ريال (14.9 مليون دولار) خلال الربع. كما ارتفعت مصاريف البيع والتسويق 12.9 في المائة، في حين انخفض دخل الخزينة بنحو 10.93 مليون ريال (2.9 مليون دولار)، نتيجة تراجع دخل المرابحة.
وانخفض إجمالي الربح 16.8 في المائة إلى 242.61 مليون ريال (64.7 مليون دولار)، بينما تراجع الربح التشغيلي 77.5 في المائة إلى 23.82 مليون ريال (6.4 مليون دولار)، مقارنة بـ105.91 مليون ريال (28.2 مليون دولار) في الربع المماثل من العام السابق.
وفي المقابل، دعمت زيادة مبيعات قطاع البروتين، الذي سجل نمواً بنسبة 100.2 في المائة، وقطاع الألبان والتصنيع الغذائي، الذي ارتفعت مبيعاته 1.15 في المائة، نمو الإيرادات الإجمالية، مما حدّ جزئياً من أثر تراجع مبيعات القطاع الزراعي بنسبة 12.31 في المائة.
وعلى أساس فصلي، انخفض صافي الربح 52.9 في المائة مقارنة بالربع الثاني، حين بلغ 64.56 مليون ريال (17.2 مليون دولار)، رغم ارتفاع الإيرادات 3.8 في المائة. وأرجعت الشركة هذا التراجع إلى ارتفاع تكاليف المبيعات ومصاريف البيع والتسويق، إلى جانب استفادة الربع السابق من عكس خسائر انخفاض قيمة ذمم مدينة بقيمة 33.35 مليون ريال (8.9 مليون دولار)، وهي مكاسب غير متكررة.
وخلال الأشهر التسعة الأولى من العام الحالي، تراجع صافي الربح بنسبة 42.7 في المائة إلى 188.66 مليون ريال (50.3 مليون دولار)، مقارنة بـ329.35 مليون ريال (87.8 مليون دولار) في الفترة المماثلة من عام 2025. وارتفعت الإيرادات بشكل طفيف، بنسبة 0.69 في المائة، إلى 2.704 مليار ريال (721.1 مليون دولار)، مقابل 2.686 مليار ريال (716.1 مليون دولار).
وانخفض إجمالي الربح خلال الفترة بنسبة 16.8 في المائة إلى 774.51 مليون ريال (206.5 مليون دولار)، بينما تراجع الربح التشغيلي 36.4 في المائة إلى 200.08 مليون ريال (53.4 مليون دولار).
وعزت الشركة ضغوط الأرباح خلال الأشهر التسعة إلى ارتفاع تكاليف الأعلاف ومواد التغذية والشحن والرسوم الإضافية المرتبطة بالاضطرابات البحرية الإقليمية، بأثر مالي إجمالي بلغ 107.1 مليون ريال (28.6 مليون دولار). كما ارتفعت مصاريف البيع والتسويق 6.68 في المائة، وانخفض دخل الخزينة 24.06 مليون ريال (6.4 مليون دولار)، إلى جانب زيادة الخسائر المسجلة من الاستثمار في المشروع المشترك «الراعي الوطنية للمواشي».
وفي المقابل، استفادت النتائج خلال الفترة من عكس خسائر انخفاض قيمة أرصدة مدينة قديمة جرى تحصيلها، مما أسفر عن تسجيل ربح غير متكرر بقيمة 73.03 مليون ريال (19.5 مليون دولار)، فضلاً عن عكس مخصص زكوي بقيمة 9.23 مليون ريال (2.5 مليون دولار) بعد تسلُّم الربوط الزكوية المبدئية للأعوام من 2021 إلى 2023.
وسجلت الشركة خسارة في إجمالي الدخل الشامل العائد للمساهمين بلغت 24.7 مليون ريال (6.6 مليون دولار) خلال الربع الثالث، رغم تحقيقها صافي ربح، نتيجة انخفاض القيمة العادلة لاستثمارها في أسهم شركة «المطاحن العربية للمنتجات الغذائية»، الذي نتج عنه تسجيل خسارة قدرها 55.13 مليون ريال (14.7 مليون دولار) ضمن الدخل الشامل الآخر خلال الربع.