كوريا الجنوبية وأميركا تتفقان على استثمار 22.3 مليار دولار في محطة غاز بتكساسhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5315464-%D9%83%D9%88%D8%B1%D9%8A%D8%A7-%D8%A7%D9%84%D8%AC%D9%86%D9%88%D8%A8%D9%8A%D8%A9-%D9%88%D8%A3%D9%85%D9%8A%D8%B1%D9%83%D8%A7-%D8%AA%D8%AA%D9%81%D9%82%D8%A7%D9%86-%D8%B9%D9%84%D9%89-%D8%A7%D8%B3%D8%AA%D8%AB%D9%85%D8%A7%D8%B1-223-%D9%85%D9%84%D9%8A%D8%A7%D8%B1-%D8%AF%D9%88%D9%84%D8%A7%D8%B1-%D9%81%D9%8A-%D9%85%D8%AD%D8%B7%D8%A9-%D8%BA%D8%A7%D8%B2-%D8%A8%D8%AA%D9%83%D8%B3%D8%A7%D8%B3
كوريا الجنوبية وأميركا تتفقان على استثمار 22.3 مليار دولار في محطة غاز بتكساس
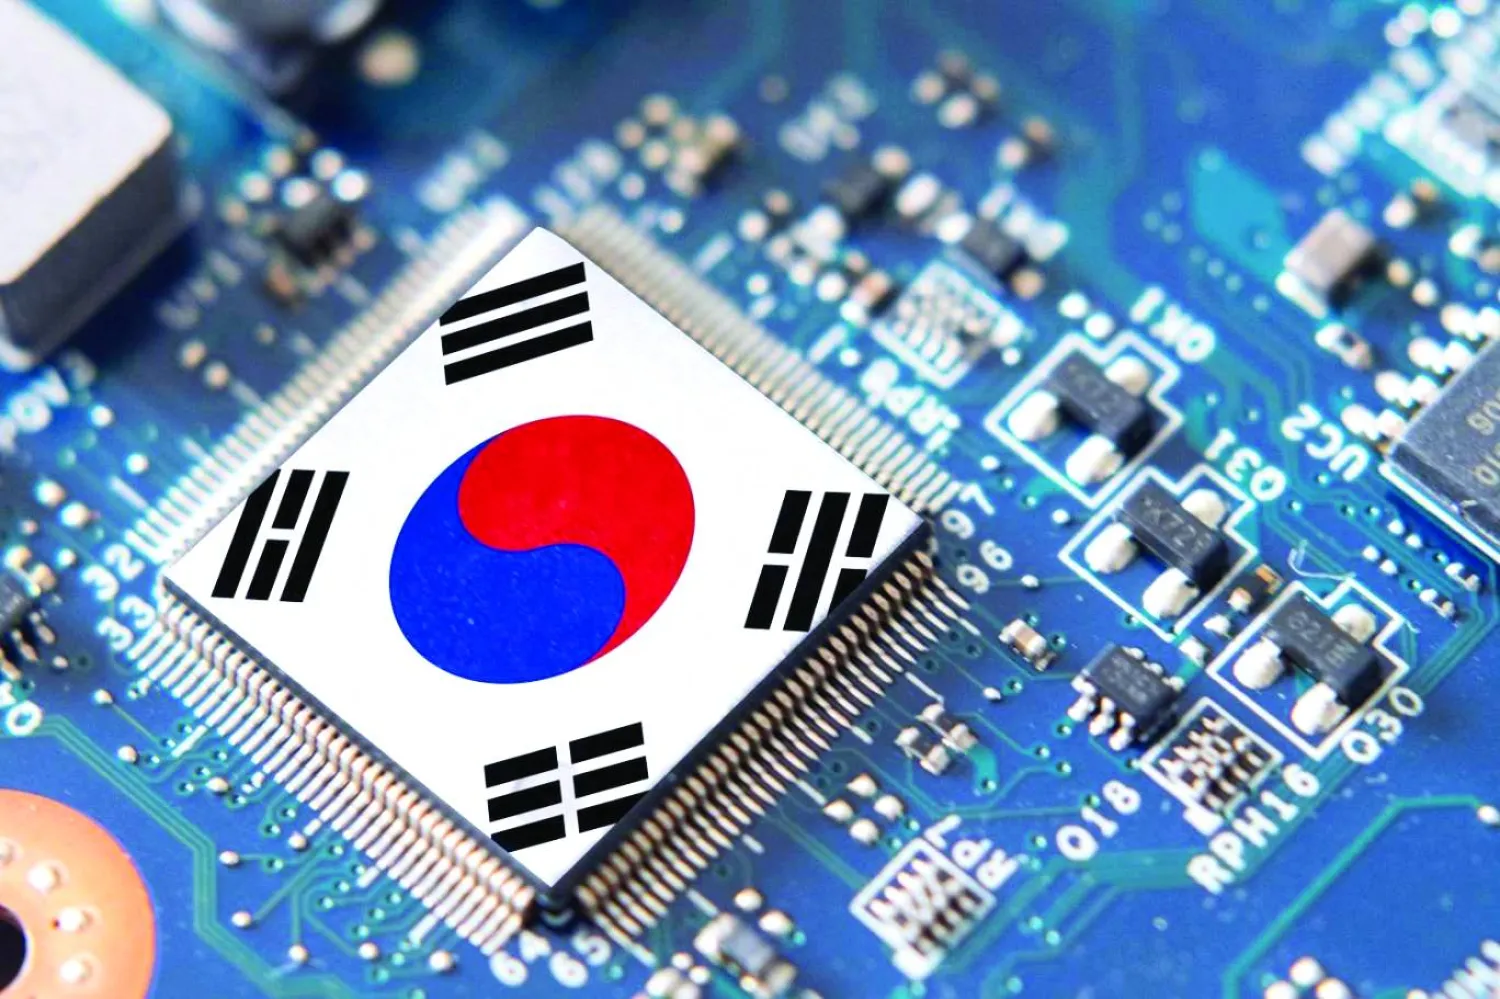
صورة لشريحة ذكاء اصطناعي مع علم كوريا (رويترز)
اتفقت كوريا الجنوبية والولايات المتحدة على أن تبلغ قيمة الاستثمار الكوري الجنوبي المخطط له في مشروع للغاز بولاية تكساس نحو 22.3 مليار دولار، وفقاً لما أوردته صحيفة «إي ديلي» الكورية الاثنين، نقلاً عن مسؤولين وسياسيين لم تسمهم.
ويستهدف المشروع، الذي سيكون أول استثمار لسيول في الولايات المتحدة بموجب اتفاق التجارة المبرم بين البلدين العام الماضي، إنشاء محطة لتوليد الكهرباء بالغاز الطبيعي بقدرة 6.3 غيغاواط في منطقة إنسينال بولاية تكساس، لتلبية الطلب المتزايد على الكهرباء من مراكز بيانات الذكاء الاصطناعي، وفقاً لتقارير إعلامية.
ويأتي الاستثمار ضمن اتفاق التجارة الذي وقعته الدولتان العام الماضي، وتعهدت كوريا الجنوبية بموجبه بضخ استثمارات بقيمة 350 مليار دولار في الولايات المتحدة، مقابل حصول صادراتها إلى السوق الأميركية على رسوم جمركية تفضيلية.
ولم توضح التقارير ما إذا كانت كوريا الجنوبية ستتحمل كامل تكلفة مشروع محطة الغاز في تكساس.
مشاريع أميركية إضافية
وتدرس سيول أيضاً عدداً من المشروعات المحتملة الأخرى في الولايات المتحدة، من بينها إنشاء محطة نووية كبيرة أو مشروع للغاز الطبيعي المسال في ولاية ألاسكا، وفقاً لتقارير إعلامية.
وقالت وزارة الصناعة الكورية الجنوبية إنها لا تستطيع تأكيد تفاصيل الإجراءات المتعلقة بخطة الاستثمار الأميركية.
ويأتي توجه كوريا الجنوبية نحو الاستثمار في مشروعات الطاقة الأميركية في وقت يتزايد فيه الطلب على الكهرباء اللازمة لتشغيل مراكز البيانات، مدفوعاً بالتوسع السريع في تطبيقات الذكاء الاصطناعي، وهو ما يدفع شركات التكنولوجيا ومطوري البنية التحتية إلى البحث عن مصادر جديدة ومستقرة للطاقة.
أعلنت وزارة البترول المصرية وشركة شيفرون العالمية، السبت، تحقيق نتائج إيجابية من أعمال حفر بئر «نرجس 2» للغاز الطبيعي بالبحر المتوسط، التي بدأت في مايو الماضي.
تجري «قطر للطاقة» مفاوضات وصلت لمرحلة متقدمة مع شركة «فينتشر غلوبال» بشأن صفقة توريد طويلة الأجل تتضمن شراء ما لا يقل عن 3 ملايين طن من الغاز الطبيعي سنوياً.
وافقت الحكومة البريطانية، الأربعاء، على مشروع للغاز الطبيعي قبالة سواحل أسكوتلندا، رغم اعتراضات جماعات معنية بحماية البيئة.
«الشرق الأوسط» (لندن)
روسيا تبيع 62 طناً من الذهب منذ بداية العام... والصين تشتريhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5333348-%D8%B1%D9%88%D8%B3%D9%8A%D8%A7-%D8%AA%D8%A8%D9%8A%D8%B9-62-%D8%B7%D9%86%D8%A7%D9%8B-%D9%85%D9%86-%D8%A7%D9%84%D8%B0%D9%87%D8%A8-%D9%85%D9%86%D8%B0-%D8%A8%D8%AF%D8%A7%D9%8A%D8%A9-%D8%A7%D9%84%D8%B9%D8%A7%D9%85-%D9%88%D8%A7%D9%84%D8%B5%D9%8A%D9%86-%D8%AA%D8%B4%D8%AA%D8%B1%D9%8A
روسيا تبيع 62 طناً من الذهب منذ بداية العام... والصين تشتري
غسل قوالب الذهب على سير ناقل بعد إزالتها من القوالب في مصهر مصفاة للذهب في سيدني (أ.ف.ب)
تباينت تحركات البنوك المركزية في سوق الذهب، مع مواصلة روسيا بيع جزء من احتياطياتها من المعدن النفيس، واتجاه كازاخستان إلى تقليص حصته في احتياطياتها، في مقابل استمرار الصين وبولندا في تعزيز حيازاتهما. وتثير هذه التحركات تساؤلات بشأن اتجاه الطلب الرسمي على الذهب، وما إذا كانت مبيعات بعض الدول تمثل تحولاً أوسع في سياسات إدارة الاحتياطيات، أم أنها ترتبط باحتياجات مالية وظروف خاصة بكل دولة.
ووفق تقرير نشرته شبكة «يورونيوز» الأحد، خفضت روسيا احتياطياتها من الذهب بنحو 6.2 طن في سبتمبر (أيلول)، لترتفع الكميات التي باعتها منذ بداية العام إلى نحو 62 طناً. ويأتي ذلك في ظل ضغوط على الموازنة الروسية، مع احتياجات تمويلية مرتبطة بالحرب في أوكرانيا والإنفاق الدفاعي.
ونقل التقرير عن آدم سترونيافسكي، المدير العام لشركة «مينيتسا سكاربوفا» البولندية لتجارة المعادن النفيسة، قوله إن روسيا تبيع الذهب خارج سوق لندن، وإن جزءاً من الكميات يتجه إلى هونغ كونغ، حيث يُعد البنك المركزي الصيني، بحسب تقديره، المشتري الرئيسي. ورأى أن طبيعة هذه المعاملات ووجهتها قد تحدان من تأثيرها المباشر على الأسعار العالمية.
وتشير بيانات التجارة في هونغ كونغ، وفق التقرير، إلى وصول نحو 100 طن من الذهب الروسي إلى المدينة بين يناير (كانون الثاني) ويوليو (تموز)، أي ما يقارب ثلاثة أمثال الكمية المسجلة خلال الفترة نفسها من العام الماضي.
ولا يستبعد سترونيافسكي أن تعود روسيا مستقبلاً إلى شراء الذهب وإعادة بناء احتياطياتها، مستشهداً بما حدث بعد موجة بيع سابقة في عام 1998.
كازاخستان تتجه إلى تقليص حصة الذهب
في تحرك موازٍ، أعلنت كازاخستان عزمها خفض حصة الذهب إلى 75 في المائة من إجمالي احتياطياتها بحلول نهاية العام، مقارنة بنحو 78 في المائة حالياً. ويأتي هذا التوجه بعدما كانت البلاد من بين أكبر مشتري الذهب عالمياً خلال الأشهر الثمانية الأولى من عام 2026.
ويرى سترونيافسكي أن الخطوة قد تكون مؤقتة، وربما ترتبط بالحاجة إلى تغطية عجز الموازنة أو جني الأرباح بعد سنوات من تراكم حيازات الذهب وارتفاع أسعاره. وأشار إلى أن تقليص الحصة المستهدفة بثلاث نقاط مئوية، مع توزيع المبيعات على فترة زمنية، قد يحد من تأثيرها على السوق العالمية.
وتوضح الخطوتان الروسية والكازاخستانية أن قرارات البنوك المركزية المتعلقة بالذهب لا ترتبط بالضرورة بتوقعاتها للأسعار وحدها، بل قد تعكس أيضاً احتياجات التمويل وإدارة الموازنة وإعادة التوازن بين مكونات الاحتياطيات.
الصين وبولندا تواصلان تعزيز الاحتياطيات
في المقابل، تواصل الصين شراء الذهب، وفق بيانات مجلس الذهب العالمي التي أظهرت أن بنك الشعب الصيني أضاف 23 طناً إلى احتياطياته في سبتمبر، وهي أكبر زيادة شهرية منذ أكتوبر (تشرين الأول) 2023. وبلغت مشترياته خلال الربع الثالث 63 طناً، بينما وصلت الزيادة منذ بداية العام إلى 103 أطنان.
ويشير التقرير إلى أن انتقال جزء من الذهب الروسي إلى هونغ كونغ، مع وجود طلب صيني، قد يعني أن بعض المبيعات الرسمية لا تتحول بالضرورة إلى ضغط صافٍ مماثل على السوق العالمية، إذ يتوقف الأثر على الجهة التي تشتري الكميات المباعة، وطريقة تنفيذ المعاملات، وحجم الذهب الذي يصل فعلياً إلى الأسواق المتداولة.
أما بولندا، التي رفعت احتياطياتها من الذهب بصورة كبيرة خلال السنوات الماضية، فتقترب من هدفها البالغ 700 طن. لكن سترونيافسكي يستبعد أن يؤدي بلوغ هذا المستوى إلى توقف المشتريات أو البدء في بيع الاحتياطيات، مشيراً إلى أن الذهب يدعم الجدارة الائتمانية للدولة ويساعد على استقرار العملة.
ووفق التقرير، تحتل بولندا المرتبة العاشرة عالمياً من حيث حجم احتياطيات الذهب، وقد يكون بلوغ 700 طن محطة ضمن استراتيجية طويلة الأجل، لا نهاية لعمليات الشراء.
هل تمهد المبيعات لتحول أوسع في السوق؟
يثير بيع روسيا وكازاخستان جزءاً من احتياطياتهما تساؤلات بشأن احتمال انتقال بنوك مركزية أخرى من الشراء إلى البيع، خصوصاً بعد الارتفاعات الكبيرة التي سجلها الذهب خلال السنوات الماضية. لكن التقرير لا يرى أن تحركات البلدين تكفي وحدها للاستدلال على تحول عام في سياسة البنوك المركزية، في ظل استمرار الشراء من الصين وبولندا.
وبحسب بيانات مجلس الذهب العالمي الواردة في التقرير، ارتفع الذهب بنسبة 25.5 في المائة خلال عام 2024، ثم صعد بنسبة 67.4 في المائة في عام 2025، قبل أن يتراجع بنسبة 4.4 في المائة خلال الأشهر التسعة الأولى من عام 2026، وفق الأسعار المقومة بالدولار الأميركي.
وقال سترونيافسكي إن بعض المستثمرين الذين اشتروا الذهب قبل سنوات قد يفكرون في جني الأرباح بعد الارتفاعات الكبيرة، لكنه يرى أن التصحيحات السعرية المؤقتة لا تعني بالضرورة انتهاء الاتجاه الصاعد على المدى الطويل.
وأضاف أن مشتريات البنوك المركزية والمستثمرين الذين ينظرون إلى الذهب باعتباره ملاذاً آمناً وأصلاً احتياطياً قد تواصل دعم الأسعار. لكنه شدد على أن تحقيق عوائد موثوقة من الاستثمار في الذهب يتطلب أفقاً زمنياً طويلاً، ولا يعني أن الأسعار لن تتراجع على المدى القصير.
ما الذي أسقط الذهب؟ وهل يستعيد بريقه أم يواصل الهبوط؟https://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5333346-%D9%85%D8%A7-%D8%A7%D9%84%D8%B0%D9%8A-%D8%A3%D8%B3%D9%82%D8%B7-%D8%A7%D9%84%D8%B0%D9%87%D8%A8%D8%9F-%D9%88%D9%87%D9%84-%D9%8A%D8%B3%D8%AA%D8%B9%D9%8A%D8%AF-%D8%A8%D8%B1%D9%8A%D9%82%D9%87-%D8%A3%D9%85-%D9%8A%D9%88%D8%A7%D8%B5%D9%84-%D8%A7%D9%84%D9%87%D8%A8%D9%88%D8%B7%D8%9F
ما الذي أسقط الذهب؟ وهل يستعيد بريقه أم يواصل الهبوط؟
بائع يعرض سبائك ذهبية في متجر مجوهرات داخل سوق الذهب في السوق القديمة بدبي (إ.ب.أ)
تعرّض الذهب لموجة بيع حادة خلال الأسبوع المنتهي في 23 أكتوبر (تشرين الأول)، إذ هبطت بأسعاره إلى ما دون 4 آلاف دولار للأونصة للمرة الأولى منذ منتصف يوليو (تموز)، مع تصاعد المخاوف من استمرار التضخم وتزايد الرهانات على احتمال رفع أسعار الفائدة الأميركية مجدداً قبل نهاية العام.
وجاء التراجع في وقت كان يفترض أن تدعم فيه التوترات الجيوسياسية الطلب على المعدن بوصفه ملاذاً آمناً، لكن ارتفاع أسعار النفط وموجة البيع في أسواق الأسهم دفعت المستثمرين إلى تقليص مراكزهم وجني السيولة.
وانخفض الذهب في المعاملات الفورية بنحو 4 في المائة خلال الأسبوع، مسجلاً أسوأ أداء أسبوعي منذ يونيو (حزيران)، بعدما لامس مستوى 3975 دولاراً للأونصة يوم الجمعة، قبل أن يتداول قرب 4 آلاف دولار. وأغلقت العقود الأميركية الآجلة للذهب تسليم ديسمبر (كانون الأول) عند 4007.90 دولار للأونصة، منخفضة 1.3 في المائة في جلسة الجمعة، وفق بيانات نقلتها «رويترز».
ولم يكن الهبوط نتيجة عامل منفرد، بل جاء مع تداخل مجموعة من الضغوط، في مقدمتها ارتفاع أسعار الطاقة، وتغير توقعات السياسة النقدية، وتراجع شهية المستثمرين للمخاطرة، إلى جانب عمليات تصفية للمراكز الاستثمارية. كما أعادت حركة الذهب الأخيرة طرح سؤال بشأن قدرته على الاحتفاظ بجاذبيته كملاذ آمن عندما تتعرض الأسواق لضغوط تدفع المستثمرين إلى بيع الأصول لتوفير السيولة.
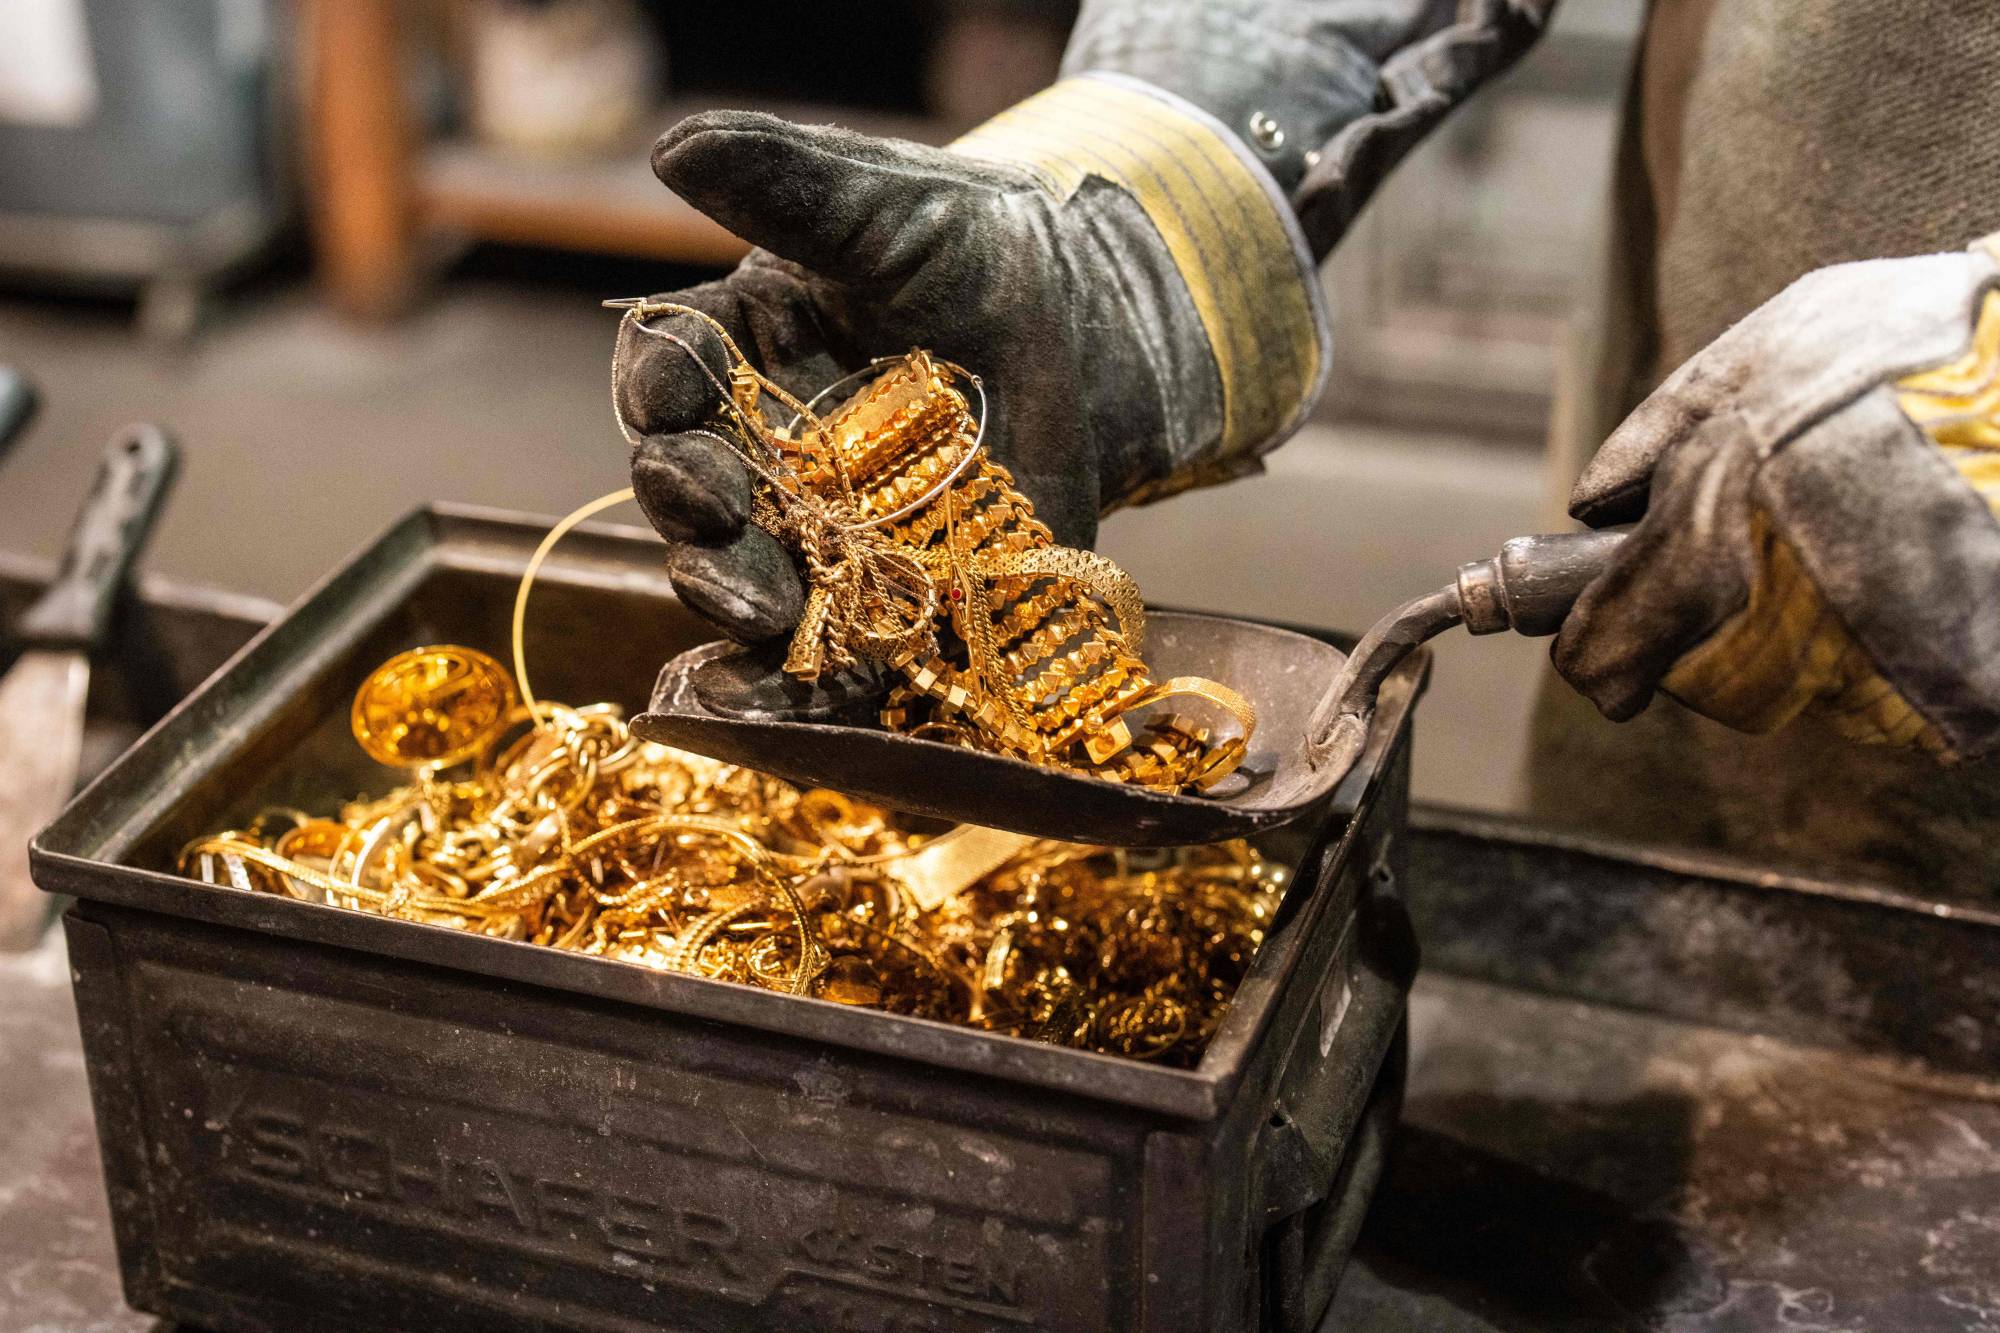
تجهيز المجوهرات الذهبية قبل صهرها لإنتاج سبائك الذهب في مصفاة للذهب والفضة في فيينا (أ.ف.ب)
النفط يعيد مخاوف التضخم إلى الواجهة
كان ارتفاع أسعار النفط أحد أبرز العوامل التي ضغطت على الذهب خلال الأسبوع. فقد صعد خام برنت إلى أعلى مستوى له في أكثر من خمسة أشهر، وسط مخاوف من اضطراب الإمدادات بعد اعتداءات الميليشيات الحوثية على منشآت نفطية في السعودية.
وأعادت هذه التطورات مخاطر ارتفاع تكاليف الطاقة إلى واجهة الأسواق، في وقت يترقب فيه المستثمرون مسار التضخم الأميركي وقدرة البنوك المركزية على مواصلة تيسير السياسة النقدية.
وتكمن أهمية ارتفاع النفط بالنسبة إلى الذهب في أنه قد يرفع تكاليف النقل والإنتاج ويزيد الضغوط التضخمية، مما يقلص فرص خفض أسعار الفائدة سريعاً، بل يعزز احتمال تشديد السياسة النقدية إذا استمر التضخم فوق المستويات المستهدفة.
وعادة ما يستفيد الذهب من تراجع أسعار الفائدة أو انخفاض العوائد الحقيقية، لأن المعدن لا يدر عائداً دورياً. أما عندما ترتفع توقعات الفائدة وعوائد الأصول المنافسة، فتزداد تكلفة الاحتفاظ به مقارنة بالسندات والأدوات التي تقدم عائداً.
وقد عززت بيانات التضخم الأميركية الأقوى من المتوقع، إلى جانب ارتفاع أسعار الطاقة، رهانات الأسواق على احتمال رفع مجلس «الاحتياطي الفيدرالي» أسعار الفائدة في ديسمبر. وفي حين كانت الأسواق تتوقع على نطاق واسع تثبيت الفائدة في اجتماع أكتوبر، اتجهت الأنظار إلى نبرة البنك المركزي وإشاراته بشأن الأشهر المقبلة.
موجة بيع الأسهم تزيد الضغوط
إلى جانب النفط والفائدة، ساهم التراجع الحاد في أسهم شركات التكنولوجيا في تسريع خسائر الذهب. فقد دفعت عمليات البيع في أسواق الأسهم بعض المستثمرين إلى توفير السيولة لتغطية طلبات الهامش أو تقليص المخاطر في محافظهم، وهو ما أدى إلى بيع أصول أخرى، من بينها الذهب.
وتوضح هذه الحركة أن الطلب على الملاذات الآمنة لا يؤدي دائماً إلى ارتفاع أسعارها بصورة فورية. ففي فترات اضطراب الأسواق، قد يضطر المستثمرون إلى بيع الذهب، حتى مع تصاعد المخاطر، إذا كانت حاجتهم إلى السيولة أكبر من رغبتهم في الاحتفاظ بالأصول الدفاعية.
كما أظهر تراجع الذهب بالتزامن مع انخفاض بعض عوائد السندات وضعف الدولار خلال جزء من موجة البيع أن تحركات المعدن لم تكن مرتبطة بعامل واحد فقط؛ إذ تداخلت توقعات الفائدة مع عمليات تصفية المراكز الاستثمارية والعوامل الفنية.
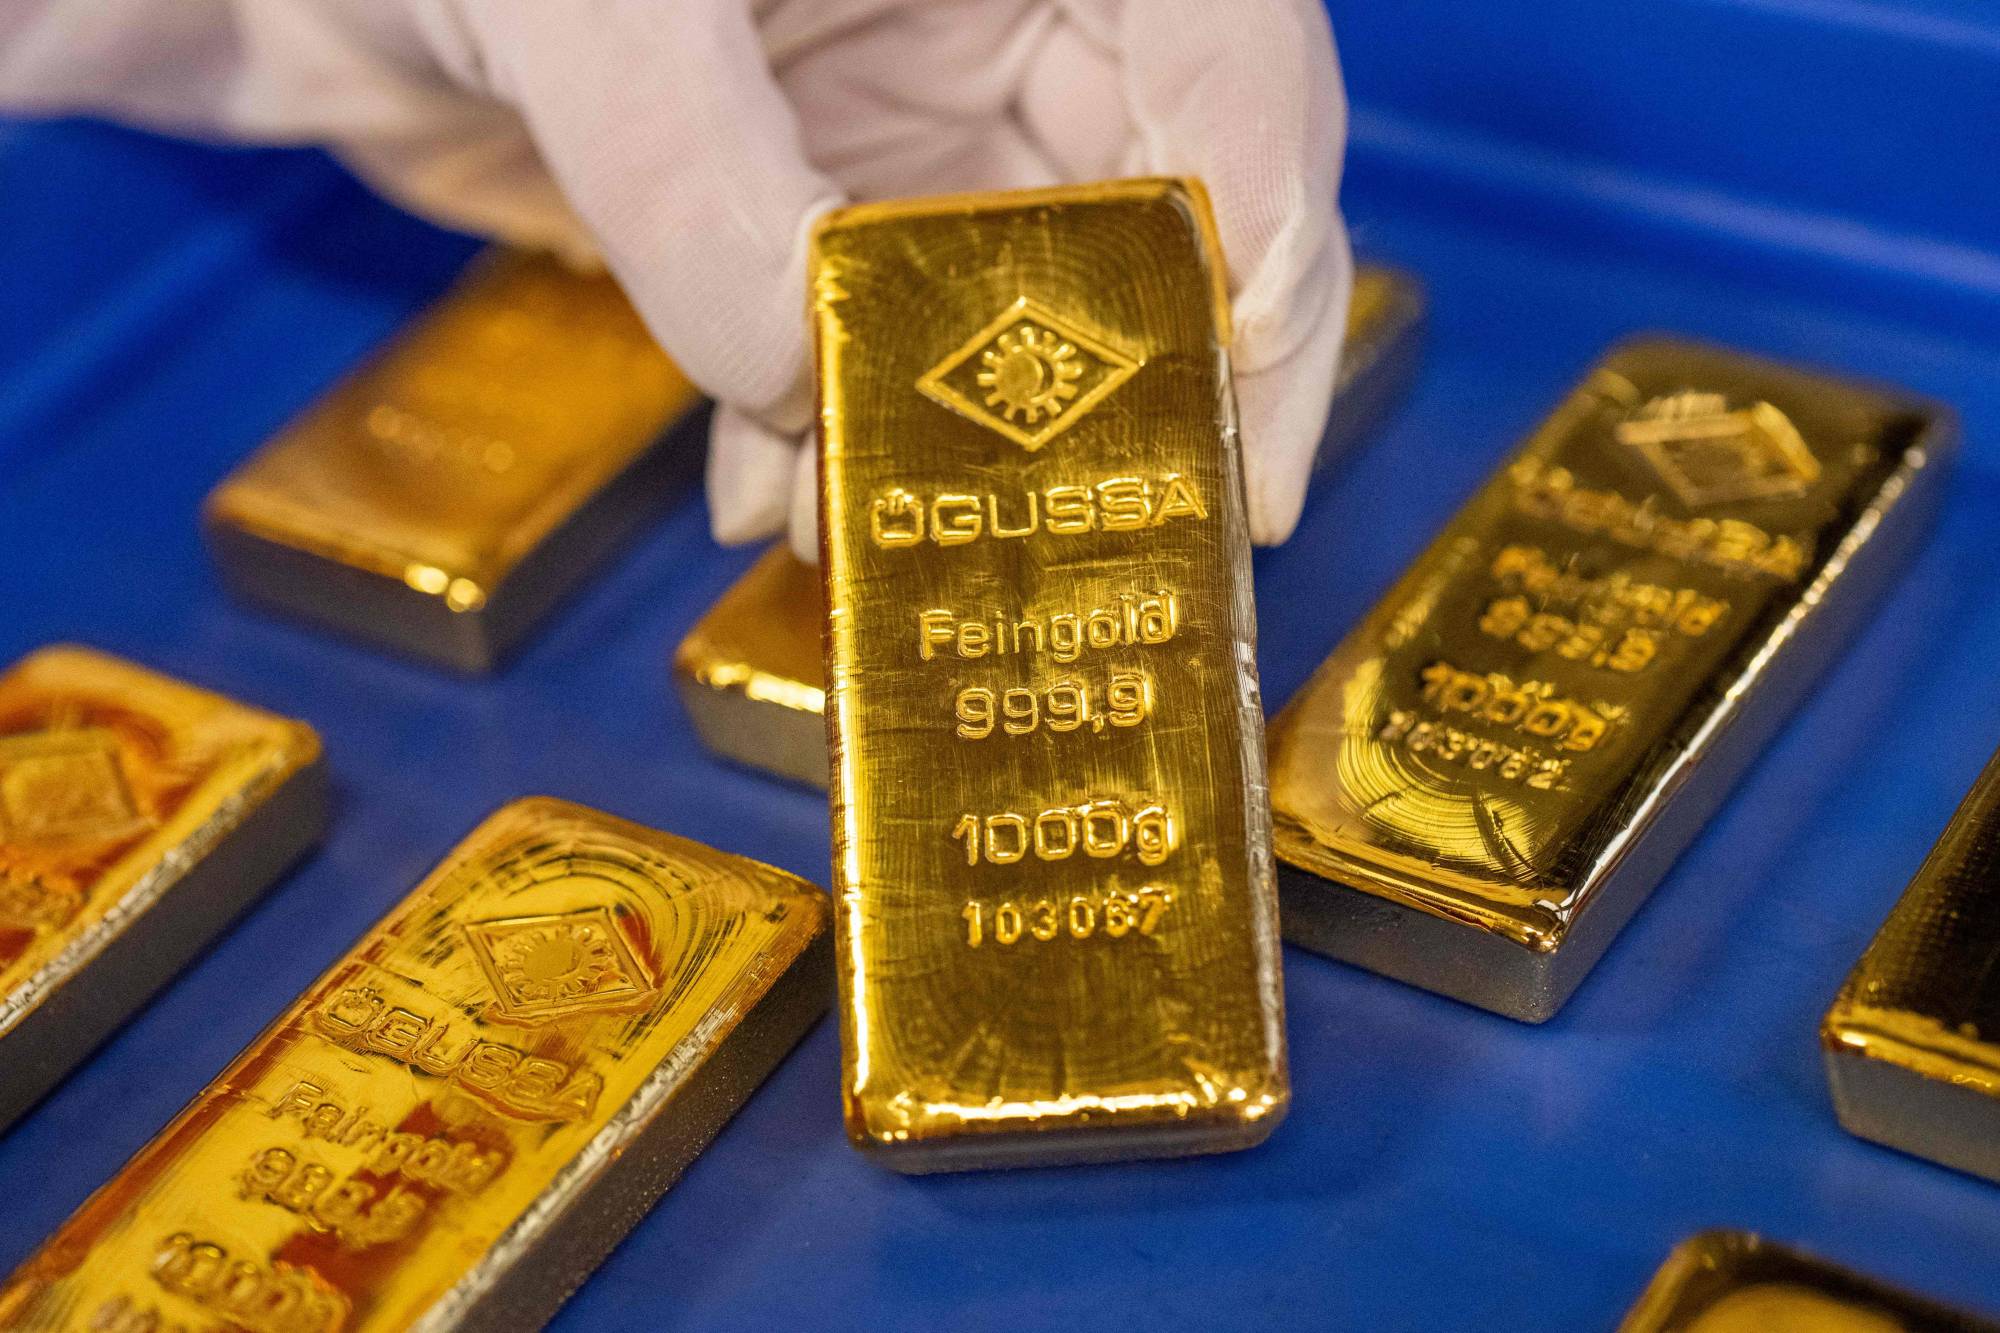
عرض سبائك ذهبية تزن كل منها 1000 غرام في مصفاة للذهب والفضة في فيينا (أ.ف.ب)
هل ضغطت مبيعات البنوك المركزية على الأسعار؟
لم تقتصر التساؤلات بشأن أسباب هبوط الذهب على أسعار النفط والفائدة؛ إذ برزت أيضاً تحركات البنوك المركزية بين البيع والشراء. وتشير البيانات المتاحة إلى أن بعض المؤسسات الرسمية قلصت حيازاتها، لكن الصورة لم تكن موحدة، كما لا تتوفر أدلة كافية للجزم بأن هذه المبيعات كانت المحرك الرئيسي للهبوط خلال الأسبوع.
فقد واصلت روسيا بيع جزء من احتياطياتها من الذهب. وأظهرت بيانات نشرها البنك المركزي الروسي أن حيازاته تراجعت بنحو 6.2 طن في سبتمبر (أيلول)، لتصل إلى 2264 طناً، وهو أدنى مستوى منذ نهاية عام 2019. وبذلك تكون روسيا قد خفضت حيازاتها بنحو 62 طناً منذ ديسمبر 2025، في ظل ضغوط مالية مرتبطة بتمويل عجز الموازنة.
ويمكن لمبيعات الذهب الرسمية أن تزيد المعروض المتاح في السوق، وأن تضغط على الأسعار إذا تزامنت مع ضعف الطلب الاستثماري. غير أن أثرها يعتمد على حجم الكميات المباعة وتوقيت طرحها في السوق، وعلى قدرة الطلب من المستثمرين والبنوك المركزية الأخرى على امتصاص المعروض الإضافي.
في المقابل، لم تكن الصين من البنوك المركزية البائعة، بل واصلت زيادة احتياطياتها. ووفق بيانات مجلس الذهب العالمي الصادرة في أكتوبر، أضاف بنك الشعب الصيني 23 طناً إلى حيازاته في سبتمبر، وهي أكبر زيادة شهرية منذ أكتوبر 2023. ورفعت هذه المشتريات إجمالي ما أضافته الصين منذ بداية العام إلى 103 أطنان، لتصل حيازاتها الرسمية إلى 2410 أطنان.
وتكشف هذه الأرقام عن اختلاف توجهات البنوك المركزية؛ فبينما لجأت روسيا إلى بيع الذهب في إطار عمليات مرتبطة بالتمويل، واصلت الصين تعزيز احتياطياتها من المعدن. لذلك لا يصح تفسير التراجع الأخير على أنه نتيجة موجة بيع موحدة من البنوك المركزية، بل ينبغي وضع المبيعات ضمن صورة أوسع تشمل الطلب الرسمي والاستثماري والتطورات الاقتصادية العالمية.
ما الذي تقوله توقعات السوق؟
تبدو التوقعات قصيرة الأجل أكثر حذراً بعد كسر الذهب مستوى 4 آلاف دولار. فاستمرار ارتفاع أسعار النفط، أو صدور بيانات تضخم قوية، أو تبني «الاحتياطي الفيدرالي» نبرة أكثر تشدداً، قد يبقي الأسعار تحت الضغط ويشجع مزيداً من عمليات البيع، خصوصاً إذا تراجعت توقعات خفض الفائدة أو ارتفعت احتمالات زيادتها.
كما أن استمرار التداول دون المستوى النفسي البالغ 4 آلاف دولار قد يزيد الضغوط الفنية، مع احتمال أن يلجأ بعض المستثمرين إلى تقليص مراكزهم إذا لم يتمكن المعدن من استعادة هذا المستوى سريعاً. لكن هذا الاحتمال يظل مشروطاً بتطورات السوق، ولا يعني أن الهبوط سيستمر بالضرورة.
في المقابل، قد يجد الذهب دعماً إذا هدأت أسعار الطاقة، أو تراجعت مخاوف التضخم، أو أظهرت البيانات الاقتصادية تباطؤاً يعيد توقعات خفض الفائدة إلى الواجهة. وقد تساعد أي زيادة جديدة في الطلب الاستثماري أو مشتريات البنوك المركزية على الحد من الخسائر، وإن كانت هذه العوامل لا تضمن ارتداداً فورياً.
وتبقى اجتماعات البنوك المركزية والبيانات الاقتصادية المقررة خلال الأسبوع التالي محورية في تحديد اتجاه السوق. ومن أبرز المحطات قرار مجلس «الاحتياطي الفيدرالي»، ثم اجتماع البنك المركزي الأوروبي، إلى جانب بيانات التضخم الأميركية ومؤشرات النمو.
وسيبحث المستثمرون في القرارات والتصريحات عن مؤشرات توضح ما إذا كانت ضغوط الأسعار الناجمة عن الطاقة ستؤخر التيسير النقدي أو تدفع إلى تشديد إضافي.
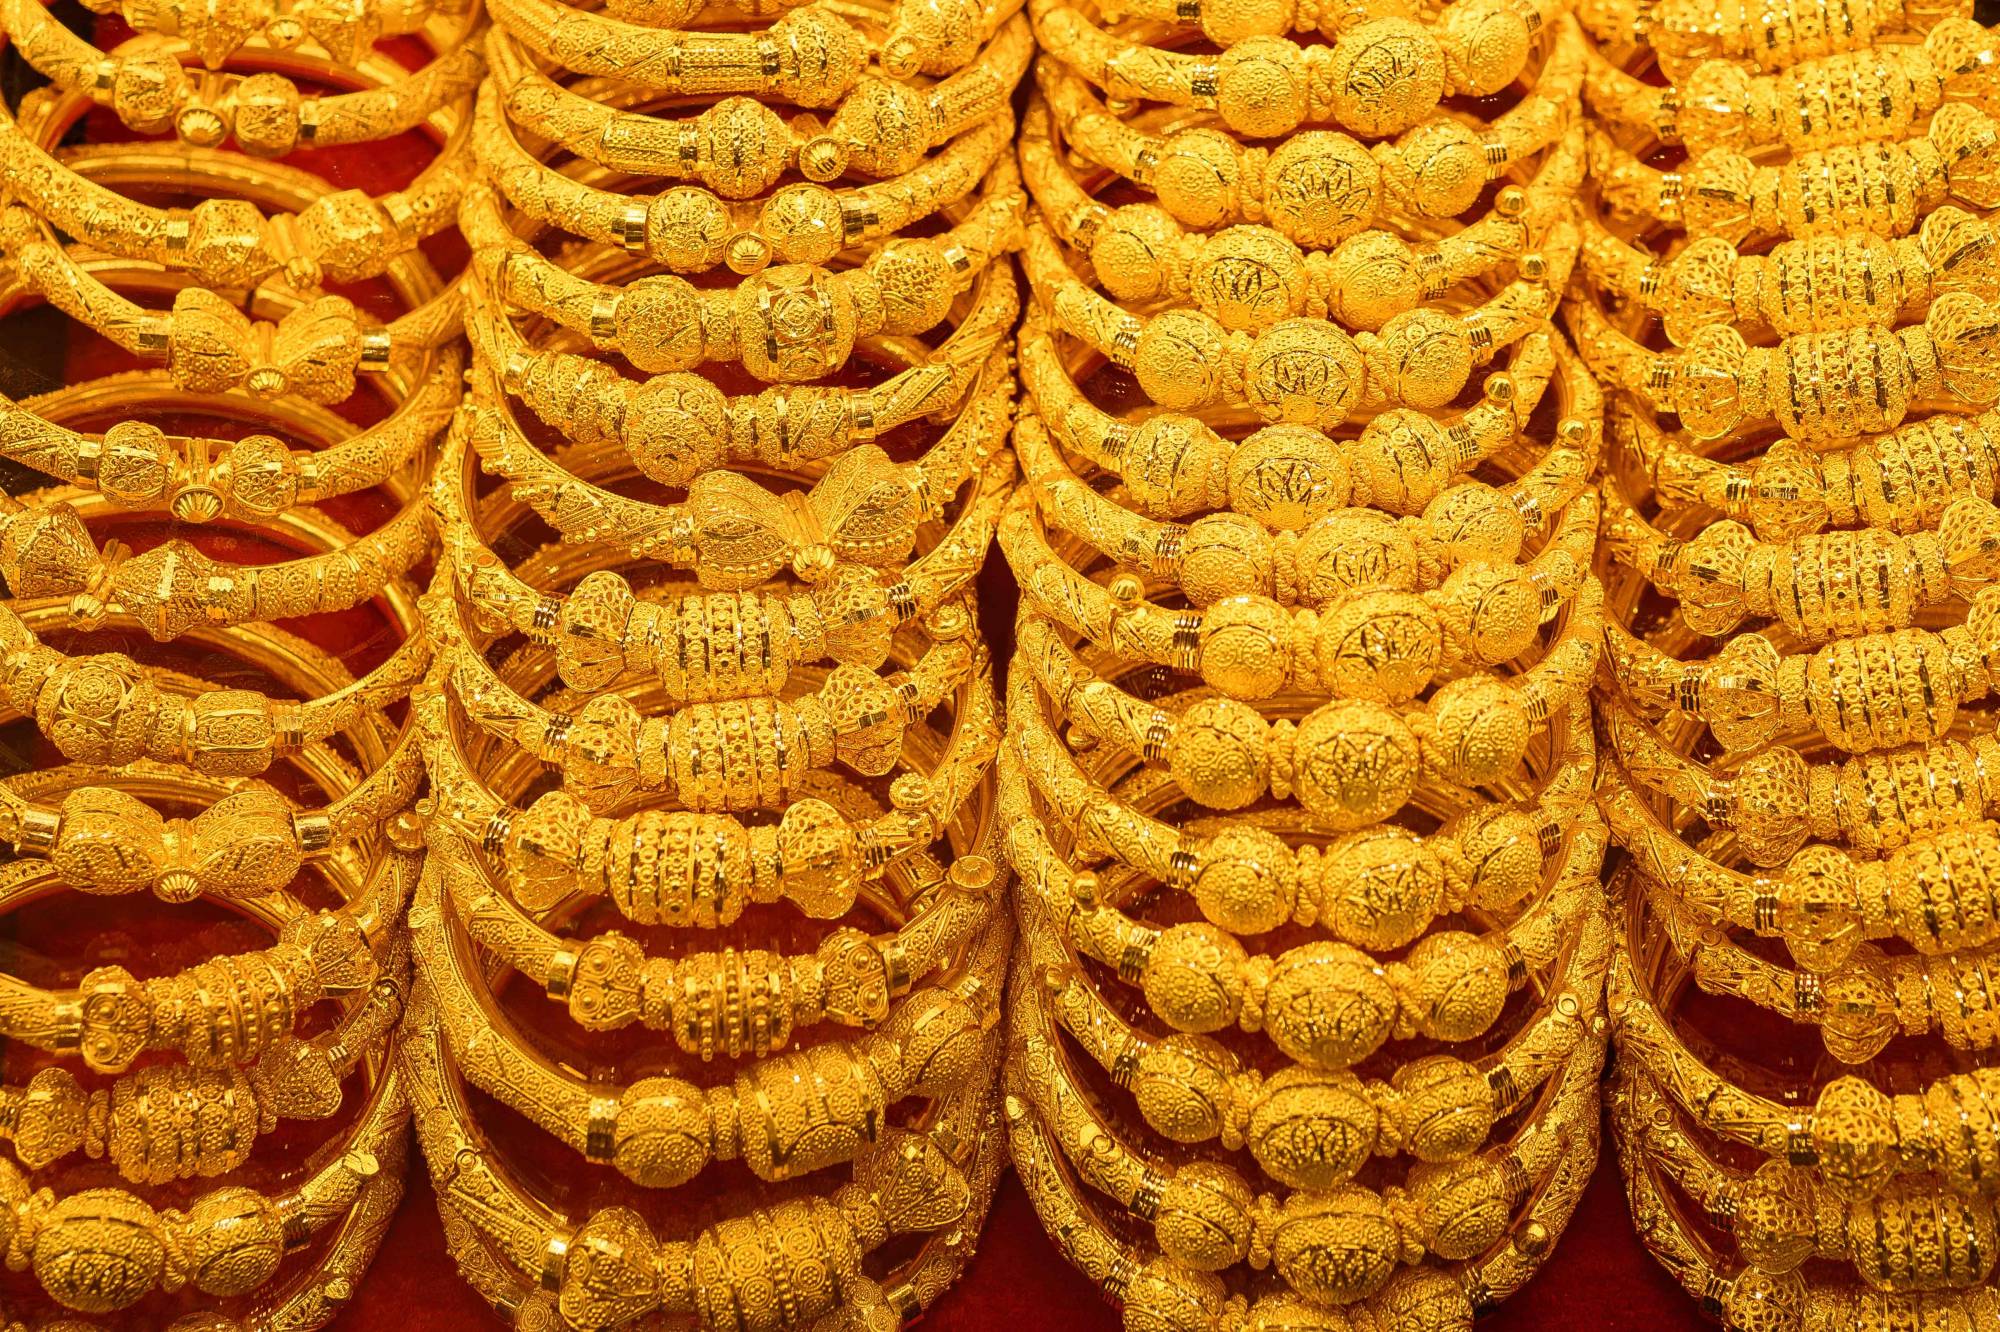
أساور ذهبية معروضة للبيع في محل ذهب بالسوق الكبيرة في إسطنبول (أ.ف.ب)
هل فقد الذهب جاذبيته كملاذ آمن؟
لا يعني الهبوط الأخير بالضرورة أن الذهب فقد دوره كأداة للتحوط، لكنه يوضح أن هذا الدور لا يعمل بمعزل عن ظروف السيولة والسياسة النقدية. فعندما ترتفع أسعار الطاقة وتتعزز توقعات الفائدة، قد تتغلب تكلفة الاحتفاظ بالذهب على الطلب الناتج عن المخاطر الجيوسياسية. وإذا تزامنت هذه العوامل مع تراجع حاد في الأسهم، فقد يتحول المعدن نفسه إلى مصدر للسيولة لدى بعض المستثمرين.
وعلى المدى الأبعد، تظل مشتريات البنوك المركزية، والمخاوف المتعلقة بالعجز المالي والديون، والتوترات الجيوسياسية، من العوامل التي قد تدعم الطلب على الذهب. غير أن هذه العوامل لا تمنع حدوث تصحيحات حادة عندما تتغير توقعات أسعار الفائدة أو تتعرض الأسواق لعمليات تصفية واسعة.
وبذلك، يدخل الذهب المرحلة المقبلة أمام اختبار مزدوج: قدرته على استعادة مستوى 4 آلاف دولار، وقدرة الطلب الاستثماري والرسمي على موازنة الضغوط الناجمة عن النفط والتضخم وتوقعات السياسة النقدية. وستحدد إشارات البنوك المركزية والبيانات الاقتصادية ما إذا كان الهبوط الأخير تصحيحاً مؤقتاً أم بداية فترة أطول من الضغوط على المعدن الأصفر.
تراجع بورصات الخليج مع تصاعد المواجهات في المنطقةhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5333336-%D8%AA%D8%B1%D8%A7%D8%AC%D8%B9-%D8%A8%D9%88%D8%B1%D8%B5%D8%A7%D8%AA-%D8%A7%D9%84%D8%AE%D9%84%D9%8A%D8%AC-%D9%85%D8%B9-%D8%AA%D8%B5%D8%A7%D8%B9%D8%AF-%D8%A7%D9%84%D9%85%D9%88%D8%A7%D8%AC%D9%87%D8%A7%D8%AA-%D9%81%D9%8A-%D8%A7%D9%84%D9%85%D9%86%D8%B7%D9%82%D8%A9
تراجعت غالبية أسواق الأسهم الخليجية في التعاملات المبكرة، الأحد، مع تنامي قلق المستثمرين إزاء تصاعد المواجهات بين الميليشيات الحوثية و«تحالف دعم الشرعية» في اليمن.
وانخفض المؤشر الرئيسي للسوق السعودية بنسبة 1.1 في المائة، متأثراً بتراجع سهم شركة «أرامكو السعودية» بنسبة 1.2 في المائة.
وفي قطر، تراجع المؤشر العام للبورصة بنسبة 0.3 في المائة، مع انخفاض سهم «بنك قطر الوطني»، أكبر مصرف في منطقة الخليج، بنسبة 1.1 في المائة.
وتعكس التَّحرُّكات المُبكِّرة في الأسواق حالة الحذر لدى المستثمرين في ظلِّ التطورات الأمنية الإقليمية، وسط ترقب لتأثيرها على معنويات التداول خلال الجلسات المقبلة.