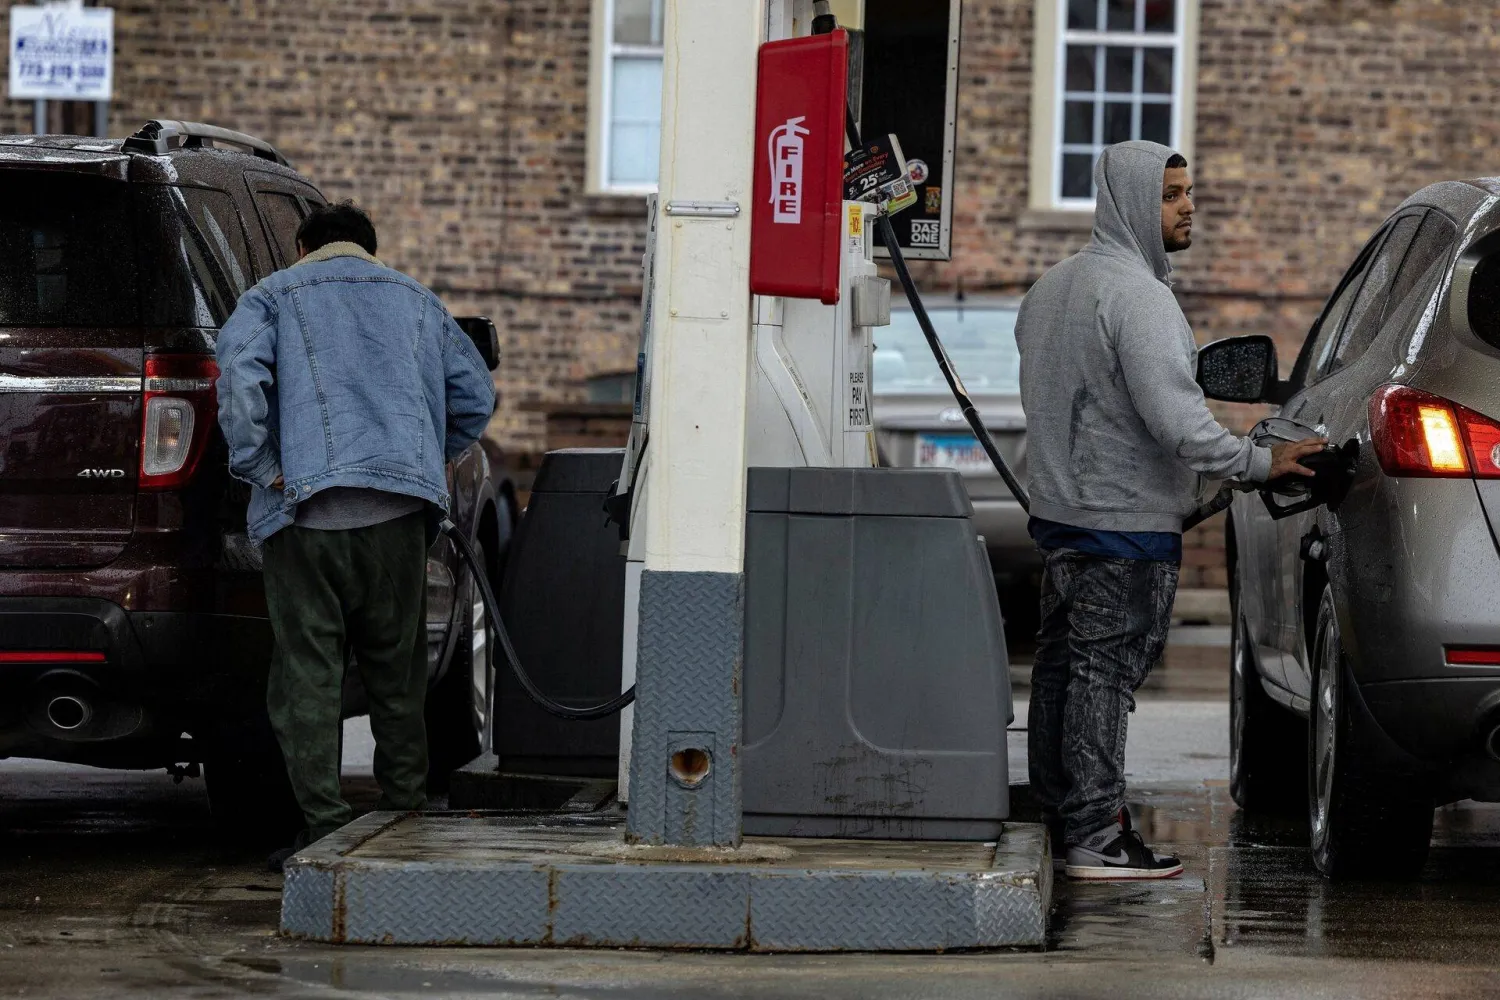
محاولات ترمب لخفض أسعار النفط تضر بالاقتصاد الأميركي

الأسعار المصطنعة للبنزين ستؤدي إلى طوابير طويلة أمام المحطات

شخصان يزودان سيارتهما بالوقود في إحدى المحطات بمدينة شيكاغو الأميركية (رويترز)
TT

محاولات ترمب لخفض أسعار النفط تضر بالاقتصاد الأميركي

شخصان يزودان سيارتهما بالوقود في إحدى المحطات بمدينة شيكاغو الأميركية (رويترز)

انتقد الرئيس الأميركي دونالد ترمب، منتجي الطاقة الأحفورية الذين يحصلون على كثير من الأموال نتيجة الاضطراب الكبير في الإمدادات في السوق العالمية، الناجم عن إغلاق مضيق هرمز.

وقال ترمب إنه كان يتعين على «شركات النفط أن تعيد بعضاً من هذه الأموال إلى عامة الشعب، ومن الأفضل بالنسبة لها خفض سعر التجزئة، أي سعر المستهلك».

ويرى الدكتور بنجامين زيشر وهو زميلٌ بارز في معهد المشاريع الأميركية، حيث يُعنى بسياسات الطاقة والبيئة، وشغل سابقاً منصب كبير الاقتصاديين في مؤسسة «راند»، وأستاذ مساعد للاقتصاد في جامعة كاليفورنيا، لوس أنجليس، في تقرير نشرته مجلة «ناشونال إنتريست» الأميركية، أنه «على نطاق ضيق، يتعين علينا أن نتساءل ما إذا كانت هذه التعليقات تعكس تفكيراً اقتصادياً سليماً. وعلى نطاق أوسع: ما التأثيرات التي يمكن أن نتوقعها عندما يسعى صناع السياسات إلى الحد من ردود فعل أسعار السوق والأرباح إزاء أي اضطراب كبير في سلسلة التوريد؟».

ويقول زيشر، في تحليله، إنه كان نحو 25 في المائة من التجارة البحرية العالمية في النفط الخام والمنتجات البترولية، ونحو 19 في المائة من الغاز الطبيعي المسال، يمر عبر مضيق هرمز، حتى بدأت إيران في التهديد ومهاجمة شحنات النفط التي تسلك المضيق.

وبناء على ذلك، تسببت الأعمال العدائية مع إيران وتهديداتها لطرق الشحن في اضطراب بإمدادات الطاقة سواء الأكبر أو بين الأكبر في التاريخ الحديث لسوق النفط الخام العالمية. ومن ثم لا يمكن أن يشعر أي أحد بأن هناك مفاجأة بالنسبة لارتفاع أسعار النفط الخام بشكل حاد هذا العام، ومعها ارتفعت أسعار المنتجات البترولية المكررة، خصوصاً وقود النقل.

وكان للأسعار المرتفعة التأثير الواضح في زيادة الأرباح ربع السنوية أو السنوية التي حققها منتجو الطاقة الأحفورية، ويذكر موقع «أويل برايس» أنه خلال العام الماضي، زادت أرباح قطاع الطاقة بنسبة 128.2 في المائة مقابل 37.9 في المائة بالنسبة لمؤشر «ستاندارد آند بورز 500».

ولكن ذلك هو فقط بداية القصة؛ الأسعار ترتفع والأسعار تنخفض ومعها العائدات الاقتصادية للاستثمار التي يحققها منتجو الطاقة الأحفورية. وخلال أعوام 1999 - 2025، تراوحت هذه العائدات الاقتصادية بين 38.97 في المائة و64.19 في المائة.

وخلال الفترة نفسها، تراوحت العائدات الاقتصادية حسب مؤشر «ستاندرد آند بورز 500» من 36.55 في المائة إلى 32.15 في المائة مع متوسط سنوي 9.99 في المائة. ويلاحظ مع ذلك أن عوائد استثمارات الطاقة أكثر تقلباً بنسبة 11 في المائة - أي أكثر خطورة - من عوائد مؤشر «ستاندرد آند بورز 500».

وقال زيشر: «ولنتأمل الآن بعض التداعيات المترتبة على الاقتراح الذي يدعو إلى أن يعيد منتجو النفط بعضاً من الأرباح إلى عامة الناس. وما يعنيه هذا في الأساس هو أن احتمالات الارتفاع ستكون محدودة، في حين أن مخاطر الجانب السلبي ليست كذلك».

في نهاية المطاف، لن يدعو أي سياسي إلى أن يقدم الجمهور مساهمات لمنتجي النفط، بوصف ذلك تعويضاً عن عام سيئ... (ولا ينبغي لهم ذلك).

ويعني التفاوت هذا أنه بمرور الوقت لن يتمكن منتجو النفط من تحقيق معدل عائد تنافسي؛ وسوف تكون النتيجة الواضحة نقص الاستثمار ونقص إنتاج الثروة الوطنية التي تجسدها موارد الطاقة الأحفورية.

وستكون النتيجة أيضاً غير متسقة مع أجندة «الهيمنة على الطاقة» المعلنة للإدارة، والتي تعتمد على مستوى فعال من الاستثمار في إنتاج الطاقة المحلية.

الأسعار المصطنعة

اقترح ترمب أن تستهدف شركات النفط أسعاراً للبنزين بالتجزئة تبلغ نحو 2.50 دولار للغالون (بلغت الأسعار بدءاً من 27 أغسطس/آب نحو 4.10 دولار). وتكمن إحدى المشكلات في اختلاف الأسعار لمنتجات متطابقة تقريباً، وستختلف الأرباح بين المنتجين نظراً لاختلاف ظروف التكلفة وغيرها من المعايير الأساسية، وبالتالي سيقدمون تخفيضات سعرية متفاوتة.

وعلى نحو أوسع نطاقاً، تعكس أسعار البنزين بالتجزئة ظروف السوق التنافسية، وليس هدفاً محدداً بشكل تعسفي. فإذا أدت ظروف العرض والطلب إلى سعر توازن السوق - السعر الذي يوازن بين العرض والطلب - عند نحو 4 دولارات، فإن سعراً مصطنعاً قدره 2.50 دولار سيؤدي إلى طوابير طويلة أمام محطات البنزين، حيث يتنافس المستهلكون على البنزين «الرخيص» بالانتظار في الطوابير.

وتقدم حالات النقص والطوابير والتشوهات الجغرافية الهائلة التي لوحظت خلال سبعينات القرن الماضي، درساً مفيداً حول الآثار التي تترتب على إبقاء الأسعار دون مستويات توازن السوق.

وهناك مسألة أخرى تتمثل في أن تكلفة النفط الخام تبلغ 57 في المائة فقط من سعر التجزئة للبنزين. وتبلغ تكاليف التكرير 21 في المائة، والتوزيع والتسويق - نقل البنزين إلى محطات البيع بالتجزئة وتشغيل المحطات نفسها 8 في المائة، والضرائب الفيدرالية وضرائب الولايات 14 في المائة.

علاوة على ذلك، تشمل السياسة الفيدرالية من بين كثير من التشوهات معيار الوقود المتجدد - وهو إلزامية الإيثانول - مما يؤدي إلى ارتفاع تكاليف التكرير وأسعار البنزين. وقد دعمت الإدارة البرنامج، الذي يعد أكثر من مجرد دعم ضخم للمصالح الزراعية في الغرب الأوسط.

الفرص البديلة

تدرك السوق بوضوح أن التهديدات التي تواجه نقل الطاقة في مضيق هرمز ومضيق باب المندب، وربما غيرها من المعوقات، قد ازدادت بشكل ملحوظ على المدى الطويل، بغض النظر عن نتيجة الأعمال العدائية الحالية في الخليج والمفاوضات بين الولايات المتحدة وإيران.

وربما تساعد الزيادات المخطط لها والمستمرة في سعة خطوط الأنابيب وما شابه ذلك، ولكن من الواضح أن هذه البدائل تكلفتها أعلى من النقل الآمن عبر الممرات المائية؛ ولهذا السبب لم يتم استخدام هذه التوسعات حتى الآن.

ويعني هذا التحول طويل الأمد في بيئة التهديدات، ارتفاع الأسعار بشكل دائم عما كانت عليه في السابق، ومع مرور الوقت، زيادة الاستثمار في البنية التحتية للطاقة والإنتاج في الولايات المتحدة.

وسوف يكون ذلك بوضوح استجابة سوقية فعالة لتحول كبير في الأوضاع الدولية، مما سيؤدي، مرة أخرى، إلى زيادة في الثروة الوطنية الأميركية. أما السياسات التي تحد من العوائد الناتجة عن هذه الأسعار المرتفعة فتضعف تلك الاستجابة الاستثمارية.

واختتم زيشر تحليله بالقول: «لا تكمن القضية الأساسية فيما إذا كانت أسعار البنزين المرتفعة مرغوبة أم لا - فمن الواضح أنها تكبد المستهلكين تكاليف حقيقية - بل فيما إذا كان قمع إشارات السوق الناجمة عن اضطراب كبير في الإمدادات سيؤدي في نهاية المطاف إلى تقليل العرض والاستثمار والكفاءة الإنتاجية للاقتصاد. والإجابة الواضحة هي نعم».
مقالات ذات صلة

النفط يتراجع مع موازنة مخاطر الإمدادات والتوترات في الشرق الأوسط

الاقتصاد  مدخنة حرق الغازات الثانوية في مصفاة توا للنفط في كاواساكي (أ.ب)

النفط يتراجع مع موازنة مخاطر الإمدادات والتوترات في الشرق الأوسط

تراجعت أسعار النفط بأكثر من دولار في التعاملات المبكرة، الخميس، مع موازنة المستثمرين بين مخاطر الإمدادات والمساعي الأميركية لخفض تكاليف النقل.

«الشرق الأوسط» (سنغافورة)
العالم أميركا تقترح رفع التجميد عن بعض الأصول السيادية الروسية في محاولة لإحياء محادثات إنهاء الحرب الأوكرانية (أ.ب) p-circle

أميركا تقترح رفع التجميد عن أصول روسية لدفع محادثات إنهاء حرب أوكرانيا

ذكرت صحيفة أميركية، الأربعاء، أن واشنطن اقترحت على الدول الأوروبية رفع التجميد عن بعض الأصول السيادية الروسية في محاولة لإحياء محادثات إنهاء حرب أوكرانيا.

«الشرق الأوسط» (واشنطن)
المشرق العربي رجل يعبئ سيارته بالوقود في محطة بنزين بدمشق كإجراء احترازي وسط الحرب الدائرة في الشرق الأوسط (أ.ف.ب)

«البنزين المغشوش» يثير المخاوف من مازوت متدني الجودة

الشركة السورية للبترول رفضت مؤخراً تفريغ ناقلتي «مازوت» بسبب مخالفتهما الشروط المطلوبة، وفق ما كشف مدير إدارة الإعلام في الشركة السورية للبترول عدي الصطوف

سعاد جرَوس (دمشق)
الاقتصاد شعار شركة «إيني» الإيطالية (رويترز)

«إيني» الإيطالية: على الاتحاد الأوروبي تعليق نظام تداول انبعاثات الكربون

قال كلاوديو ديسالزي الرئيس التنفيذي لشركة «إيني»، الأربعاء، إن على الاتحاد الأوروبي تعليق نظام تداول انبعاثات ثاني أكسيد الكربون.

«الشرق الأوسط» (ميلانو)
الاقتصاد صهاريج لتخزين الغاز الطبيعي المسال في منشأة هامرفست بالنرويج (رويترز)

الاتحاد الأوروبي يؤجل تطبيق قواعد الميثان على واردات النفط والغاز لمدة عام

اقترحت المفوضية الأوروبية، الأربعاء، تأجيل تطبيق قواعد الاتحاد الأوروبي المتعلقة بانبعاثات الميثان الناجمة عن واردات النفط والغاز لمدة عام واحد.

«الشرق الأوسط» (بروكسل)

انخفاض عوائد السندات الألمانية مع توجُّه المستثمرين إلى الملاذات الآمنة

أوراق نقدية من اليورو (رويترز)
TT

انخفاض عوائد السندات الألمانية مع توجُّه المستثمرين إلى الملاذات الآمنة

أوراق نقدية من اليورو (رويترز)

انخفضت عوائد السندات الحكومية الألمانية (Bunds)، المعيار المرجعي لمنطقة اليورو، يوم الخميس، مع توجه المستثمرين إلى الأصول الآمنة عقب تراجع حاد في أسهم التكنولوجيا، بالتزامن مع انخفاض مماثل في عوائد سندات الخزانة الأميركية.

وتعرضت أسهم التكنولوجيا لضغوط بيعية قوية، فيما شهدت أسواق الائتمان اضطرابات، مع اصطدام الرهانات المكثفة على مراكز البيانات وغيرها من البنى التحتية للذكاء الاصطناعي بواقع صعب في ظل ارتفاع أسعار الفائدة.

وانخفض عائد السندات الحكومية الألمانية لأجل 10 سنوات، وهو المعيار المرجعي في منطقة اليورو، بمقدار 6.5 نقطة أساس إلى 3.40 في المائة. وتراوحت هذه العوائد بين 3.40 و3.50 في المائة تقريباً منذ بداية الشهر الحالي.

وفي أسواق السلع، تراجعت أسعار النفط بأكثر من 1 في المائة، وسط موازنة المستثمرين بين مخاطر الإمدادات والجهود الأميركية الرامية إلى خفض تكاليف شحن النفط من خلال تخفيف العقوبات المفروضة على ما يُعرف بـ«الأسطول الموازي» (Shadow Fleet).

كما انخفض عائد السندات الحكومية الألمانية لأجل عامين، الأكثر حساسية لتوقعات أسعار الفائدة، بمقدار 4 نقاط أساس إلى 3.06 في المائة.

وتشير تسعيرات أسواق المال إلى توقعات بارتفاع سعر الفائدة على الودائع إلى 3.21 في المائة بحلول أواخر عام 2027، مقارنة بمستواه الحالي البالغ 2.50 في المائة، وإلى 2.73 في المائة بحلول ديسمبر (كانون الأول).

وفي سوق السندات الأوروبية، استقر فارق العائد بين السندات الفرنسية (OATs) والسندات الألمانية عند نحو 142 نقطة أساس، بعدما بلغ 158.67 نقطة أساس في أوائل أكتوبر (تشرين الأول)، وهو أعلى مستوى له منذ نوفمبر (تشرين الثاني) 2011.

أما فارق العائد بين السندات الإيطالية ونظيرتها الألمانية، فاتسع بمقدار 3 نقاط أساس إلى 111 نقطة أساس، بعدما بلغ 129.74 نقطة أساس في وقت سابق من هذا الشهر، وهو أوسع مستوى له منذ أبريل (نيسان) 2025.


هل تعيد مخاوف الذكاء الاصطناعي السندات الحكومية إلى دور الملاذ الآمن؟

كلمتا «الذكاء الاصطناعي» و«إيه آي» ولوحة مفاتيح ويد روبوتية في هذا الرسم التوضيحي (رويترز)
TT

هل تعيد مخاوف الذكاء الاصطناعي السندات الحكومية إلى دور الملاذ الآمن؟

كلمتا «الذكاء الاصطناعي» و«إيه آي» ولوحة مفاتيح ويد روبوتية في هذا الرسم التوضيحي (رويترز)

دفع الاستيقاظ المفاجئ والمؤلم من حالة الهوس بالذكاء الاصطناعي، التي غذّتها التمويلات القائمة على الديون، المستثمرين إلى التخارج من الأسهم والتوجه نحو السندات الحكومية، التي تبدو أنها تستعيد مكانتها ملاذاً آمناً وأداةً للتحوط من تقلبات أسواق الأسهم والائتمان.

وعلى مدى معظم فترات العام، لم توفر السندات سوى حماية محدودة؛ إذ دفعت الضغوط التضخمية تكاليف الاقتراض إلى مستويات لم تشهدها منذ عقود، مما دفع المستثمرين إلى البحث بحذر عن بدائل استثمارية أخرى، مثل صناديق التحوط وتنويع الأصول، وفق «رويترز».

لكن يوم الأربعاء، حدث ما لم يكن متوقعاً؛ إذ سجلت سندات الخزانة الأميركية وغيرها من السندات الحكومية ارتفاعاً حاداً، رغم صدور بيانات أميركية أظهرت أن التضخم جاء أعلى من المتوقع، مما أبقى احتمال رفع مجلس «الاحتياطي الفيدرالي» الأميركي أسعار الفائدة خلال العام قائماً.

ويتمثل مصدر القلق الأكبر لدى المستثمرين حالياً في مدى قدرة الاستثمارات الضخمة في الذكاء الاصطناعي على تحقيق عوائد في وقت قريب، لا سيما في ظل ارتفاع التضخم، فضلاً عن المدة التي ستظل فيها الشركات قادرة على تأمين التمويل في ظل تكاليف رأس المال الحالية.

وفي الوقت نفسه، بدأت أسواق الائتمان تظهر مؤشرات على تصاعد الضغوط، مع وصول تكلفة التأمين ضد تعثر بعض الشركات المرتبطة بقطاع الذكاء الاصطناعي إلى مستويات قياسية.

وقال براشانت نيوناها، كبير استراتيجيي أسعار الفائدة في مؤسسة «تي دي سيكيوريتيز»: «إن المفاجأة المتمثلة في ارتفاع مؤشر أسعار المستهلك الأميركي، وما أعقبها من صعود في أسعار السندات، يتعارضان تماماً مع المنطق المعتاد».

وأضاف: «التفسير الأكثر منطقية هو أن التراجع في قطاع الذكاء الاصطناعي يؤدي إلى خفض توقعات النمو، مما يجعل السندات أداة للتحوط من تراجع الأسهم».

ويوم الخميس، انخفض العائد على سندات الخزانة الأميركية لأجل 10 سنوات بمقدار 8.4 نقطة أساس إلى 5.105 في المائة، مسجلاً أدنى مستوى له في ثلاثة أسابيع، ومتراجعاً عن أعلى مستوى له منذ 24 عاماً، الذي بلغه في الأسبوع السابق. كما انخفض العائد على السندات الحكومية اليابانية لأجل 10 سنوات بمقدار 6.5 نقطة أساس إلى 2.93 في المائة، وهو أدنى مستوى له منذ 10 سبتمبر (أيلول). وارتفعت العقود الآجلة للسندات الألمانية (Bunds) والفرنسية (OATs) بنسبة 0.7 في المائة.

وتراجعت التوقعات بشأن اتخاذ إجراءات نقدية وشيكة، بعدما قالت ماري دالي، رئيسة بنك الاحتياطي الفيدرالي في سان فرانسيسكو، إن الحاجة إلى مزيد من رفع أسعار الفائدة تظل قائمة، لكنها أشارت في الوقت نفسه إلى عدم وجود ضرورة لاتخاذ أي إجراء خلال اجتماع 27 و28 أكتوبر (تشرين الأول).

لافتة تحمل عبارة «الذكاء الاصطناعي» خلال المؤتمر العالمي للذكاء الاصطناعي في شنغهاي الصين (رويترز)

تراجع زخم الاستثمارات المرتبطة بالذكاء الاصطناعي

يبقى السؤال المطروح أمام المستثمرين، الذين لا يزالون يشعرون بالقلق إزاء التقلبات الحادة في أسعار الفائدة، هو ما إذا كانت الأصول التي تضررت جراء ارتفاع مستويات الدين السيادي والتضخم قادرة على توفير ملاذ آمن في حال شهدت أسواق الأسهم مزيداً من التراجع.

وكانت عوائد سندات الخزانة الأميركية قد سجلت أكبر ارتفاع فصلي لها منذ عام 1994 خلال الفترة الممتدة من يوليو (تموز) إلى سبتمبر (أيلول).

وقال داميان بوي، استراتيجي المحافظ الاستثمارية في شركة «ويلسون لإدارة الأصول» في سيدني: «بدأ الارتباط بين السندات والأسهم يتفكك بوضوح. ففي العادة، تحقق أسهم النمو أداءً جيداً عندما تنخفض عوائد السندات، لكن ما حدث الليلة الماضية هو أن الأداء الضعيف لأسهم النمو دفع المستثمرين إلى التوجه نحو السندات باعتبارها ملاذاً آمناً، مما أدى بدوره إلى انخفاض عوائدها».

وفي وقت سابق من هذا الأسبوع، خفّض معهد «بلاك روك للاستثمار» تصنيفه للأسهم الأميركية إلى «محايد»، مشيراً إلى التقلبات المرتبطة بقطاع الذكاء الاصطناعي، في حين رفع تصنيفه لسندات الخزانة الأميركية، مع تفضيل السندات قصيرة الأجل.

وتزايدت حدة موجة التراجع خلال الأيام الماضية، في ظل تصاعد مخاوف المستثمرين بشأن الإنفاق على تقنيات الذكاء الاصطناعي.

وتركزت عمليات البيع في أسواق الأسهم العالمية على أسهم شركات الذكاء الاصطناعي، التي قادت صعود الأسواق إلى مستويات قياسية خلال السنوات الأخيرة. وفي كوريا الجنوبية، هبط مؤشر «كوسبي»، وهو المؤشر الأهم الذي يعبر عن ثورة الذكاء الاصطناعي، بنسبة 8 في المائة، مسجلاً خسائر للجلسة السابعة على التوالي.

كما انخفض مؤشر «فيلادلفيا لأشباه الموصلات» بنسبة 4.3 في المائة يوم الأربعاء، مسجلاً تراجعاً للجلسة السادسة على التوالي، في أطول سلسلة خسائر له منذ مايو (أيار) 2025.

وقال كينيث غوه، مدير إدارة الثروات الخاصة في شركة «يو أو بي كيه هيان»: «بدأ المستثمرون يميزون بين شركات الذكاء الاصطناعي التي تتمتع بتدفقات نقدية قوية، وتلك التي تعتمد على الديون لتمويل توسعاتها».

وأضاف أن «هذه الموجة قد تمتد أيضاً إلى قطاع الائتمان الخاص». وتُتداول أسهم الشركات التي تقرض شركات التكنولوجيا والاستثمار الجريء بخصومات كبيرة، بينما قد يدفع تزايد الحذر لدى المقرضين إلى إبطاء وتيرة التوسع في مجال الذكاء الاصطناعي، قبل ظهور أي حالات تعثر في السداد.

وشهد سهم شركة «كور ويف»، المشغّلة لمراكز البيانات، عمليات بيع مكثفة بشكل خاص هذا الأسبوع. وكانت الشركة قد أصدرت سندات بقيمة 22 مليار دولار، إلى جانب قروض بقيمة 26 مليار دولار، وفقاً لبيانات مجموعة بورصة لندن.

وقالت أرمينا روزنبرغ، مديرة المحافظ الاستثمارية في شركة «مينوتور كابيتال»: «يُوجَّه جزء كبير من الإنفاق إلى شركات تقترض لشراء قدرات الحوسبة وتأجيرها لمختبرات الذكاء الاصطناعي، التي لا تحقق حتى الآن أرباحاً كافية لتغطية تكاليفها».

وأضافت: «عندما تصل عوائد سندات (كور ويف) إلى 15 في المائة، يبدأ المستثمرون في التساؤل عما إذا كان العملاء النهائيون سيحققون أرباحاً كافية لمواصلة سداد التزاماتهم خلال السنوات الثلاث أو الأربع المقبلة».


«تي إس إم سي» التايوانية تسجل أرباحاً قياسية للربع السادس على التوالي

شعار شركة «تي إس إم سي» خلال مؤتمر إعلان نتائج الربع الثاني في تايبيه (رويترز)
TT

«تي إس إم سي» التايوانية تسجل أرباحاً قياسية للربع السادس على التوالي

شعار شركة «تي إس إم سي» خلال مؤتمر إعلان نتائج الربع الثاني في تايبيه (رويترز)

أعلنت شركة تايوان لصناعة أشباه الموصلات المحدودة (تي إس إم سي) أكبر شركة في العالم لتصنيع الرقائق المتطورة المستخدمة في تقنيات الذكاء الاصطناعي، يوم الخميس، تحقيق أرباح قياسية للربع السادس على التوالي، مدفوعة بزيادة الإنفاق على البنية التحتية التكنولوجية.

ويشير المحللون إلى استمرار قوة الطلب على قدرات الشركة في تصنيع رقائق الذكاء الاصطناعي، إلى جانب تقنيتها المتقدمة لتغليف الرقائق، المعروفة باسم «CoWoS».

ودفع هذا الزخم الشركة، التي تُعد الأعلى قيمة سوقية في آسيا والمورد الرئيسي لشركتي «إنفيديا» و«أبل»، إلى مستويات قياسية جديدة، إذ بلغت قيمتها السوقية نحو تريليوني دولار، أي ما يقرب من ضعف القيمة السوقية لمنافستها الكورية الجنوبية «سامسونغ للإلكترونيات».

وقالت «تي إس إم سي» إن صافي أرباحها خلال الربع الممتد من يوليو (تموز) إلى سبتمبر (أيلول) بلغ 763.1 مليار دولار تايواني (23.59 مليار دولار أميركي)، بزيادة نسبتها 69 في المائة مقارنة بالفترة نفسها من العام الماضي، متجاوزاً متوسط توقعات المحللين البالغ 746.3 مليار دولار تايواني، وفقاً لتقديرات «إل إس إي جي سمارت استيميت»، التي تستند إلى آراء 16 محللاً.

وأغلقت أسهم «تي إس إم سي» المدرجة في بورصة تايبيه منخفضة بنسبة 2 في المائة يوم الخميس، قبيل إعلان النتائج، بينما تراجع المؤشر الرئيسي للسوق بنسبة 3.4 في المائة.

وتمثل هذه النتائج أعلى أرباح فصلية تحققها الشركة على الإطلاق، كما تشكل الربع الحادي عشر على التوالي الذي تسجل فيه نمواً في أرباحها. وكانت الشركة قد أعلنت، الأسبوع الماضي، ارتفاع إيراداتها في الربع الثالث بنسبة 50 في المائة على أساس سنوي، متجاوزة توقعات السوق ومسجلة مستوى قياسياً جديداً.

وتستثمر «تي إس إم سي» 265 مليار دولار في بناء مصانع لإنتاج الرقائق في ولاية أريزونا الأميركية، بما في ذلك استثمار إضافي بقيمة 100 مليار دولار كُشف عنه في يوليو.

وفي سبتمبر، ذكرت «رويترز» أن الشركة تدرس استثماراً محتملاً في ولاية تكساس. كما قال إيلون ماسك، الرئيس التنفيذي لشركة «تسلا»، الأسبوع الماضي، إن شركاته ستتولى بناء مجمع «تيرافاب» لإنتاج رقائق الذكاء الاصطناعي وتشغيله، مع احتمال أن تستأجر «تي إس إم سي» جزءاً من منشآته.

وخلال مؤتمر إعلان النتائج في يوليو، رفعت الشركة تقديراتها للنفقات الرأسمالية للعام الحالي إلى نطاق يتراوح بين 60 ملياراً و64 مليار دولار، مقارنة بتوقعات سابقة تراوحت بين 52 ملياراً و56 مليار دولار في حدها الأعلى.

من جهتها، قالت شركة «إيه إس إم إل»، أكبر شركة في العالم لتصنيع المعدات المستخدمة في إنتاج أشباه الموصلات المتقدمة ورقائق الذكاء الاصطناعي، يوم الأربعاء، إن عملاءها بدأوا بالفعل تقديم طلبات لعامي 2029 و2030، في إشارة إلى استمرار الطلب طويل الأجل، ما خفف المخاوف بشأن احتمال تراجع زخم الاستثمار في الذكاء الاصطناعي.

وارتفعت أسهم «تي إس إم سي» المدرجة في بورصة تايبيه بنسبة 57 في المائة منذ بداية العام، بما يتماشى مع مكاسب السوق التايوانية ككل، التي بلغت 62 في المائة.