«المركزي الأوروبي»: ضغوط الطاقة ترفع توقعات التضخم وتهدد باستدامة موجة الغلاء

بنوك منطقة اليورو تُشدد شروط الإقراض لأعلى مستوى منذ 2023 بفعل مخاطر الحرب

مبنى «البنك المركزي الأوروبي» في فرنكفورت بألمانيا (رويترز)
TT

«المركزي الأوروبي»: ضغوط الطاقة ترفع توقعات التضخم وتهدد باستدامة موجة الغلاء

مبنى «البنك المركزي الأوروبي» في فرنكفورت بألمانيا (رويترز)

أظهر مسحٌ رئيسي من «البنك المركزي الأوروبي» أن المستهلكين في منطقة اليورو رفعوا توقعاتهم للتضخم بشكلٍ ملحوظ خلال مارس (آذار) الماضي؛ مما أثار قلق صانعي السياسات الذين يخشون أن يؤدي ارتفاع تكاليف الطاقة إلى ترسيخ توقعات تضخمية مرتفعة وجعل موجة ارتفاع الأسعار أطول استدامة.

وقد تسارع التضخم بشكل كبير منذ أدت الحرب في إيران إلى ارتفاع أسعار الطاقة، فيما يراقب «البنك المركزي الأوروبي» من كثب ما إذا كانت هذه الصدمة ستُحدث آثاراً ثانوية تستدعي تشديد السياسة النقدية، وفق «رويترز».

ووفقاً لمسح توقعات المستهلكين الشهري الذي نُشر يوم الثلاثاء، فقد قفزت توقعات التضخم للعام المقبل إلى 4 في المائة خلال مارس الماضي، مقارنة بـ2.5 في المائة خلال الشهر السابق، فيما ارتفعت توقعات 3 سنوات إلى 3 من 2.5 في المائة، وكلاهما أعلى بكثير من هدف «البنك المركزي الأوروبي» البالغ اثنين في المائة على المدى المتوسط.

في المقابل، قد يجد صناع السياسات بعض الارتياح في التوقعات طويلة الأجل؛ إذ ارتفعت توقعات التضخم لـ5 سنوات بشكل طفيف فقط إلى 2.4 من 2.3 في المائة.

ومن المتوقع أن يُبقي «البنك المركزي الأوروبي» أسعار الفائدة دون تغيير خلال اجتماعه يوم الخميس، مع الإشارة إلى أن خيار رفعها لا يزال مطروحاً، في حال تبيّن أن الصدمة التضخمية بدأت تترسخ في تسعير الأسواق.

كما أبدى المستهلكون تشاؤماً متصاعداً بشأن آفاق النمو الاقتصادي، إذ توقعوا انكماشاً بنسبة 2.1 في المائة خلال العام المقبل، مقارنة بتوقع سابق بانخفاض طفيف قدره 0.9 في المائة فقط خلال الشهر الماضي.

وأظهر الاستطلاع أيضاً استقرار توقعات الدخل للعام المقبل، في حين قفزت توقعات نمو الإنفاق إلى 5.1 من 4.6 في المائة.

بنوك منطقة اليورو تُشدد شروط الإقراض

في سياق متصل، أشار مسح «البنك المركزي الأوروبي» إلى أن البنوك في منطقة اليورو شددت شروط منح الائتمان خلال الأشهر الثلاثة المنتهية في مارس الماضي، مع توقعات بمزيد من التشديد خلال الربع الحالي، في ظل ارتفاع أسعار الطاقة وتكاليف التمويل المرتبط بالحرب في إيران.

وأظهر المسح الفصلي لإقراض البنوك في دول منطقة اليورو الـ21 أن أوضاع التمويل كانت تتدهور بالفعل بسبب الصراع الإيراني الذي بدأ أواخر فبراير (شباط) الماضي، حتى قبل أي تحركات محتملة من «البنك المركزي الأوروبي» بشأن أسعار الفائدة.

وأضاف «البنك» أن تشديد معايير الإقراض كان أكبر من المتوقع، خصوصاً بشأن قروض الشركات، حيث سجلت أعلى مستويات التشدد منذ الربع الثالث من عام 2023.

وأوضح «البنك» أن «المخاطر المرتبطة بالتوقعات الاقتصادية، وتراجع قدرة البنوك على تحمل المخاطر، كانا من أبرز العوامل الدافعة نحو التشديد، فيما أشار بعض البنوك في ردود مفتوحة إلى أن التطورات الجيوسياسية وأسواق الطاقة فرضتا ضغوطاً إضافية على معايير الإقراض».

كما أشار إلى أن بعض المصارف شدد شروطه تجاه الشركات كثيفة الاستهلاك للطاقة وتلك المرتبطة بمنطقة الشرق الأوسط.

وتوقّع «البنك المركزي الأوروبي» مزيداً من التشديد الواسع في معايير الائتمان خلال الأشهر الثلاثة المنتهية في يونيو (حزيران) بوتيرة أوضح.

في المقابل، انخفض الطلب على القروض بشكل طفيف خلال الربع المنتهي في مارس الماضي، خلافاً لتوقعات البنوك؛ إذ قلصت الشركات استثماراتها، رغم لجوء بعضها إلى إعادة بناء المخزونات.

وأشار «البنك» إلى أن «بعض البنوك أوضح أن ارتفاع أسعار الطاقة دفع الشركات إلى زيادة الطلب على السيولة، بينما أسهم ارتفاع عدم اليقين وتأجيل الاستثمارات في كبح الطلب لدى مؤسسات أخرى».
مقالات ذات صلة

«المركزي الأردني» يرفع الفائدة 25 نقطة أساس لتعزيز جاذبية الدينار

الاقتصاد مبنى البنك المركزي الأردني (من موقع البنك)

«المركزي الأردني» يرفع الفائدة 25 نقطة أساس لتعزيز جاذبية الدينار

رفع البنك المركزي الأردني أسعار الفائدة على جميع أدوات السياسة النقدية بمقدار 25 نقطة أساس، بدءاً من يوم الاثنين 21 سبتمبر.

«الشرق الأوسط» (عمَّان)
الاقتصاد مشاة يمرون أمام فرع لبنك الصين في بكين (رويترز)

الصين تثبّت أسعار الإقراض للشهر الـ16 على التوالي

أبقت الصين أسعار الإقراض المرجعية دون تغيير للشهر السادس عشر على التوالي، في خطوة جاءت متوافقة مع توقعات الأسواق.

«الشرق الأوسط» (بكين)
الاقتصاد مبنى البنك الاحتياطي الفيدرالي في واشنطن (رويترز)

تشديد السياسة النقدية يخيّم على البنوك المركزية الكبرى وسط صدمات الطاقة

تتجه البنوك المركزية الكبرى نحو تشديد السياسة النقدية، مع إعادة «الاحتياطي الفيدرالي» توجيه سياسته نحو موقف أكثر تشدداً، الأربعاء.

«الشرق الأوسط» (عواصم)
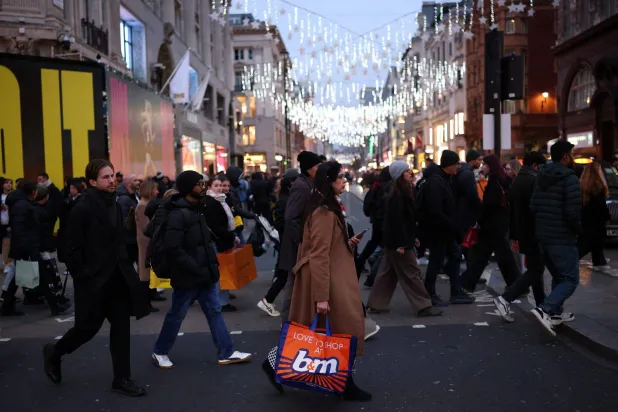
الاقتصاد متسوقون يسيرون في شارع أكسفورد في لندن (رويترز)

مبيعات التجزئة البريطانية ترتفع بشكل مفاجئ في أغسطس

أظهرت بيانات رسمية ارتفاع مبيعات التجزئة البريطانية بشكل مفاجئ بنسبة 0.5 في المائة في أغسطس (آب)، رغم أحدث قفزة في أسعار الوقود الناجمة عن استئناف الحرب.

«الشرق الأوسط» (لندن)
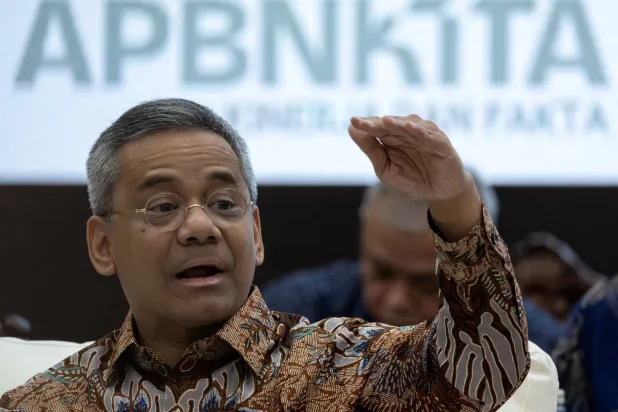
الاقتصاد سواهاسيل نازارا يشير بيده أثناء إلقائه كلمته خلال جلسة إحاطة بشأن الموازنة في وزارة المالية في جاكرتا (رويترز)

وزير المالية الإندونيسي الجديد يبقي توقعات عجز الموازنة لعام 2026 دون تغيير

أكد وزير المالية الإندونيسي المعين حديثاً، في أول مؤتمر صحافي له يوم الجمعة، التزامه باستمرارية السياسة المالية.

«الشرق الأوسط» (جاكرتا)

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.


الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)
TT

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

قال وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ«قطر للطاقة»، سعد الكعبي، إن الشركة تنتج حالياً «كمية ضئيلة جداً» من الغاز الطبيعي المسال، في ظل الاضطرابات التي أثرت على عملياتها، متوقعاً إمكانية استئناف عمليات الغاز بصورة طبيعية خلال «بضعة أسابيع» من إعادة فتح مضيق هرمز.

وأضاف الكعبي، خلال مشاركته في منتدى قطر الاقتصادي في نيويورك، أن عدداً من قطارات توسعة حقل الشمال الشرقي (NFE) سيبدأ الإنتاج في عام 2027، على أن تبدأ توسعة حقل الشمال الجنوبي (NFS) الإنتاج في عام 2028.

وأوضح أن القطارين الثاني والثالث من مشروع «غولدن باس» للغاز الطبيعي المسال في الولايات المتحدة سيبدآن التشغيل خلال عام 2027، ما سيدعم إمدادات الشركة من خارج قطر في إطار توسعها العالمي في إنتاج الغاز.

وتأتي تصريحات الكعبي في وقت لا تزال فيه حركة ناقلات الغاز الطبيعي المسال عبر مضيق هرمز محدودة، فيما تسعى «قطر للطاقة» إلى تأمين إمدادات بديلة للوفاء بالتزاماتها تجاه العملاء. وكانت الشركة قد بدأت محادثات للحصول على عقود طويلة الأجل للغاز الطبيعي المسال من الولايات المتحدة حتى عام 2031، بعد الأضرار التي لحقت بمنشآت رأس لفان.

ويُعد مضيق هرمز المنفذ البحري الرئيسي لصادرات الغاز الطبيعي المسال القطرية، ما يجعل إعادة فتحه عاملاً حاسماً في عودة تدفقات الغاز إلى مستوياتها الطبيعية. وكانت بيانات حديثة قد أظهرت عودة عدد محدود من ناقلات الغاز إلى المنطقة، مع بقاء حركة العبور دون متوسطها المعتاد.


قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)
TT

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد، في خطوة تعكس إعادة صياغة لاستراتيجيته الاستثمارية، وتفتح قناة جديدة لتوظيف رأس المال السيادي في مشروعات الاقتصاد المحلي.

وكشف رئيس الوزراء القطري عن «منصة الدوحة الاستثمارية»، موضحاً أنها ستكون مخصصة للاستثمار في الصفقات المحلية، وستتولى إدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وقال إن المنصة تأتي في إطار إعادة صياغة استراتيجية الجهاز وتعزيز جهوده في الاستثمار داخل قطر، وذلك خلال مشاركته في النسخة الخاصة من «منتدى قطر الاقتصادي» التي تُعقد في نيويورك، بالتزامن مع أسبوع الجمعية العامة للأمم المتحدة، الذي يناقش التحولات في حركة رأس المال والاستثمار والمخاطر الجيوسياسية والمرونة الاقتصادية.

ويأتي التوجه الجديد في وقت تتوقع فيه الدوحة تدفق استثمارات كبيرة إلى قطاعات البنية التحتية والعقارات والضيافة، مع تقديرات بترسية مشاريع بنية تحتية بقيمة 38.5 مليار دولار خلال السنوات الخمس المقبلة، بينما يُتوقع أن تجذب مشاريع العقارات والضيافة استثمارات بقيمة 22.5 مليار دولار.

وتشير هذه الأرقام، مجتمعة، إلى فرص استثمارية محتملة بنحو 61 مليار دولار في قطاعين رئيسيين خلال السنوات الخمس المقبلة، وإن كانت لا تعني بالضرورة أن هذه القيمة ستُموَّل مباشرة من جهاز قطر للاستثمار أو من المنصة الجديدة.

رأس المال السيادي في السوق المحلية

ويضع إنشاء المنصة الجديدة جهاز قطر للاستثمار أمام دور أكثر مباشرة في تطوير الأصول والفرص الاستثمارية المحلية، بدلاً من اقتصار دوره على تخصيص رأس المال في الأسواق والأصول العالمية.

ومن شأن وجود منصة متخصصة في الصفقات المحلية، أن يتيح للجهاز التعامل بصورة أكثر تركيزاً مع الفرص الناشئة من توسع البنية التحتية ونمو قطاعي العقارات والضيافة، فضلاً عن إمكانية إدارة وتنمية الأصول المحلية القائمة ضمن إطار استثماري أكثر تخصصاً.

ويأتي ذلك في وقت تتعامل فيه الاقتصادات الخليجية مع مرحلة تتطلب زيادة كفاءة رأس المال السيادي، وتوجيه جزء منه إلى القطاعات القادرة على توليد نمو محلي، مع الحفاظ في الوقت نفسه على تنويع المحافظ الاستثمارية خارج الأسواق المحلية.

وتشكِّل مشاريع البنية التحتية الجزء الأكبر من الفرص المعلنة؛ إذ تتوقع قطر ترسية مشاريع بقيمة 38.5 مليار دولار على مدى السنوات الخمس المقبلة.

ويمتد أثر هذه المشاريع إلى قطاعات متعددة من الاقتصاد، من الإنشاءات والخدمات الهندسية إلى النقل والخدمات والمقاولات وسلاسل الإمداد، ما يخلق مجالاً أمام المستثمرين المحليين والدوليين للمشاركة في دورة إنفاق طويلة الأجل.

أما قطاعا العقارات والضيافة، فتتوقع الدوحة أن يجذبا استثمارات بقيمة 22.5 مليار دولار، في مؤشر إلى استمرار الرهان على هذه الأنشطة، كجزء من توسع الاقتصاد غير المرتبط بالطاقة.

من جذب رأس المال إلى إدارة الأصول

ويمنح إنشاء «منصة الدوحة الاستثمارية» التوجه القطري بعداً مختلفاً عن مجرد استقطاب الاستثمارات الأجنبية. فالمنصة -وفق ما أعلنه رئيس الوزراء- ستكون مسؤولة عن الاستثمار في الصفقات المحلية، وإدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وهذا يعني أن الهدف لا يقتصر على جذب رأس المال إلى قطر؛ بل يشمل أيضاً توظيف رأس المال السيادي داخل الاقتصاد، والمشاركة في تطوير أصول وفرص استثمارية محلية، يمكن أن تنمو قيمتها مع توسع القطاعات غير النفطية.

وتشير الخطوة القطرية إلى محاولة بناء حلقة أكثر مباشرة بين رأس المال السيادي ومشروعات الاقتصاد المحلي، بحيث لا يكون جهاز الاستثمار مجرد مالك للأصول؛ بل يكون طرفاً في إدارة وتنمية جزء من الفرص الاستثمارية داخل البلاد.