النقد صامد رغم تريليونات المحافظ الرقمية في زمن الصدمات

أزمات عالمية تثبت أن النقود الورقية تبقى الملاذ الأخير

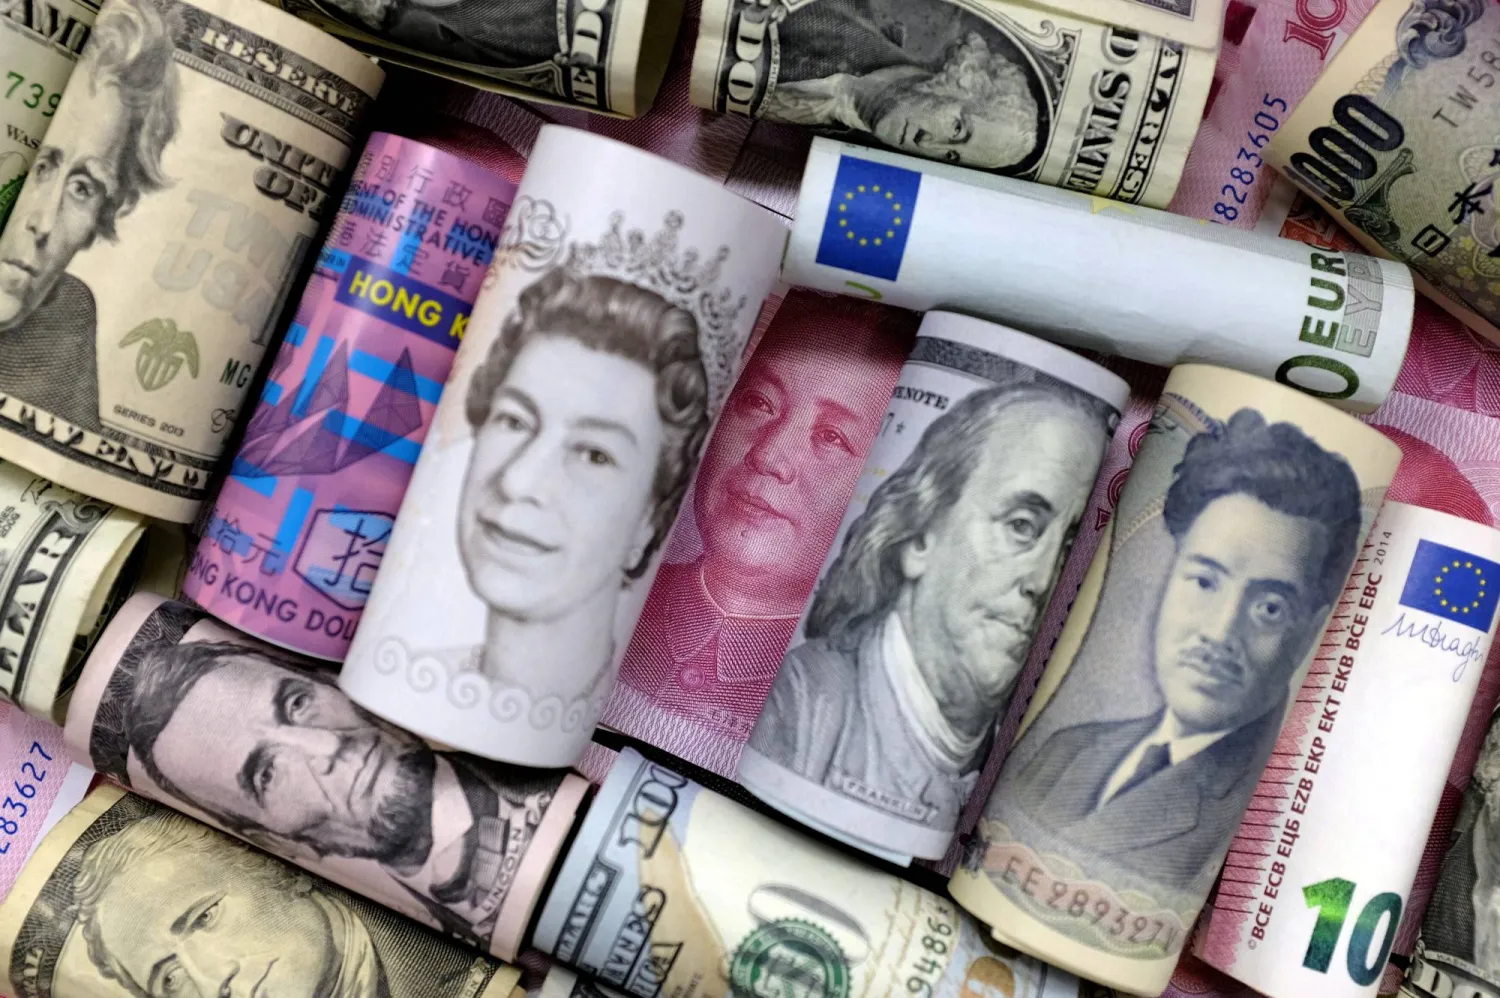
أوراق نقدية من اليورو، والدولار الهونغ كونغي، والدولار الأميركي، والين الياباني، والجنيه الإسترليني واليوان صيني (رويتروز)
TT

النقد صامد رغم تريليونات المحافظ الرقمية في زمن الصدمات

أوراق نقدية من اليورو، والدولار الهونغ كونغي، والدولار الأميركي، والين الياباني، والجنيه الإسترليني واليوان صيني (رويتروز)

في عصر تتسارع فيه التكنولوجيا بوتيرة غير مسبوقة، أصبحت المدفوعات الرقمية جزءاً لا يتجزأ من حياة الأفراد والشركات على حد سواء. فالهواتف الذكية، والمحافظ الإلكترونية، والتطبيقات المصرفية، والعملات المشفرة، لم تعد خيارات مستقبلية؛ بل أصبحت واقعاً يومياً يهيمن على المشهد المالي العالمي.

ومع هذا الانتشار الرقمي الواسع، أثارت دراسة حديثة للبنك المركزي الأوروبي تحت عنوان «حافظ على هدوئك واحتفظ بالنقود» جدلاً واسعاً؛ حيث دعا البنك من خلالها مواطني منطقة اليورو إلى الاحتفاظ ببعض النقود الورقية في منازلهم، معتبراً إياها شبكة أمان أساسية تحميهم في حال تعطل أنظمة الدفع الرقمية.

تكمن قوة هذه الدعوة في التناقض الظاهر فيها: بينما يشجع العالم على التحول الرقمي الكامل وتقليص الاعتماد على النقد الورقي، يصر «المركزي الأوروبي» على ضرورة الاحتفاظ بالنقود الورقية كوسيلة لضمان الاستقرار المالي والمرونة في الأزمات. ويعكس هذا التناقض مفارقة جوهرية: على الرغم من التقدم الهائل في المدفوعات الرقمية وسهولة الوصول إليها، يظل النقد الورقي محافظاً على دوره الأساسي، ليس فقط كأداة دفع؛ بل كملاذ آمن في أوقات عدم اليقين المالي أو التقني.

فقد أثبتت الأزمات الأخيرة -سواء أكانت صحية أم سياسية أم تقنية- أن النقد الورقي يؤدي دوراً لا تستطيع الوسائل الرقمية منافسته فيه، بدءاً من حماية الأفراد والمؤسسات أمام تعطل الأنظمة الإلكترونية، وصولاً إلى توفير السيولة الفورية عند انقطاع الخدمات الرقمية أو وقوع صدمات اقتصادية مفاجئة.
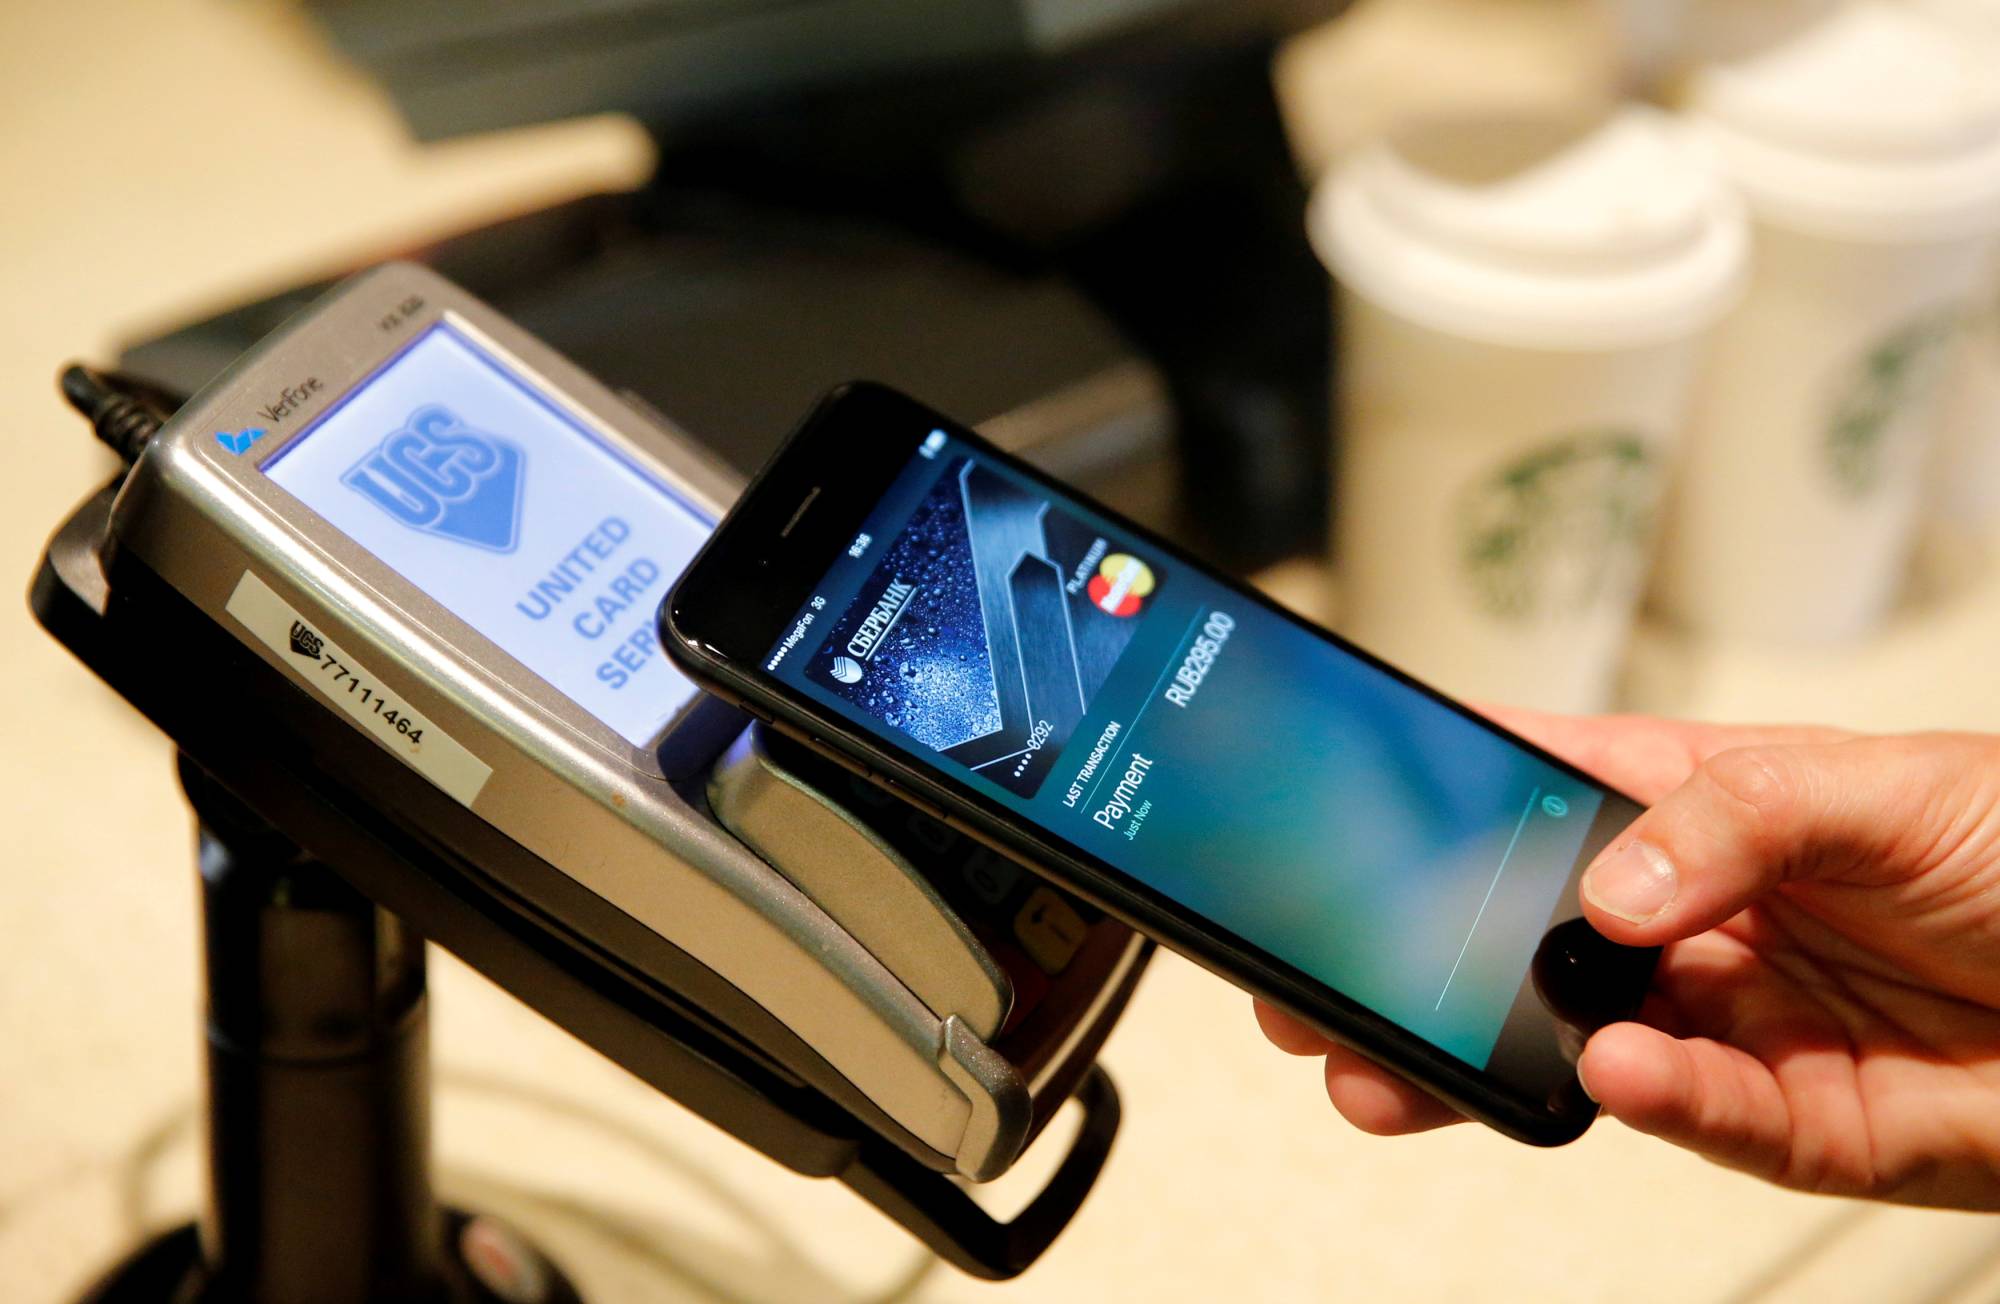
رجل يستخدم هاتفه للدفع عبر خدمة الهاتف المحمول «أبل باي» في مقهى بموسكو

المدفوعات الرقمية: نمو مستمر

تشير البيانات إلى أن المدفوعات الرقمية شهدت نمواً استثنائياً خلال العقد الماضي؛ إذ ارتفعت قيمة المعاملات عبر المحافظ الرقمية من 1.6 تريليون دولار في 2014 إلى 15.7 تريليون دولار في 2024. ويُعزى هذا النمو إلى الانتشار الواسع للهواتف الذكية، وتحسين البنية التحتية للاتصالات والإنترنت، وتغير تفضيلات المستهلكين بعد جائحة «كوفيد-19».

وتُعد التجارة الإلكترونية من أبرز المحركات لهذا التوسع الرقمي؛ إذ ارتفعت قيمتها من نحو 9.09 تريليون دولار في 2019 إلى توقعات تصل إلى 27.15 تريليون دولار بحلول 2027، بمعدل نمو سنوي مركب قدره 14.7 في المائة. كما شهدت المدفوعات عبر الهواتف المحمولة نمواً ملحوظاً؛ إذ من المتوقع أن تصل قيمة المعاملات إلى 3.31 تريليون دولار بحلول 2027، ما يعكس تحولاً كبيراً في سلوك المستهلكين نحو الدفع الرقمي السريع والمريح.

النقد صامد رغم المد الرقمي

رغم هذا المد الرقمي، يظل النقد صامداً. فحسب تقرير النقد العالمي 2022، ارتفعت نسبة النقد المتداول إلى الناتج المحلي الإجمالي في معظم الدول بين 2011 و2020، ما يعكس قدرة النقد على التكيف مع التطورات الرقمية، ومكانته المستمرة كوسيلة دفع مفضلة لدى شريحة واسعة من السكان.

ويشير البنك المركزي الأوروبي إلى أن النقد يحتفظ بخصائص فريدة، تزيد من أهميته في الأزمات: ملموس، ومرن، وغير متصل بالإنترنت، ومقبول على نطاق واسع. كما بقيت قيمة أوراق اليورو المتداولة مستقرة عند أكثر من 10 في المائة من الناتج المحلي الإجمالي خلال السنوات العشر الأخيرة، مع زيادة مؤقتة خلال جائحة «كوفيد-19»، ثم اعتدال منذ منتصف 2022 بفعل ارتفاع أسعار الفائدة.

الطلب على النقد أثناء الأزمات

تُعد الأزمات الاقتصادية والسياسية والصحية من أبرز العوامل التي تدعم استمرار الطلب على النقد. ففي حين يقل استخدام النقد اليومي مع التوسع الرقمي، يزداد الاعتماد عليه كخيار احتياطي لتلبية الاحتياجات الطارئة. وأظهرت دراسة المركزي الأوروبي 4 أزمات رئيسية:

1- جائحة «كوفيد-19»: مع تفشي الجائحة مطلع 2020، شهد الطلب على الأوراق النقدية قفزة استثنائية؛ حيث ارتفع صافي الإصدار بأكثر من 140 مليار يورو (164.58 مليار دولار) بنهاية العام، أي بزيادة تجاوزت 130 في المائة عن المتوسط السنوي قبل الجائحة. ورغم تراجع استخدام النقد اليومي نتيجة الإغلاقات والمخاوف الصحية، ارتفعت الحيازات النقدية للأفراد داخل المنازل، ما يعكس ما تُسمَّى «مفارقة الأوراق النقدية»: زيادة الحيازات رغم انخفاض الاستخدام في المعاملات.

2- الحرب الروسية على أوكرانيا: في فبراير (شباط) 2022، أدى الغزو الروسي إلى ارتفاع حاد في الطلب على النقد؛ خصوصاً في الدول المجاورة، نتيجة مخاوف عدم اليقين الجيوسياسي، واحتمال تعرض البنية التحتية لهجمات إلكترونية. وبلغت الزيادات في صافي الإصدار اليومي نحو 36 في المائة في الشهر الأول من الصراع، في دول مثل إستونيا ولاتفيا وليتوانيا، بينما ظلت الدول الأبعد عن النزاع قريبة من مستوياتها التاريخية.

3- انقطاع التيار الكهربائي في شبه الجزيرة الأيبيرية: أثبت النقد دوره الحيوي خلال انقطاع واسع للتيار الكهربائي في أبريل (نيسان) 2025؛ إذ تعطلت أنظمة الدفع الرقمية، بما في ذلك نقاط البيع وأجهزة الصراف الآلي والمحافظ الإلكترونية. وأدى الانقطاع إلى تراجع الإنفاق بالبطاقات بنسبة 41– 42 في المائة، والانخفاض في التجارة الإلكترونية بنحو 54 في المائة، بينما أصبح النقد الوسيلة الوحيدة المتاحة للأشخاص الذين امتلكوه، مما يعكس أهميته كخيار احتياطي خلال الأعطال.

4- أزمة الديون السيادية في اليونان: خلال أزمة الديون اليونانية 2014– 2015، ارتفع صافي إصدار الأوراق النقدية من بنك اليونان بشكل ملحوظ، متجاوزاً التقديرات الافتراضية مرات عدة، نتيجة حالة عدم اليقين السياسية والمالية. ووصل متوسط الإصدار اليومي خلال فترة الأزمة إلى 72 مليون يورو (84.64 مليون دولار) أعلى من المتوقع، متراكماً إلى نحو 11.2 مليار يورو (13.17 مليار دولار) بعد 6 أشهر، ما يعكس اعتماد المواطنين على النقد كوسيلة أمان ومرونة في مواجهة الأزمة.
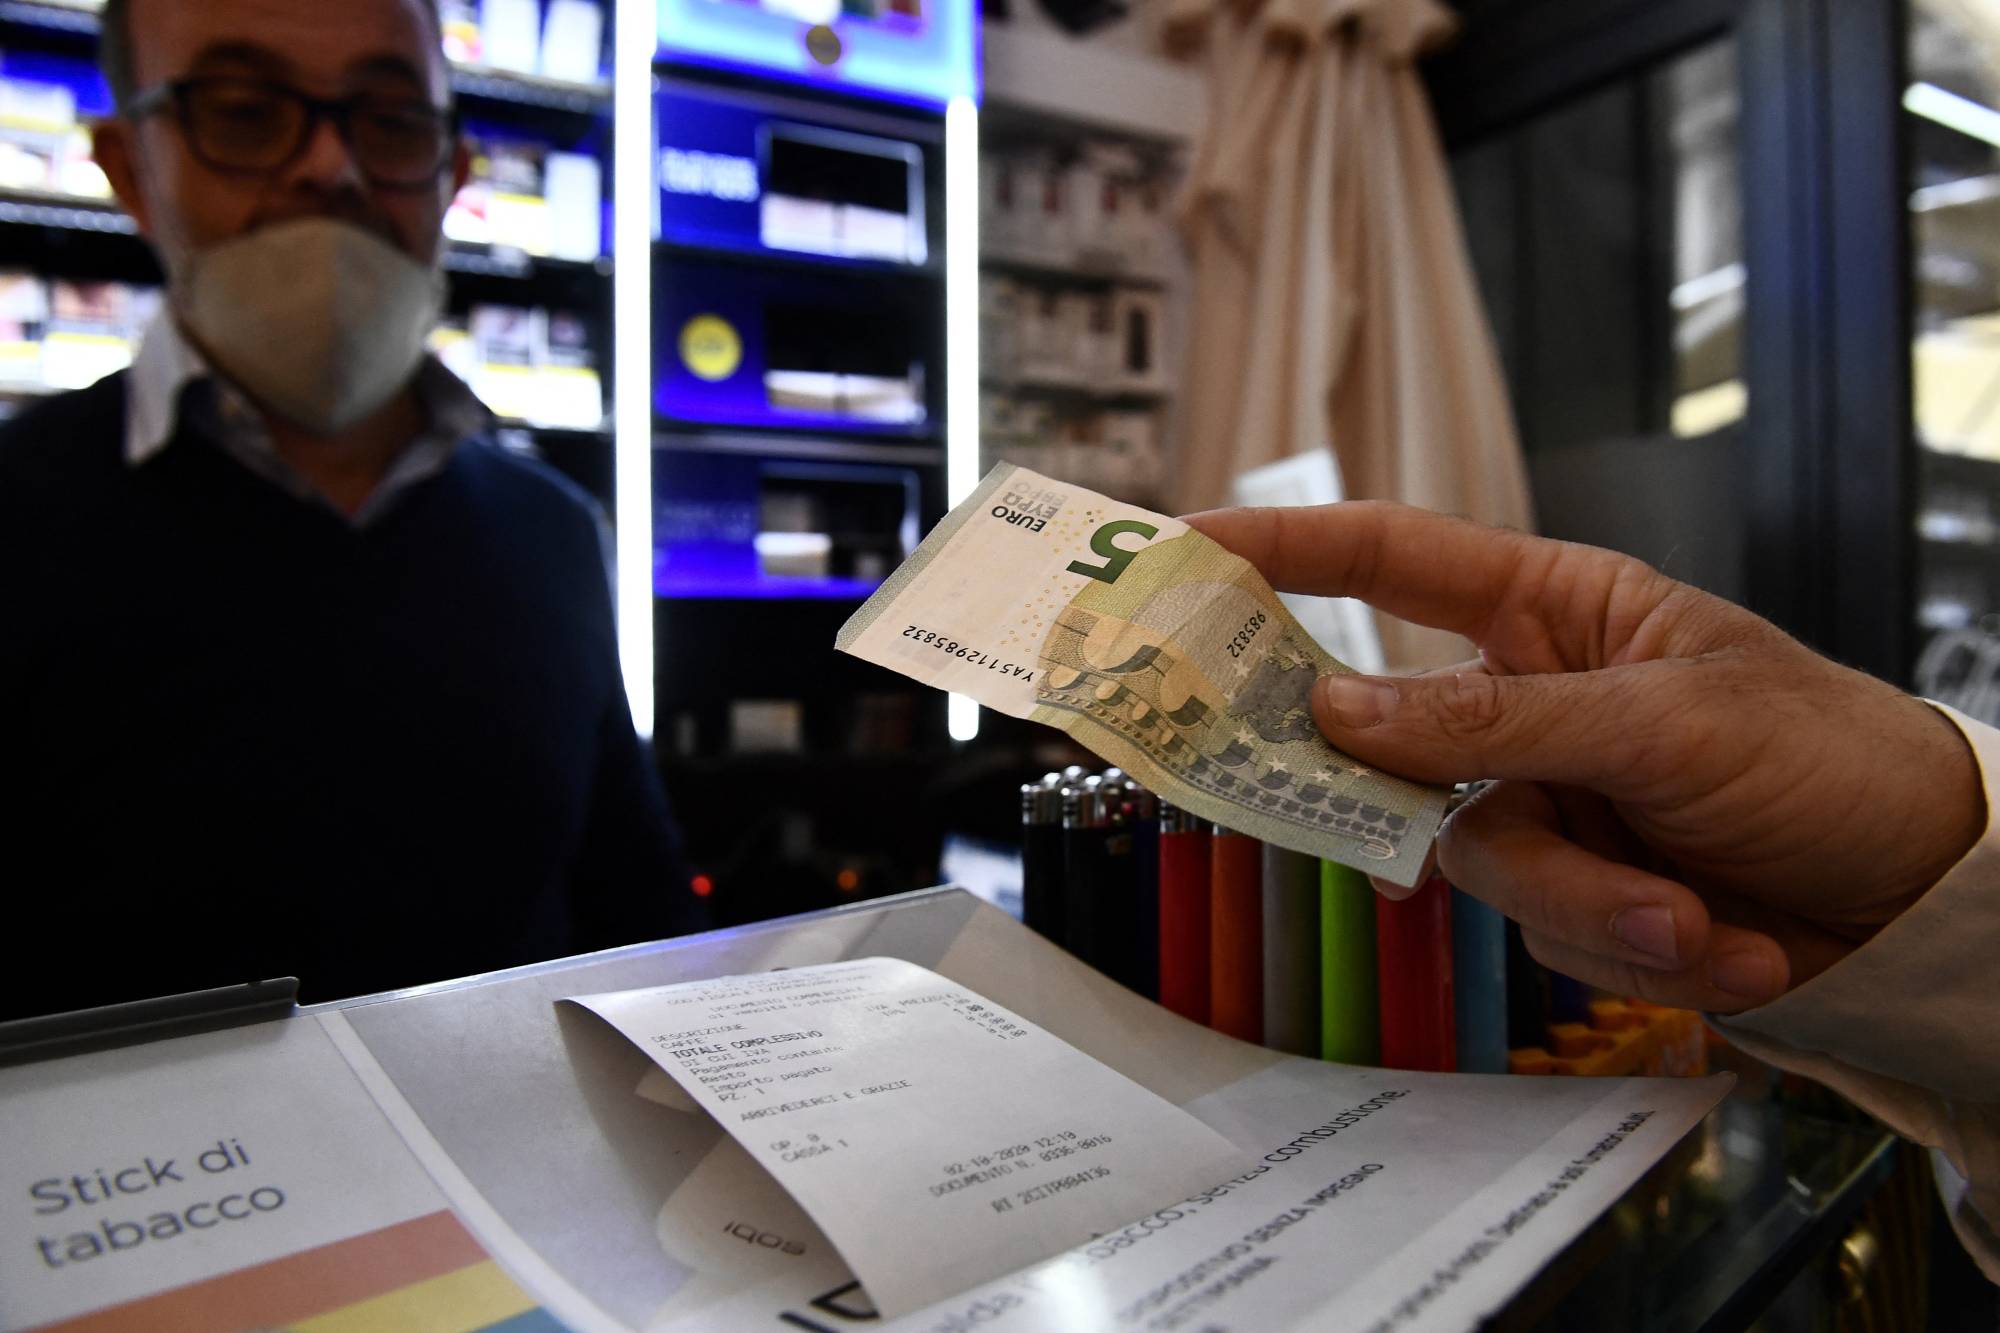
رجل يستخدم النقود لدفع ثمن مشترياته خلال تسوقه في ميلانو (رويترز)

تحديات التحول الكامل للشركات

رغم الانتشار المتزايد للمدفوعات الرقمية، لا تزال الشركات -خصوصاً الصغيرة والمتوسطة- مترددة في التخلي عن النقد. يعود ذلك أساساً إلى تكاليف التنفيذ المرتفعة، ورسوم المعاملات على البطاقات والمحافظ الرقمية، بالإضافة إلى المخاطر التقنية مثل الأعطال والانقطاعات.

كما تلعب تفضيلات العملاء دوراً مهماً؛ إذ يفضل كبار السن وذوو الدخل المحدود النقد لاعتبارات الخصوصية والتحكم في الميزانية، كما تعتبر بعض الثقافات الدفع النقدي أكثر ملاءمة في مناسبات معينة، مما يؤكد أن الاختيار الفردي لا يزال عنصراً محورياً في تحديد وسائل الدفع. كذلك يفرض الإطار التشريعي أحياناً قبول النقد لضمان شمول جميع المستهلكين، ما يجعل التحول الكامل إلى مجتمع بلا نقد عملية معقدة.

هل بات الاقتصاد العالمي بلا نقود؟

الإجابة -حسب المعطيات- واضحة: لا، ليس بعد.

يتوقع الخبراء استمرار تراجع استخدام النقد، ولكنه سيظل جزءاً أساسياً من النظام المالي لعقود قادمة. فالمستقبل ليس خياراً ثنائياً بين النقد والمدفوعات الرقمية؛ بل هو نظام متنوع الوسائل يوازن بين الابتكار والأمان.

ولا تُعد دعوة البنك المركزي الأوروبي تراجعاً عن الرقمنة؛ بل هي تأكيد على المرونة والأمن القومي المالي. ففي مجتمع بلا نقود، تصبح القدرة على الصمود أمام الأزمات محدودة؛ لأنه إذا أصبح كل شيء رقمياً، واختُرق النظام المصرفي أو التحويل الإلكتروني، فإنه يمكن تدمير الاقتصاد دون إطلاق رصاصة واحدة، وفق خبراء، مثل جاي زاغورسكي، من جامعة بوسطن، الذي يؤكد أن النقود الورقية ستظل جزءاً أساسياً من المستقبل، وأن الأمن القومي في بعض الحالات يعتمد عليها.

وفي هذا الإطار، أشارت دراسة للبنك المركزي الأوروبي في 2024، إلى أهمية النقد بالنسبة للجمهور؛ إذ يرى 62 في المائة من المستهلكين، أنه من الضروري أن يظل النقد خياراً متاحاً للدفع، مقابل 60 في المائة في 2022، وأبدت غالبية كبيرة (87 في المائة) رضاها عن سهولة الوصول إلى النقود، رغم انخفاضه قليلاً مقارنة بـ89 في المائة في 2022.

الحاجة إلى نهج متوازن

يتطلب مستقبل المعاملات المالية منظوراً متوازناً، يتجاوز التفكير في خيار ثنائي بين النقد والمدفوعات الرقمية. ويجب أن يضمن هذا النهج توفير خيارات دفع متعددة تناسب جميع الفئات، وإتاحة الوصول لأنظمة الدفع للجميع، بما في ذلك الفئات محدودة الوصول للتكنولوجيا، وحماية بيانات المستخدمين، وضمان عدم المراقبة المالية غير المبررة، وتحسين أمان الدفع الرقمي مع الحفاظ على خيار النقد، وتشجيع الابتكار التكنولوجي مع ضمان موثوقية الأنظمة الجديدة، وقدرة النظام على الصمود أمام الأعطال والهجمات الإلكترونية والانقطاعات.

تعكس مفارقة المدفوعات الرقمية (التعايش بين التقدم التكنولوجي السريع واستمرار استخدام النقد) الطبيعة المعقدة لعلاقة المجتمع بالمال واحتياجات السكان المختلفة. ويعتمد تحقيق نظام مالي مستدام على تعاون البنوك المركزية والمؤسسات المالية والشركات والمستهلكين، لضمان فعالية وأمان وشمولية أنظمة الدفع.
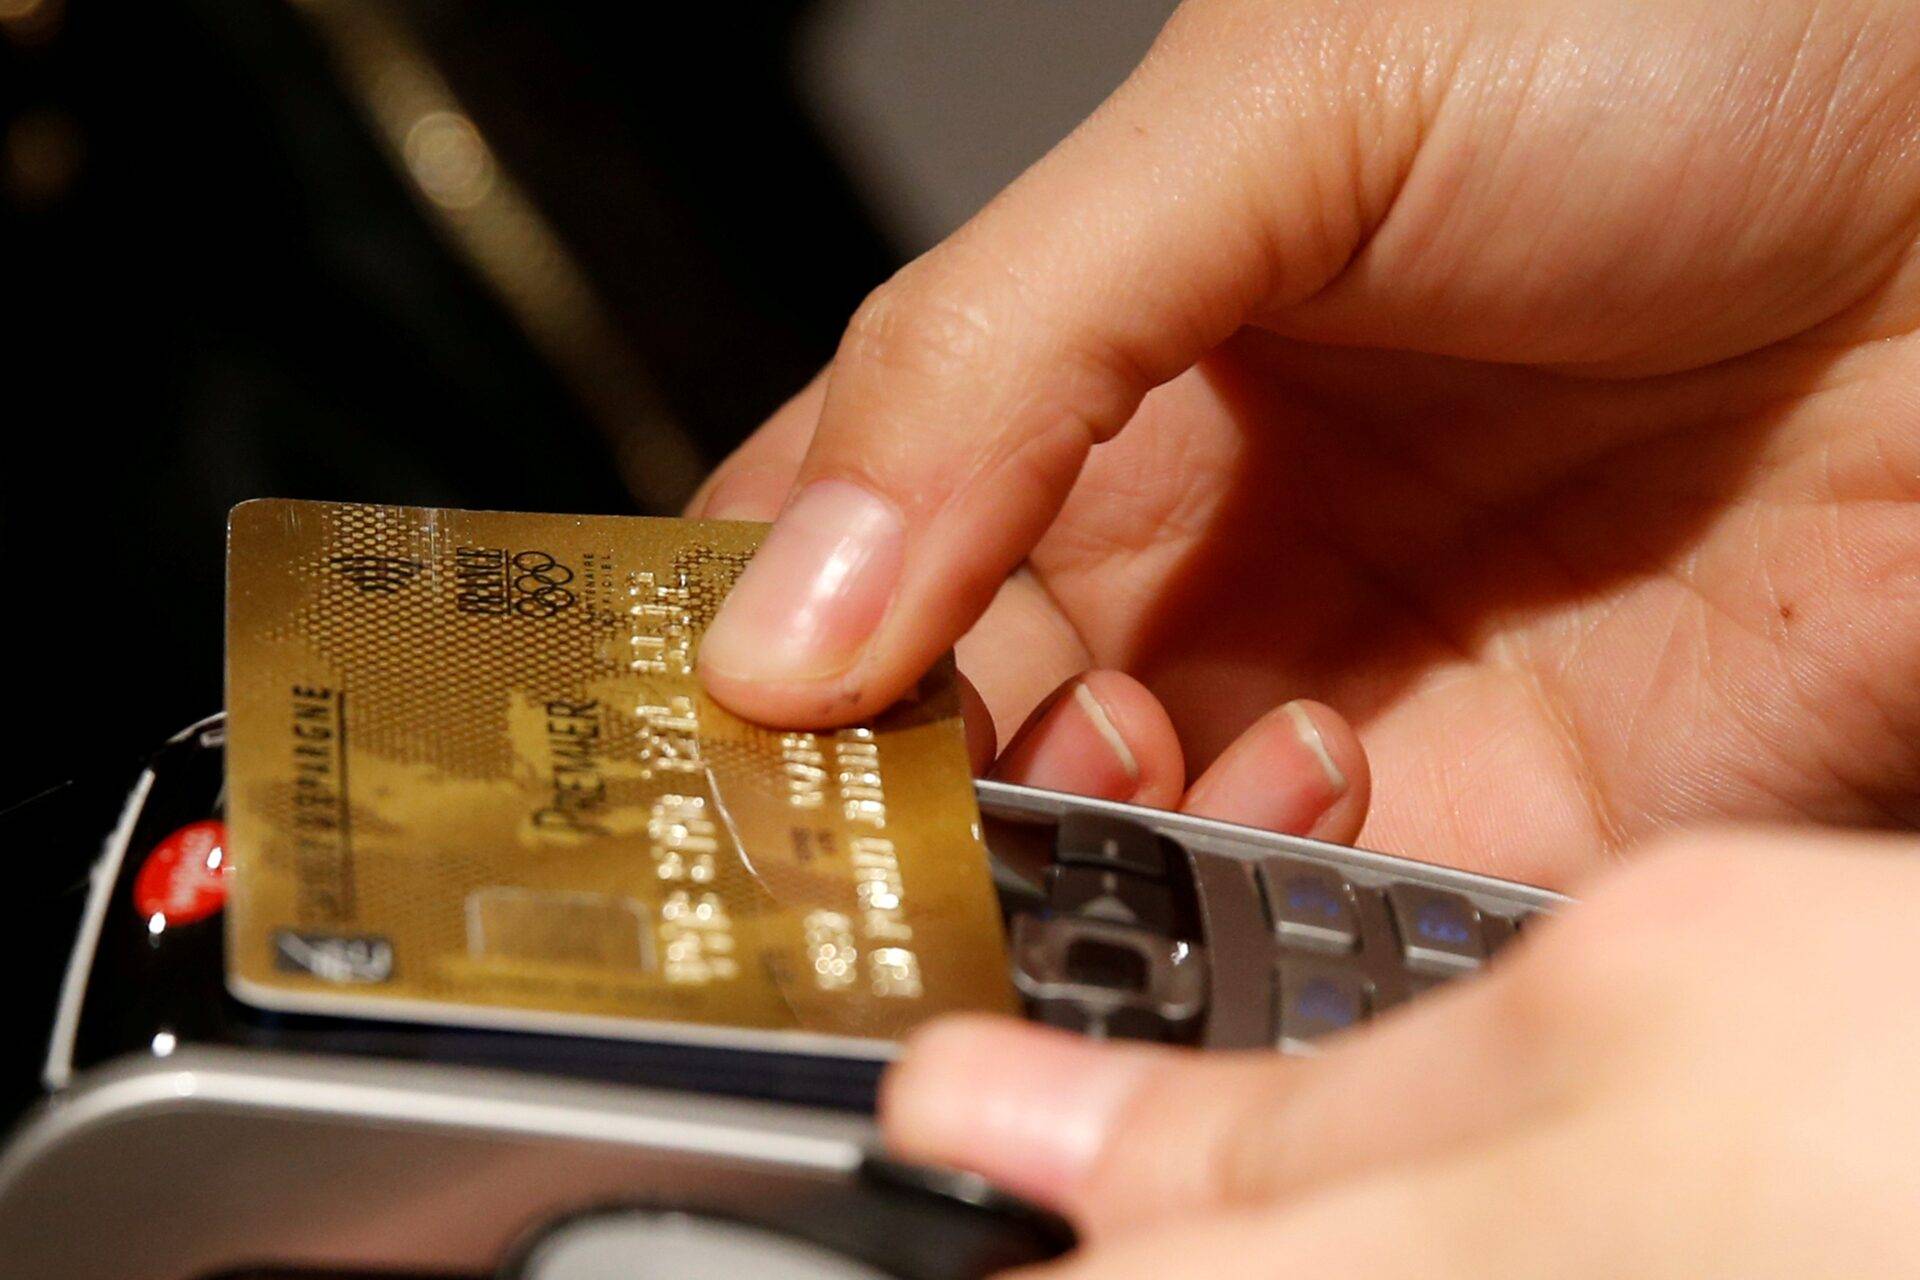
أحد الزبائن يدفع باستخدام بطاقة ائتمان داخل متجر في باريس (رويترز)

ضمان مواجهة الأزمات

يوفر النقد أماناً فردياً وعملياً؛ حيث يمنح المستخدمين شعوراً باليقين والتحكم، ويعمل كوسيلة دفع غير متصلة بالإنترنت عند فشل أنظمة الدفع الرقمية أو انقطاع الكهرباء. كما يلعب النقد دوراً حيوياً في مرونة النظام المالي؛ إذ يعمل كإطار احتياطي أساسي، وتساهم الحيازات النقدية الفردية في توزيع السيولة عند تعطل الأنظمة المركزية، ما يجعلها أشبه بـ«التأمين المجتمعي منخفض التكلفة».

ويمتاز النقد أيضاً بالقيمة الاسمية الثابتة، وسهولة الوصول، والخصوصية، مما يفسر استمرار الطلب عليه بقوة في أوقات التوتر، بغض النظر عن العوامل الاقتصادية التقليدية. وقد أدركت البنوك المركزية في دول مثل هولندا والنمسا وفنلندا هذه الأهمية، فبدأت توصي الأسر بالاحتفاظ بمخزون نقدي يكفي لعدة أيام من المشتريات الأساسية، كما أجرت تجارب على أجهزة صرَّاف آلي مقاومة للانقطاعات لضمان الوصول للنقد في أوقات الأزمات.

وعليه، يعزز هذا النهج دور النقد كالتزام مباشر من البنك المركزي ومتاح للجميع، ليس فقط في المعاملات اليومية؛ بل كركيزة أساسية للاستقرار الاقتصادي وثقة الجمهور. فهل يمكن أن يضمن المستقبل المالي التوازن بين الابتكار الرقمي والشمولية الاقتصادية، ويظل النظام قوياً وموثوقاً أمام الأزمات، إذا اختفى النقد الذي يمثل شبكة الأمان الأساسية للفرد والمؤسسات على حد سواء؟
مقالات ذات صلة

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

الاقتصاد مدينة الدوحة (أ.ف.ب)

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد.

«الشرق الأوسط» (واشنطن)
الاقتصاد المركز المالي في الرياض (كافد)

مبادرة «استرداد» تتيح للمنشآت الصغيرة والمتوسطة استعادة 10 رسوم حكومية

دعت وزارة الصناعة المنشآت الصغيرة والمتوسطة للتحقق من أهليتها لمبادرة «استرداد»، التي تتيح استعادة 10 رسوم حكومية لتخفيف الأعباء ودعم النمو.

«الشرق الأوسط» (الرياض)
الاقتصاد نائب وزير الصناعة ورئيس قطاع الأغذية في «بيبسيكو» خلال افتتاح المركز الإقليمي للبحث والتطوير في الرياض (تركي العقيلي)

«بيبسيكو» توسع أعمالها في السعودية من بوابة الرياض

تتجه صناعة الأغذية في السعودية إلى تعزيز التوطين، مع اعتماد «بيبسيكو» على الإنتاج المحلي لـ95 % من منتجاتها، و100 في المائة من البطاطس المستخدمة في منتجاتها.

«الشرق الأوسط» (الرياض)
خاص رئيس الصندوق الدولي للتنمية الزراعية ألفارو لاريو (الشرق الأوسط)

خاص رئيس «إيفاد» لـ«الشرق الأوسط»: العقوبات أكبر تحدٍ لقنوات التحويلات

بلغت التحويلات إلى الدول منخفضة ومتوسطة الدخل 728.6 مليار دولار في 2025، وسط دعوات لتوسيع القنوات الرقمية وخفض كلفة وصول الأموال للأسر.

فتح الرحمن يوسف (الرياض)
الاقتصاد يستضيف المؤتمر قادة الأعمال وصنّاع القرار وخبراء محليين ودوليين لبحث دور الذكاء الاصطناعي في إعادة تشكيل الاقتصاد (الشرق الأوسط)

«الاقتصادية» تطلق منتداها السنوي الأول حول «الذكاء الاصطناعي» أكتوبر المقبل

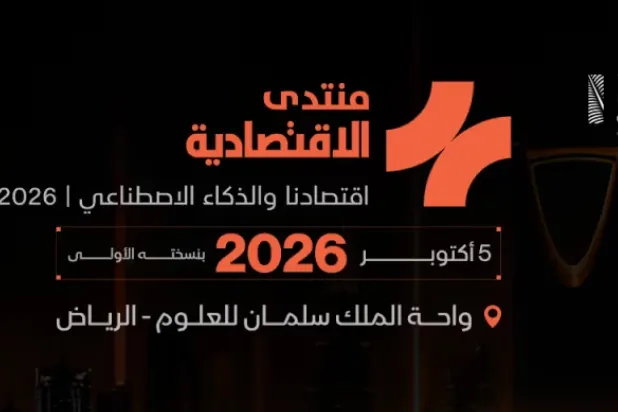
تطلق صحيفة «الاقتصادية»، النسخة الأولى من منتداها السنوي تحت عنوان «اقتصادنا والذكاء الاصطناعي»، الذي يُقام في 5 أكتوبر (تشرين الأول).

«الشرق الأوسط» (الرياض)

«ساما» لـ«الشرق الأوسط»: مشاركتنا في «إم بريدج» انتهت في 2025

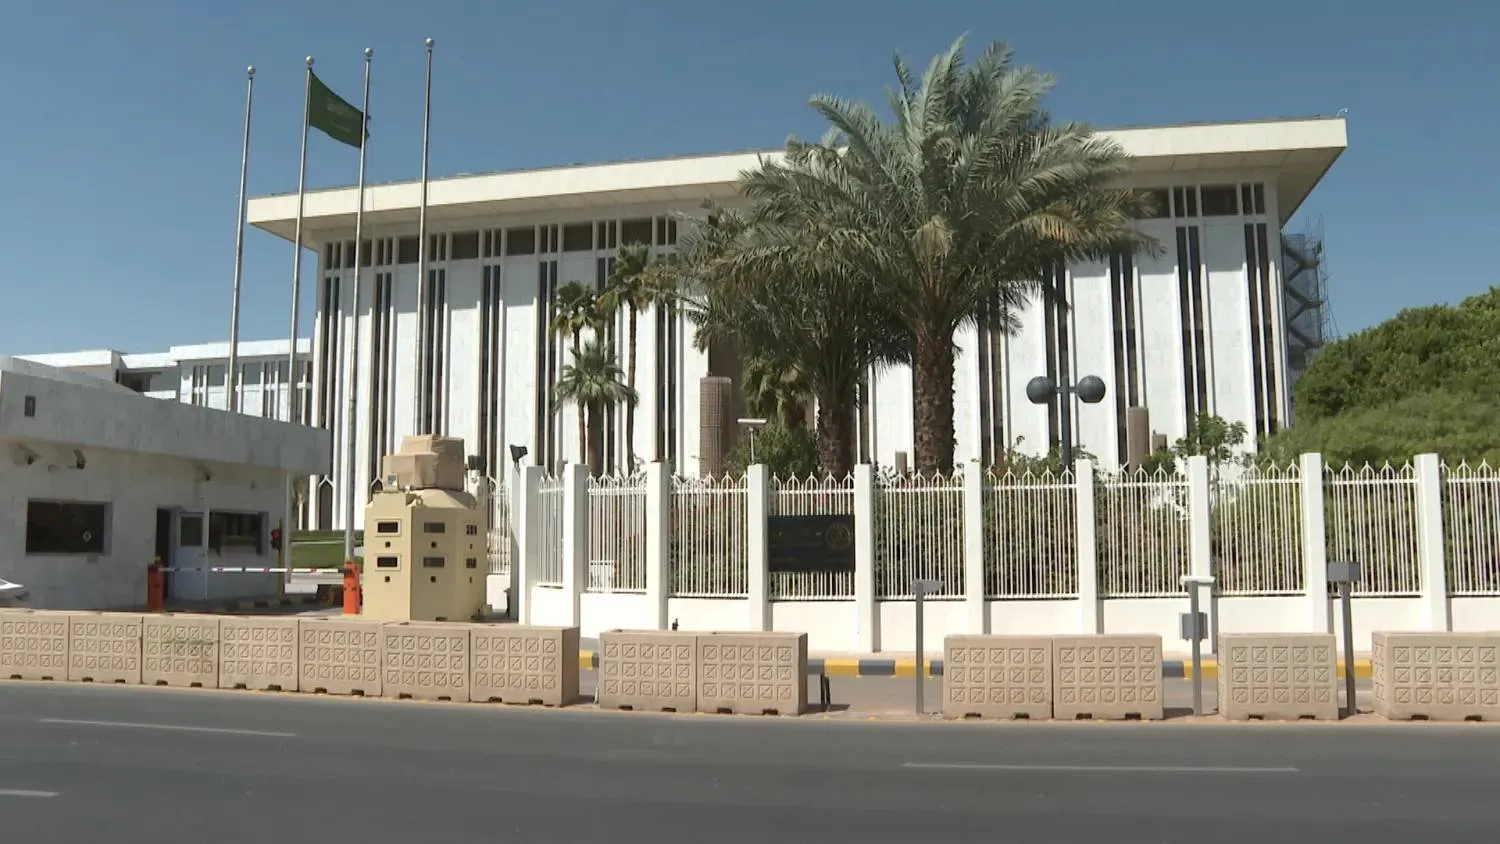
مبنى «البنك المركزي السعودي» في العاصمة الرياض (الشرق الأوسط)
TT

«ساما» لـ«الشرق الأوسط»: مشاركتنا في «إم بريدج» انتهت في 2025

مبنى «البنك المركزي السعودي» في العاصمة الرياض (الشرق الأوسط)

أكّد البنك المركزي السعودي (ساما) أن مشاركته في مشروع «إم بريدج» (mBridge) للعملات الرقمية للبنوك المركزية المخصصة للمؤسسات المالية انتهت في عام 2025، موضحاً أنه أكمل تجربة إثبات المفهوم (PoC) في 13 مايو (أيار) من ذلك العام، وأن التجربة نُفذت في بيئة اختبارية دون معاملات مالية حقيقية، وفقاً للنطاق المخطط لمشاركته في المشروع منذ انضمامه إليه.

وجاء توضيح «ساما»، في تصريح خاص لـ«الشرق الأوسط»، عقب تقرير نشرته صحيفة «فاينانشال تايمز» البريطانية، يوم الأحد، أفاد بانسحاب السعودية من منصة «إم بريدج». ووصفت الصحيفة هذه المنصة بأنها مشروع تقوده الصين، وأنه يأتي ضمن جهود بكين لتطوير نظام للمدفوعات العابرة للحدود أقل اعتماداً على الدولار.

وقال «ساما» لـ«الشرق الأوسط» إن البنك المركزي انضم إلى مشروع بنك التسويات الدولية «إم بريدج» كعضو مراقب في 11 يونيو (حزيران) 2023، إلى جانب أكثر من 25 بنكاً مركزياً ومنظمة دولية أخرى، من بينها البنك المركزي الأوروبي، ومركز نيويورك للابتكار التابع للاحتياطي الفيدرالي (NYIC)، وبنك إيطاليا، وصندوق النقد الدولي، والبنك الدولي.

شعار البنك المركزي السعودي في أحد المؤتمرات (الشرق الأوسط)

وفي 5 يونيو 2024، أصبح البنك المركزي السعودي مشاركاً ضمن نطاق محدود في المشروع بهدف إجراء تجربة إثبات مفهوم (PoC)، أي اختبار عملي لمدى جدوى الفكرة والتقنية، إلى جانب اختبار منتج الحد الأدنى (MVP)، وهو النسخة الأولية من المنصة التي تتضمن وظائفها الأساسية.

وأوضح «ساما» أن التجربة نُفذت في بيئة اختبارية دون معاملات مالية حقيقية، وجرى خلالها فحص وظائف المنصة لتقييم جدوى استخدام العملات الرقمية للبنوك المركزية المخصصة للمؤسسات المالية (Wholesale CBDC) في تحسين كفاءة المدفوعات العابرة للحدود وعمليات التسوية بين البنوك التجارية.

وأضاف البنك أنه، وفقاً للنطاق المخطط لمشاركته منذ انضمامه إلى المشروع، أكمل تجربة إثبات المفهوم في 13 مايو 2025، وباكتمال التجربة انتهت مشاركة البنك المركزي السعودي في المشروع، ولم ينضم بعدها إلى مراحله التالية.

وأوضح «ساما» أن هذه الخطوة تأتي استكمالاً لجهوده المستمرة الرامية إلى دراسة الاستخدامات المحتملة للعملات الرقمية للبنوك المركزية وتقنيات الترميز واختبارها، بما يشمل بحث المسائل والتحديات المرتبطة بالسياسات والجوانب القانونية والفنية التي تواجهها البنوك المركزية والتجارية فيما يتعلق باستخدام العملات الرقمية للبنوك المركزية المخصصة للمؤسسات المالية في المدفوعات العابرة للحدود، إضافة إلى تقييم انعكاساتها المحتملة على مستقبل أنظمة المدفوعات والبنى التحتية للأسواق المالية.


الحقيل: سوق إدارة المرافق في السعودية تتجاوز 50 مليار دولار

وزير البلديات والإسكان في كلمته الافتتاحية للمعرض والمؤتمر الدولي لإدارة المرافق (الشرق الأوسط)
TT

الحقيل: سوق إدارة المرافق في السعودية تتجاوز 50 مليار دولار

وزير البلديات والإسكان في كلمته الافتتاحية للمعرض والمؤتمر الدولي لإدارة المرافق (الشرق الأوسط)

أكد وزير البلديات والإسكان، ماجد بن عبد الله الحقيل، أن سوق إدارة المرافق في المملكة يتجاوز حجمها 50 مليار دولار، مشيراً إلى أن حجم المنظومة يعكس الفرص المتاحة لتعظيم قيمة الأصول، ورفع كفاءة المدن، وتطوير قطاع وطني قادر على المنافسة عالمياً.

وافتتح وزير البلديات والإسكان ماجد بن عبد الله الحقيل، اليوم، أعمال المؤتمر والمعرض الدولي الثالث لإدارة المرافق 2026، الذي يُقام تحت شعار «مرافق ذكية... مدن ذكية»، بمشاركة نخبة من المختصين والخبراء والجهات الحكومية والخاصة والمهتمين بقطاع إدارة المرافق.

وأوضح أن انعقاد المؤتمر يأتي في مرحلة تتوسع فيها المدن السعودية وتتنامى أصولها وخدماتها، بالتزامن مع استحقاقات وطنية وعالمية كبرى، في مقدمتها «إكسبو الرياض 2030» و«كأس العالم 2034»، ما يعزز الحاجة إلى تطوير أساليب إدارة الأصول والمرافق ورفع كفاءتها.

تشغيل المرافق

وأشار وزير البلديات والإسكان إلى أن إدارة المرافق أصبحت عنصراً مؤثراً في قدرة المدن على الحفاظ على مواردها وتحسين خدماتها واتخاذ القرارات في الوقت المناسب، مؤكداً أهمية الانتقال من تشغيل المرفق إلى إدارة قيمة الأصل طوال دورة حياته، ومن معالجة الأعطال بعد وقوعها إلى التنبؤ بالاحتياج قبل حدوثها.

وبيّن أن البيانات والذكاء الاصطناعي والتوائم الرقمية توفر أدوات عملية لرفع كفاءة إدارة الأصول، من خلال قراءة أدائها، والتنبؤ باحتياجاتها، ودعم اتخاذ القرار، بما يسهم في تقديم خدمات أكثر موثوقية، ورفع كفاءة الأصول، وتعزيز كفاءة استخدام الموارد.

ولفت إلى أن الوزارة تركز في هذا المجال على أولويتين رئيسيتين؛ تتمثل الأولى في إدارة الأصول بالبيانات والنتائج، من خلال ربط إدارة الأصل بمراحل التصميم والتخطيط والتشغيل والصيانة والتحسين، وتطوير عقود تربط مقدم الخدمة بالنتائج، ومؤشرات أداء تقيس القيمة الفعلية.

الابتكار والاستثمار

فيما تتمثل الأولوية الثانية في بناء سوق سعودية تنافسية تصنع الحلول والمهارات، بما يتيح للشركات الوطنية النمو، ويعزز فرص الابتكار والاستثمار في القطاع الخاص، ويدعم تأهيل الكفاءات السعودية في مجالات الهندسة والتقنية وإدارة الأصول وتحليل البيانات.

الوزير الحقيل خلال جولته في المعرض المرافق للمؤتمر (الشرق الأوسط)

وبحسب الوزير الحقيل، فإن دور وزارة البلديات والإسكان يتمثل في تطوير بيئة تنظيمية واضحة ومحفزة، وتعزيز الشراكات التي تسهم في رفع مستوى الممارسة وتوسيع أثرها، لافتاً إلى أن تطوير قطاع إدارة المرافق مسؤولية مشتركة بين الجهات الحكومية والقطاع الخاص والجامعات ومراكز المعرفة والخبراء.

وأكمل أن المؤتمر والمعرض الدولي الثالث لإدارة المرافق 2026 يستهدف الانتقال من تبادل الأفكار إلى شراكات ومشروعات وحلول قابلة للتوسع، بما يعزز تطور القطاع ويرفع جاهزيته للمرحلة المقبلة.

المدن الذكية

واختتم وزير البلديات والإسكان كلمته بالتأكيد على أن المدن الذكية تُبنى بقدرتها على تحويل البيانات إلى قرار، والقرار إلى خدمة، والخدمة إلى قيمة يشعر بها الإنسان، مبيناً أن مستقبل إدارة المرافق في المملكة يقوم على التقنية بوصفها أداة، والبيانات كونها أساساً، والاستثمار بصفته محركاً، والكفاءة كونها معياراً، والإنسان اعتباره غاية.

وشهد المؤتمر، الذي تنظمه جمعية إدارة المرافق السعودية، مشاركة أكثر من 200 جهة حكومية وخاصة في نسخة 2026، إلى جانب حضور دولي من خبراء ومتخصصين وأساتذة جامعات، يناقشون مستقبل قطاع إدارة المرافق، ويستعرضون أبرز التجارب والممارسات والحلول والتقنيات الحديثة في هذا المجال.


«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.