



إذا كانت إيراداتك الشهرية تكفي مصروفاتك، فليس عليك التفكير إلا في كيفية زيادة دخلك الشهري، في حال تطلعك إلى حياةٍ أفضل.
وإذا كانت إيراداتك الشهرية أقل من مصروفاتك، فليس عليك إلا أن تلجأ إلى ترشيد نفقاتك. وإذ لم تكن قادراً على فرملة إنفاقك، فأنت مضطر عندها إلى الاستدانة أو الاقتراض؛ لتلبية احتياجاتك الأساسية أولاً، ثم التفكير في كيفية زيادة إيراداتك، في حال استهدافك حياة أفضل.
أما إذا كانت إيراداتك الشهرية أعلى من مصروفاتك، فالفائض الذي يتحقق عادة ما يتم ضخه في مشروعات جديدة وخطط تحقق مستهدفات أعلى.
ومع غلاء الأسعار الذي يواجه اقتصادات الدول جميعها حول العالم، تبدّلت بنود ميزانيات الأفراد، الذين باتوا في حاجة إلى زيادة دخلهم الشهري، بعد أن ارتفعت نفقاتهم عن معدل أجورهم، جراء ارتفاع معدلات التضخم حول العالم. وصار الأفراد ذوو الخلل المالي شهرياً، أي الذين تتجاوز مصروفاتُهم إيراداتِهم، في حاجة لزيادة مديونياتهم، ولن يتحقق ذلك إلا إذا استدانوا، مع شرط الالتزام في سداد الديون وفوائدها في مواعيدها المستحقة. هي حال عديد من الحكومات والدول، التي اضطرت إلى الاقتراض لا سيما بعد تداعيات أزمة «كورونا» وتأثيرات الحرب الروسية - الأوكرانية، مما كان له عظيم الأثر في أوضاعها الاقتصادية. البعض من هذه الدول دخل دوامة الاقتراض؛ لتلبية جزء من ديون مستحقة، لتتراكم عليه ديون أخرى بآجال مختلفة، حتى صار مديناً في جميع الآجال، القريبة والمتوسطة والبعيدة. مع الأخذ في الاعتبار أن تصنيف الدول ائتمانياً يراعي مدى قدرتها على سداد هذه الديون، والطرق المتبعة لحل هذا الخلل المتراكم.

عندما أعلنت سريلانكا تخلفها في أبريل (نيسان) 2022، كان عليها سداد ديون تبلغ 51 مليار دولار.
وعندما أعلن لبنان تخلفه عن سداد استحقاق سندات دولية أيضاً في مارس (آذار) من عام 2020، بات عليه أن يسدد للخارج ما قيمته 31 مليار دولار.
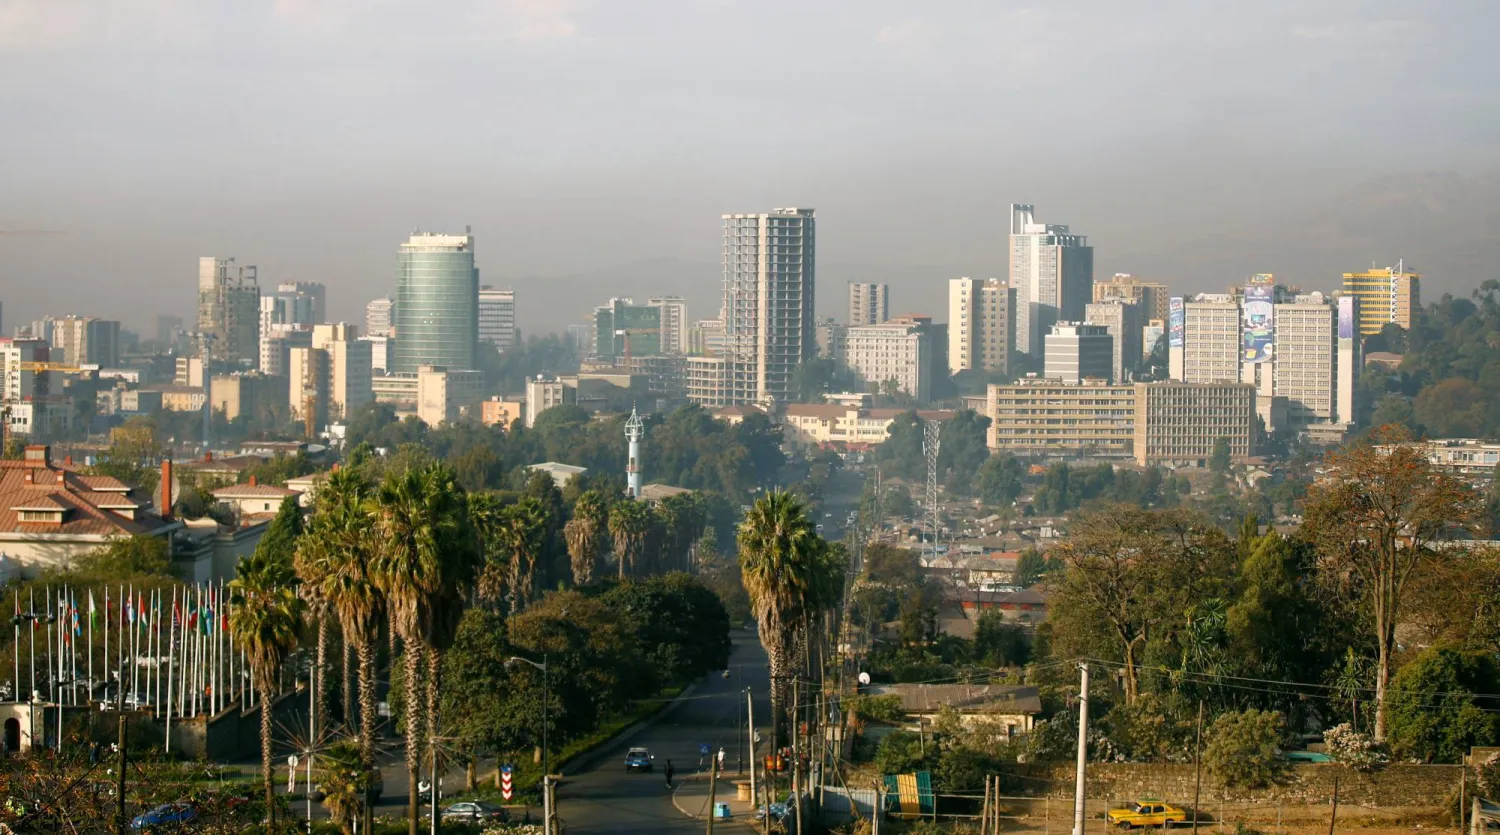
وبالنظر إلى وضع مصر، ورغم كثرة ديونها الخارجية، التي تتخطى 160 مليار دولار، فإن التزامها حتى الآن بسداد ديونها وعدم تخلفها عن أي دين مستحق، قد يكون دافعاً رئيسياً لعدم خفض تصنيفها الائتماني، أكثر من الفئة «سي». في حين يتجاوز إجمالي الديون السيادية المستحقة على الأرجنتين، رائدة الدول المدينة حالياً حول العالم، 400 مليار دولار، منها نحو 110 مليارات دولار مستحقة لصندوق النقد الدولي وحاملي سندات اليورو المعادة هيكلتها والمملوكة للقطاع الخاص. وقد تصبح إثيوبيا الواقعة في القرن الأفريقي، تصبح أحدث دولة أفريقية تعلن تخلفها عن السداد بعد تخلفها عن سداد دفعات استحقاق بقيمة 33 مليون دولار.
مستوى قياسي للدين العالمي
جاءت الأزمات العالمية المتلاحقة لتكشف هشاشة اقتصادات بعض الدول وضعف بعضها الآخر، وتسببت في إفلاس بعض منها. فقد ازدادت الاحتياجات التمويلية للدول الناشئة بعد خروج الاستثمارات الأجنبية غير المباشرة منذ أن قرر الاحتياطي الفيدرالي الأميركي رفع أسعار الفائدة، مما حدّ من جاذبية الأسواق الناشئة أمام جذب استثمارات جديدة، خصوصاً أنها تعاني من مشكلات تراكمية جعلت علاوة المخاطر ترتفع فيها إلى نسب عالية. وقد حدّت ضحالة الاستثمارات غير المباشرة، من وجود عملات أجنبية في الاقتصادات الناشئة، التي تستورد معظم احتياجاتها بالعملة الأجنبية، والتي بات الحصول عليها صعباً، إذ ارتفعت تكاليف التمويل من الأسواق الدولية مع تراجع السيولة، مما زاد من حدة أزمة الديون. وفي الربع الثاني من عام 2023، سجّل الدين العالمي مستوى قياسياً بلغ 307 تريليونات دولار، وقادت أسواق مثل الولايات المتحدة واليابان هذا الارتفاع.
ووفقاً لمعهد التمويل الدولي، فإن الدين العالمي بالقيمة الدولارية ارتفع 10 تريليونات دولار في النصف الأول من عام 2023، و100 تريليون دولار على مدى العقد الماضي. وهناك أكثر من 70 دولة منخفضة الدخل تواجه عبء ديون جماعية بقيمة 326 مليار دولار، أكثر من نصفها في ضائقة ديون. وفي كثير من هذه الحالات، فإن الصين هي الدائن الأكبر. على سبيل المثال، 75 في المائة من ديون زامبيا التي تجب إعادة هيكلتها مستحقة للصين، وفقاً لصندوق النقد الدولي، مما يستدعي تساؤلاً عن احتمالات إعلان بعض الدول إفلاسها خلال عام 2024، وسط توقعات بتضخم التكاليف الإجمالية لخدمة الدين في أفقر 24 بلداً في عامي 2023 و2024، بنسبة تصل إلى 39 في المائة، وفق البنك الدولي.
وأفاد البنك الدولي، في آخر تقرير له صدر في ديسمبر (كانون الأول) 2023، بأن مدفوعات خدمة الدين - التي تشمل أصل الدين والفائدة - ازدادت بنسبة 5 في المائة عن 2022، بالنسبة للبلدان النامية جميعها، وأن البلدان المؤهلة للاقتراض من المؤسسة الدولية للتنمية، التابعة للبنك الدولي، وعددها 75 بلداً، دفعت مستوى قياسياً بلغ 88.9 مليار دولار من تكاليف خدمة الدين في 2022. وعلى مدى العقد الماضي، تضاعفت مدفوعات الفائدة التي تسددها الدول النامية، 4 مرات، لتصل إلى أعلى مستوى لها على الإطلاق عند 23.6 مليار دولار في عام 2022.
الديون العربية
تقف بعض الدول العربية على حافة أزمة ديون... فالديون تواصل تناميها في مختلف أنحاء المنطقة، حيث إنها بلغت مستويات قياسية في عديد من الدول. ويواجه كل من تونس ومصر والأردن ولبنان وضعاً محفوفاً بالمخاطر وأزمة ديون مرتفعة، مع اختلاف وضع كل دولة. يرى عدنان مزارعي، زميل أول غير مقيم في معهد «بيترسون للاقتصاد الدولي»، في دراسة نشرها صندوق النقد الدولي، أن أزمة الديون تتفاقم مع صعوبة الحفاظ على استدامة القدرة على تحمل أعباء الدين؛ «بسبب ندرة التمويل بفائدة منخفضة، وإحجام البلدان الثرية عن مواصلة الدعم المالي غير المشروط الذي كانت تقدمه في الماضي».
تونس
تواجه تونس، الدولة الواقعة في شمال أفريقيا، أزمة اقتصادية كاملة. صحيح أن معظم ديونها داخلية، لكن وكالات تصنيف ائتماني عديدة تتوقع تخلفها عن السداد. ولا يزال الاقتصاد التونسي، المعتمد على السياحة، يعاني نقصاً في الأغذية والأدوية المستوردة. ومنذ أزمة «كوفيد 19»، التي عصفت بالاقتصاد والموازنة التونسية، لم يستقر الاقتصاد حتى الآن. وأدى رفض شروط صندوق النقد الدولي، إلى تآكل قدرات تونس على سداد الديون؛ مما دفع البلاد نحو حالة المديونية الحرجة على نحو يصعب اجتنابه، لكن في الوقت نفسه قد يدعم موقف تونس الرافض للهجرة غير الشرعية، عبرها، الدول الأوروبية إلى دعم الاقتصاد التونسي، مع عودة انتعاش القطاع السياحي، مما يسند البلد الخضراء وسط آفاق قاتمة لـ«انبعاثات الديون الخانقة»، بيد أن عام 2024 سيكون فاصلاً في هذا الأمر.
مصر
تنفق الحكومة المصرية، التي توسّعت بشكل حاد في الاقتراض، أكثر من 40 في المائة من إيراداتها على مدفوعات فوائد الديون. يبلغ حجم الديون الخارجية على مصر أكثر من 160 مليار دولار، تضاعفت أكثر من مرة على مدار العقد الماضي، من 40 مليار دولار قبل نحو 10 سنوات، وكأن القاهرة وقعت في فخ الديون. تفاقمت مشكلات مصر؛ بسبب الخسائر التي مُني بها القطاع السياحي جراء تداعيات جائحة «كورونا»، إلى جانب الارتفاع الحاد في تكاليف استيراد الغذاء في أعقاب الحرب الروسية في أوكرانيا.
وارتفعت حدة الأزمة المصرية بفعل العجز الدائم في الموازنة، والإنفاق غير الرشيد، وشح الدولار، مما نتج عنها احتياجات تمويلية كبيرة، تمت تلبية جزء منها من خلال التدفقات الرأسمالية الداخلة قصيرة الأجل، وفقاً لرأي مزارعي، الذي نقله صندوق النقد الدولي عبر موقعه الإلكتروني بعنوان: «غيوم الديون تخيم على منطقة الشرق الأوسط». ووفقاً لتقرير الراصد المالي، الصادر عن صندوق النقد الدولي، في عدد أبريل الماضي، سجّل إجمالي احتياجات مصر التمويلية في عام 2023 نسبة تبلغ 35 في المائة من إجمالي الناتج المحلي، مما يجعلها شديدة التأثر بارتفاع أسعار الفائدة ومخاطر تجديد الدين. ولدى القاهرة برنامج مع صندوق النقد الدولي بقيمة 3 مليارات دولار، وخفّضت قيمة الجنيه بنحو 50 في المائة منذ فبراير (شباط) 2022.
الأردن
يعاني الأردن من تراجع معدلات النمو، وسط الاضطرابات الجغرافية-السياسية والاقتصادية. وأدى تدفق أعداد كبيرة من اللاجئين السوريين والاضطرابات التجارية عقب الحرب الأهلية السورية إلى زيادة الضغوط على الاقتصاد الأردني. وفي الوقت نفسه، يكافح الأردن للسيطرة على موارده العامة، في الوقت الذي يعتمد فيه بشكل كبير على المساعدات الرسمية.

لبنان
تحتاج الحكومة اللبنانية إلى تنفيذ استراتيجية مالية متماسكة لاستعادة القدرة على تحمل أعباء الديون وإفساح المجال للإنفاق الاجتماعي والإنفاق على البنية التحتية، وفقاً لصندوق النقد الدولي. قال الصندوق منتصف سبتمبر (أيلول)، إن السلطات اللبنانية لم تطبق الإصلاحات العاجلة المطلوبة مما سيؤثر في الاقتصاد لأعوام مقبلة، ورأى أن الافتقار للإرادة السياسية في اتخاذ قرارات صعبة يضعف القطاع المصرفي هناك.
الديون الأميركية
جاء أكثر من 80 في المائة من تراكم الديون الأحدث من العالم المتقدم، إذ سجلت الولايات المتحدة واليابان وبريطانيا وفرنسا أكبر الزيادات. ومن بين الأسواق الناشئة، مثلت الصين والهند والبرازيل أكبر الارتفاعات. تجاوز إجمالي الدين القومي الأميركي، أكبر اقتصاد في العالم، 33 تريليون دولار للمرة الأولى، وسط صراع حول الإنفاق الفيدرالي. وزاد الجدل حول الديون الأميركية في 2023، وتخللته مواجهة ممتدة حول رفع سقف الاقتراض في البلاد. وانتهت تلك المعركة باتفاق بين الحزبين الرئيسيين لتعليق حد الديون لمدة عامين، وخفض الإنفاق الفيدرالي بمقدار 1.5 تريليون دولار على مدى عقد من الزمن عن طريق تجميد بعض التمويل الذي كان من المتوقع أن يزداد في عام 2024، ثم الحد من الإنفاق إلى نمو بنسبة 1 في المائة في عام 2025.
لكن الدين العام في طريقه إلى بلوغ أعلى من 50 تريليون دولار بحلول نهاية العقد، حتى بعد أخذ تخفيضات الإنفاق التي تم تمريرها أخيراً، في الاعتبار، مع ازدياد الفائدة على الديون وتكلفة برامج شبكة الأمان الاجتماعي في البلاد.
الدين الصيني
ارتفع الدين الحكومي للصين، ثاني أكبر اقتصاد في العالم، بما في ذلك القروض غير المدرجة في الموازنة، إلى 10 أمثاله خلال أكثر من 10 سنوات، مما أدى إلى ارتفاع أسعار العائد على السندات وتوجيه الإيرادات بعيداً عن برامج التحفيز الاقتصادي.
وارتفع إجمالي الدين الحكومي في الصين إلى 156 تريليون يوان (22 تريليون دولار) في نهاية عام 2022، أي ما يعادل 126 في المائة من إجمالي الناتج المحلي، مقابل 14 تريليون يوان (تريليوني دولار) بما يعادل 43 في المائة من إجمالي الناتج المحلي عام 2008، وفق تقرير صادر عن بنك الاستثمار الأميركي «غولدمان ساكس غروب».
وبحسب تقديرات «بلومبرغ»، فإن إجمالي نفقات خدمة الدين الحكومي سيمثل نحو 15 في المائة من إجمالي مخصصات الإنفاق الحكومي في 2023، مقابل 7.6 في المائة خلال 2009.
هل من سيناريوهات؟
وضع الدكتور محمد يوسف رئيس القسم الاقتصادي بمركز «تريندز» للأبحاث في الإمارات، سيناريوهين لأزمة الديون العالمية، وقال لـ«الشرق الأوسط»: «بالنسبة للسيناريو الأقل ترجيحاً، فهو يتمثل في حدوث انفراجة دولية في حجم الديون وفي نوعيتها وتوزيعها الجغرافي عالمياً، مع تحقيق معدلات نمو اقتصادي عالمي تتفوق على معدلات نمو المديونية في الدول المتقدمة والدول ثقيلة المديونية على السواء... سيكون هذا السيناريو مرهوناً بتوافر وسائل دولية ومحلية داعمة لذلك، والتي من بينها تخفيف أعباء الديون من قبل الدائنين، وتطوير قواعد الحكومة المحلية، ودعم بيئة الأعمال أمام القطاع الخاص عالي الإنتاجية والقيمة المضافة». وأضاف: «أما السيناريو الأكثر ترجيحاً، فيتمثل في استمرار وتيرة الديون الدولية في المسار التصاعدي، مع بعض الجهود الدولية المهدئة لتفاقمها ومنع وصولها لنقطة الانفجار في الدول المتقدمة، ونقطة اللاعودة في الدول النامية ثقيلة المديونية. أي أن هذا السيناريو يعني استمرار تصاعد أزمة الديون العالمية بمعدلات تفوق معدلات نمو الاقتصاد العالمي ونمو الإنتاجية العالمية خلال السنوات القليلة المقبلة دون وجود حل جذري في الأفق، مع استمرار ارتفاع تكاليف الفرصة الدولية البديلة لهذه الديون».
بينما وضع الباحث الاقتصادي ومحلل الأسواق هيثم الجندي، 3 سيناريوهات لأزمة الديون العالمية، وقال لـ«الشرق الأوسط»: «السيناريو الأمثل والأقل احتمالاً هو حدوث تباطؤ ملحوظ للاقتصاد الأميركي يدفع الاحتياطي الفيدرالي للبدء في خفض أسعار الفائدة إلى مستويات تتماشى مع السائد قبل مارس 2022... حينها ستحدث انفراجة وتتجه رؤوس الأموال بقوة من جديد إلى البلدان الناشئة» لتهدأ من بعدها وتيرة أزمة الديون.
أما «السيناريو الأخطر، فهو أن تستمر قوة الاقتصاد الأميركي ويصبح معدل 5 في المائة عائداً على الديون الأميركية هو الوضع الطبيعي الجديد. وقتها لا بد من تغيير في الهيكل المالي العالمي لإنقاذ الدول من شفا الإفلاس بتغير سياسات مؤسسات التمويل متعددة الأطراف». وأضاف الجندي: «السيناريو الأرجح هو أن يشهد الاقتصاد الأميركي تباطؤاً لكن تدريجياً يسهم في تحقيق الاحتياطي الفيدرالي ما يعرف بـ(الهبوط السلس)، ولكن معه ستكون وتيرة خفض الفائدة العام المقبل بطيئة ومتأخرة، ووقتها ستلجأ الدول النامية إلى إجراءات مؤلمة لتمويل احتياجاتها وسط ضغوط تضخمية مستمرة».
مخاطر اقتصادية
حدد رئيس القسم الاقتصادي بمركز «تريندز» للأبحاث، 5 مخاطر تواجه الاقتصاد العالمي جراء تفاقم هذه الديون، «أولها أن هذه الديون التي كبّلت الاقتصادات العالمية، أضعفت الجهود التنموية في عديد من بلدان العالم، لينعكس ذلك على التراجع في خلق الفرص الاستثمارية المربحة للشركات الدولية عالية الإنتاجية. وثاني هذه المخاطر ما ترتب على نمو المديونية العالمية وأعباء خدمتها من زيادة مقابلة في الهشاشة الاقتصادية العالمية، خصوصاً هشاشة النظام النقدي الدولي الذي بات مهدداً في أصوله التاريخية».
وأضاف: «ثالث المخاطر العالمية للديون ما يسببه التوسع في الديون غير المنتجة من إضعاف قواعد الحوكمة العالمية. ورابع المخاطر التي تخلقها الديون العالمية، ما تسببه من عرقلة جهود التنمية في الدول النامية في ظل ضخامة الاحتياجات التنموية، حيث تحولت المديونية في تلك الدول من دعم التنمية إلى عرقلتها. وباتت هذه الدول تواجه الخيار المستحيل، إما خدمة ديونها أو خدمة شعوبها. ففي بعض الإحصاءات الدولية ما يوضح أن نحو 3.3 مليار شخص يعيشون في بلدان تنفق على مدفوعات الفائدة أكثر مما تنفق على التعليم أو الصحة».
أما خامس هذه المخاطر، فهو ما تتركه الديون من «آثار سلبية على العمل المناخي الدولي، في ظل إضعافها القدرات الاقتصادية الضرورية لحماية البيئة، وفي ظل ما تسببه من شح في مصادر التمويل المناخي الدولي».
بينما يرى الجندي، أن فرص حدوث تعثر عن سداد الديون السيادية تزداد مع تفاقم ضغوط التضخم في ضوء ارتفاع عوائد السندات الأميركية إلى مستويات لم تتسجل منذ سنوات طويلة وقوة الدولار الأميركي. وبحسب صندوق النقد الدولي، هناك ديون أكثر من ربع اقتصادات الدول الناشئة تتداول عند مستويات متعثرة بارتفاع العائد عليها بأكثر من ألف نقطة أساس فوق عائد السندات الأميركية القياسية. وقال الجندي: «السياسة النقدية الأميركية أصبحت أشبه بطوق خانق للاقتصاد العالمي والدول النامية».
حلول ومقترحات
على صعيد الحلول المطروحة، قال يوسف، إنه «على الرغم مما يشوب مصطلح الحلول أساساً من شكوك، وأن غاية ما يمكن تسميته به أنها عبارة عن مسكنات ومهدئات للمشكلة، فإنه يمكن النظر إلى بدائل دولية عدة؛ ومنها سياسة الاستثمار محل الديون، إذ يمكن النظر في دعم دولي يقدَّم للدول النامية عبر مبادلة الديون المستحقة بفرص إنتاجية تحت التنفيذ تطرح للدائنين وبضمانات محلية، لكي تصبح مجدية من منظور اقتصادي ومن منظور تنموي في الوقت نفسه». وأضاف: «من المقترحات أيضاً الربط الدولي بين العمل المناخي وبين إسقاط جزء من الديون، شرط أن يكون هذا الجهد الدولي برعاية الأمم المتحدة ومنظماتها الداعمة لقضايا المناخ».
وأخيراً، يرى الخبير الاقتصادي الدولي، محمد يوسف، أنه «لا بديل عن اللجوء لإسقاط بعض من الديون المستحقة على الدول ثقيلة المديونية، وربط ذلك بتطوير مؤشراتها المحلية للحوكمة، والاعتماد على دبلوماسية الديون في مساندة الدول المدينة تنظيمياً وبما يفيد أكبر قدر من التسويات مع نادي باريس للدائنين».
أما الجندي، فيرى أن الحلول المقترحة، تتمثل في «قيام نادي باريس ومعه دول دائنة أخرى مثل الصين بشطب حصة من ديون الدول المتعثرة، أو قيام صندوق النقد الدولي بتقديم حقوق سحب خاصة جديدة (على غرار عام 2021 وقت منحه 650 مليار دولار قيمة حقوق سحب خاصة) مع إلزام الدول الغنية بتحويل حصتها إلى الدول الأكثر احتياجاً (على سبيل المثال كانت حصة قارة أفريقيا وقتها 33 مليار دولار فقط وهذا أقل من نصف ما حصلت عليه أميركا)».
وختم الجندي قائلاً: «باختصار مصير الاقتصاد العالمي والدول المثقلة بالديون يحدده مستقبل الاقتصاد الأميركي، وسياسة الاحتياطي الفيدرالي».


