وارش أمام اختبار صعب لكبح تضخم لا تملك السياسة النقدية أدواته المباشرة

النفط والرسوم والذكاء الاصطناعي تربك حسابات «الفيدرالي»

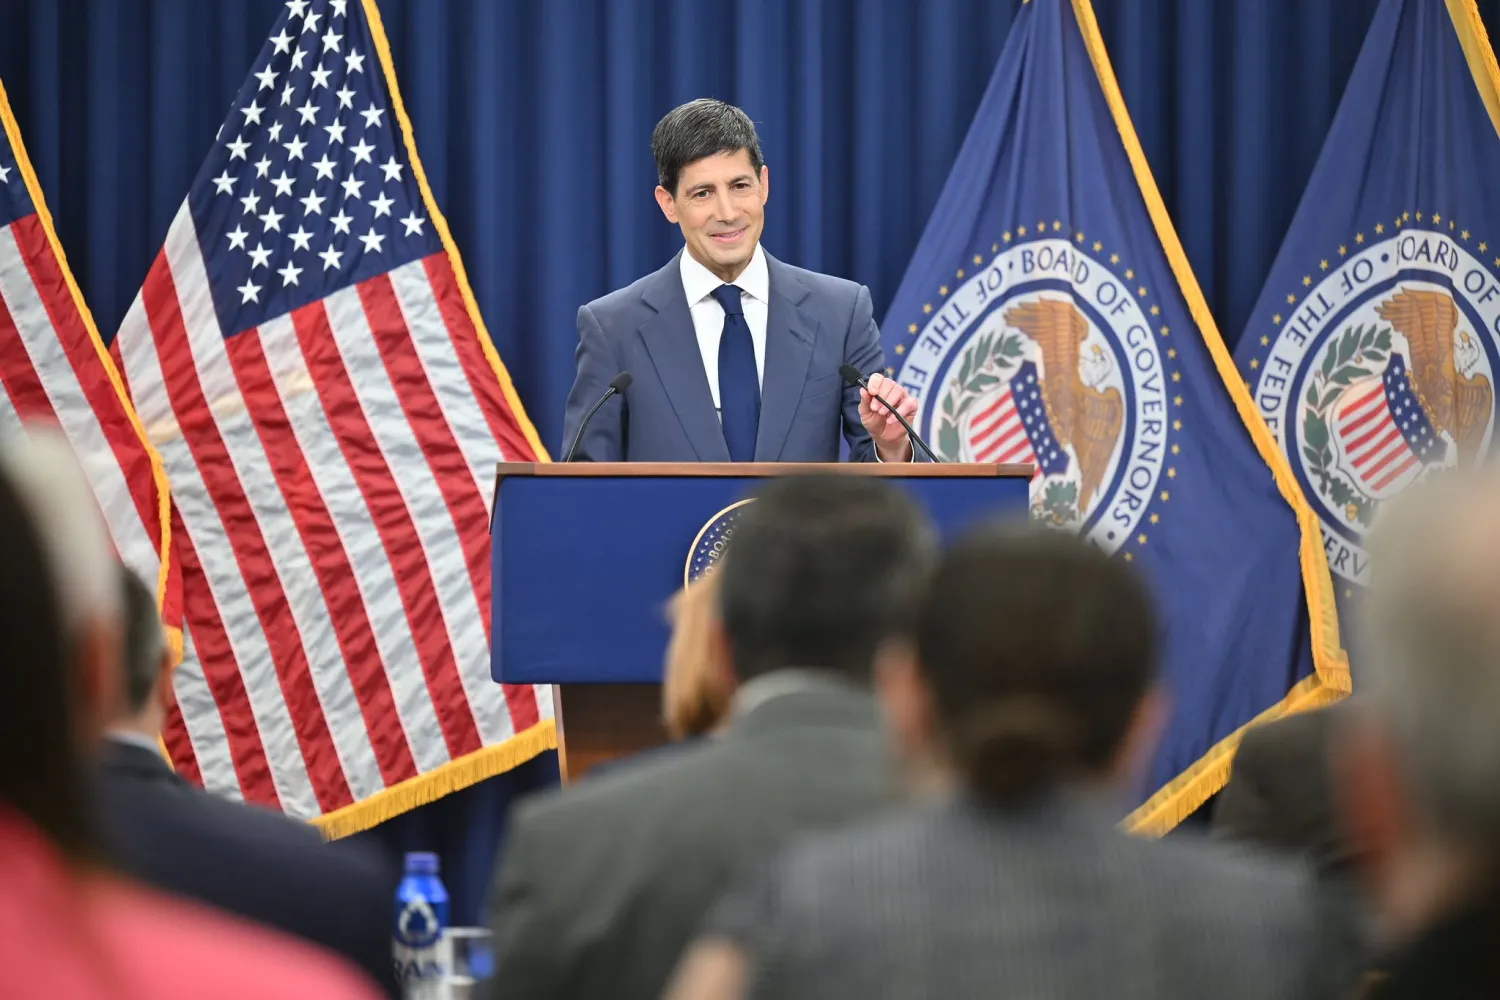
وارش في مؤتمر صحافي عقب اجتماع اللجنة الفيدرالية للسوق المفتوحة في يوليو الماضي (أ.ب)
TT

وارش أمام اختبار صعب لكبح تضخم لا تملك السياسة النقدية أدواته المباشرة

وارش في مؤتمر صحافي عقب اجتماع اللجنة الفيدرالية للسوق المفتوحة في يوليو الماضي (أ.ب)

مع اقتراب «الاحتياطي الفيدرالي» من أول قرار لرفع أسعار الفائدة منذ 3 سنوات، لا يواجه رئيسه كيفين وارش معركة التضخم التقليدية التي يمكن حسمها بسهولة عبر إضعاف الطلب؛ فموجة ارتفاع الأسعار التي تواجه الاقتصاد الأميركي اليوم، تغذيها بدرجة متزايدة عوامل تقع خارج نطاق السياسة النقدية، من قفزة أسعار النفط بفعل الحرب في الشرق الأوسط، إلى الرسوم الجمركية، مروراً بطفرة الاستثمار في الذكاء الاصطناعي ومراكز البيانات.

هذه المعادلة تضع «الفيدرالي» أمام اختبار دقيق: كيف يستخدم أداته الرئيسية لكبح التضخم، من دون أن يدفع الاقتصاد إلى تباطؤ حاد في محاولة لمعالجة صدمات لا يستطيع التحكم في مصادرها؟

الأسواق تكاد تكون حسمت رهانها على قرار الأربعاء؛ إذ تسعّر العقود الآجلة احتمالاً يقارب 90 في المائة لرفع النطاق المستهدف لسعر الفائدة بمقدار 25 نقطة أساس ليصل إلى نطاق يتراوح بين 3.75 و4 في المائة. لكن أهمية الاجتماع لا تكمن في الزيادة نفسها بقدر ما تكمن في ما ستكشفه لهجة وارش عن المسار المقبل، في وقت تجاوز فيه عائد سندات الخزانة الأميركية لأجل 10 سنوات مستوى 5 في المائة، وارتفعت تكلفة الاقتراض عبر الاقتصاد إلى مستويات تضغط على الشركات والأسر والحكومة.
مبنى الاحتياطي الفيدرالي (رويترز)

تضخم مختلف

في دورة التشديد السابقة، كانت مهمة «الفيدرالي» أكثر مباشرة: رفع أسعار الفائدة بين عامي 2022 و2023 في محاولة لكبح الطلب وإبطاء النشاط الاقتصادي، ضمن سياسة أسهمت في تخفيف الضغوط التضخمية بعد وصولها إلى أعلى مستوياتها في 4 عقود. وبحلول 2025، كان التضخم قد اقترب من هدف «الفيدرالي» البالغ 2 في المائة.

أما اليوم، فقد تغيرت طبيعة المشكلة.

أسعار النفط ارتفعت بقوة مع تصاعد الحرب الأميركية - الإيرانية، فيما سجل متوسط سعر الديزل في الولايات المتحدة مستوى قياسياً عند 6.27 دولار للغالون. وفي الوقت نفسه، تضيف الرسوم الجمركية ضغوطاً على أسعار السلع، بينما تدفع الاستثمارات الضخمة في الذكاء الاصطناعي ومراكز البيانات الطلب على الطاقة والبنية التحتية ورأس المال إلى مستويات أعلى.

وهذه العوامل الثلاثة لا يمكن لـ«الفيدرالي» إزالتها برفع أسعار الفائدة.

فكما قال رئيس «الفيدرالي» في ريتشموند، توم باركين، في مايو (أيار) الماضي، فإن رفع الفائدة لإضعاف الطلب لا يعالج جذور التضخم الناجم عن صدمة في جانب العرض؛ فهو لا يعيد فتح طرق التجارة، ولا يعيد تشغيل المصانع، ولا يعالج نقص السلع الناجم عن اضطرابات الإمدادات.

لكن المشكلة بالنسبة لـ«الفيدرالي» أن تجاهل هذه الصدمات قد يكون مكلفاً إذا بدأت تتحول من ارتفاعات مؤقتة في الأسعار إلى توقعات تضخمية أكثر رسوخاً.
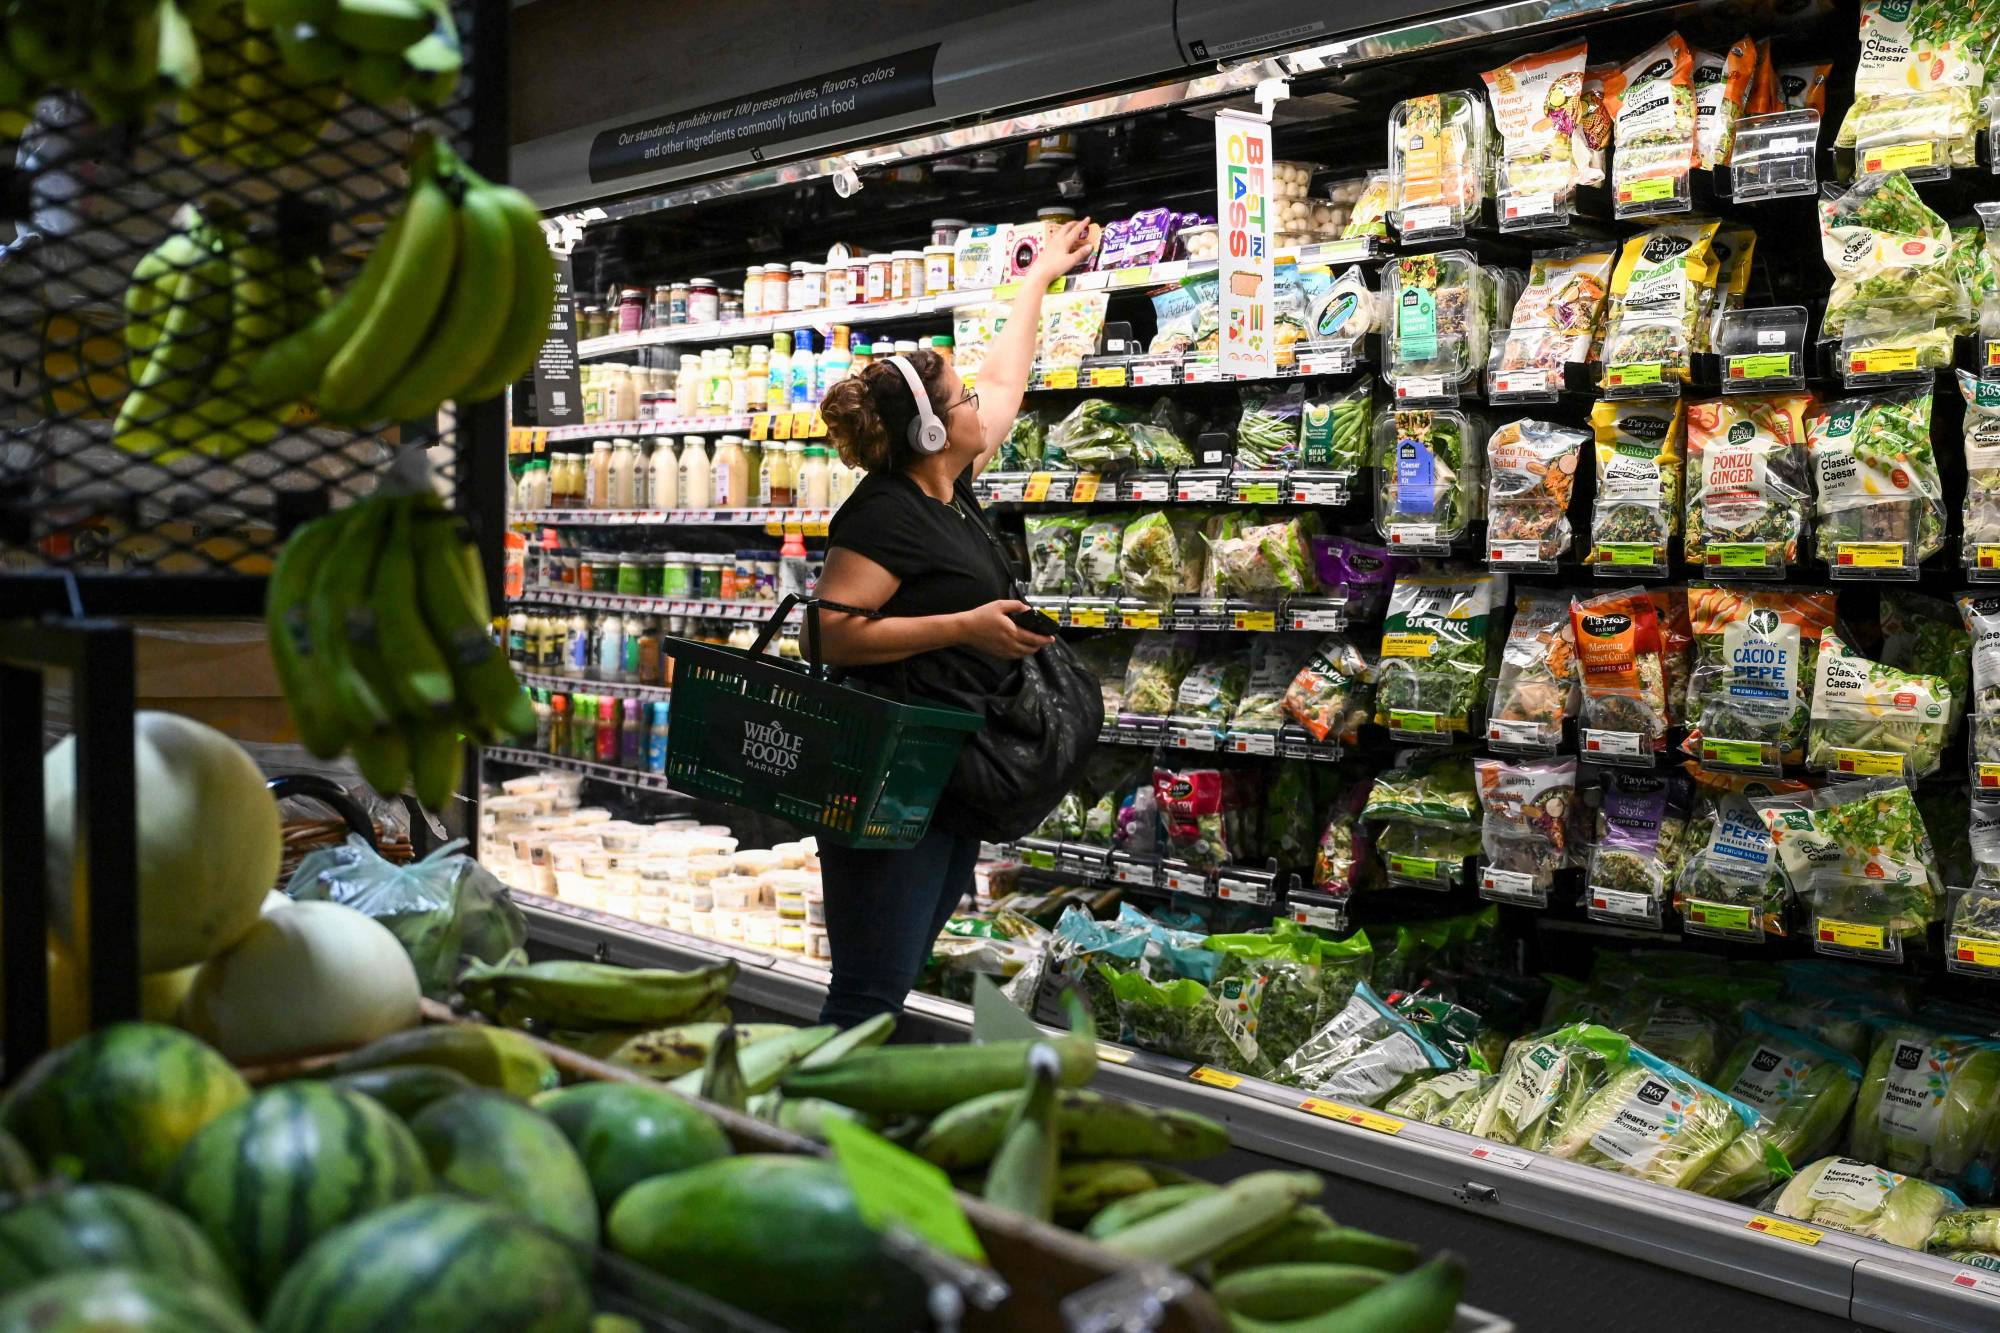
أشخاص يتسوقون لشراء البقالة من سوبر ماركت في مانهاتن (أ.ف.ب)

لماذا يرفع وارش الفائدة إذن؟

هنا تكمن المفارقة الأساسية في اجتماع الأربعاء.

فرفع الفائدة لن يخفض سعر النفط مباشرة، ولن يلغي الرسوم الجمركية، لكنه يمكن أن يحد من انتقال صدمة الأسعار إلى بقية الاقتصاد عبر إبطاء الطلب والحيلولة دون ترسخ التضخم في سلوك الشركات والمستهلكين.

وهذا تحديداً ما يجعل توقعات التضخم عنصراً محورياً في قرار وارش.

وتشير استطلاعات حديثة إلى أن المستهلكين لا يتوقعون استمرار التضخم المرتفع لفترة طويلة، وهو ما يمنح «الفيدرالي» مساحة لاعتبار جزء من موجة ارتفاع الأسعار مؤقتاً. لكن استمرار ارتفاع أسعار الطاقة والسلع لفترة أطول قد يغير هذه التوقعات، خصوصاً بعد سنوات من التضخم المرتفع جعلت الشركات والمستهلكين أكثر سرعة في تعديل الأسعار.

وتقول الاقتصادية في معهد ماساتشوستس للتكنولوجيا كريستين فوربس، لـ«أسوشييتد برس»، إن مخاطر استمرار التضخم أصبحت أكبر من مخاطر تراجعه سريعاً، مشيرة إلى أن المستهلكين والشركات باتوا أكثر حساسية بعد تجربة السنوات الأخيرة، ما قد يدفعهم إلى رفع الأسعار بوتيرة أسرع.

معركة المصداقية

لذلك، فإن قرار رفع الفائدة قد لا يكون موجهاً فقط إلى التضخم الحالي، بل إلى مصداقية «الفيدرالي» في المستقبل؛ فوارش، الذي شدد في خطابه خلال مؤتمر «جاكسون هول» الشهر الماضي، على أن البيانات الأخيرة لا تظهر تحسناً كافياً في الاتجاهات الأساسية للتضخم، وضع نفسه أمام اختبار عملي. وإذا رفع الفائدة يوم الأربعاء، فإنه يثبت أن تحذيراته لم تكن مجرد رسائل إلى الأسواق.

أما إذا امتنع عن الرفع رغم هذه التصريحات، فقد تواجه الأسواق سؤالاً مختلفاً يتعلق بمدى استعداد البنك المركزي لاستخدام أدواته إذا استمر التضخم مرتفعاً.

وهذا مهم بصورة خاصة في سوق السندات.

فالمستثمرون لا ينظرون فقط إلى سعر الفائدة قصير الأجل، بل إلى المسار المتوقع للسياسة النقدية والتضخم على مدى سنوات. وقد تجاوز عائد سندات الخزانة لأجل 10 سنوات 5 في المائة، مسجلاً أعلى مستوياته منذ 2007، فيما ارتفع عائد السندات لأجل 30 عاماً إلى نحو 5.39 في المائة.

وبالتالي، فإن «الفيدرالي» يواجه مفارقة أخرى: قد يؤدي رفع الفائدة إلى إضعاف الاقتصاد على المدى القصير، لكنه قد يساعد في المقابل في احتواء ارتفاع عوائد السندات طويلة الأجل إذا أقنع المستثمرين بأنه جاد في إعادة التضخم إلى هدفه.
وارش مترئساً اجتماع اللجنة اللفيدرالية للسوق المفتوحة (الاحتياطي)

النفط يختبر حدود السياسة النقدية

لكن النفط يبقى الاختبار الأكثر وضوحاً لحدود أدوات «الفيدرالي»؛ فارتفاع أسعار الخام لا يظهر في فاتورة الوقود فقط، بل ينتقل تدريجياً إلى تكاليف النقل والشحن والإنتاج والخدمات. وكلما طال أمد الارتفاع، زادت احتمالات انتقاله إلى أسعار أوسع نطاقاً.

وهنا يصبح دور السياسة النقدية غير مباشر: لا يستطيع «الفيدرالي» زيادة إمدادات النفط، لكنه يستطيع محاولة منع ارتفاع أسعار الطاقة من خلق موجة ثانية من التضخم عبر الطلب والأجور والتوقعات.

ويقول ريان سويت، كبير الاقتصاديين العالميين في «أكسفورد إيكونوميكس» لـ«إنفستوبيديا»، إن 3 من أبرز مصادر التضخم فوق هدف «الفيدرالي» هي حرب الشرق الأوسط، وطفرة الاستثمار في الذكاء الاصطناعي، والرسوم الجمركية، وهي ضغوط لا يستطيع البنك المركزي معالجتها مباشرة برفع أسعار الفائدة.

الذكاء الاصطناعي يضيف معادلة جديدة

لا تتوقف المعضلة عند الطاقة.

فطفرة الإنفاق على مراكز البيانات والبنية التحتية للذكاء الاصطناعي أصبحت عاملاً مهماً في الاقتصاد الأميركي؛ ليس فقط من خلال الطلب على الرقائق والطاقة والمعدات، وإنما أيضاً عبر تأثيرها في الاستثمار والنمو وعوائد السندات طويلة الأجل.

وهنا يجد «الفيدرالي» نفسه أمام معادلة شديدة التعقيد؛ فإذا استمر الاستثمار في الذكاء الاصطناعي بقوة، فقد يبقي الطلب مرتفعاً ويزيد الضغوط السعرية. أما إذا تباطأت الطفرة بصورة حادة، فقد يتراجع الاستثمار والنمو، ما يغير الحسابات باتجاه سياسة نقدية أكثر تيسيراً.

أي إن أحد مصادر التضخم الحالية يمكن أن يتحول، إذا تباطأ فجأة، إلى مصدر ضغط على النمو.

رفع واحد أم بداية مسار؟

لهذا السبب، قد لا يكون السؤال الأهم بعد قرار الأربعاء هو ما إذا كان «الفيدرالي» سيرفع الفائدة، بل: ماذا سيفعل بعد ذلك؟

فالأسواق تسعّر بالفعل استمرار التشديد، مع توقعات بـ3 زيادات في سبتمبر (أيلول) وديسمبر (كانون الأول) ومارس (آذار). لكن تسعير هذه الزيادات لا يعني بالضرورة أن «الفيدرالي» حسم بدء دورة تشديد جديدة.

فقد يكون رفع الأربعاء، كما يرى بعض الاقتصاديين، إجراءً لإدارة المخاطر يهدف إلى تأكيد التزام البنك بإعادة التضخم إلى هدفه، حتى مع توقعه أن يتلاشى بعض صدمات العرض مع مرور الوقت.

في المقابل، إذا قدّم رئيس «الفيدرالي» القرار باعتباره بداية مسار لإعادة السياسة النقدية إلى مستوى أكثر تشدداً، فقد تعيد الأسواق تسعير الزيادات المقبلة، بما يرفع عوائد السندات ويزيد تكلفة الاقتراض ويضغط على تقييمات الأسهم.

ويرى كبير الاقتصاديين الأميركيين في «دويتشه بنك»، ماثيو لوزيتي، أن رفع الفائدة مرة واحدة نادراً ما يكون كافياً لإحداث أثر ملموس في الاقتصاد، ما يجعل لغة «الفيدرالي» بشأن الخطوات التالية أهم من الزيادة الأولى نفسها.
وارش في مؤتمر صحافي عقب اجتماع اللجنة الفيدرالية للسوق المفتوحة في يوليو الماضي (أ.ب)

الاختبار الحقيقي لوارش

في نهاية المطاف، لا يواجه وارش معادلة بسيطة بين كبح التضخم ودعم النمو، بل يواجه اختباراً أكثر تعقيداً: كيف يستخدم السياسة النقدية لمواجهة تضخم تتداخل في دفعه صدمات العرض مع قوة الطلب وتوقعات التضخم وظروف الأسواق المالية؟

فرفع الفائدة لن يخفض أسعار النفط مباشرة، ولن يلغي أثر الرسوم الجمركية، ولن يوقف طفرة الاستثمار في الذكاء الاصطناعي. لكنه يظل الأداة المتاحة أمام «الفيدرالي» لمنع هذه الصدمات من الانتقال إلى سلوك سعري أكثر رسوخاً، أو إلى توقعات تضخمية يصعب كبحها لاحقاً.

ولهذا قد تكون رسالة وارش بعد القرار أهم من حجم الزيادة نفسها؛ فإذا أقنع الأسواق بأن التشديد محسوب ومتناسب مع مخاطر التضخم، وأنه لا يستهدف إضعاف الاقتصاد أكثر مما تقتضي الضرورة، فقد ينجح في احتواء الضغوط من دون التسبب في تباطؤ حاد.

أما إذا تحول رفع الفائدة إلى سلسلة طويلة من الزيادات في مواجهة تضخم تغذيه في الأساس عوامل لا تقع ضمن نطاق السياسة النقدية، فقد تنتقل المعركة من خفض التضخم إلى منع علاج التضخم من أن يصبح مصدراً جديداً لضعف النمو وسوق العمل.

ولا يقتصر اختبار وارش على هذه المعادلة الاقتصادية؛ فقراره يأتي أيضاً في ظل ضغوط سياسية من الرئيس دونالد ترمب لخفض أسعار الفائدة، ما يجعل أي مسار تشديدي جديد اختباراً لقدرة رئيس «الفيدرالي» على الموازنة بين احتواء التضخم والحفاظ على استقلالية البنك المركزي.

وهنا يكمن الاختبار الحقيقي لوارش: أن يثبت أن السياسة النقدية تُحدَّد وفق مسار التضخم والاقتصاد، لا وفق الضغوط السياسية، وأن يحدد في الوقت نفسه متى تكون الفائدة أداة فعالة لكبح التضخم، ومتى يصبح استخدامها لمواجهة صدمات العرض تكلفته الاقتصادية أكبر من فائدته.
مقالات ذات صلة

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

الاقتصاد يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل.

«الشرق الأوسط» (لندن)
الاقتصاد متداول يعمل في بورصة نيويورك (رويترز)

«وول ستريت» تتجه إلى إنهاء أسبوع متقلب مع تباين أداء الأسهم

تتجه «وول ستريت» نحو ختام أسبوع اتسم بالتقلبات يوم الجمعة، مع تباين أداء مؤشرات الأسهم الأميركية عقب تسجيل خسائر في الأسواق الأوروبية.

«الشرق الأوسط» (نيويورك )
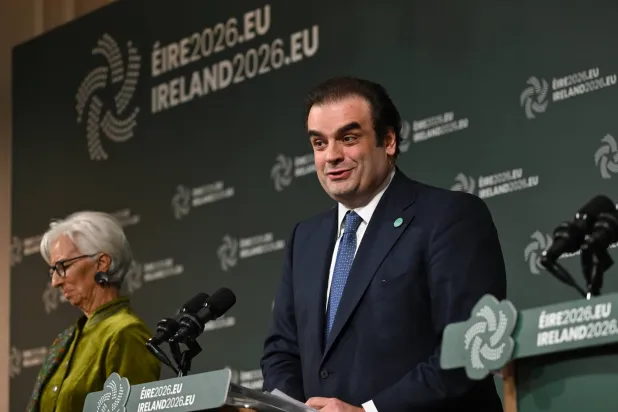
الاقتصاد رئيسة البنك المركزي الأوروبي كريستين لاغارد ووزير الاقتصاد والمالية اليوناني رئيس مجموعة اليورو كيرياكوس بييراكاكيس خلال مؤتمر صحافي في دبلن (إ.ب.أ)

وزراء مالية منطقة اليورو: ارتفاع عوائد السندات يثير القلق وليس الذعر

قال رئيس مجموعة وزراء مالية منطقة اليورو، كيرياكوس بييراكاكيس، يوم الجمعة، إن وزراء مالية المنطقة «يشعرون بالقلق، ولكن ليس بالذعر» إزاء ارتفاع عوائد السندات.

«الشرق الأوسط» (دبلن)
الاقتصاد ورقة نقدية كورية جنوبية من فئة 10 آلاف وون فوق أوراق نقدية أميركية من فئة 100 دولار في صورة توضيحية (رويترز)

الأجانب يبيعون السندات الآسيوية في أغسطس للمرة الأولى خلال 5 أشهر

باع المستثمرون الأجانب السندات الآسيوية في أغسطس (آب) للمرة الأولى خلال خمسة أشهر، مع تراجع الإقبال على ديون المنطقة بفعل موجة بيع عالمية في سوق السندات.

«الشرق الأوسط» (لندن)
الاقتصاد كريستين لاغارد تتحدث خلال مؤتمر صحافي عقب اجتماع مجلس محافظي البنك المركزي الأوروبي في برلين - 10 سبتمبر 2026 (رويترز)

لاغارد: أسعار الفائدة لا تتحرك بالتوازي التام مع أسعار النفط والغاز

قالت كريستين لاغارد، رئيسة البنك المركزي الأوروبي، يوم الجمعة، إن أسعار الفائدة في البنك لا تتحرك بالتوازي التام مع أسعار النفط والغاز.

«الشرق الأوسط» (دبلن )

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.


الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)
TT

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

قال وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ«قطر للطاقة»، سعد الكعبي، إن الشركة تنتج حالياً «كمية ضئيلة جداً» من الغاز الطبيعي المسال، في ظل الاضطرابات التي أثرت على عملياتها، متوقعاً إمكانية استئناف عمليات الغاز بصورة طبيعية خلال «بضعة أسابيع» من إعادة فتح مضيق هرمز.

وأضاف الكعبي، خلال مشاركته في منتدى قطر الاقتصادي في نيويورك، أن عدداً من قطارات توسعة حقل الشمال الشرقي (NFE) سيبدأ الإنتاج في عام 2027، على أن تبدأ توسعة حقل الشمال الجنوبي (NFS) الإنتاج في عام 2028.

وأوضح أن القطارين الثاني والثالث من مشروع «غولدن باس» للغاز الطبيعي المسال في الولايات المتحدة سيبدآن التشغيل خلال عام 2027، ما سيدعم إمدادات الشركة من خارج قطر في إطار توسعها العالمي في إنتاج الغاز.

وتأتي تصريحات الكعبي في وقت لا تزال فيه حركة ناقلات الغاز الطبيعي المسال عبر مضيق هرمز محدودة، فيما تسعى «قطر للطاقة» إلى تأمين إمدادات بديلة للوفاء بالتزاماتها تجاه العملاء. وكانت الشركة قد بدأت محادثات للحصول على عقود طويلة الأجل للغاز الطبيعي المسال من الولايات المتحدة حتى عام 2031، بعد الأضرار التي لحقت بمنشآت رأس لفان.

ويُعد مضيق هرمز المنفذ البحري الرئيسي لصادرات الغاز الطبيعي المسال القطرية، ما يجعل إعادة فتحه عاملاً حاسماً في عودة تدفقات الغاز إلى مستوياتها الطبيعية. وكانت بيانات حديثة قد أظهرت عودة عدد محدود من ناقلات الغاز إلى المنطقة، مع بقاء حركة العبور دون متوسطها المعتاد.


قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)
TT

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد، في خطوة تعكس إعادة صياغة لاستراتيجيته الاستثمارية، وتفتح قناة جديدة لتوظيف رأس المال السيادي في مشروعات الاقتصاد المحلي.

وكشف رئيس الوزراء القطري عن «منصة الدوحة الاستثمارية»، موضحاً أنها ستكون مخصصة للاستثمار في الصفقات المحلية، وستتولى إدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وقال إن المنصة تأتي في إطار إعادة صياغة استراتيجية الجهاز وتعزيز جهوده في الاستثمار داخل قطر، وذلك خلال مشاركته في النسخة الخاصة من «منتدى قطر الاقتصادي» التي تُعقد في نيويورك، بالتزامن مع أسبوع الجمعية العامة للأمم المتحدة، الذي يناقش التحولات في حركة رأس المال والاستثمار والمخاطر الجيوسياسية والمرونة الاقتصادية.

ويأتي التوجه الجديد في وقت تتوقع فيه الدوحة تدفق استثمارات كبيرة إلى قطاعات البنية التحتية والعقارات والضيافة، مع تقديرات بترسية مشاريع بنية تحتية بقيمة 38.5 مليار دولار خلال السنوات الخمس المقبلة، بينما يُتوقع أن تجذب مشاريع العقارات والضيافة استثمارات بقيمة 22.5 مليار دولار.

وتشير هذه الأرقام، مجتمعة، إلى فرص استثمارية محتملة بنحو 61 مليار دولار في قطاعين رئيسيين خلال السنوات الخمس المقبلة، وإن كانت لا تعني بالضرورة أن هذه القيمة ستُموَّل مباشرة من جهاز قطر للاستثمار أو من المنصة الجديدة.

رأس المال السيادي في السوق المحلية

ويضع إنشاء المنصة الجديدة جهاز قطر للاستثمار أمام دور أكثر مباشرة في تطوير الأصول والفرص الاستثمارية المحلية، بدلاً من اقتصار دوره على تخصيص رأس المال في الأسواق والأصول العالمية.

ومن شأن وجود منصة متخصصة في الصفقات المحلية، أن يتيح للجهاز التعامل بصورة أكثر تركيزاً مع الفرص الناشئة من توسع البنية التحتية ونمو قطاعي العقارات والضيافة، فضلاً عن إمكانية إدارة وتنمية الأصول المحلية القائمة ضمن إطار استثماري أكثر تخصصاً.

ويأتي ذلك في وقت تتعامل فيه الاقتصادات الخليجية مع مرحلة تتطلب زيادة كفاءة رأس المال السيادي، وتوجيه جزء منه إلى القطاعات القادرة على توليد نمو محلي، مع الحفاظ في الوقت نفسه على تنويع المحافظ الاستثمارية خارج الأسواق المحلية.

وتشكِّل مشاريع البنية التحتية الجزء الأكبر من الفرص المعلنة؛ إذ تتوقع قطر ترسية مشاريع بقيمة 38.5 مليار دولار على مدى السنوات الخمس المقبلة.

ويمتد أثر هذه المشاريع إلى قطاعات متعددة من الاقتصاد، من الإنشاءات والخدمات الهندسية إلى النقل والخدمات والمقاولات وسلاسل الإمداد، ما يخلق مجالاً أمام المستثمرين المحليين والدوليين للمشاركة في دورة إنفاق طويلة الأجل.

أما قطاعا العقارات والضيافة، فتتوقع الدوحة أن يجذبا استثمارات بقيمة 22.5 مليار دولار، في مؤشر إلى استمرار الرهان على هذه الأنشطة، كجزء من توسع الاقتصاد غير المرتبط بالطاقة.

من جذب رأس المال إلى إدارة الأصول

ويمنح إنشاء «منصة الدوحة الاستثمارية» التوجه القطري بعداً مختلفاً عن مجرد استقطاب الاستثمارات الأجنبية. فالمنصة -وفق ما أعلنه رئيس الوزراء- ستكون مسؤولة عن الاستثمار في الصفقات المحلية، وإدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وهذا يعني أن الهدف لا يقتصر على جذب رأس المال إلى قطر؛ بل يشمل أيضاً توظيف رأس المال السيادي داخل الاقتصاد، والمشاركة في تطوير أصول وفرص استثمارية محلية، يمكن أن تنمو قيمتها مع توسع القطاعات غير النفطية.

وتشير الخطوة القطرية إلى محاولة بناء حلقة أكثر مباشرة بين رأس المال السيادي ومشروعات الاقتصاد المحلي، بحيث لا يكون جهاز الاستثمار مجرد مالك للأصول؛ بل يكون طرفاً في إدارة وتنمية جزء من الفرص الاستثمارية داخل البلاد.