السندات اليابانية تهدأ بعد اختبار الثلاثين عاماً

تمنح بعضاً من الثقة بعد مزاد مستقر وتراجع العوائد

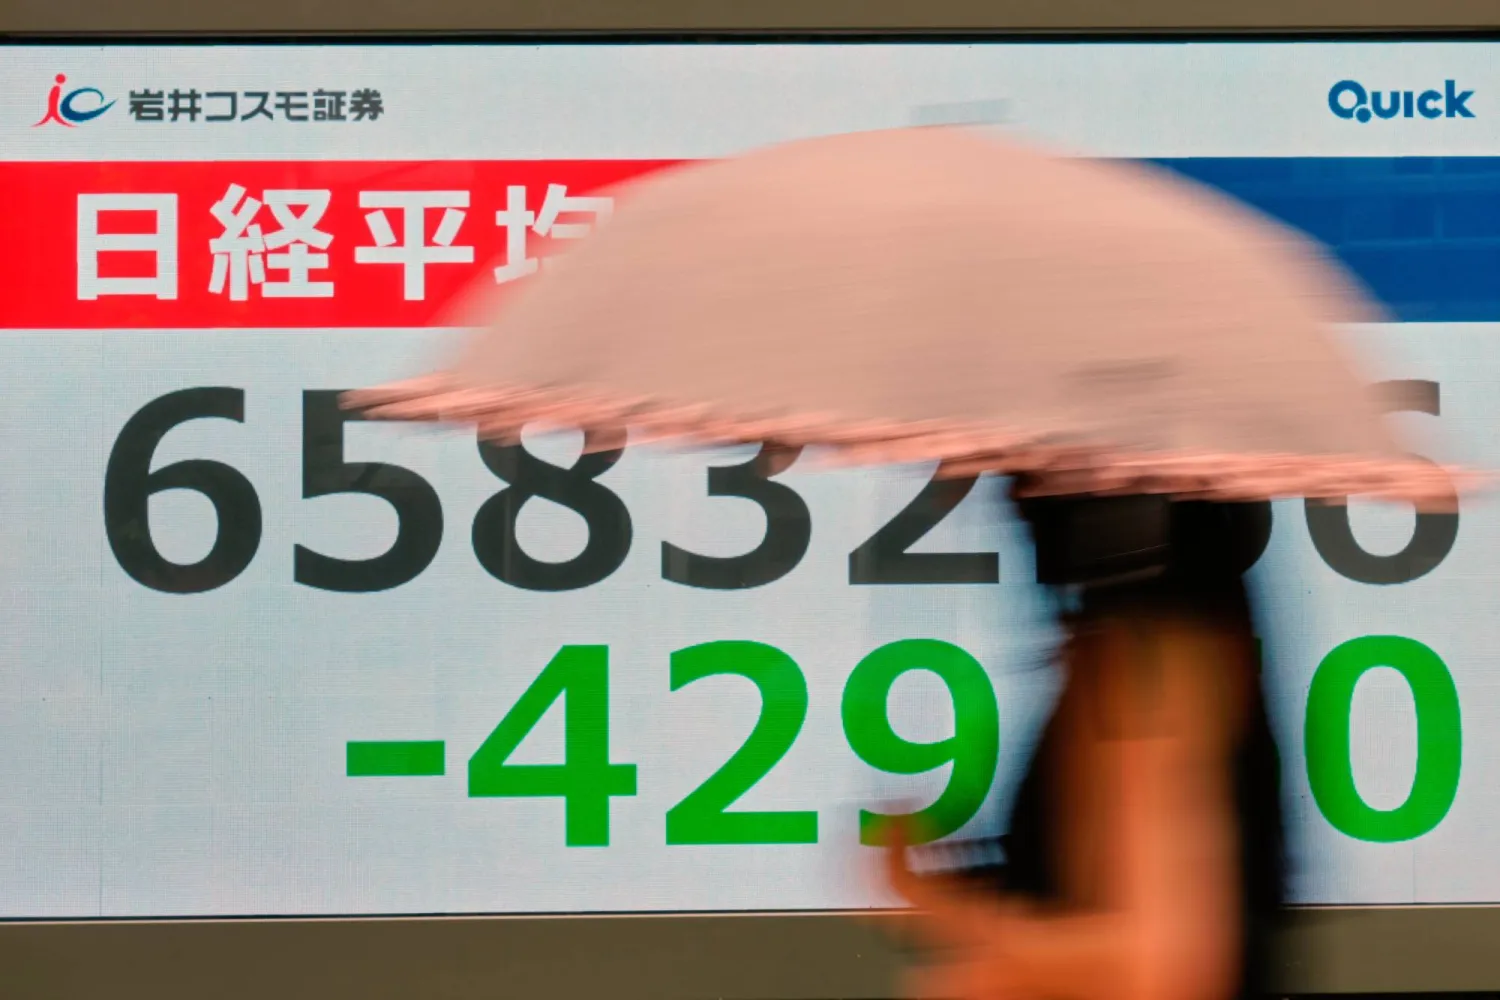
سيدة تمر أمام شاشة تعرض حركة الأسهم في العاصمة اليابانية طوكيو (أ.ب)
TT

السندات اليابانية تهدأ بعد اختبار الثلاثين عاماً

سيدة تمر أمام شاشة تعرض حركة الأسهم في العاصمة اليابانية طوكيو (أ.ب)

تنفست سوق السندات اليابانية الصعداء «مؤقتاً» الخميس، بعدما مر مزاد السندات الحكومية لأجل 30 عاماً من دون اضطراب كبير، بالتزامن مع تراجع العوائد عبر معظم آجال الاستحقاق، في وقت أعاد فيه المستثمرون تقييم مخاطر التضخم العالمي واحتمالات تشديد السياسة النقدية في الولايات المتحدة واليابان. وانخفض عائد السندات الحكومية اليابانية القياسية لأجل عشر سنوات بمقدار 4 نقاط أساس إلى 2.970 في المائة، بعدما تجاوز في الجلسات السابقة حاجز 3 في المائة للمرة الأولى منذ عام 1996.

وتتحرك العوائد عكسياً مع أسعار السندات. وتكتسب هذه الحركة أهمية خاصة بعدما أصبحت السوق اليابانية في الأسابيع الأخيرة واحدة من أبرز بؤر التقلب في أسواق الدخل الثابت العالمية، نتيجة تداخل ثلاثة عوامل رئيسية؛ هي ارتفاع التضخم، وتزايد توقعات رفع بنك اليابان أسعار الفائدة، وتنامي المخاوف بشأن حجم الدين العام واحتياجات الاقتراض الحكومية. وجاءت نتائج مزاد السندات لأجل 30 عاماً لتخفف جانباً من هذه المخاوف، فقد بلغت نسبة التغطية 3.79 مرة، مقارنة بـ3.86 مرة في المزاد السابق، بينما اتسع الفارق السعري المعروف باسم «ذيل المزاد» إلى 0.28 من 0.21 في أغسطس (آب).

ورغم أن الأرقام أظهرت بعض الضعف النسبي، فإن السوق استقبلت النتائج بهدوء، وظل عائد السندات لأجل 30 عاماً مستقراً بعد المزاد، منخفضاً 9.5 نقطة أساس خلال الجلسة إلى 4.070 في المائة.

وقال تاكايوكي مياجيما، كبير الاقتصاديين في «مجموعة سوني المالية»، إن نتيجة المزاد قد تبدو ضعيفة، إذا جرى النظر فقط إلى انخفاض نسبة التغطية واتساع الفارق السعري، لكنها لا تبدو سيئة بالمقارنة مع متوسط المزادات السابقة والاتجاه العام للسوق.

وهذا التقييم مهم، لأن المستثمرين كانوا يترقبون المزاد باعتباره اختباراً جديداً لقدرة الحكومة اليابانية على جذب الطلب في بيئة أصبحت فيها العوائد عند أعلى مستوياتها منذ عقود. وفي بقية منحنى العائد، انخفض عائد السندات لأجل عامين، الأكثر حساسية لسياسة بنك اليابان، بمقدار نصف نقطة أساس إلى 1.85 في المائة، بينما تراجع عائد الخمس سنوات نقطتين أساس إلى 2.290 في المائة، وانخفض عائد العشرين عاماً 8 نقاط أساس إلى 3.805 في المائة.

ويعكس هذا التراجع جزئياً تحولاً في المزاج العالمي؛ فقد انخفضت عوائد سندات الخزانة الأميركية من أعلى مستوياتها في عدة سنوات، بعد صدور بيانات توظيف أضعف من المتوقَّع في القطاع الخاص الأميركي، بالتزامن مع تصريحات أكثر حذراً من رئيس بنك الاحتياطي الفيدرالي في نيويورك جون ويليامز؛ ما خفف بعض الرهانات على رفع الفائدة الأميركية هذا الشهر.

وكانت أسواق السندات العالمية قد شهدت موجة بيع واسعة في الأيام السابقة، مع ارتفاع أسعار الطاقة وتجدُّد المخاوف من التضخم، في ظل التوترات المستمرة في الشرق الأوسط.

• رأس المال يعود تدريجياً إلى الداخل

لكن الهدوء في سوق السندات اليابانية لا يلغي تحولاً أعمق بدأ يظهر في حركة رؤوس الأموال؛ فقد باع المستثمرون اليابانيون سندات أجنبية، للأسبوع الثاني على التوالي، حتى 29 أغسطس (آب)، وفق بيانات وزارة المالية، مع تسجيل صافي مبيعات بقيمة 824 مليار ين، أو نحو 5. 2 مليار دولار، من السندات الأجنبية طويلة الأجل. وتضيف هذه الأرقام دليلاً جديداً على أن المستثمر الياباني أصبح أقل اندفاعاً نحو شراء الدين الخارجي، مع ارتفاع العوائد المحلية وزيادة تكلفة التحوُّط من مخاطر العملات.

وفي الاتجاه المقابل، اشترى المستثمرون الأجانب سندات يابانية طويلة الأجل بقيمة صافية بلغت 509.1 مليار ين للأسبوع الثاني على التوالي، ما يشير إلى أن المستويات الحالية للعائد بدأت بالفعل تجذب رؤوس أموال خارجية.

وهذا التحوُّل مهم للأسواق العالمية، لأن اليابان كانت لعقود مصدراً رئيسياً للطلب على سندات الخزانة الأميركية والديون الأوروبية والأسترالية. وكلما أصبحت السندات اليابانية أكثر جاذبية، قلَّ الحافز أمام المستثمرين المحليين للبحث عن عوائد في الخارج.

• الين يستفيد من التشدُّد

وفي سوق العملات، واصل الين مكاسبه، مستفيداً من إعادة تسعير توقعات الفائدة اليابانية باتجاه أكثر تشدداً. ويعكس ذلك العلاقة المباشرة بين حركة العوائد وسعر الصرف؛ فكلما ارتفعت توقعات الفائدة في اليابان، تقلَّص جزء من الفجوة مع العوائد الأميركية؛ ما يمنح الين بعض الدعم بعد سنوات من الضعف. ويحمل هذا التطور بُعداً مهماً بالنسبة إلى بنك اليابان، الذي يواجه ضغوطاً متزايدة للتعامل مع التضخم المستورد الناتج عن ضعف العملة. لكن ارتفاع الفائدة لا يأتي بلا تكلفة؛ فاليابان تحمل واحداً من أكبر أعباء الدين العام بين الاقتصادات المتقدمة، وأي ارتفاع مستدام في العوائد يرفع تدريجياً تكلفة خدمة الدين ويزيد الضغوط على الموازنة.

• الأسهم تبقى حذرة

وفي سوق الأسهم، ظل الحذر مسيطراً؛ فقد تراجع مؤشر «نيكي» للجلسة الرابعة على التوالي، منخفضاً 0.17 في المائة إلى 64214.48 نقطة، وهو أدنى إغلاق في شهر، بينما ارتفع «توبكس» الأوسع نطاقاً 0.5 في المائة. وقال ناوتو تاكاهاشي، المحلل في «أيزاوا للأوراق المالية»، إن تركيز السوق ينصب حالياً على أسعار الفائدة والعملات، وإن حالة عدم اليقين المحيطة بهما تدفع المستثمرين إلى تقليص تعرضهم للأصول عالية المخاطر.

وكان أداء أسهم التكنولوجيا والذكاء الاصطناعي متبايناً، فيما تعرَّض قطاع الطاقة لضغوط مع تراجع أسعار النفط وغياب مؤشرات على تصعيد جديد في المواجهة بين الولايات المتحدة وإيران.

وبذلك، لا تمثل جلسة الخميس نهاية التوتر في سوق السندات اليابانية بقدر ما تمثل «استراحة مؤقتة» بعد موجة ارتفاع تاريخية في العوائد، فالاختبار الحقيقي سيظل مرتبطاً بمسار التضخم، وقرارات بنك اليابان، وحجم الإصدارات الحكومية المقبلة، ومدى استمرار المستثمرين اليابانيين في تقليص تعرضهم للسندات الخارجية.

وإذا استمرّت هذه الاتجاهات، فقد تتحول سوق السندات اليابانية من سوق كانت تعتمد تاريخياً على الفائدة المنخفضة والسيولة الضخمة إلى سوق تنافس فعلياً على رؤوس الأموال العالمية. أما مزاد الثلاثين عاماً، فقد منح طوكيو هدنة قصيرة، لكنه لم يغير الحقيقة الأساسية؛ وهي أن تكلفة المال في اليابان لم تعد كما كانت.
مقالات ذات صلة

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

الاقتصاد مدينة الدوحة (أ.ف.ب)

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد.

«الشرق الأوسط» (واشنطن)
الاقتصاد المركز المالي في الرياض (كافد)

مبادرة «استرداد» تتيح للمنشآت الصغيرة والمتوسطة استعادة 10 رسوم حكومية

دعت وزارة الصناعة المنشآت الصغيرة والمتوسطة للتحقق من أهليتها لمبادرة «استرداد»، التي تتيح استعادة 10 رسوم حكومية لتخفيف الأعباء ودعم النمو.

«الشرق الأوسط» (الرياض)
الاقتصاد نائب وزير الصناعة ورئيس قطاع الأغذية في «بيبسيكو» خلال افتتاح المركز الإقليمي للبحث والتطوير في الرياض (تركي العقيلي)

«بيبسيكو» توسع أعمالها في السعودية من بوابة الرياض

تتجه صناعة الأغذية في السعودية إلى تعزيز التوطين، مع اعتماد «بيبسيكو» على الإنتاج المحلي لـ95 % من منتجاتها، و100 في المائة من البطاطس المستخدمة في منتجاتها.

«الشرق الأوسط» (الرياض)
خاص رئيس الصندوق الدولي للتنمية الزراعية ألفارو لاريو (الشرق الأوسط)

خاص رئيس «إيفاد» لـ«الشرق الأوسط»: العقوبات أكبر تحدٍ لقنوات التحويلات

بلغت التحويلات إلى الدول منخفضة ومتوسطة الدخل 728.6 مليار دولار في 2025، وسط دعوات لتوسيع القنوات الرقمية وخفض كلفة وصول الأموال للأسر.

فتح الرحمن يوسف (الرياض)
الاقتصاد يستضيف المؤتمر قادة الأعمال وصنّاع القرار وخبراء محليين ودوليين لبحث دور الذكاء الاصطناعي في إعادة تشكيل الاقتصاد (الشرق الأوسط)

«الاقتصادية» تطلق منتداها السنوي الأول حول «الذكاء الاصطناعي» أكتوبر المقبل

تطلق صحيفة «الاقتصادية»، النسخة الأولى من منتداها السنوي تحت عنوان «اقتصادنا والذكاء الاصطناعي»، الذي يُقام في 5 أكتوبر (تشرين الأول).

«الشرق الأوسط» (الرياض)

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)
TT

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

قال وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ«قطر للطاقة»، سعد الكعبي، إن الشركة تنتج حالياً «كمية ضئيلة جداً» من الغاز الطبيعي المسال، في ظل الاضطرابات التي أثرت على عملياتها، متوقعاً إمكانية استئناف عمليات الغاز بصورة طبيعية خلال «بضعة أسابيع» من إعادة فتح مضيق هرمز.

وأضاف الكعبي، خلال مشاركته في منتدى قطر الاقتصادي في نيويورك، أن عدداً من قطارات توسعة حقل الشمال الشرقي (NFE) سيبدأ الإنتاج في عام 2027، على أن تبدأ توسعة حقل الشمال الجنوبي (NFS) الإنتاج في عام 2028.

وأوضح أن القطارين الثاني والثالث من مشروع «غولدن باس» للغاز الطبيعي المسال في الولايات المتحدة سيبدآن التشغيل خلال عام 2027، ما سيدعم إمدادات الشركة من خارج قطر في إطار توسعها العالمي في إنتاج الغاز.

وتأتي تصريحات الكعبي في وقت لا تزال فيه حركة ناقلات الغاز الطبيعي المسال عبر مضيق هرمز محدودة، فيما تسعى «قطر للطاقة» إلى تأمين إمدادات بديلة للوفاء بالتزاماتها تجاه العملاء. وكانت الشركة قد بدأت محادثات للحصول على عقود طويلة الأجل للغاز الطبيعي المسال من الولايات المتحدة حتى عام 2031، بعد الأضرار التي لحقت بمنشآت رأس لفان.

ويُعد مضيق هرمز المنفذ البحري الرئيسي لصادرات الغاز الطبيعي المسال القطرية، ما يجعل إعادة فتحه عاملاً حاسماً في عودة تدفقات الغاز إلى مستوياتها الطبيعية. وكانت بيانات حديثة قد أظهرت عودة عدد محدود من ناقلات الغاز إلى المنطقة، مع بقاء حركة العبور دون متوسطها المعتاد.


قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)
TT

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد، في خطوة تعكس إعادة صياغة لاستراتيجيته الاستثمارية، وتفتح قناة جديدة لتوظيف رأس المال السيادي في مشروعات الاقتصاد المحلي.

وكشف رئيس الوزراء القطري عن «منصة الدوحة الاستثمارية»، موضحاً أنها ستكون مخصصة للاستثمار في الصفقات المحلية، وستتولى إدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وقال إن المنصة تأتي في إطار إعادة صياغة استراتيجية الجهاز وتعزيز جهوده في الاستثمار داخل قطر، وذلك خلال مشاركته في النسخة الخاصة من «منتدى قطر الاقتصادي» التي تُعقد في نيويورك، بالتزامن مع أسبوع الجمعية العامة للأمم المتحدة، الذي يناقش التحولات في حركة رأس المال والاستثمار والمخاطر الجيوسياسية والمرونة الاقتصادية.

ويأتي التوجه الجديد في وقت تتوقع فيه الدوحة تدفق استثمارات كبيرة إلى قطاعات البنية التحتية والعقارات والضيافة، مع تقديرات بترسية مشاريع بنية تحتية بقيمة 38.5 مليار دولار خلال السنوات الخمس المقبلة، بينما يُتوقع أن تجذب مشاريع العقارات والضيافة استثمارات بقيمة 22.5 مليار دولار.

وتشير هذه الأرقام، مجتمعة، إلى فرص استثمارية محتملة بنحو 61 مليار دولار في قطاعين رئيسيين خلال السنوات الخمس المقبلة، وإن كانت لا تعني بالضرورة أن هذه القيمة ستُموَّل مباشرة من جهاز قطر للاستثمار أو من المنصة الجديدة.

رأس المال السيادي في السوق المحلية

ويضع إنشاء المنصة الجديدة جهاز قطر للاستثمار أمام دور أكثر مباشرة في تطوير الأصول والفرص الاستثمارية المحلية، بدلاً من اقتصار دوره على تخصيص رأس المال في الأسواق والأصول العالمية.

ومن شأن وجود منصة متخصصة في الصفقات المحلية، أن يتيح للجهاز التعامل بصورة أكثر تركيزاً مع الفرص الناشئة من توسع البنية التحتية ونمو قطاعي العقارات والضيافة، فضلاً عن إمكانية إدارة وتنمية الأصول المحلية القائمة ضمن إطار استثماري أكثر تخصصاً.

ويأتي ذلك في وقت تتعامل فيه الاقتصادات الخليجية مع مرحلة تتطلب زيادة كفاءة رأس المال السيادي، وتوجيه جزء منه إلى القطاعات القادرة على توليد نمو محلي، مع الحفاظ في الوقت نفسه على تنويع المحافظ الاستثمارية خارج الأسواق المحلية.

وتشكِّل مشاريع البنية التحتية الجزء الأكبر من الفرص المعلنة؛ إذ تتوقع قطر ترسية مشاريع بقيمة 38.5 مليار دولار على مدى السنوات الخمس المقبلة.

ويمتد أثر هذه المشاريع إلى قطاعات متعددة من الاقتصاد، من الإنشاءات والخدمات الهندسية إلى النقل والخدمات والمقاولات وسلاسل الإمداد، ما يخلق مجالاً أمام المستثمرين المحليين والدوليين للمشاركة في دورة إنفاق طويلة الأجل.

أما قطاعا العقارات والضيافة، فتتوقع الدوحة أن يجذبا استثمارات بقيمة 22.5 مليار دولار، في مؤشر إلى استمرار الرهان على هذه الأنشطة، كجزء من توسع الاقتصاد غير المرتبط بالطاقة.

من جذب رأس المال إلى إدارة الأصول

ويمنح إنشاء «منصة الدوحة الاستثمارية» التوجه القطري بعداً مختلفاً عن مجرد استقطاب الاستثمارات الأجنبية. فالمنصة -وفق ما أعلنه رئيس الوزراء- ستكون مسؤولة عن الاستثمار في الصفقات المحلية، وإدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وهذا يعني أن الهدف لا يقتصر على جذب رأس المال إلى قطر؛ بل يشمل أيضاً توظيف رأس المال السيادي داخل الاقتصاد، والمشاركة في تطوير أصول وفرص استثمارية محلية، يمكن أن تنمو قيمتها مع توسع القطاعات غير النفطية.

وتشير الخطوة القطرية إلى محاولة بناء حلقة أكثر مباشرة بين رأس المال السيادي ومشروعات الاقتصاد المحلي، بحيث لا يكون جهاز الاستثمار مجرد مالك للأصول؛ بل يكون طرفاً في إدارة وتنمية جزء من الفرص الاستثمارية داخل البلاد.


رئيس «فيدرالي» مينيابوليس: التضخم لا يزال مرتفعاً... والاقتصاد متماسك

كاشكاري وإلى جانبه رئيس بنك الاحتياطي الفيدرالي في شيكاغو أوستن د. غولسبي (الاحتياطي)
TT

رئيس «فيدرالي» مينيابوليس: التضخم لا يزال مرتفعاً... والاقتصاد متماسك

كاشكاري وإلى جانبه رئيس بنك الاحتياطي الفيدرالي في شيكاغو أوستن د. غولسبي (الاحتياطي)

قال رئيس بنك الاحتياطي الفيدرالي في مينيابوليس، نيل كاشكاري، إن التضخم في الولايات المتحدة لا يزال مرتفعاً أكثر مما ينبغي، مؤكداً أن مهمة مجلس الاحتياطي الفيدرالي تتمثل في إعادة التضخم إلى مستهدفه البالغ 2 في المائة.

وأضاف كاشكاري، في مقابلة مع «فوكس نيوز»، أن سوق العمل الأميركية لا تزال «قوية إلى حد كبير»، فيما وصف نمو الاقتصاد بأنه قوي، مشيراً إلى أن الاقتصاد الأميركي أظهر قدرة كبيرة على الصمود رغم الحروب والاضطرابات الجيوسياسية.

وأعرب عن أمله في أن يساعد استمرار النمو الاقتصادي في خفض التضخم تدريجياً، بدلاً من الحاجة إلى إضعاف النشاط الاقتصادي وسوق العمل لتحقيق استقرار الأسعار.

وفيما يتعلق بأسواق السندات، قال كاشكاري إن مسؤولية إدارة سوق سندات الخزانة تقع على عاتق وزارة الخزانة، بينما يركز الاحتياطي الفيدرالي على جانب التضخم ضمن مهمته.

وأشار إلى أن الطلب القوي على الاستثمار يمثل أحد العوامل التي تميل إلى دفع أسعار الفائدة إلى مستويات أعلى، في وقت يواصل فيه الاقتصاد الأميركي تسجيل نمو قوي.

وتأتي تصريحات كاشكاري بعد أن رفع الاحتياطي الفيدرالي أسعار الفائدة 25 نقطة أساس الأسبوع الماضي إلى نطاق بين 3.75 و4.00 في المائة، في أول زيادة منذ يوليو (تموز) 2023، مع الإشارة إلى إمكانية إجراء زيادات أخرى في الأشهر المقبلة.

وكان رئيس الفيدرالي كيفين وارش قد أكد عقب القرار أن التضخم لا يزال مرتفعاً، في حين أشار إلى أن سوق العمل تبدو متوافقة بصورة أساسية مع التوظيف الكامل، مع بقاء الاقتصاد في وضع قوي.