السندات اليابانية تعيد رسم خريطة رؤوس الأموال العالمية

ارتفاع العوائد يهدد الطلب على الديون من أميركا إلى أستراليا

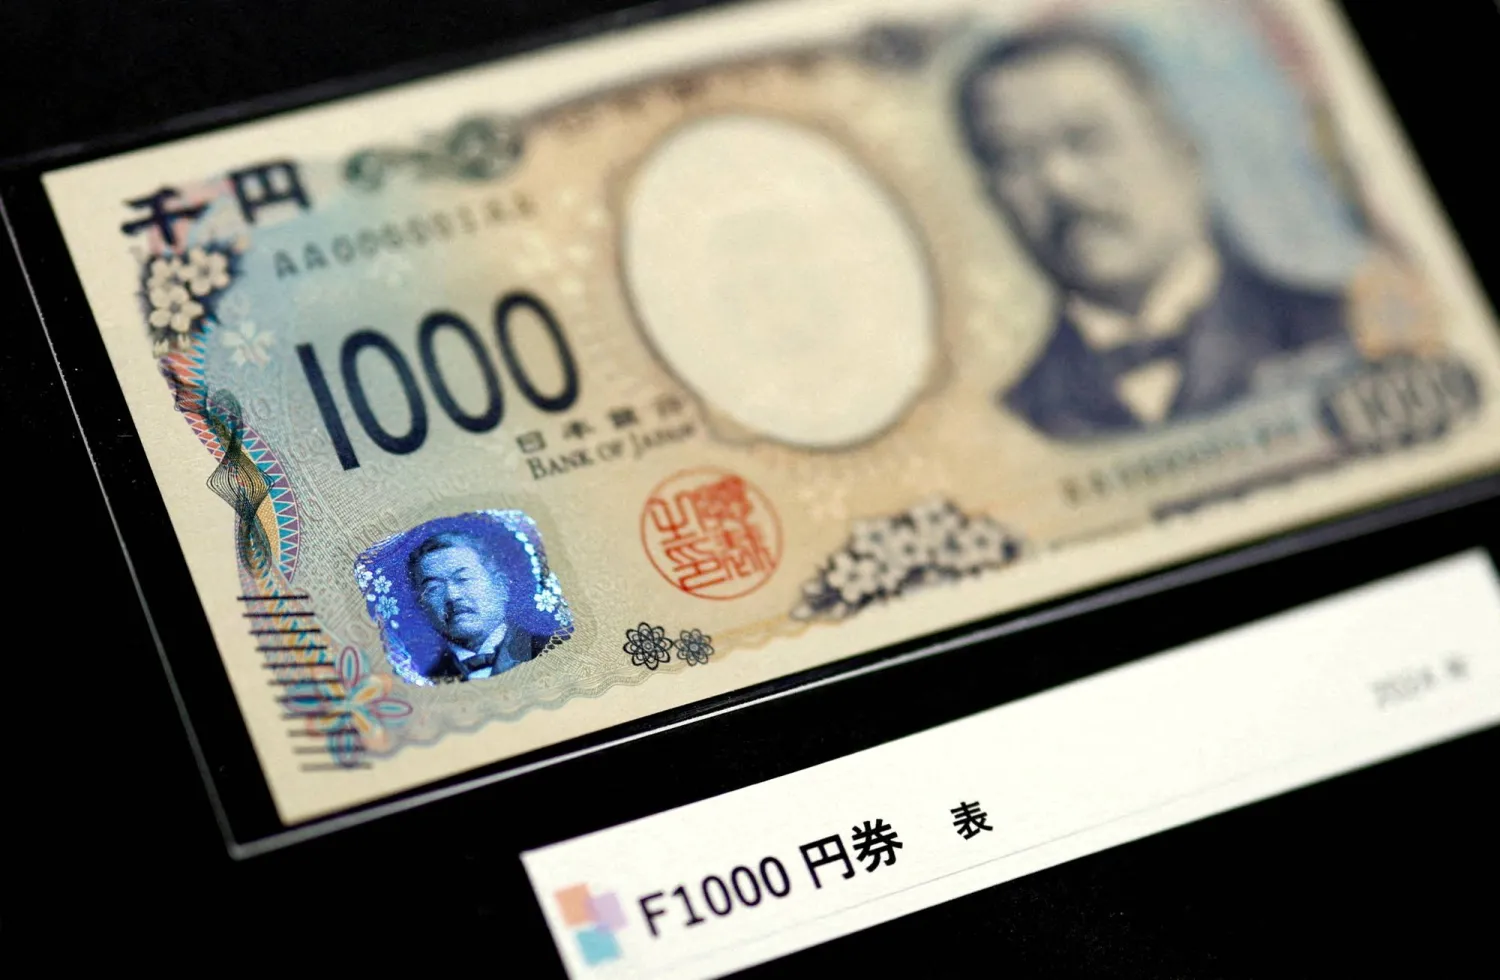
ورقة نقدية من فئة 1000 ين ياباني (رويترز)
TT

السندات اليابانية تعيد رسم خريطة رؤوس الأموال العالمية

ورقة نقدية من فئة 1000 ين ياباني (رويترز)

يبدو أن التحول التاريخي في سوق السندات اليابانية بدأ يتجاوز حدود طوكيو ليعيد تشكيل جزء من حركة رؤوس الأموال العالمية، بعدما تجاوز عائد السندات الحكومية اليابانية لأجل عشر سنوات مستوى 3 في المائة للمرة الأولى منذ عام 1996، في تطور يحمل تداعيات تتجاوز تكلفة الاقتراض المحلية إلى أسواق الخزانة الأميركية والديون الأوروبية والأسترالية.

فعلى مدى عقود، لعب المستثمرون اليابانيون دوراً محورياً في تمويل أسواق السندات العالمية، مستفيدين من بيئة محلية اتسمت بعوائد شديدة الانخفاض دفعتهم إلى البحث عن دخل أعلى في الخارج. لكن هذه المعادلة بدأت تنقلب تدريجياً مع صعود العوائد داخل اليابان إلى مستويات لم تشهدها السوق منذ ثلاثة عقود.

والسؤال الأهم حالياً لا يتعلق بما إذا كان المستثمرون اليابانيون سيبيعون فجأة محافظهم الخارجية الضخمة، بل بما إذا كانت اليابان ستتوقف تدريجياً عن كونها المشتري الهامشي الذي تعتمد عليه أسواق الدين الدولية.

وتشير البيانات إلى أن هذا التحول بدأ بالفعل، فقد باع المستثمرون اليابانيون صافي سندات خارجية بقيمة نحو 3 تريليونات ين، أي ما يقارب 18.7 مليار دولار، منذ بداية العام وحتى 22 أغسطس (آب)، وهو أكبر تدفق صافٍ إلى الخارج منذ موجة الهبوط العنيفة في أسواق السندات عام 2022.

ومع أن الرقم يظل صغيراً مقارنة بمحفظة اليابان الخارجية التي تبلغ نحو 2.4 تريليون دولار، فإن الاتجاه نفسه يكتسب أهمية، خصوصاً مع ظهور إشارات من صناديق التقاعد ومديري الأصول إلى تزايد الاهتمام بإعادة الأموال إلى السوق المحلية.

وقال مايكل وايدنر، الرئيس المشارك للدخل الثابت العالمي في «لازارد لإدارة الأصول»، إن المستثمرين اليابانيين خفّضوا تعرضهم للأوراق المالية المقومة بالين طوال نحو 25 عاماً، لكن ارتفاع العوائد المحلية غيَّر المعادلة، وبدأ يدفعهم إلى إعادة توزيع محافظهم.

عائد 3 % يغير الحسابات

بلغ عائد السندات الحكومية اليابانية لأجل عشر سنوات 3 في المائة هذا الأسبوع، بعدما تضاعف أكثر من ثلاث مرات خلال العامين الماضيين. وخلال الفترة نفسها، ارتفع عائد سندات الخزانة الأميركية لأجل عشر سنوات بنحو نقطة مئوية فقط، مما أدَّى إلى تقلص الفارق بين العائدين بأكثر من 100 نقطة أساس.

وهذا التقلص مهم للغاية بالنسبة للمستثمر الياباني. فعندما كانت السندات المحلية تحقق عوائد قريبة من الصفر، كان منطق الاستثمار في الخزانة الأميركية أو السندات الأوروبية واضحاً حتى بعد تحمل تكلفة التحوط من تقلبات العملات. أما الآن، فقد أصبحت السندات اليابانية نفسها تقدم عائداً جذاباً، من دون تحمل مخاطر الدولار أو اليورو أو تكاليف التحوط المرتفعة.

وقال توشينوبو تشيبا، مدير صندوق في «سيمبلكس لإدارة الأصول»، إنه أصبح أكثر تشاؤماً تجاه سندات الخزانة الأميركية وبدأ في شراء السندات اليابانية لأجل عشر سنوات قبل وصول العائد إلى ذروته الأخيرة.

وأضاف أن شراء السندات اليابانية بعائد يزيد على 3 في المائة أصبح قراراً سهلاً للمستثمر طويل الأجل، معتبراً أن سحب جزء من الأموال من الولايات المتحدة وإعادتها إلى اليابان يمثل حركة طبيعية في البيئة الحالية.

صناديق التقاعد تتحرك

وتبرز صناديق التقاعد باعتبارها أحد أهم مصادر التحول المحتمل، فقد أظهر مسح أجرته «جي بي مورغان لإدارة الأصول» وشمل 82 صندوق تقاعد تابعاً لشركات يابانية أن صافي نسبة الصناديق التي تعتزم زيادة حيازاتها من السندات المحلية بلغ أعلى مستوى منذ بدء المسح في 2008.

كما واصلت هذه الصناديق تقليص استثماراتها في الديون الخارجية، وسط ارتفاع تكلفة التحوط من العملات.

ولا توجد حتى الآن مؤشرات على أن صندوق استثمار المعاشات التقاعدية الحكومي الياباني، البالغة أصوله نحو 1.8 تريليون دولار، يقوم بتحول واسع في محفظته. لكن مجرد احتمال زيادة الوزن النسبي للأصول المحلية أثار قلق الأسواق خلال الصيف، نظراً إلى ضخامة هذا الصندوق وتأثيره المحتمل في التدفقات العالمية.

وقال ماسايوكي ناكاجيما، كبير الاستراتيجيين في «ميزوهو بنك» بلندن، إن ارتفاع عوائد السندات الحكومية اليابانية يجعل الدخل الثابت المحلي أكثر جاذبية على أساس التحوط من العملات، وقد يشجع المستثمرين على تحويل جزء من أصولهم الخارجية إلى اليابان.

الضغط يمتد إلى أميركا وأستراليا

وتحمل هذه التحولات أهمية خاصة لسوق سندات الخزانة الأميركية، لأن اليابان أكبر مالك أجنبي لها. فإذا لم يعد المستثمر الياباني يرى ضرورة لمطاردة العائد الأميركي، فإن الطلب الهامشي على الخزانة قد يتراجع في وقت تعاني فيه الولايات المتحدة أصلاً من دين عام ضخم واحتياجات إصدار متزايدة.

وقال جاستن أونوكوسي، كبير مسؤولي الاستثمار في «سانت جيمس بليس»، إن ارتفاع العوائد اليابانية يقلص فجأة حجم المشتري الهامشي للسندات الأميركية والدولية، لأن الفارق في القيمة النسبية لم يعد كبيراً كما كان.

وفي أستراليا، حيث كان المستثمرون اليابانيون من أكبر حائزي الدين الأجانب قبل الجائحة، لاحظ المتعاملون أيضاً تحولاً من تراكم المراكز إلى الاكتفاء بالحفاظ على الحيازات الحالية.

وقال رايان إليس، رئيس مبيعات الأسواق في «سيتي» لأستراليا ونيوزيلندا، إن المستثمرين اليابانيين أظهروا للمرة الأولى منذ سنوات ميلاً أكبر إلى السوق المحلية، في قرار مدفوع في الأساس بمستوى العائد.

أثر أوسع على علاوة الأجل

ولا يعني هذا بالضرورة موجة بيع ضخمة ومفاجئة للسندات الأجنبية. فالمراكز اليابانية الخارجية تراكمت على مدى عقود، وكثير منها يدار ضمن استراتيجيات طويلة الأجل أو محمية من تقلبات العملات. لكن حتى تباطؤ المشتريات الجديدة يحمل أثراً مهماً، فالأسواق العالمية تعتمد إلى حد كبير على «المشتري الهامشي»، أي المستثمر الذي يضيف طلباً جديداً عند كل إصدار. وإذا تراجع هذا الطلب من اليابان، فقد يحتاج المقترضون إلى تقديم عوائد أعلى لجذب المستثمرين الآخرين.

وقال ماساهيكو لو، كبير استراتيجيي الدخل الثابت في «ستيت ستريت لإدارة الاستثمار»، إن القصة الأساسية ليست إعادة أموال ضخمة إلى اليابان دفعة واحدة، بل توقف اليابان تدريجياً عن لعب دور المشتري الهامشي للسندات الأجنبية، وأضاف أن انخفاض الطلب الإضافي من واحدة من أكبر مجمعات المدخرات في العالم يسهم في رفع «علاوة الأجل» عالمياً، أي العائد الإضافي الذي يطلبه المستثمرون مقابل الاحتفاظ بالسندات طويلة الأجل.

بنك اليابان في قلب التحول

ويتوقف مدى استمرار هذا الاتجاه على السياسة النقدية اليابانية. فالمستثمرون يسعرون حالياً احتمالاً مرتفعاً لرفع بنك اليابان سعر الفائدة خلال اجتماعه في 17 و18 سبتمبر (أيلول)، بعدما أكد المحافظ كازو أويدا أن البنك سيواصل رفع الفائدة إذا استمرت الأوضاع الاقتصادية والأسعار في مسارها الحالي. ويرى كيفن ثوزيت من «كارمينياك» أن تحسين وضع الين يحتاج إلى رفع الفائدة بوتيرة أسرع مما تتوقعه الأسواق.

وهنا تتداخل سوق السندات مع سوق العملات، فإذا رفع بنك اليابان الفائدة بصورة أسرع، قد يحصل الين على دعم إضافي، ويصبح الاستثمار المحلي أكثر جاذبية. لكن إذا بقيت الفجوة مع الولايات المتحدة واسعة، فقد يستمر ضعف العملة ويحد من سرعة عودة الأموال إلى الداخل.

وتأتي هذه التحولات في وقت تتزايد فيه أيضاً المخاوف من السياسة المالية اليابانية. فحكومة رئيسة الوزراء ساناي تاكايتشي تدفع باتجاه إنفاق أكبر على قطاعات استراتيجية مثل الذكاء الاصطناعي وأشباه الموصلات والبنية التحتية، في وقت ترتفع فيه بالفعل تكاليف خدمة الدين.

وقد ساهمت هذه المخاوف في صعود عوائد السندات المحلية، لأن المستثمرين يطلبون تعويضاً أكبر مقابل تحمل مخاطر المعروض المتزايد والتوسع المالي.

وامتنعت وزيرة المالية ساتسوكي كاتاياما عن التعليق على مستوى 3 في المائة تحديداً، لكنها أكدت التزام الحكومة بإدارة الدين بصورة مناسبة.

من «مصدر» إلى «وجهة» لرأس المال

لذلك، قد يكون التغيير الأهم الجاري في اليابان هو تحولها التدريجي من دولة تصدر المدخرات إلى الخارج بحثاً عن العائد، إلى سوق قادرة على الاحتفاظ بجزء أكبر من تلك المدخرات داخلياً.

وهذا تحول ذو وزن عالمي. فإذا استقرت العوائد اليابانية عند مستويات مرتفعة نسبياً، واستمر بنك اليابان في التشديد، فقد يزداد إقبال صناديق التقاعد وشركات التأمين ومديري الأصول على السندات المحلية.

وكل ين يبقى في الداخل ولا يذهب إلى الخزانة الأميركية أو الديون الأوروبية أو الأسترالية يعني، في النهاية، مشترياً أقل في أسواق عالمية تعاني أصلاً من وفرة الإصدارات وارتفاع الديون والتضخم.

وقد لا تتحول اليابان بين عشية وضحاها إلى ساحب ضخم لرؤوس الأموال من الخارج، لكن مجرد تراجع دورها كمصدر دائم للطلب على السندات الأجنبية كافٍ لتغيير معادلة التسعير.

وبذلك يصبح حاجز 3 في المائة أكثر من مجرد رقم في سوق السندات اليابانية. إنه علامة على تحول أعمق في اتجاه المال العالمي؛ من عقود كانت فيها اليابان تمول الخارج بسبب انعدام العائد في الداخل، إلى مرحلة يصبح فيها الاحتفاظ بالمدخرات داخل اليابان خياراً أكثر منطقية وربحية.
مقالات ذات صلة

«النواب» الليبي يدعو لخطة شاملة لـ«الإصلاح الاقتصادي»

شمال افريقيا عبد النبي متحدثاً خلال اللقاء التشاوري بمجلس النواب حول الأزمة الاقتصادية الأربعاء (من فيديو بثه المجلس)

«النواب» الليبي يدعو لخطة شاملة لـ«الإصلاح الاقتصادي»

دعا رئيس مجلس النواب الليبي الصالحين عبد النبي إلى «إعداد خطة وطنية شاملة للإصلاح الاقتصادي والمالي تتجاوز المعالجات المؤقتة، وتعزيز الإنتاج المحلي».

«الشرق الأوسط» (القاهرة )
الاقتصاد عملات مشفرة في رسم توضيحي (رويترز)

العملات المشفرة تتعافى من خسائرها مع انتعاش الأسواق عقب فوز الديمقراطيين

تعافت العملات المشفرة الأربعاء من خسائر تكبدتها خلال الليل، مع انتعاش الأسواق عقب فوز الديمقراطيين.

«الشرق الأوسط» (لندن - هونغ كونغ)
الاقتصاد بعض المارة أمام لوحة إلكترونية تعرض سعر صرف الين الياباني الحالي مقابل الدولار الأميركي خارج مكتب وساطة في طوكيو (رويترز)

الأسهم والسندات ترتفع والدولار يتراجع بعد مكاسب الديمقراطيين في انتخابات الكونغرس

انعكست المكاسب الواسعة التي حققها الديمقراطيون في انتخابات الكونغرس على الأسواق العالمية؛ إذ ارتفعت الأسهم، بينما تراجعت عوائد سندات الخزانة الأميركية والدولار.

«الشرق الأوسط» (لندن)
الاقتصاد أفق العاصمة التايلاندية بانكوك مع حلول الشفق عشية رأس السنة (رويترز)

مجموعة أعمال تايلاندية ترفع توقعات نمو الاقتصاد إلى 2.6 % بدعم الصادرات والصناعة

توقعت مجموعة أعمال تايلاندية بارزة نمو اقتصاد البلاد بمعدل يتراوح بين 2.4 و2.6 في المائة خلال العام الحالي.

«الشرق الأوسط» (بانكوك)
الاقتصاد شاشة بيانات مالية في غرفة التعامل ببنك هانا في سيول (إ.ب.أ)

انتخابات أميركا تهوي بأسهم التكنولوجيا الآسيوية

تراجعت أسهم التكنولوجيا في الأسواق الآسيوية الناشئة بشكل حاد، الأربعاء، مع تنامي المخاوف من تقدم الديمقراطيين في انتخابات التجديد النصفي الأميركي.

«الشرق الأوسط» (طوكيو)

تراجع مخزونات النفط الأميركية على عكس التوقعات

صهاريج تخزين النفط والبنزين والديزل داخل محطة «كيندر مورغان» بمصفاة لوس أنجليس في كارسون بولاية كاليفورنيا الأميركية (رويترز)
TT

تراجع مخزونات النفط الأميركية على عكس التوقعات

صهاريج تخزين النفط والبنزين والديزل داخل محطة «كيندر مورغان» بمصفاة لوس أنجليس في كارسون بولاية كاليفورنيا الأميركية (رويترز)

ذكرت «إدارة معلومات الطاقة» الأميركية، الأربعاء، أن مخزونات النفط الخام والبنزين ونواتج التقطير في الولايات المتحدة انخفضت خلال الأسبوع الماضي، على عكس التوقعات.

وأوضحت «الإدارة»، في تقريرها الأسبوعي الذي يحظى بمتابعة واسعة، أن مخزونات الخام تراجعت بمقدار 865 ألف برميل، لتصل إلى 409.8 مليون برميل في الأسبوع المنتهي يوم 30 أكتوبر (تشرين الأول) الماضي، وذلك في مقابل توقعات المحللين في استطلاع أجرته «رويترز» بزيادة قدرها 877 ألف برميل.

كما أشارت «الإدارة» إلى ارتفاع مخزونات الخام بمركز التسليم في كوشينغ بولاية أوكلاهوما بمقدار 280 ألف برميل خلال الأسبوع نفسه.

وشهدت أسعار النفط تراجعاً ملحوظاً عقب صدور التقرير؛ إذ تُدُوول «خام برنت» العالمي (الأسعار الفورية) عند 98.78 دولار للبرميل، بانخفاض قدره 4.6 في المائة، وذلك في تمام الساعة الـ04:05 بتوقيت غرينيتش، كما انخفض «خام غرب تكساس الوسيط» الأميركي 4.5 في المائة ليصل إلى 91.85 دولار للبرميل.

وذكرت «إدارة معلومات الطاقة» أن كميات الخام التي عولجت في المصافي ارتفعت بمقدار 199 ألف برميل يومياً خلال الأسبوع، في حين صعدت معدلات تشغيل المصافي بنسبة 1.7 نقطة مئوية لتصل إلى 94.5 في المائة.

وبشأن البنزين، فقد انخفضت المخزونات الأميركية بمقدار 222 ألف برميل، لتصل إلى 209 ملايين برميل، مخالفة بذلك التوقعات التي أشارت إلى زيادة قدرها 153 ألف برميل.

وأظهرت بيانات «الإدارة» أيضاً تراجع مخزونات نواتج التقطير - التي تشمل الديزل وزيت التدفئة - بمقدار 3.6 مليون برميل، لتصل إلى 99.3 مليون برميل، مقارنة بتوقعات بانخفاض قدره 100 ألف برميل.

كما أشارت «إدارة معلومات الطاقة» إلى أن صافي واردات الولايات المتحدة من النفط الخام ارتفع بمقدار 1.18 مليون برميل يومياً.


«وول ستريت» تتفاعل إيجاباً مع نتائج الانتخابات... وضغوط على شركات ماسك وترمب

متعاملان في بورصة نيويورك (أرشيفية - أ.ب)
TT

«وول ستريت» تتفاعل إيجاباً مع نتائج الانتخابات... وضغوط على شركات ماسك وترمب

متعاملان في بورصة نيويورك (أرشيفية - أ.ب)

ارتفعت الأسهم الأميركية بقوة في تعاملات الأربعاء، مع محاولة المستثمرين تحديد الشركات والقطاعات المستفيدة والمتضررة من الخسائر الكبيرة التي مني بها الحزب الجمهوري في انتخابات التجديد النصفي، وما قد تفرضه النتائج من تغيرات على السياسات الاقتصادية والتجارية لإدارة الرئيس دونالد ترمب.

وقفز مؤشر «ستاندرد آند بورز 500» بنسبة 1.1 في المائة في التعاملات المبكرة، متجهاً نحو تسجيل أفضل أداء يومي له منذ ستة أسابيع، فيما ارتفع مؤشر «داو جونز» الصناعي 983 نقطة، وصعد مؤشر «ناسداك» المجمع بنسبة 1.7 في المائة. وفي سوق السندات، تراجعت عوائد سندات الخزانة الأميركية.

وتباين أداء الأسهم بحسب انعكاسات النتائج الانتخابية على الشركات؛ إذ قفزت أسهم «فيرست سولار» العاملة في مجال الطاقة الشمسية، في حين تعرضت الشركات المرتبطة بحليف ترمب، إيلون ماسك، لضغوط، مع تراجع سهم «سبيس إكس» بنسبة 5.8 في المائة إلى أدنى مستوياته منذ أغسطس (آب)، وانخفاض سهم «تسلا» بنسبة 5.1 في المائة في التعاملات المبكرة.

كما هوى سهم «ترمب ميديا»، الشركة الأم لمنصة التواصل الاجتماعي التابعة للرئيس الأميركي، بنسبة 11 في المائة، مسجلاً أكبر تراجع له منذ 10 أغسطس، في انعكاس لتباين رد فعل المستثمرين تجاه الشركات المرتبطة بالإدارة الأميركية وحلفائها.

وجاءت المكاسب بعد أن أفرزت الانتخابات أغلبية ديمقراطية في مجلسي الكونغرس، في نتيجة تمهد لمرحلة جديدة من المقاومة التشريعية لبرنامج ترمب، الذي سعى إلى تنفيذه بصورة مكثفة منذ عودته إلى البيت الأبيض.

ويرى المستثمرون أن انقسام السيطرة على واشنطن بين الحزبين الجمهوري والديمقراطي قد لا يكون أمراً سلبياً للأسواق، إذ يقلص احتمالات تمرير تغييرات واسعة في السياسات قد تربك الاقتصاد أو تؤثر في أداء الشركات.

وقال ستيفن براون من مؤسسة «كابيتال إيكونوميكس» إن حجم المكاسب التي حققها الديمقراطيون لا يغير كثيراً من التوقعات المتعلقة بالسياسات على المدى القريب، لأن الحزب لا يزال يفتقر إلى أغلبية في مجلس الشيوخ قادرة على تجاوز التعطيل التشريعي، فيما يحتفظ ترمب بصلاحية الاعتراض على القوانين.

ومع ذلك، لا تزال تداعيات النتائج متفاوتة بين القطاعات. فقد تراجعت بعض الأسواق الآسيوية لفترة وجيزة وسط مخاوف من أن يؤدي صعود الديمقراطيين إلى إبطاء التوسع في مشروعات الذكاء الاصطناعي، بفعل تشديد الاعتبارات المتعلقة بالسلامة ومقاومة المجتمعات المحلية لإنشاء مراكز البيانات. ويأتي ذلك في وقت يتساءل فيه المستثمرون عما إذا كانت الارتفاعات الكبيرة التي سجلتها أسهم شركات الذكاء الاصطناعي تعكس طفرة مستدامة أم فقاعة في القطاع.

وفي تعاملات العقود الآجلة قبيل افتتاح «وول ستريت»، ارتفعت عقود «داو جونز» بنسبة 1.4 في المائة، وعقود «ستاندرد آند بورز 500» بنسبة 1 في المائة، فيما عوضت عقود «ناسداك» جزءاً من خسائرها السابقة المرتبطة بأسهم الذكاء الاصطناعي، لترتفع بنسبة 0.54 في المائة.

وفي المقابل، صعدت أسهم شركات طاقة الرياح، بينما تعرضت أسهم شركات الصناعات الدفاعية لضغوط، وسط توقعات بأن تؤدي التطورات السياسية إلى تقليص حدة الحرب مع إيران، بما قد يحد من الطلب المتوقع على المنتجات والخدمات الدفاعية.

ولا تزال الصورة السياسية والاقتصادية مفتوحة على احتمالات متعددة، إذ يحتفظ ترمب بصلاحيات تنفيذية واسعة في ملفات رئيسية، من بينها الدفاع والسياسة الخارجية، وبعض جوانب التجارة.


ارتفاع متوسط ​​صادرات النفط العراقية في أكتوبر

ناقلات نفطية في منشأة نفطية بحرية تابعة لحقل البصرة العراقي (رويترز)
TT

ارتفاع متوسط ​​صادرات النفط العراقية في أكتوبر

ناقلات نفطية في منشأة نفطية بحرية تابعة لحقل البصرة العراقي (رويترز)

ارتفعت صادرات العراق من النفط الخام في شهر أكتوبر (تشرين الأول) لتصل إلى نحو 3.5 مليون برميل يومياً. حسبما نقلت وكالة «رويترز» عن مسؤولَين في قطاع الطاقة، الأربعاء.

وأفاد المصدران بأن الشحنات عبر ميناء جيهان التركي بلغت نحو 400 ألف برميل يومياً.

يأتي هذا الارتفاع في عقب تكثيف بغداد جهودها الرامية إلى ضخ كميات إضافية من النفط الخام المنتج في الجنوب عبر شبكة التصدير الشمالية.

وذكر متحدث باسم وزارة النفط أن متوسط صادرات العراق النفطية اليومية في شهر سبتمبر (أيلول) بلغ 2.65 مليون برميل يومياً، منها 250 ألف برميل يومياً تم شحنها عبر ميناء جيهان.