كيف واجهت أميركا أزمات تمويل ديونها عبر التاريخ؟

من استقطاب المستثمرين إلى الدفاع عن الدولار

مبنى الكابيتول الأميركي في واشنطن (رويترز)
TT

كيف واجهت أميركا أزمات تمويل ديونها عبر التاريخ؟

مبنى الكابيتول الأميركي في واشنطن (رويترز)

تزداد المخاوف بشأن آفاق المالية العامة في الولايات المتحدة، إذ ارتفعت عوائد سندات الخزانة طويلة الأجل إلى أعلى مستوياتها منذ عام 2007، فيما تجاوز الدين الوطني 40 تريليون دولار.

وليس هذا أول تحدٍّ كبير تواجهه واشنطن في مجال التمويل. ويقول وزير الخزانة الأميركي، سكوت بيسنت، إن بإمكان الولايات المتحدة تجاوز مشكلة الدين من خلال تحقيق النمو. لكن التاريخ يشير إلى أنه عندما لا تتمكن وزارة الخزانة من الاعتماد على المزيج المعتاد من المستثمرين وأدوات الدين وظروف السوق، فإنها تلجأ أيضاً إلى ابتكار أساليب جديدة لتأمين التمويل.

وفيما يلي ستة تحديات تمويلية واجهتها واشنطن، وكيف تمكّنت من تجاوزها:

1- استحداث مشترين جدد

أجبرت الحرب الأهلية الأميركية واشنطن على الاقتراض بمستويات غير مسبوقة، فقد ارتفع الدين الفيدرالي من نحو 65 مليون دولار عام 1860 إلى نحو 2.7 مليار دولار عام 1865، أي إنه تضاعف تقريباً كل عام خلال تلك الفترة. وبالمقارنة، نما الدين العام الأميركي بمعدل سنوي مركب قدره 6.6 في المائة منذ عام 1946، وفقاً لـ«مورغان ستانلي».

ولامتصاص الإصدارات الجديدة، وضعت واشنطن قواعد أدت إلى إنشاء فئة جديدة من المشترين، فقد ألزمت قوانين البنوك الوطنية المصارف ذات الترخيص الفيدرالي بدعم عملتها بسندات الحكومة الأميركية.

كما نجح المموّل جاي كوك في استقطاب مشترين، إذ تولى بيع الديون على مستوى البلاد عبر المصارف ووكلاء فرعيين، إلى جانب الحملات الإعلانية والنداءات الوطنية.

وكانت سندات كوك، المعروفة باسم «فايف-توينتيز» التي تحمل فائدة 6 في المائة، قابلة للاستدعاء بعد خمس سنوات وتُستحق بعد 20 عاماً، مع دفع الفائدة بالذهب. أما سندات «7-30»، التي كانت لأجل ثلاث سنوات، فكانت تدفع فائدة قدرها 7.30 في المائة، أي 3.65 دولار سنوياً، وسُوّقت على أساس أنها تكلف «بنساً واحداً في اليوم» مقابل استثمار قدره 50 دولاراً، وفق «رويترز».

وساعدت هذه الحملات في تحويل الدين الفيدرالي إلى منتج استثماري متاح على نطاق واسع لصغار المستثمرين.
العلم الأميركي يرفرف على أحد مباني شارع «وول ستريت» في الحي المالي بمدينة نيويورك (رويترز)

2- الاستعانة بـ«وول ستريت»

بحلول فبراير (شباط) 1895، أدت حالة الركود وخروج الذهب والمخاوف من التحول إلى الفضة إلى انخفاض احتياطي الذهب لدى وزارة الخزانة إلى 41.3 مليون دولار، وهو مستوى يقل كثيراً عن العتبة البالغة 100 مليون دولار التي كانت ذات أهمية سياسية بالغة.

وكانت مبيعات السندات للجمهور قد وفّرت متنفساً مؤقتاً فقط.

وفي ظل غياب بنك مركزي، استعان الرئيس غروفر كليفلاند باثنين من كبار الممولين الخاصين، هما «جي بي مورغان» و«أوغست بلمونت» الابن، لقيادة تحالف مصرفي وافق على توفير أكثر من 65 مليون دولار من الذهب، جاء جزء كبير منه من أوروبا، والمساعدة في وقف المزيد من عمليات السحب.

وفي المقابل، حصل التحالف على نحو 62 مليون دولار من سندات الخزانة لأجل 30 عاماً، بفائدة 4 في المائة.

وأسهمت الصفقة في استقرار احتياطي الذهب، لكنها جعلت «مورغان» و«بلمونت» رمزاً لنفوذ «وول ستريت» في صنع السياسات العامة، الأمر الذي عزّز حركة شعبوية كانت تتنامى بالفعل.

3- استقطاب المدخرين وربط العوائد

تطلّب تمويل الحرب العالمية الثانية اقتراضاً منخفض التكلفة، إلى جانب الحد من الإنفاق المدني لكبح التضخم. لذلك لجأت واشنطن إلى سندات الحرب.

ومن خلال برامج شراء طوعية عبر اقتطاعات من الرواتب، كان نحو 27 مليون أميركي يشترون هذه السندات بصورة منتظمة بحلول يونيو (حزيران) 1943. وبنهاية الحرب، كانت سندات الحرب قد موّلت نحو نصف الدين المتراكم خلال فترة الحرب.

وعزّز مجلس الاحتياطي الفيدرالي هذا النظام من خلال إخضاع السياسة النقدية لاحتياجات تمويل الخزانة. وابتداءً من أبريل (نيسان) 1942، ثبّت «الاحتياطي الفيدرالي» عوائد أذون الخزانة عند 0.375 في المائة، وفرض عملياً سقفاً على عوائد سندات الخزانة طويلة الأجل عند 2.5 في المائة من خلال عمليات الشراء في السوق المفتوحة.

وأبقى ذلك تكلفة الاقتراض الحكومي منخفضة، لكنه زاد الضغوط التضخمية.

وبمجرد رفع ضوابط زمن الحرب، انفجرت ضغوط الأسعار التي كانت تلك الضوابط قد أخمدتها، مما أدى إلى تضخم حاد في فترة ما بعد الحرب جعل الإبقاء على هذا الربط أمراً مستحيلاً. وانتهى العمل به في نهاية المطاف مع اتفاق «الخزانة» و«الاحتياطي الفيدرالي» في مارس (آذار) 1951.

4- تنفيذ «عملية تويست»

بحلول أوائل ستينات القرن الماضي، كانت المطالبات الأجنبية بالدولار تتجاوز احتياطيات الذهب الأميركية، مما هدد الثقة بقابلية تحويل الدولار إلى ذهب. وكانت واشنطن تريد الحد من تدفقات رؤوس الأموال إلى الخارج من دون خنق النمو المحلي.

وجاءت «عملية تويست» لتحقيق الهدفين معاً، إذ باع «الاحتياطي الفيدرالي» أذون الخزانة قصيرة الأجل واشترى سندات خزانة طويلة الأجل، ما أدى إلى رفع أسعار الفائدة قصيرة الأجل لدعم الدولار، مع إبقاء أسعار الفائدة طويلة الأجل منخفضة لتشجيع الاستثمار.

وعززت وزارة الخزانة الاستراتيجية من خلال إصدار «سندات روسا» المقوّمة بعملات أجنبية، التي بيعت للبنوك المركزية الأجنبية، وحُصّنت من مخاطر انخفاض قيمة الدولار.

وأُعيد إحياء «عملية تويست» خلال الفترة من 2011 إلى 2012، للمساعدة في دعم التعافي الاقتصادي بعد الأزمة المالية العالمية بين عامي 2007 و2009.

5- ترك السوق تحدد السعر

حتى أوائل سبعينات القرن الماضي، كانت وزارة الخزانة تبيع السندات والأوراق المالية بشروط تحددها مسبقاً. لكن ارتفاع التضخم وتقلب أسعار الفائدة في أواخر الستينات جعلا نظام التسعير الثابت محفوفاً بالمخاطر، كما جعلا وزارة الخزانة عرضة لدفع عوائد أعلى من اللازم للمستثمرين أو عدم الاستفادة من الطلب المتاح في السوق.

ولإتاحة المجال للسوق لتحديد السعر، بدأت وزارة الخزانة عام 1970 بطرح سندات ذات كوبون من خلال المزادات، وكانت تحدد سعر الكوبون مسبقاً، في حين يتنافس المستثمرون على السعر.

وبحلول منتصف عام 1973، حلّت المزادات محل أساليب التسعير الثابت القديمة في طرح سندات وأوراق الخزانة.

وفي عام 1974، أدخلت وزارة الخزانة مزادات قائمة على العائد لبعض الأوراق المالية ذات الكوبون، بحيث أصبحت نتائج المزاد تحدد كلاً من السعر وسعر الكوبون.

ونقل هذا الإصلاح عملية اكتشاف الأسعار إلى المستثمرين، وأرسى الأساس لسوق سندات الخزانة الأميركية بصورته الحالية.
أوراق نقدية من الدولار الأميركي (رويترز)

6- الدفاع عن الدولار

تعرّض الدولار لضغوط جديدة عام 1978، ما دفع إدارة الرئيس جيمي كارتر إلى شن حملة دفاع قوية بصورة استثنائية، شملت إصدار ديون حكومية أميركية مقوّمة بعملات أجنبية.

وفي الأول من نوفمبر (تشرين الثاني) 1978، أعلن كارتر برنامج دعم منسقاً مع ألمانيا الغربية واليابان وسويسرا، جرى بموجبه تجميع موارد بالعملات الأجنبية تصل قيمتها إلى ما يعادل 30 مليار دولار لاستخدامها في التدخل بالأسواق.

وتضمن البرنامج توسيع خطوط مبادلة العملات، وسحباً أميركياً من حصة الاحتياطي لدى صندوق النقد الدولي، ومبيعات من حقوق السحب الخاصة، إلى جانب الاقتراض بالعملات الأجنبية.

وكانت «سندات كارتر»، المقوّمة بالمارك الألماني والفرنك السويسري والمبيعة في الأسواق الألمانية والسويسرية، عنصراً محورياً في هذه الجهود. فقد وفرت سيولة بالعملات الأجنبية كان من الممكن استخدامها لشراء الدولار والمساعدة في دعم العملة الأميركية.
Your Premium trial has endedYour Premium trial has ended


مقالات ذات صلة

رئيس «فيدرالي» مينيابوليس: التضخم لا يزال مرتفعاً... والاقتصاد متماسك

الاقتصاد كاشكاري وإلى جانبه رئيس بنك الاحتياطي الفيدرالي في شيكاغو أوستن د. غولسبي (الاحتياطي)

رئيس «فيدرالي» مينيابوليس: التضخم لا يزال مرتفعاً... والاقتصاد متماسك

قال رئيس بنك الاحتياطي الفيدرالي في مينيابوليس، نيل كاشكاري، إن التضخم في الولايات المتحدة لا يزال مرتفعاً أكثر مما ينبغي.

«الشرق الأوسط» (واشنطن)
الاقتصاد بيسنت وهي يتصافحان خلال محادثات تجارية بمقر منظمة التعاون الاقتصادي والتنمية في باريس في مارس (رويترز)

بيسنت وهي يبحثان الذكاء الاصطناعي والمعادن النادرة قبل قمة ترمب - شي في واشنطن

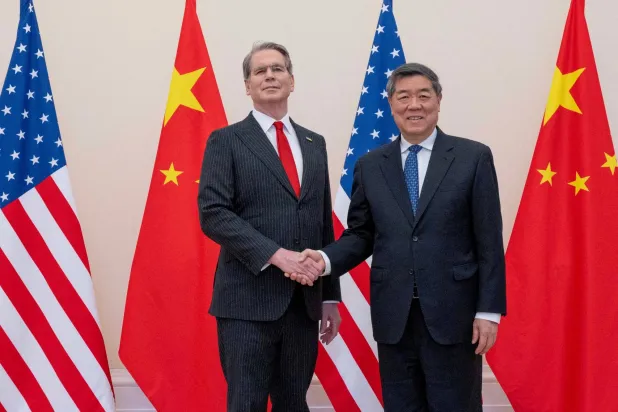
يلتقي وزير الخزانة الأميركي سكوت بيسنت نائب رئيس الوزراء الصيني هي ليفنغ، في نيويورك، الأحد، في محادثات تسبق بأيام القمة المرتقبة بين الرئيسين الأميركي والصيني.

«الشرق الأوسط» (واشنطن)
الاقتصاد لوحة مفاتيح ويدا روبوت أمام عبارة «الذكاء الاصطناعي» باللغة الإنجليزية (رويترز)

واشنطن تعيد ترتيب أوراق الذكاء الاصطناعي... وترمب يعلن «قوة» جديدة

أعلن الرئيس الأميركي، دونالد ترمب، عزمه إنشاء «قوة للذكاء الاصطناعي» وتعيين مسؤول رفيع يتولى ملف التكنولوجيا.

«الشرق الأوسط» (واشنطن)
الاقتصاد رجل يمر أمام بنك إنجلترا في الحي المالي بمدينة لندن (إ.ب.أ)

صناديق الأسهم العالمية تسجل أكبر نزوح أسبوعي في 2026

تزايد حذر المستثمرين تجاه الأسهم العالمية مع ارتفاع أسعار النفط وتصاعد مخاوف التضخم وأسعار الفائدة.

«الشرق الأوسط» (نيويورك، لندن)
الاقتصاد أرضية الإنتاج بمبنى شركة «جنرال ستامبنغ آند ميتالوركس» في ساوث بند بإنديانا (رويترز)

تراجع مفاجئ للإنتاج الصناعي في أميركا بعد مكاسب استمرت 7 أشهر

انخفض الإنتاج الصناعي الأميركي على غير المتوقع خلال أغسطس، بعد سبعة أشهر متتالية من الارتفاع، إلا أن النشاط لا يزال مدعوماً بالتوسع في مجال الذكاء الاصطناعي.

«الشرق الأوسط» (واشنطن)

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)
TT

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

قال وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ«قطر للطاقة»، سعد الكعبي، إن الشركة تنتج حالياً «كمية ضئيلة جداً» من الغاز الطبيعي المسال، في ظل الاضطرابات التي أثرت على عملياتها، متوقعاً إمكانية استئناف عمليات الغاز بصورة طبيعية خلال «بضعة أسابيع» من إعادة فتح مضيق هرمز.

وأضاف الكعبي، خلال مشاركته في منتدى قطر الاقتصادي في نيويورك، أن عدداً من قطارات توسعة حقل الشمال الشرقي (NFE) سيبدأ الإنتاج في عام 2027، على أن تبدأ توسعة حقل الشمال الجنوبي (NFS) الإنتاج في عام 2028.

وأوضح أن القطارين الثاني والثالث من مشروع «غولدن باس» للغاز الطبيعي المسال في الولايات المتحدة سيبدآن التشغيل خلال عام 2027، ما سيدعم إمدادات الشركة من خارج قطر في إطار توسعها العالمي في إنتاج الغاز.

وتأتي تصريحات الكعبي في وقت لا تزال فيه حركة ناقلات الغاز الطبيعي المسال عبر مضيق هرمز محدودة، فيما تسعى «قطر للطاقة» إلى تأمين إمدادات بديلة للوفاء بالتزاماتها تجاه العملاء. وكانت الشركة قد بدأت محادثات للحصول على عقود طويلة الأجل للغاز الطبيعي المسال من الولايات المتحدة حتى عام 2031، بعد الأضرار التي لحقت بمنشآت رأس لفان.

ويُعد مضيق هرمز المنفذ البحري الرئيسي لصادرات الغاز الطبيعي المسال القطرية، ما يجعل إعادة فتحه عاملاً حاسماً في عودة تدفقات الغاز إلى مستوياتها الطبيعية. وكانت بيانات حديثة قد أظهرت عودة عدد محدود من ناقلات الغاز إلى المنطقة، مع بقاء حركة العبور دون متوسطها المعتاد.


قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)
TT

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد، في خطوة تعكس إعادة صياغة لاستراتيجيته الاستثمارية، وتفتح قناة جديدة لتوظيف رأس المال السيادي في مشروعات الاقتصاد المحلي.

وكشف رئيس الوزراء القطري عن «منصة الدوحة الاستثمارية»، موضحاً أنها ستكون مخصصة للاستثمار في الصفقات المحلية، وستتولى إدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وقال إن المنصة تأتي في إطار إعادة صياغة استراتيجية الجهاز وتعزيز جهوده في الاستثمار داخل قطر، وذلك خلال مشاركته في النسخة الخاصة من «منتدى قطر الاقتصادي» التي تُعقد في نيويورك، بالتزامن مع أسبوع الجمعية العامة للأمم المتحدة، الذي يناقش التحولات في حركة رأس المال والاستثمار والمخاطر الجيوسياسية والمرونة الاقتصادية.

ويأتي التوجه الجديد في وقت تتوقع فيه الدوحة تدفق استثمارات كبيرة إلى قطاعات البنية التحتية والعقارات والضيافة، مع تقديرات بترسية مشاريع بنية تحتية بقيمة 38.5 مليار دولار خلال السنوات الخمس المقبلة، بينما يُتوقع أن تجذب مشاريع العقارات والضيافة استثمارات بقيمة 22.5 مليار دولار.

وتشير هذه الأرقام، مجتمعة، إلى فرص استثمارية محتملة بنحو 61 مليار دولار في قطاعين رئيسيين خلال السنوات الخمس المقبلة، وإن كانت لا تعني بالضرورة أن هذه القيمة ستُموَّل مباشرة من جهاز قطر للاستثمار أو من المنصة الجديدة.

رأس المال السيادي في السوق المحلية

ويضع إنشاء المنصة الجديدة جهاز قطر للاستثمار أمام دور أكثر مباشرة في تطوير الأصول والفرص الاستثمارية المحلية، بدلاً من اقتصار دوره على تخصيص رأس المال في الأسواق والأصول العالمية.

ومن شأن وجود منصة متخصصة في الصفقات المحلية، أن يتيح للجهاز التعامل بصورة أكثر تركيزاً مع الفرص الناشئة من توسع البنية التحتية ونمو قطاعي العقارات والضيافة، فضلاً عن إمكانية إدارة وتنمية الأصول المحلية القائمة ضمن إطار استثماري أكثر تخصصاً.

ويأتي ذلك في وقت تتعامل فيه الاقتصادات الخليجية مع مرحلة تتطلب زيادة كفاءة رأس المال السيادي، وتوجيه جزء منه إلى القطاعات القادرة على توليد نمو محلي، مع الحفاظ في الوقت نفسه على تنويع المحافظ الاستثمارية خارج الأسواق المحلية.

وتشكِّل مشاريع البنية التحتية الجزء الأكبر من الفرص المعلنة؛ إذ تتوقع قطر ترسية مشاريع بقيمة 38.5 مليار دولار على مدى السنوات الخمس المقبلة.

ويمتد أثر هذه المشاريع إلى قطاعات متعددة من الاقتصاد، من الإنشاءات والخدمات الهندسية إلى النقل والخدمات والمقاولات وسلاسل الإمداد، ما يخلق مجالاً أمام المستثمرين المحليين والدوليين للمشاركة في دورة إنفاق طويلة الأجل.

أما قطاعا العقارات والضيافة، فتتوقع الدوحة أن يجذبا استثمارات بقيمة 22.5 مليار دولار، في مؤشر إلى استمرار الرهان على هذه الأنشطة، كجزء من توسع الاقتصاد غير المرتبط بالطاقة.

من جذب رأس المال إلى إدارة الأصول

ويمنح إنشاء «منصة الدوحة الاستثمارية» التوجه القطري بعداً مختلفاً عن مجرد استقطاب الاستثمارات الأجنبية. فالمنصة -وفق ما أعلنه رئيس الوزراء- ستكون مسؤولة عن الاستثمار في الصفقات المحلية، وإدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وهذا يعني أن الهدف لا يقتصر على جذب رأس المال إلى قطر؛ بل يشمل أيضاً توظيف رأس المال السيادي داخل الاقتصاد، والمشاركة في تطوير أصول وفرص استثمارية محلية، يمكن أن تنمو قيمتها مع توسع القطاعات غير النفطية.

وتشير الخطوة القطرية إلى محاولة بناء حلقة أكثر مباشرة بين رأس المال السيادي ومشروعات الاقتصاد المحلي، بحيث لا يكون جهاز الاستثمار مجرد مالك للأصول؛ بل يكون طرفاً في إدارة وتنمية جزء من الفرص الاستثمارية داخل البلاد.


رئيس «فيدرالي» مينيابوليس: التضخم لا يزال مرتفعاً... والاقتصاد متماسك

كاشكاري وإلى جانبه رئيس بنك الاحتياطي الفيدرالي في شيكاغو أوستن د. غولسبي (الاحتياطي)
TT

رئيس «فيدرالي» مينيابوليس: التضخم لا يزال مرتفعاً... والاقتصاد متماسك

كاشكاري وإلى جانبه رئيس بنك الاحتياطي الفيدرالي في شيكاغو أوستن د. غولسبي (الاحتياطي)

قال رئيس بنك الاحتياطي الفيدرالي في مينيابوليس، نيل كاشكاري، إن التضخم في الولايات المتحدة لا يزال مرتفعاً أكثر مما ينبغي، مؤكداً أن مهمة مجلس الاحتياطي الفيدرالي تتمثل في إعادة التضخم إلى مستهدفه البالغ 2 في المائة.

وأضاف كاشكاري، في مقابلة مع «فوكس نيوز»، أن سوق العمل الأميركية لا تزال «قوية إلى حد كبير»، فيما وصف نمو الاقتصاد بأنه قوي، مشيراً إلى أن الاقتصاد الأميركي أظهر قدرة كبيرة على الصمود رغم الحروب والاضطرابات الجيوسياسية.

وأعرب عن أمله في أن يساعد استمرار النمو الاقتصادي في خفض التضخم تدريجياً، بدلاً من الحاجة إلى إضعاف النشاط الاقتصادي وسوق العمل لتحقيق استقرار الأسعار.

وفيما يتعلق بأسواق السندات، قال كاشكاري إن مسؤولية إدارة سوق سندات الخزانة تقع على عاتق وزارة الخزانة، بينما يركز الاحتياطي الفيدرالي على جانب التضخم ضمن مهمته.

وأشار إلى أن الطلب القوي على الاستثمار يمثل أحد العوامل التي تميل إلى دفع أسعار الفائدة إلى مستويات أعلى، في وقت يواصل فيه الاقتصاد الأميركي تسجيل نمو قوي.

وتأتي تصريحات كاشكاري بعد أن رفع الاحتياطي الفيدرالي أسعار الفائدة 25 نقطة أساس الأسبوع الماضي إلى نطاق بين 3.75 و4.00 في المائة، في أول زيادة منذ يوليو (تموز) 2023، مع الإشارة إلى إمكانية إجراء زيادات أخرى في الأشهر المقبلة.

وكان رئيس الفيدرالي كيفين وارش قد أكد عقب القرار أن التضخم لا يزال مرتفعاً، في حين أشار إلى أن سوق العمل تبدو متوافقة بصورة أساسية مع التوظيف الكامل، مع بقاء الاقتصاد في وضع قوي.