بعد عام من التقلبات... أسعار الذهب في 2017 إلى أين؟

المعدن النفيس رهن سياسات «ترامب» الاقتصادية

بعد عام من التقلبات... أسعار الذهب في 2017 إلى أين؟
TT

بعد عام من التقلبات... أسعار الذهب في 2017 إلى أين؟

بعد عام من التقلبات... أسعار الذهب في 2017 إلى أين؟

«الشراء عند القاع والبيع حول القمة»؛ تلك هي القاعدة الذهبية في أسواق المال والسلع العالمية. ويكون الاستثمار المناسب عندما يكون الشراء وقت سعر السلعة في القاع، ثم البيع بعد الوصول إلى ذروة ارتفاع الأسعار.
ذلك هو الاستثمار المثالي من الناحية النظرية، ولكن من الصعب القيام به في الممارسة العملية، وغالبًا لا يلتفت المستثمر إلى سعر الأصول حينما تكون منخفضة للغاية، ولا يتفهم أن ذلك هو الوقت المناسب للشراء، بل يخشى الانخفاض أكثر وأكثر من الأسعار المتداولة.
والحالة السابقة قد تصف ما حدث لأسعار الذهب العالمية خلال عام 2016. فقد شهدت أسعار الذهب العالمية حالة من التقلبات العنيفة خلال العام الماضي، التي تحدت التوقعات وارتفعت لمستويات قياسية في النصف الأول من العام قبل الغرق في دوامة خلال الشهرين الماضيين، وسط حالة عدم اليقين السياسي والاقتصادي في مناطق متفرقة من العالم، وبخاصة الولايات المتحدة الأميركية وأوروبا؛ وهنا ينقسم المحللون في اتجاه المعدن النفيس في عام 2017.
واستطاع الذهب خلال عام مضى - امتد من 18 نوفمبر (تشرين الثاني) 2015 إلى 17 نوفمبر 2016 - أن يستعيد بريقه بعض الشيء، وارتفعت صناديق الاستثمار المتداولة بالذهب خلال تلك الفترة 16 في المائة، متجاوزة فئات الأصول الأخرى.
في المقابل، شهدت صناديق الاستثمار المتداولة بالذهب عائدًا سلبيًا بنسبة 1 في المائة على مدى فترات الـ3 سنوات والـ5 سنوات.
ويعتبر الذهب ملاذًا آمنًا للمستثمرين، وذلك عندما تتعرض أسواق المال العالمية لصدمات - غالبًا ما يكون تأثيرها متوسطًا وطويل الأجل - وسبق أن بلغت أسعار المعدن الأصفر مستويات قياسية وصلت إلى 1900 دولار للأوقية خلال الأزمة المالية العالمية في 2008. وفي عام 2016 ارتفع سعر الذهب مباشرة بعد التصويت لصالح خروج بريطانيا من الاتحاد الأوروبي.
وبعد فوز دونالد ترامب في الانتخابات في 9 نوفمبر، دخلت أسعار الذهب في دوامة الهبوط وسط توقعات بأن حملة الرئيس المنتخب ستقدم مقترحات التحفيز المالي، والذي من شأنه أن يعزز النمو الاقتصادي والتضخم، ونتيجة لذلك، تحولت أسواق الأسهم الأميركية إلى تحقيق الأرباح بعد الخسائر الأولية، وارتفع العائد على سندات الخزانة الأميركية مدعومة بارتفاع سعر صرف الدولار الأميركي.
ومنذ نوفمبر الماضي انخفضت أسعار الذهب بشكل متسارع لتتداول حول 1133 دولارًا للأوقية - من أعلى مستوياتها عند 1372 دولارًا في أغسطس (آب) - قبل أن تصل إلى 1155 دولارًا للأونصة في الوقت الحاضر.
وكنتيجة مباشرة للوضع السابق خفضت «BMO» - إحدى الشركات الرائدة في الخدمات الاستثمارية والمالية والذراع المصرفي الاستثماري لبنك «مونتريال» الكندي - توقعاتها للاستثمار في الذهب خلال عام 2017؛ قائلة: «إن عنصرًا أساسيًا من أطروحة الاستثمار في قطاع المعادن الثمينة من المرجح أن يكون غائبًا خلال معظم عام 2017». وتشير «BMO» - في مذكرة بحثية صدرت ديسمبر (كانون الأول) الماضي - إلى أن الخطر الأكبر على التوقعات السلبية هو تأثير ثلاثة ارتفاعات متوقعة في سعر الفائدة الأميركي في عام 2017.
ومن وجهة نظر «BMO»، فإن عدم اليقين السياسي العالمي مع هشاشة الانتعاش الاقتصادي في أوروبا واستمرار سياسات التيسير الكمي، لا تزال داعمة للمعادن الثمينة عند إعادة تركيز الأسواق على هذه المخاطر المستمرة. وتتوقع الشركة بلوغ أسعار الذهب 1175 دولارًا للأوقية في عام 2017، بانخفاض كبير عن 1413 دولارًا، قد تنبأت بها سابقًا.
وتقول لاكشمي آير، الرئيسة التنفيذية لقسم الاستثمار في الديون، ورئيسة المنتجات، بمؤسسة كوتاك ماهيندرا «AMC»: «شهدت أسعار الذهب تصحيحات متتالية، نتيجة للارتفاع الأخير في عوائد السندات العالمية، وخصوصًا في الولايات المتحدة، وبعض الاضطرابات والتذبذب في عمليات التجارة (بعدما اقترض المستثمرون بأسعار فائدة منخفضة في الولايات المتحدة وتم الاستثمار في الأصول ذات العوائد العالية)».
ووفقًا لبراثميش مالايا - كبير محللي الأبحاث والسلع والعملات بمؤسسة «Angel Broking» للوساطة - فإن مبادرات الرئيس الأميركي المنتخب دونالد ترامب التوسعية المتضمنة ارتفاع الإنفاق على البنية التحتية وتخفيضات ضريبية، من شأنها أن تعزز ليس فقط النمو الاقتصادي في الولايات المتحدة، ولكن سوف تؤدي أيضًا إلى ارتفاع الدولار. وسيؤدي ذلك إلى مزيد من التصحيح في أسعار الذهب. فالدولار الأميركي والذهب يميلان إلى التحرك في اتجاهين متعاكسين، حيث إن ارتفاع الدولار يعني انخفاض أسعار الذهب، والعكس بالعكس. ويقول مالايا: «يمكننا أن نرى أسعار الذهب مستقرة بعض الشيء حتى تستجيب الأسواق لسياسة الرئيس الجديد».
لكن من ناحية أخرى، ترى آير أن جزءًا كبيرًا من الأموال السوداء في الأسواق المالية تجد طريقها إلى الذهب، وهذه الظاهرة تضمن توجيه هذه الأموال من خلال القنوات المناسبة. فوفقًا لآير، الذهب هو سلعة عالمية يتم تحديد تحركات أسعارها بناءً على الأحداث العالمية، وأضافت أن الزيادة في الأسعار نتيجة لهذه الظاهرة هي زيادة مؤقتة، قائلة: «في الواقع، انخفضت أسعار الذهب من حيث القيمة الدولارية خلال نفس الفترة، بعد أن لمح مجلس الاحتياطي الاتحادي الأميركي إلى رفع أسعار الفائدة في ديسمبر الماضي».
وترى آير أن الاستثمار في الذهب عند المستويات الحالية قد لا يكون من المستحسن، في ضوء عمليات البيع الأخيرة في الأسواق الدولية، وكذلك لأن مؤشر الدولار الأميركي يتداول عند أعلى مستوى في 11 شهرًا. وارتفعت العملة الأميركية إلى أعلى مستوى في 14 عامًا مقابل سلة من العملات الرئيسية في ديسمبر الماضي، بعد أن عزز مجلس الاحتياطي الاتحادي احتمالات رفع أسعار الفائدة لعام 2017.
ووفقًا لآير، فإن أسعار الذهب في عام 2017 ستعتمد على السياسات المتبعة من قبل بنك الاحتياطي الفيدرالي في الولايات المتحدة. وأضافت: «فإذا جاء الارتفاع في أسعار الفائدة أقل مما كان متوقعًا، فيمكن لأسعار الذهب أن تحقق مزيدًا من الارتفاعات، وإلا فإنه سيكون من الصعب تحقيق مزيد من الزخم لقطاع الذهب العالمي».
لكن منذ رفع سعر الفائدة في ديسمبر الماضي، استطاعت أسعار الذهب الارتفاع وتعويض بعض من خسائرها. وهذا الاتجاه ربما يكون قابلاً للاستمرار في عام 2017، نظرًا لعدد من الأسباب؛ أهمها أن سياسات دونالد ترامب ستعزز بالتبعية سوق الذهب.
فالسياسات المقترحة تزيد من معدلات التضخم، الأمر الذي يؤدي - تاريخيًا - إلى الارتفاع في قيم المعادن الثمينة، وكان هناك أيضا تدفق في استثمارات السلع من الصين، هي التي دفعت أسعار النحاس والزنك للارتفاع في الأشهر القليلة الماضية، وعلى وشك أن تفعل الشيء نفسه بالنسبة للذهب.
إضافة إلى ذلك، فإن أحد أسباب تراجع أسعار الذهب في عام 2016، من المرجح أن يتم تصحيحه في السنة المقبلة، فقد كان الطلب على الذهب والمجوهرات دائمًا كبيرًا في كل من الصين والهند، وذلك يعد واحدًا من العوامل التي تعزز سعر المعدن. ولسوء الحظ، عانى الطلب على الحلي في العام الماضي من الانكماش الاقتصادي، ما أثر على سعر المعدن في الأسواق العالمية. وفي عام 2017، تنتظر عودة النمو الاقتصادي في الصين والهند إلى المسار الصحيح، ومن ثم زيادة الطلب على الذهب والمجوهرات مما يدعم الأسعار عالميًا.
ورغم أن التصور العام هو أن الذهب سيفقد بريقه كلما ارتفعت أسعار الفائدة الأميركية، فإن ذلك لم يكن صحيحًا في الماضي. وبمتابعة معدلات الفائدة في الولايات المتحدة على مدى السنوات الـ20 الماضية، نرى أن أسعار الذهب تتحرك صعودا خلال اتجاه صعودي مستمر في أسعار الفائدة الأميركية. في عام 2004 و1999 و1994، ارتفعت أسعار الذهب 5 - 10 في المائة في ستة أشهر، بعد أول وثاني رفع لسعر الفائدة.
على سبيل المثال، في عام 2004، ما بين يونيو (حزيران) وديسمبر، ارتفعت أسعار الفائدة قصيرة الأجل في الولايات المتحدة من 1.25 في المائة إلى 2.25 في المائة، وفي الوقت نفسه ارتفعت أسعار الذهب بنسبة 11 في المائة في تلك الفترة، وانخفض مؤشر الدولار الأميركي بنسبة 9 في المائة، وفقًا لبيانات من «Trading Economics».
ووفقًا للتاريخ، شهدت أسعار الذهب «فقاعتين» منذ انهيار نظام «بريتون وودز»، وبدء تداول الذهب بالدولار في السبعينات: الفقاعة الأولى بين عامي 1979 ويناير (كانون الثاني) 1980، عندما قفز المعدن بمقدار 325 في المائة ليسجل رقمًا قياسيًا حينما بلغ 850 دولارًا مُرتفعًا من 200 دولار.
ثم حدثت قفزة كبيرة أخرى، حيث ارتفع الذهب نحو 375 في المائة في الفترة من منتصف 2004 إلى أغسطس 2011، ليصل إلى أعلى مستوياته عند نحو 1900 دولار للأونصة، طبقًا لبيانات من «تريدينج إكنوميكس».
وفي ضوء هذا السياق التاريخي، يمكن أن يُنظر إلى الانخفاض الحالي في أسعار الذهب على أنه شيء جيد، فالسعر منخفض نسبيًا، مما يجعل الوقت مناسبًا لشراء كميات كبيرة.
وعلى نحو أكثر تفاؤلاً، يتوقع كيشور نارني، المدير المساعد، لـ«موتيلال أوسوال» للسلع والعملات، ارتفاعًا بنحو 15 - 20 في المائة في أسعار الذهب بحلول نهاية عام 2017. فخلافًا للاعتقاد الشائع، هو يرى أن ترامب سيكون معززًا لسياسات التضخم، وبالتالي، فإن بنك الاحتياطي الفيدرالي للولايات المتحدة، لن يكون قادرًا على رفع أسعار الفائدة بقدر ما يمكن أن يكون. ويعتقد نارني أن أسعار الذهب يمكن أن ترتفع إلى 1400 دولار بحلول نهاية عام 2017.


السندات الحكومية الهندية تسجل خسائر أسبوعية للأسبوع الثامن توالياً

ورقة نقدية من الروبية الهندية في صورة توضيحية (رويترز)
TT

السندات الحكومية الهندية تسجل خسائر أسبوعية للأسبوع الثامن توالياً

ورقة نقدية من الروبية الهندية في صورة توضيحية (رويترز)

تراجعت السندات الحكومية الهندية للأسبوع الثامن على التوالي؛ إذ أدى ارتفاع أسعار النفط وتحول البنك المركزي نحو سياسة نقدية أكثر تشدداً إلى إضعاف شهية المستثمرين، ما دفع العائد على السندات القياسية لأجل عشر سنوات إلى الارتفاع.

وأغلقت السندات القياسية، ذات معدل الفائدة البالغ 6.94 في المائة والمستحقة في عام 2036، يوم الجمعة عند عائد بلغ 7.2994 في المائة، ارتفاعاً من 7.2868 في المائة يوم الخميس. وارتفع العائد بمقدار 9 نقاط أساس خلال الأسبوع، ليضاف إلى زيادة تراكمية بلغت 45 نقطة أساس على مدى الأسابيع السبعة السابقة، منذ 17 أغسطس (آب)، وفق «رويترز».

وكان بنك الاحتياطي الهندي (البنك المركزي) قد رفع سعر إعادة الشراء (ريبو) بمقدار 25 نقطة أساس إلى 5.50 في المائة هذا الأسبوع، كما غيّر موقفه من السياسة النقدية من «الحياد» إلى «التشديد المدروس»، في إشارة إلى احتمال إجراء مزيد من الزيادات في أسعار الفائدة.

وقالت لافانيا فينكاتيسواران، المديرة التنفيذية وكبيرة الاقتصاديين لمنطقة آسيان والهند في بنك «أو سي بي سي»: «لطالما أشارت توقعاتنا إلى أن بنك الاحتياطي الهندي سيتجه نحو سياسة نقدية متشددة مع بدء تصاعد الضغوط التضخمية، ولذلك فإن هذا التحول يتماشى مع توقعاتنا. وتشمل توقعاتنا رفعاً إضافياً لأسعار الفائدة بمقدار 25 نقطة أساس بحلول مارس (آذار) 2027، مع ترجيح المخاطر احتمال إجراء زيادات أكبر، لا أقل».

ويتوقع معظم الاقتصاديين الآن أن يبلغ سعر الفائدة النهائي (ريبو) في الهند 6 في المائة على الأقل، فيما يتوقع كل من بنك «ستاندرد تشارترد» و«غولدمان ساكس» أن يصل إلى 6.25 في المائة.

وارتفع خام برنت إلى أكثر من 105 دولارات للبرميل خلال الأسبوع، مع تصاعد الهجمات على السفن، قبل أن يتراجع قليلاً عقب تصريح الرئيس الأميركي دونالد ترمب بأن واشنطن تجري محادثات مثمرة مع إيران.

وتشكّل أسعار النفط المرتفعة مخاطر على الهند، باعتبارها دولة مستوردة للطاقة؛ إذ تهدد المالية العامة للحكومة، وقد تدفع معدل التضخم العام إلى الارتفاع، بما يتجاوز الأثر المباشر لزيادة تكاليف الوقود.

أسعار الفائدة

وظلت معدلات عقود مبادلة أسعار الفائدة لليلة واحدة (OIS) في الهند دون تغيير يُذكر خلال الأسبوع؛ إذ عادل تراجع عوائد السندات الأميركية أثر التحول في موقف السياسة النقدية.

وأنهى معدل العقود لأجل عام واحد التعاملات عند 6.24 في المائة، فيما أغلق معدل العامين عند 6.44 في المائة، واستقر معدل السنوات الخمس، الذي يشهد نشاطاً ملحوظاً في التداول، عند 6.7250 في المائة.


ضرائب الصين تضاعف أزمة العلامات الفاخرة عالمياً

مشاة أمام متجر «لوي فيتون» للسلع الفاخرة في مدينة شنغهاي الصينية (رويترز)
TT

ضرائب الصين تضاعف أزمة العلامات الفاخرة عالمياً

مشاة أمام متجر «لوي فيتون» للسلع الفاخرة في مدينة شنغهاي الصينية (رويترز)

تواجه صناعة السلع الفاخرة العالمية ضغوطاً متزايدة مع تشديد الصين إجراءاتها الضريبية على الأثرياء، بالتزامن مع ظهور مؤشرات على ضعف الإنفاق الاستهلاكي في الولايات المتحدة، ما يهدد بتعميق أزمة قطاع تبلغ قيمته نحو 350 مليار دولار، ويعاني تباطؤاً مستمراً منذ 3 سنوات.

وتترقب الأسواق نتائج أعمال كبرى المجموعات الأوروبية خلال الأيام المقبلة، وسط مخاوف من أن تؤدي الضرائب الصينية الجديدة، وتداعيات الحرب على إيران، وتراجع ثقة المستهلك الأميركي، إلى تأخير التعافي الذي كانت الشركات والمستثمرون يأملون في تحقيقه خلال النصف الثاني من العام.

وتستهدف الإجراءات الصينية الجديدة الأثرياء الذين استخدموا صناديق ائتمانية خارج البلاد لحماية أصولهم، إذ ألزمتهم السلطات بالإفصاح عن التزاماتهم الضريبية، وتسديد ضرائب متراكمة عن سنوات سابقة بحلول 22 أكتوبر (تشرين الأول).

ويرى محللون أن الضريبة البالغة 20 في المائة قد تضغط على إنفاق شريحة الأثرياء جداً، التي ظلت أكثر قدرة على شراء المنتجات الفاخرة مقارنة بالطبقة المتوسطة المتضررة من أزمة العقارات الصينية.

وتكتسب هذه التطورات أهمية خاصة؛ لأن المستهلكين الصينيين يمثلون نحو خُمس المشتريات العالمية للسلع الفاخرة، بعدما كانوا لسنوات المحرك الرئيسي لنمو العلامات الأوروبية الكبرى.

ضغوط على كبار المشترين

قال أليكسيس بونهوم، رئيس شركة «ترينيتي آسيا» للاستشارات المتخصصة في السلع الفاخرة ومقرها شنغهاي، إن الإجراءات الضريبية بدأت تؤثر على قرارات الإنفاق لدى أصحاب الثروات الكبيرة.

وأوضح أن بعض الأثرياء قد يواجهون ضغوطاً مؤقتة على السيولة قبل الموعد النهائي لتسوية الضرائب، ما يدفعهم إلى تأجيل مشتريات مرتفعة القيمة. وأضاف أن هذا لا يعني توقفهم نهائياً عن شراء السلع الفاخرة، لكن المزاج الاستهلاكي الحالي لا يشجع على الإنفاق.

وتأتي هذه الضغوط بعد سنوات من تراجع الطلب الصيني منذ جائحة «كوفيد-19»، نتيجة تباطؤ الاقتصاد وتراجع الثقة المرتبط باستمرار أزمة القطاع العقاري.

وأظهرت بيانات مراكز التسوق في البر الرئيسي الصيني خلال الصيف تباطؤاً حادّاً في نمو المبيعات، وفق مذكرة لمحللي «برنشتاين».

ونقلت «رويترز» عن مصدرين مطلعين على أداء مراكز التسوق خلال الربع الثالث أن ظروف السوق ظلت ضعيفة إجمالاً، مع تباين كبير بين العلامات التجارية، فقد حققت العلامات التي تركز على الفخامة الهادئة، مثل «برونيلو كوتشينيلي» المتخصصة في الكشمير و«لورو بيانا» التابعة لمجموعة «إل في إم إتش»، أداءً أفضل من العلامات الأكثر بروزاً في إظهار شعاراتها، مثل «لويس فويتون» و«غوتشي».

ويعكس هذا التحول تغيراً في تفضيلات بعض المشترين الأثرياء الذين باتوا يميلون إلى المنتجات الأقل لفتاً للأنظار، بدلاً من المظاهر التقليدية للترف.

خسائر حادة للأسهم الأوروبية

انعكس ضعف الطلب على أداء أسهم الشركات الكبرى، إذ فقد سهما «إل في إم إتش» و«هيرميس»، المصنعة لحقائب «بيركين»، نحو 40 في المائة من قيمتهما منذ بداية العام، ليتداولا قرب أدنى مستوياتهما منذ سنوات.

كما تراجع سهم مجموعة «كيرينغ»، المالكة لعلامة «غوتشي»، بنسبة 29 في المائة، وسط تصاعد المخاوف بشأن قدرتها على استعادة النمو.

وتواجه «غوتشي» تحديات خاصة، بعدما حذرت «كيرينغ» المحللين من توقع انكماش إضافي في مبيعات العلامة، ما دفع عدداً من المؤسسات المالية إلى خفض الأسعار المستهدفة لسهم المجموعة. وتشير هذه التطورات إلى أن الضغوط لم تعد تقتصر على ضعف المبيعات في الصين، بل امتدت إلى تقييمات الشركات الأوروبية وتوقعات أرباحها المستقبلية.

السوق الأميركية تفقد زخمها

وتزداد صعوبة المشهد مع ظهور مؤشرات على تباطؤ الطلب في الولايات المتحدة، أكبر سوق للسلع الفاخرة في العالم، والتي شكَّلت حتى وقت قريب أحد أبرز مصادر الدعم للقطاع.

وكانت مكاسب الأسهم الأميركية، خصوصاً شركات التكنولوجيا، قد عززت ثروات المستهلكين ودعمت مشتريات المنتجات الفاخرة.

لكن بيانات الإنفاق باستخدام بطاقات الائتمان، التي يتتبعها «سيتي»، أظهرت تراجع مشتريات السلع الفاخرة للشهر الثالث على التوالي خلال أغسطس (آب). وتزامن ذلك مع استطلاعات تشير إلى تنامي القلق بشأن آفاق الاقتصاد الأميركي قبل انتخابات التجديد النصفي، ما يُهدد بإضعاف الإنفاق التقديري حتى بين المستهلكين الأعلى دخلاً.

وتزيد تداعيات الحرب على إيران من حالة عدم اليقين، في ظل تأثيرها على أسعار الطاقة والاقتصاد العالمي، ما يجعل استعادة الطلب أكثر صعوبة بالنسبة إلى الشركات التي تعتمد على ثقة المستهلكين الأثرياء.

المجوهرات تستفيد من البحث عن القيمة

وسط هذه الضغوط، برزت المجوهرات الراقية بوصفها من المجالات القليلة التي حافظت على أداء أفضل نسبياً. واستفادت علامات مثل «كارتييه»، التابعة لمجموعة «ريتشمونت»، من تزايد اهتمام المستهلكين الأثرياء بالذهب والمعادن النفيسة، التي ينظر إليها بوصفها منتجات تحتفظ بقيمتها بصورة أفضل على المدى الطويل.

ويشير هذا الاتجاه إلى تحول في سلوك المشترين من الإنفاق على المنتجات المرتبطة بالموضة والشعارات التجارية إلى اقتناء قطع تجمع بين الاستخدام الشخصي والقيمة المادية المستمرة.

وفي بكين، قال دنغ تشي، البالغ 51 عاماً، ويعمل في تصدير مكونات البناء الخزفية، إنه يتوقع خفض إنفاقه على السلع الفاخرة بنسبة 20 في المائة مقارنة بالسنوات السابقة. وأوضح أن الإجراءات الضريبية لا تعني بالضرورة أن الأثرياء الخاضعين لها سيتوقفون عن شراء المنتجات الفاخرة، لأن المبالغ التي ينفقونها على هذه المشتريات ليست كبيرة قياساً إلى ثرواتهم.

لكنه عدّ أن المشكلة الأهم تتمثل في التأثير الأوسع لهذه الإجراءات على الثقة، إذ قد يخشى أصحاب الدخول والثروات الأقل نسبياً أن تمتد إليهم تدابير مماثلة مستقبلاً.

نتائج الشركات تختبر آفاق التعافي

سيحصل المستثمرون على أول مؤشر رئيسي بشأن أداء القطاع عندما تعلن «إل في إم إتش» نتائج أعمالها الاثنين المقبل. ويتوقع المحللون أن تسجل المجموعة مبيعات فصلية تبلغ 18.5 مليار يورو (20.7 مليار دولار)، بزيادة واحد في المائة مقارنة بالفترة نفسها من العام الماضي.

ومن المقرر أن تعلن «كيرينغ» و«هيرميس» نتائجهما في 22 أكتوبر، بالتزامن مع الموعد النهائي المحدد في الصين لتسوية الالتزامات الضريبية المستحقة على الأصول المحتفظ بها عبر الصناديق الخارجية.

وستركز الأسواق على أداء المبيعات في الصين والولايات المتحدة، إلى جانب مؤشرات تحسن الطلب لدى العملاء الأثرياء وقدرة الشركات على الحفاظ على هوامش أرباحها.

وتواجه صناعة الرفاهية بذلك اختباراً مزدوجاً؛ يتمثل الأول في استعادة ثقة المستهلك الصيني وسط تشديد الرقابة الضريبية وتباطؤ الاقتصاد، في حين يتعلق الثاني بقدرتها على تجاوز ضعف الإنفاق الأميركي.

ومع استمرار التباين بين العلامات التجارية، قد تتجه الشركات إلى إعادة تقييم استراتيجيات التسعير والتوسع والتسويق، والتركيز بصورة أكبر على المنتجات التي تجمع بين الجودة والقيمة طويلة الأجل. لكن النتائج الفصلية المقبلة ستحدد ما إذا كانت الضغوط الحالية تمثل مرحلة مؤقتة من التراجع، أم بداية فترة أطول من النمو الضعيف في صناعة اعتادت الاعتماد على الإنفاق القوي للأثرياء في أكبر اقتصادين في العالم.


الذكاء الاصطناعي يقود السوق الصاعدة للأسهم الأميركية إلى عامها الرابع

كلمات «الذكاء الاصطناعي» ومجسّم روبوت صغير وعلم الولايات المتحدة في رسم توضيحي (رويترز)
TT

الذكاء الاصطناعي يقود السوق الصاعدة للأسهم الأميركية إلى عامها الرابع

كلمات «الذكاء الاصطناعي» ومجسّم روبوت صغير وعلم الولايات المتحدة في رسم توضيحي (رويترز)

تواصل السوق الصاعدة للأسهم الأميركية مسيرتها القوية مع اقتراب الذكرى السنوية الرابعة لانطلاقها، مدفوعة بمحرك الإنفاق على الذكاء الاصطناعي، الذي يعزز أرباح الشركات والنمو الاقتصادي.

ويتداول مؤشر «ستاندرد آند بورز 500» قرب مستويات قياسية، قبيل 12 أكتوبر (تشرين الأول)، الذي يصادف مرور أربع سنوات على إغلاق المؤشر القياسي عند أدنى مستوى له في الدورة الحالية، في إشارة إلى بداية أحدث موجة صعود في السوق، وفق «رويترز».

وساهم النمو القوي للغاية في أرباح الشركات، المدعوم بالإنفاق على التوسع في الذكاء الاصطناعي وبمتانة الأوضاع الاقتصادية، في دفع المرحلة الأخيرة من ارتفاع السوق، كما يشكل سبباً رئيسياً لتفاؤل المستثمرين بشأن الأرباع المقبلة.

لكن المخاطر لا تزال تلوح في الأفق رغم استمرار المؤشر في الارتفاع، إذ يشكل رفع مجلس «الاحتياطي الفيدرالي» أسعار الفائدة والارتفاع الحاد في عوائد سندات الخزانة الأميركية عاملين قد يحدّان من زخم الأسهم. كما قد تشهد الأسواق تقلبات مع اقتراب انتخابات التجديد النصفي الأميركية المقررة الشهر المقبل. كما يشكل اعتماد السوق على الذكاء الاصطناعي مصدر قلق، إذ قد تقابل الأسواق أي مؤشرات على ضعف هذا الاتجاه بعقوبات قاسية.

وقال أنتوني ساغليمبيني، كبير استراتيجيي السوق في شركة «أميريبرايز»: «إن الذكاء الاصطناعي هو السمة المحددة لهذه السوق الصاعدة. وأعتقد أن ما نشهده بعد مرور أربع سنوات على انطلاق السوق الصاعدة هو أن المكاسب السهلة المرتبطة بالذكاء الاصطناعي قد تحققت... ومع تقدم هذه السوق الصاعدة، ستتعرض الشركات، ولا سيما شركات التكنولوجيا، لضغوط متزايدة لإثبات أن الإنفاق الذي تقوم به اليوم سيترجم فعلياً إلى أرباح».

الموجة الصاعدة الحالية تحتل مرتبة متوسطة

من حيث عمر الأسواق الصاعدة، يمكن تصنيف الموجة الحالية على أنها في منتصف عمرها. ويحتل الصعود الأخير لمؤشر «ستاندرد آند بورز 500» المرتبة الثامنة من حيث المدة بين الأسواق الصاعدة منذ الحرب العالمية الثانية، وفقاً لريان ديتريك، كبير استراتيجيي السوق في مجموعة «كارسن».

وعلى الرغم من اختلاف خبراء الأسهم بشأن تعريف السوق الصاعدة، فإن التعريف الشائع لها هو ارتفاع السوق بنسبة لا تقل عن 20 في المائة، بعد تراجعها بنسبة 20 في المائة على الأقل من ذروة سابقة.

وحققت الموجة الصاعدة الحالية مكاسب بلغت 117 في المائة، لتكون سادس أفضل سوق صاعدة أداءً منذ الحرب العالمية الثانية.

وقال مارك هاكيت، كبير استراتيجيي السوق في شركة «ناشون وايد»: «إن مرور أربع سنوات ليس، بأي حال من الأحوال، أمراً يدعو إلى القلق بشأن سوق صاعدة. فالأسواق الصاعدة لا تنتهي لمجرد تقدمها في العمر، بل تنتهي بسبب اعتلالها».

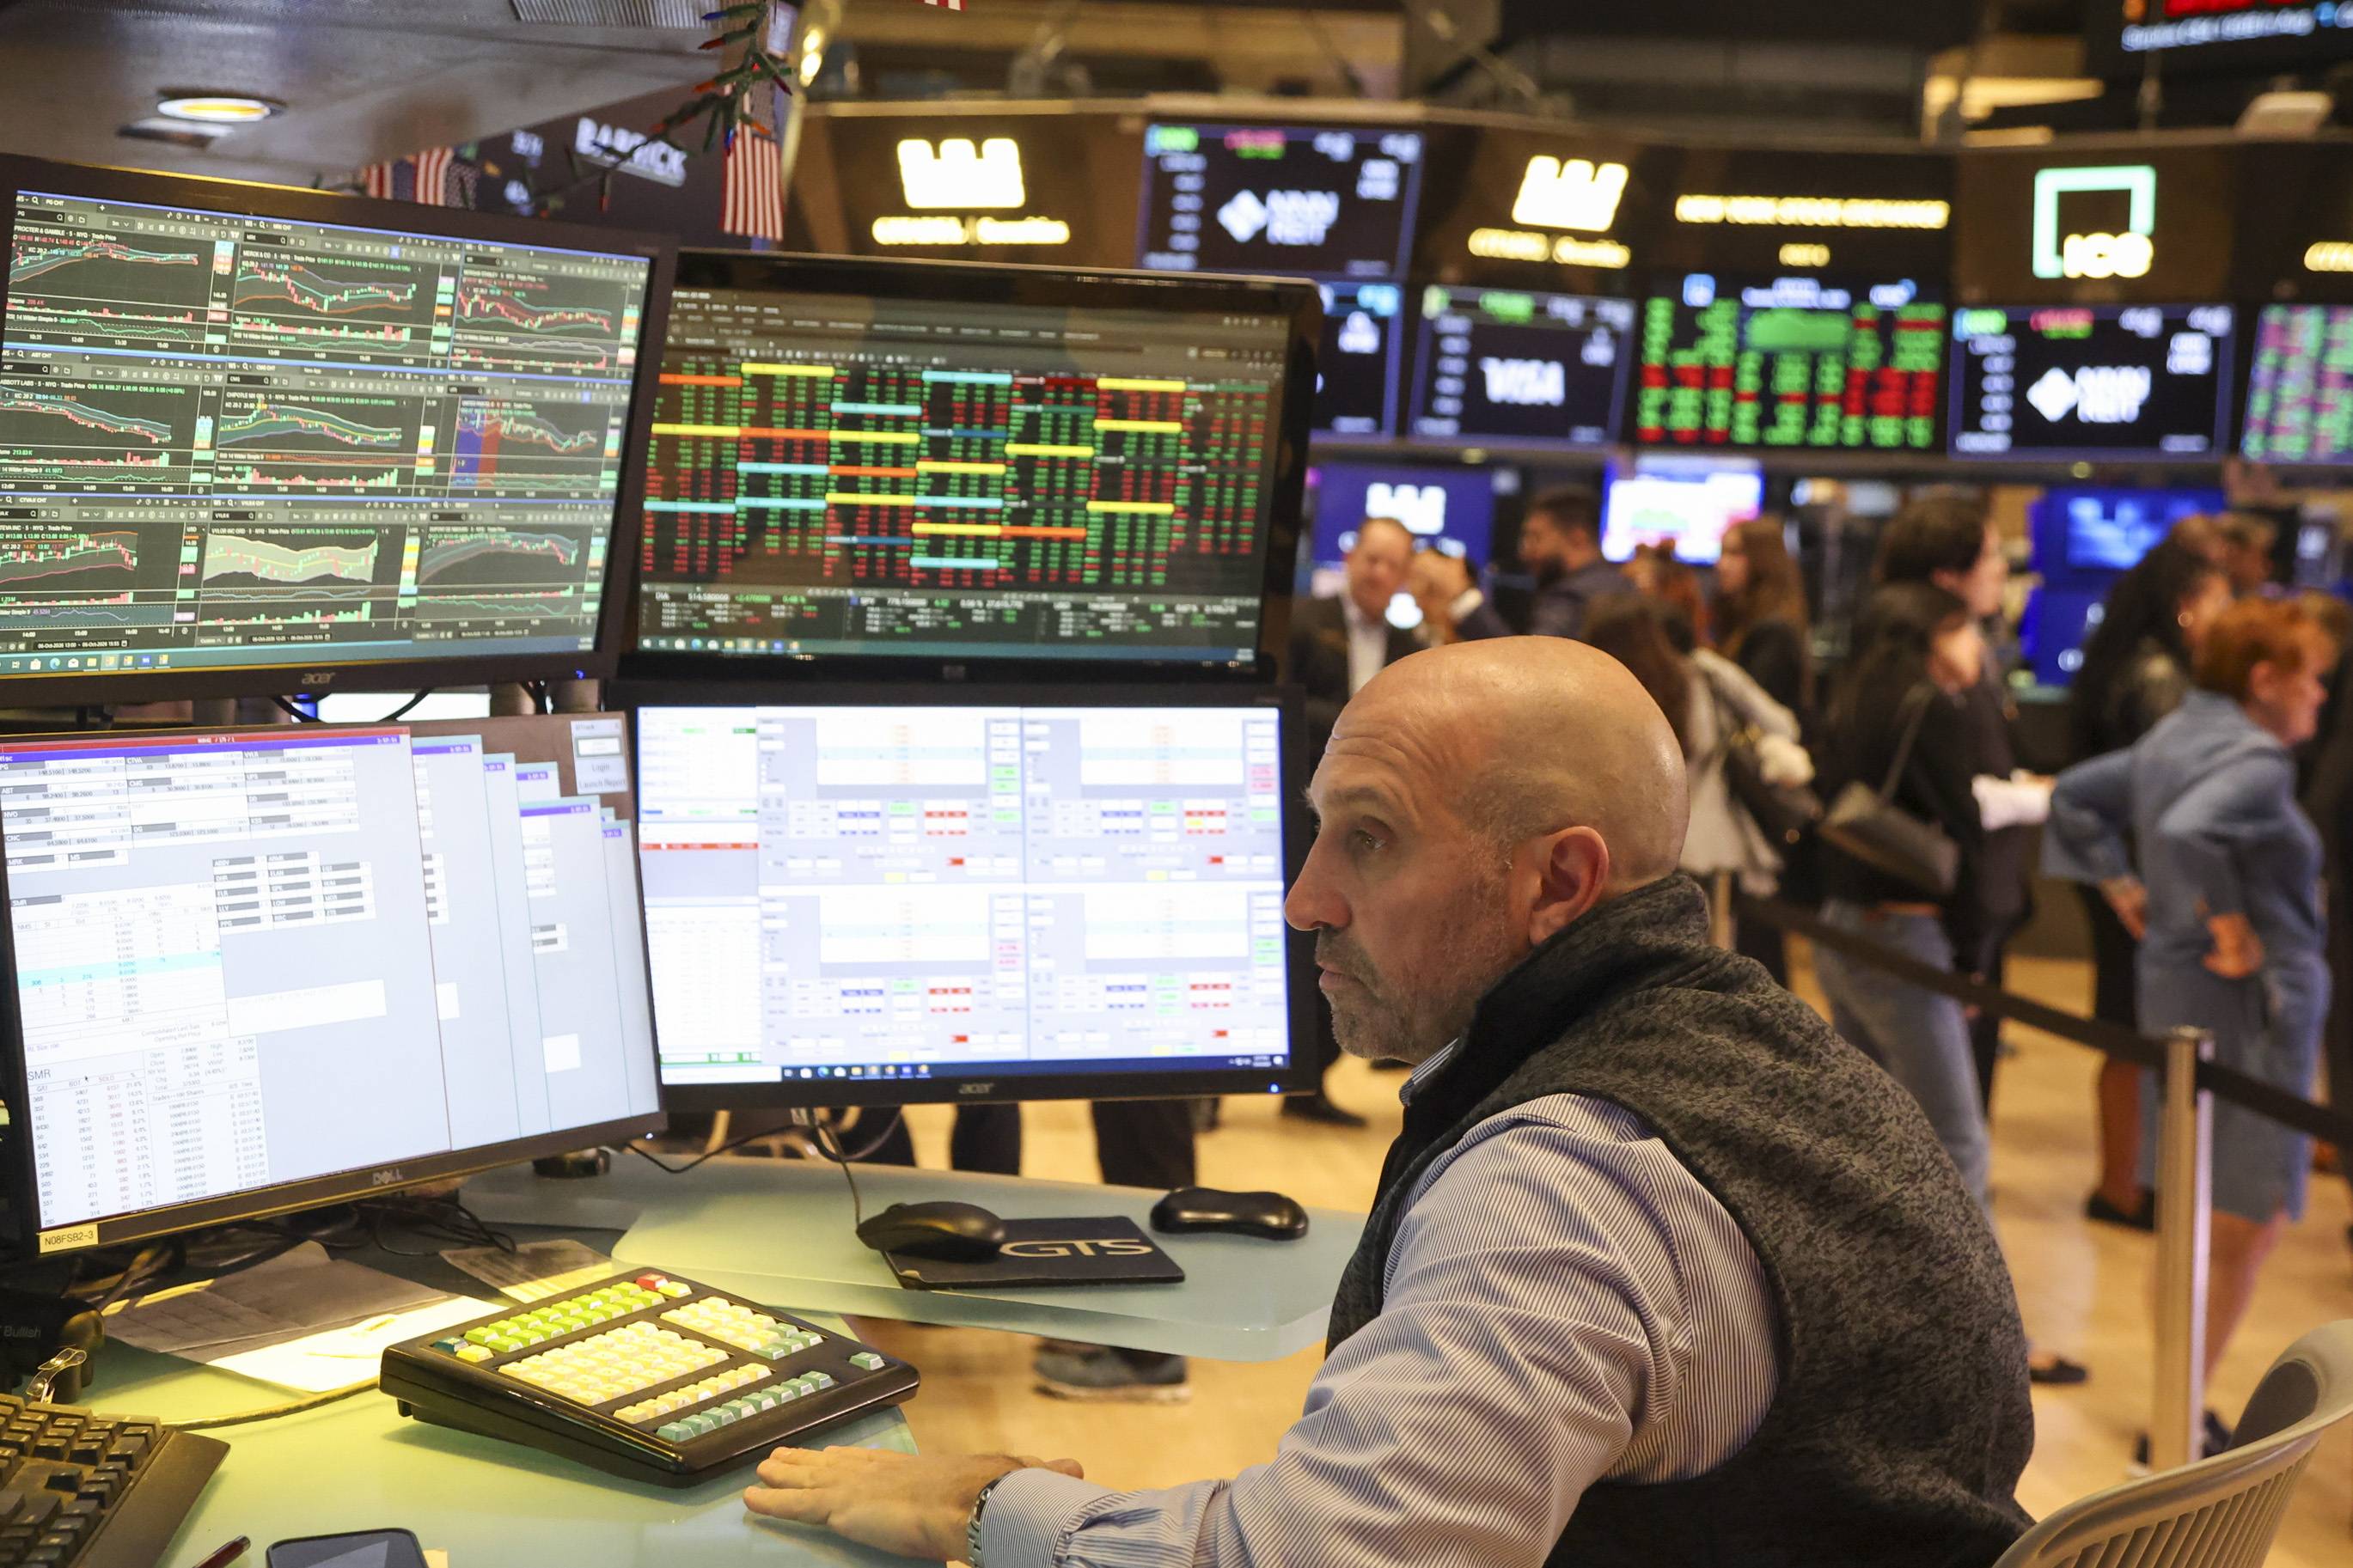
متداول يعمل في قاعة بورصة نيويورك (إ.ب.أ)

التكنولوجيا والذكاء الاصطناعي في قلب الموجة الصاعدة

هيمن الذكاء الاصطناعي على أحدث موجة صعود في السوق، إذ جاء إطلاق «تشات جي بي تي» بعد نحو شهر من بدايتها. وتسجل الشركات الأميركية نمواً هائلاً في الأرباح، مع توقعات بارتفاع أرباح شركات مؤشر «ستاندرد آند بورز 500» بأكثر من 35 في المائة هذا العام، مدفوعة بالإنفاق الرأسمالي لشركات التكنولوجيا العملاقة، المعروفة باسم «هايبرسكيلرز»، لبناء مراكز البيانات.

وتقدّر مؤسسة «أوكسفورد إيكونوميكس» أن نحو ثلث النمو الاقتصادي الأميركي المسجل مؤخراً يعود إلى الذكاء الاصطناعي، بما يشمل الأثر الصافي للاستثمارات المباشرة الداعمة لتوسيع البنية التحتية للذكاء الاصطناعي، فضلاً عن مساهمة ارتفاع ثروات المستثمرين نتيجة مكاسب سوق الأسهم في تعزيز الإنفاق الاستهلاكي.

وقال ساغليمبيني: «إننا نشهد انعكاس تأثير الذكاء الاصطناعي على الاقتصاد وأرباح الشركات».

ومن بين القطاعات الأحد عشر المدرجة في مؤشر «ستاندرد آند بورز 500»، لم يحقق مكاسب تفوق مكاسب المؤشر نفسه خلال الموجة الصاعدة سوى قطاعي التكنولوجيا وخدمات الاتصالات، الذي يضم شركتي «ألفابت» و«ميتا بلاتفورمز» العملاقتين في مجال الذكاء الاصطناعي.

وقفزت القيمة السوقية لشركة «إنفيديا»، التي جعلت رقائقها المخصصة للذكاء الاصطناعي منها رمزاً بارزاً لهذه الحقبة التكنولوجية، إلى 5.8 تريليون دولار، مقارنة بـ286 مليار دولار في 12 أكتوبر 2022. وأصبحت الشركة الأكبر في العالم من حيث القيمة السوقية. وتضم الولايات المتحدة 13 شركة تبلغ القيمة السوقية لكل منها تريليون دولار على الأقل، وجميعها باستثناء شركتين تنتمي إلى قطاع التكنولوجيا أو لديها انكشاف كبير على الذكاء الاصطناعي.

مخاطر التركّز تتزايد مع هيمنة التكنولوجيا

تمنح المكاسب التي تحققها أسهم شركات التكنولوجيا العملاقة والذكاء الاصطناعي هذه الأسهم تأثيراً أكبر على مؤشرات الأسهم الرئيسية، لكنها تجعل السوق أيضاً أكثر تركّزاً في عدد محدود من الشركات. وارتفعت حصة أكبر عشر شركات في مؤشر «ستاندرد آند بورز 500» إلى نحو 40 في المائة، مقارنة بنحو 28 في المائة في أكتوبر 2022، وفقاً لشركة «جي بي مورغان لإدارة الأصول».

وقال أنجيلو كوركافاس، كبير استراتيجيي الاستثمار العالمي في شركة «إدوارد جونز»: «يعكس ذلك قوة الأساسيات الاقتصادية والتفوق في نمو الأرباح، لكنه ينطوي أيضاً على بعض المخاطر. وتكمن مخاطر التركّز في أنه إذا فقد الاتجاه السائد جاذبيته، فقد تتأثر المحافظ الاستثمارية بدرجة أكبر من المعتاد».

ويتمثل خطر آخر في التحول الأخير لـ«الاحتياطي الفيدرالي» نحو رفع أسعار الفائدة، في إطار مساعي البنك المركزي الأميركي لخفض التضخم المرتفع. وقد تؤدي السياسة النقدية الأكثر تشدداً إلى إبطاء الاقتصاد، وربما بصورة حادة. والواقع أن السوق الهابطة الأخيرة، التي أدت إلى بلوغ السوق أدنى مستوياتها في أكتوبر 2022، تزامنت مع دورة حادة من رفع أسعار الفائدة.

كما تسهم زيادات الفائدة في الارتفاع الكبير في عوائد سندات الخزانة. وكان العائد على السندات القياسية لأجل عشر سنوات يحوم حول 5.2 في المائة، بعدما بلغ مؤخراً أعلى مستوى له في 24 عاماً.

وتشكل العوائد المرتفعة عائقاً أمام الأسهم، بما في ذلك من خلال زيادة جاذبية السندات بوصفها استثماراً منافساً للأسهم.

وقال كوركافاس إن شركة «إدوارد جونز» لا تزال ترجّح زيادة الوزن النسبي للأسهم في المحافظ الاستثمارية، لكن توصيتها أصبحت أقل اندفاعاً مما كانت عليه سابقاً، مشيراً إلى تزايد جاذبية أدوات الدخل الثابت.

وأضاف: «ما زلنا نعتقد أن السوق الصاعدة ليست على وشك الانتهاء... لكننا نرى أن من المنطقي تقليص بعض المخاطر في المحافظ الاستثمارية».