6 %... عتبة القلق الجديدة لسندات الخزانة الأميركية

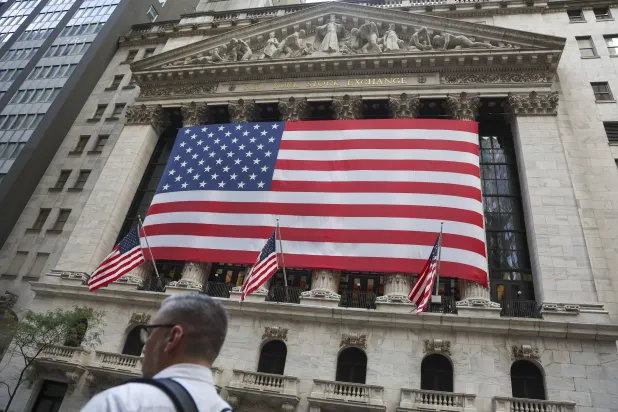
رُفعت الأعلام الأميركية خارج بورصة نيويورك بمناسبة زيارة وزير الخارجية ماركو روبيو إلى مدينة نيويورك (إ.ب.أ)
TT

6 %... عتبة القلق الجديدة لسندات الخزانة الأميركية

رُفعت الأعلام الأميركية خارج بورصة نيويورك بمناسبة زيارة وزير الخارجية ماركو روبيو إلى مدينة نيويورك (إ.ب.أ)

لأعوام، شكّل عائد سندات الخزانة الأميركية لأجل 10 سنوات عند مستوى 5 في المائة نقطة الخطر التي يخشى المستثمرون عندها اضطراب الأسواق العالمية. لكن تجاوز هذا المستوى خلال سبتمبر (أيلول) بدأ يغيّر النظرة إليه، من سقف يصعب اختراقه إلى مجرد محطة قد تسبق مستويات أعلى.

ومع تجاوز العائد 5 في المائة لفترة وجيزة هذا الشهر، بدأ المستثمرون يطرحون سؤالاً أكثر إثارة للقلق: ماذا لو أصبحت 6 في المائة هي المستوى الذي ينبغي أن يبقي الأسواق في حالة تأهب؟

ولم يستمر الارتفاع فوق 5 في المائة لفترة كافية حتى الآن لاختبار تداعياته بصورة كاملة، إلا أن مايك بيل، رئيس استراتيجية الأسواق لدى «بلو باي أسيت مانجمنت»، يرى أن مستوى 5 في المائة كان دائماً علامة نفسية أكثر منه نقطة تحول آلية، وفق «رويترز».

وقال بيل إن المشكلة لا ترتبط برقم محدد بقدر ما تتعلق بالمستوى النسبي لعوائد الخزانة مقارنة بمقاييس الاستثمار الأخرى، ولا سيما عائد الأرباح في سوق الأسهم. وأضاف أن هذه العلاقة تقترب حالياً من نقطة تحول قد تمهد لموجة بيع في الأسهم.

وتقدم التجارب السابقة بعض المؤشرات. فقد خسر مؤشر «إم إس سي آي» العالمي نصف قيمته في المرة السابقة التي تجاوز فيها عائد السندات الأميركية لأجل 10 سنوات مستوى 5 في المائة، قبيل الأزمة المالية العالمية. كما تعرض المؤشر لهبوط مماثل قبل أقل من عقد، عندما أدى ارتفاع العائد إلى نحو 6.8 في المائة إلى انفجار فقاعة شركات التكنولوجيا.

لكن «جي بي مورغان» يرى أن الاقتصاد العالمي شهد «تحولاً هيكلياً رئيسياً» قد يجعل نقطة الألم في أسواق الأسهم أعلى من السابق، مع تنامي دور قطاعات الذكاء الاصطناعي والرعاية الصحية والخدمات. وتواصل شركات كثيرة في هذه القطاعات الإنفاق والتوسع، بغض النظر عن مستوى تكاليف الاقتراض.

وبناءً على ذلك، قال محللو المصرف إن تأثير أسعار الفائدة في الاقتصاد «أصبح أقل تقييداً بصورة ملموسة»، وإن مستوى الانكسار في أسواق الأسهم قد يكون «أعلى بشكل ملحوظ»، وربما يقع بين 5.5 و6.0 في المائة، نقلاً عن آراء عدد من كبار المستثمرين المشاركين في أحد مؤتمرات المصرف الأخيرة.
رجل يمر أمام مبنى الاحتياطي الفيدرالي في واشنطن (رويترز)

إعادة تسعير واسعة

في سوق سندات الخزانة الأميركية البالغة قيمتها 29 تريليون دولار، والتي تشكل مرجع التسعير لمعظم الأصول المالية العالمية، فإن الانتقال من عائد 5 إلى 6 في المائة سيمثل إعادة تسعير واسعة لتكلفة رأس المال عالمياً.

وقد يعكس وصول العائد إلى 6 في المائة ارتفاعاً كبيراً في توقعات التضخم، أو تنامي المخاوف بشأن استدامة المالية العامة الأميركية، أو ترسخ قناعة بأن أسعار الفائدة ستبقى مرتفعة لسنوات، أو مزيجاً من هذه العوامل.

وقال عضو مجلس الاحتياطي الفيدرالي أوستن غولسبي، هذا الأسبوع، إنه لا يعرف ما إذا كانت الأسواق ستتعامل بصورة مختلفة مع بقاء عوائد السندات عند 5 في المائة لفترة أطول مما فعلت في الماضي.

ويولي المستثمرون اهتماماً كبيراً لعوائد الخزانة لأنها تمثل معيار الأصول الخالية من المخاطر عالمياً. وعند تجاوزها 5 في المائة، يستطيع المستثمرون تثبيت أعلى عوائد على السندات الأميركية منذ عام 2007.

وبحسب حسابات بول جاكسون، رئيس أبحاث توزيع الأصول العالمية لدى «إنفيسكو»، تبدأ الأسهم العالمية في التراجع عندما يبلغ متوسط عائد السندات لأجل 10 سنوات 4.72 في المائة على مدى 12 شهراً ثم يواصل الارتفاع.

ولا تزال السوق بعيدة عن هذه النقطة، إذ يبلغ متوسط العائد على مدى 12 شهراً نحو 4.34 في المائة حالياً. إلا أن جاكسون قال إنه بدأ بالفعل خفض انكشافه على الأسهم وتحويل جزء من الأموال إلى السندات الحكومية للاستفادة من ارتفاع العوائد.

وأضاف: «إذا واصلت عوائد الخزانة الارتفاع، فهناك خطر أن تكون سوق الأسهم عند مستوى أدنى بعد 12 شهراً».

ضغوط على الأسواق الناشئة

وتعد الأسواق الناشئة من بين أكثر الأسواق تعرضاً لتداعيات ارتفاع عوائد الخزانة الأميركية، بعدما حققت أداءً قوياً خلال السنوات الأخيرة.

فعوائد السندات الأميركية المرتفعة تميل إلى دعم الدولار وجعل الأصول المقومة به أكثر جاذبية، ما قد يسحب رؤوس الأموال من اقتصادات الأسواق الناشئة، ويزيد أعباء خدمة الديون المقومة بالدولار، خصوصاً لدى الدول الأكثر مديونية.

وأظهرت بيانات تدفقات الاستثمار أن صناديق سندات الأسواق الناشئة سجلت الأسبوع الماضي أكبر موجة خروج للأموال منذ أشهر، في حين سُحبت مليارات الدولارات أيضاً من صناديق الأسهم. كما جاء إصدار ديون الحكومات في الأسواق الناشئة أقل من المعتاد بشكل ملحوظ خلال الشهر الحالي.

وقالت أليسون شيمادا، رئيسة أسهم الأسواق الناشئة لدى «أول سبرينغ غلوبال إنفستمنتس»، إن الصورة «ليست مثالية» للأسواق الناشئة، لكنها شددت على أن شيئاً «فظيعاً» لا يحدث في الوقت الحالي.

وقد يكون الخطر الأكبر نفسياً. فبمجرد أن يبدأ المستثمرون في التساؤل عما إذا كان عائد 6 في المائة ممكناً، ينتقل النقاش من مجرد ارتفاع مؤقت في العوائد إلى إعادة تقييم أوسع لاحتمال انتهاء عصر السيولة الوفيرة والأموال الرخيصة، وما يعنيه ذلك لأسعار الأصول العالمية في ظل تكلفة رأس مال أعلى بصورة دائمة.

وقال نيل بيريل، كبير مسؤولي الاستثمار لدى «بريمير ميتون»، إن أسواق الأسهم لا تظهر حالياً مؤشرات على انهيار، لكن ذلك قد يكون لأن المستثمرين لم يعيدوا بعد إدخال عوائد تتجاوز 5 في المائة في نماذج توقعاتهم للأرباح على المدى الطويل.

وأضاف: «تبدو الأسواق بخير إلى أن يعيد الجميع تشغيل نماذج التقييم. وفي النهاية، الأرقام هي الأرقام، ولا بد أن تظهر آثارها».
مقالات ذات صلة

حظر صادرات الديزل الأميركية يصطدم بتحذيرات من ارتفاع أسعار الوقود

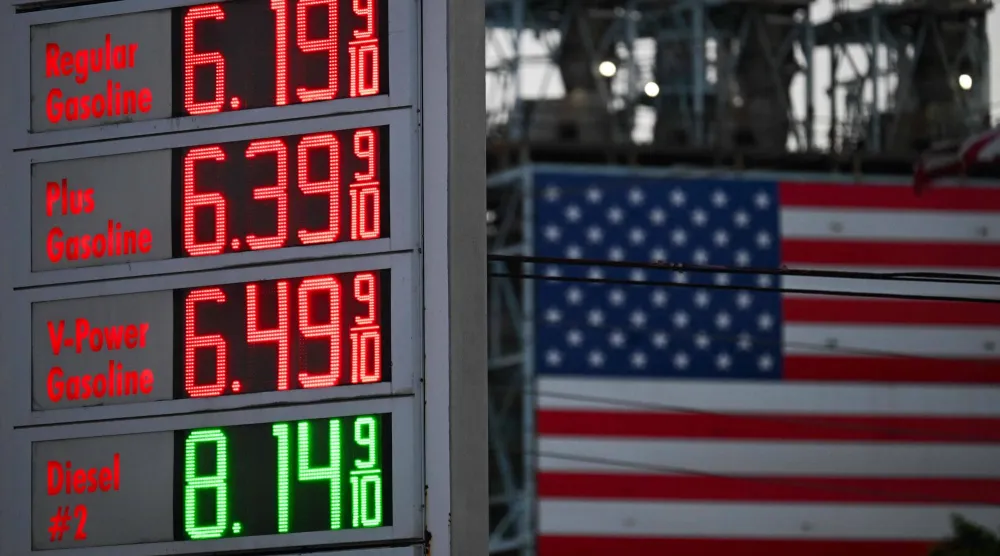
الاقتصاد أسعار البنزين العادي تتجاوز 6 دولارات للغالون والديزل تتجاوز 8 دولارات للغالون بمدينة كارسون - كاليفورنيا (أ.ف.ب)

حظر صادرات الديزل الأميركية يصطدم بتحذيرات من ارتفاع أسعار الوقود

يدفع ارتفاع أسعار الديزل في أميركا دونالد ترمب لبحث حظر الصادرات، في حين يحذر وزير الطاقة من أن الخطوة قد ترفع أسعار البنزين ووقود الطائرات.

«الشرق الأوسط» (واشنطن)
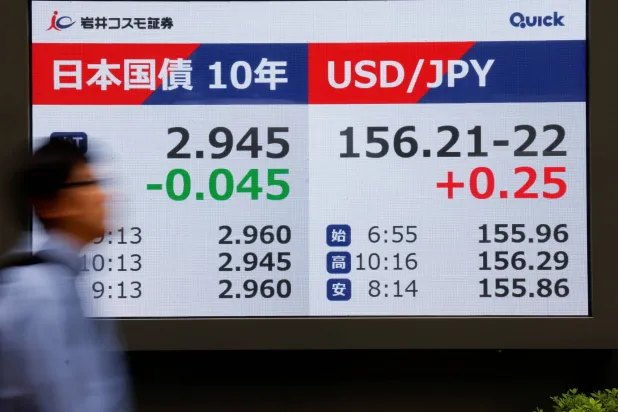
الاقتصاد رجل يسير أمام لوحة أسعار الأسهم التي تعرض مستوى سندات الحكومة اليابانية لأجل 10 سنوات وسعر صرف الدولار مقابل الين الياباني خارج شركة وساطة في طوكيو (رويترز)

السندات العالمية تحت الضغط مع صعود عوائد اليابان وأميركا

بقيت أسواق السندات العالمية تحت الضغط، الخميس، مع امتداد موجة البيع في سندات الخزانة الأميركية إلى السندات اليابانية.

«الشرق الأوسط» (طوكيو)
الاقتصاد أوراق نقدية من فئة الدولار الأميركي (رويترز)

الدولار قرب أعلى مستوى في شهرين مع تصاعد رهانات رفع الفائدة

استقر الدولار قرب أعلى مستوى له في شهرين، الخميس، مدعوماً ببيانات قوية لنشاط الصناعات التحويلية أعادت إشعال المخاوف بشأن التضخم.

«الشرق الأوسط» (سيدني)
الاقتصاد وزارة الخزانة الأميركية (رويترز)

«الخزانة» الأميركية تستهدف إعادة شراء 6 مليارات دولار من الديون طويلة الأجل

أعلنت وزارة الخزانة الأميركية أنها ستشتري ما يصل إلى 6 مليارات دولار من السندات المستحقة خلال فترة تتراوح بين 20 و30 عاماً...

«الشرق الأوسط» (واشنطن)
الاقتصاد رُفعت الأعلام الأميركية خارج بورصة نيويورك بمناسبة زيارة وزير الخارجية ماركو روبيو (إ.ب.أ)

عوائد الخزانة الأميركية تسجل أعلى مستوى منذ 2007 مع تنامي رهانات رفع الفائدة

تراجعت الأسهم الأميركية الأربعاء، فيما قفز عائد سندات الخزانة لأجل 10 سنوات إلى أعلى مستوى له منذ 2007.

«الشرق الأوسط» (نيويورك)

فائض الميزان التجاري السعودي يتراجع إلى 3.84 مليار دولار خلال يوليو

ميناء جدة الإسلامي (واس)
TT

فائض الميزان التجاري السعودي يتراجع إلى 3.84 مليار دولار خلال يوليو

ميناء جدة الإسلامي (واس)

سجل فائض الميزان التجاري السلعي للسعودية تراجعاً بنسبة 25.0 في المائة خلال شهر يوليو (تموز) 2026 على أساس سنوي، يستقر عند 14.4 مليار ريال (3.84 مليار دولار)، مقارنة بـ19.2 مليار ريال (5.12 مليار دولار) في الشهر المماثل من عام 2025. وجاء هذا الانخفاض بضغط من هبوط إجمالي الصادرات السلعية بنسبة أكبر من تراجع الواردات خلال الفترة نفسها.

وفق البيانات الصادرة عن الهيئة العامة للإحصاء، انخفضت القيمة الإجمالية للصادرات السلعية للمملكة في يوليو 2026 لتصل إلى 84 مليار ريال (22.40 مليار دولار)، بنسبة تراجع بلغت 17.2 في المائة مقارنة بالشهر نفسه من العام الماضي البالغ حينها 102 مليار ريال (27.20 مليار دولار).

وتأثرت هذه النتائج بانخفاض الصادرات النفطية بنسبة 12.8 في المائة لتبلغ نحو 59.6 مليار ريال (نحو 15.89 مليار دولار)، على الرغم من ارتفاع حصتها النسبية من إجمالي الصادرات لتصل إلى 71.0 في المائة في يوليو 2026 مقارنة بـ67.4 في المائة في يوليو 2025.

على صعيد الصادرات غير النفطية (شاملة إعادة التصدير)، سجلت انخفاضاً سنويّاً بنسبة 26.2 في المائة لتبلغ 24.4 مليار ريال (6.51 مليار دولار). وتراجعت الصادرات الوطنية غير النفطية (باستثناء إعادة التصدير) بنسبة 14.8 في المائة، في حين انخفضت قيمة السلع المعاد تصديرها بنسبة 40.0 في المائة نتيجة لتراجع إعادة تصدير «الآلات والأجهزة والمعدات الكهربائية» بنسبة 67.7 في المائة.

وفي المقابل، هبطت القيمة الإجمالية للواردات السلعية للمملكة بنسبة 15.4 في المائة خلال شهر يوليو 2026 لتسجل 69.6 مليار ريال (18.56 مليار دولار) مقارنة بـ82.8 مليار ريال (22.08 مليار دولار) في يوليو 2025. وبناءً على ذلك؛ انخفضت نسبة تغطية الصادرات غير النفطية للواردات إلى 35.0 في المائة مقارنة بـ40.1 في المائة في الفترة نفسها من العام السابق.

وتصدرت «اللدائن والمطاط ومصنوعاتهما» قائمة الصادرات غير النفطية بشغورها 19.8 في المائة من إجماليها بقيمة 4.83 مليار ريال (1.29 مليار دولار)، تلتها «الصناعات الكيماوية» بنسبة 18.6 في المائة. وفي جانب الواردات، شكلت «الآلات والأجهزة والمعدات الكهربائية» النسب الأكبر بـ25.7 في المائة من إجمالي الواردات.

وعلى مستوى الشركاء التجاريين، احتلت الصين المرتبة الأولى كوجهة رئيسية للصادرات السلعية السعودية بنسبة 13.4 في المائة، وكذلك المورد الأول للواردات السلعية بنسبة 22.7 في المائة من إجمالي الواردات في يوليو 2026.


«الإعمار والتنمية» يخفض مجدداً توقعات نمو 41 اقتصاداً إلى 2.5 %

عامل يجمع زيت المحرك أثناء عمله في محطة إزالة الغازات في حقل الزبير النفطي بالعراق (أ.ب)
TT

«الإعمار والتنمية» يخفض مجدداً توقعات نمو 41 اقتصاداً إلى 2.5 %

عامل يجمع زيت المحرك أثناء عمله في محطة إزالة الغازات في حقل الزبير النفطي بالعراق (أ.ب)

خفض البنك الأوروبي لإعادة الإعمار والتنمية توقعاته لنمو اقتصادات 41 دولة يغطيها بمقدار 0.6 نقطة مئوية إلى 2.5 في المائة خلال 2026، في ثاني خفض متتالٍ لتوقعاته، مع تصاعد الضغوط الناجمة عن ارتفاع أسعار الطاقة والغذاء وتكاليف الاقتراض، وتداعيات الصراعات على اقتصادات العراق ولبنان وأوكرانيا وتركيا.

ويأتي الخفض بعدما توقع البنك في يونيو (حزيران) نمواً أقوى لهذه الاقتصادات، بينما سجلت نمواً بلغ 3.4 في المائة في 2025.

وحذر البنك من أن المخاطر التي تهدد توقعاته لا تزال تميل إلى الجانب السلبي، في ظل تعدد مصادر الضغط على النشاط الاقتصادي.

وقالت كبيرة الاقتصاديين في البنك بياتا يافورشيك إن «هناك نقاط ضغط متعددة، من الديزل إلى تكلفة القمح وتكلفة الاقتراض»، مضيفة أن الضغوط تتراكم وأن هناك مخاطر هبوطية كبيرة للتوقعات.

العراق في الصدارة

وسجل العراق أكبر خفض في توقعات النمو، مع توقع البنك انكماش اقتصاده بنسبة 12 في المائة خلال العام الحالي، نتيجة اضطرابات صادرات النفط الناجمة عن إغلاق مضيق هرمز، مع احتمال تسجيل انكماش أعمق إذا استمرت اضطرابات التصدير حتى نهاية العام.

وقالت يافورشيك إن «المشكلة في العراق هي اضطراب الصادرات»، في ظل اعتماد البلاد بدرجة كبيرة على النفط، الذي يمثل نحو 90 في المائة من إيرادات الموازنة.

وتأتي الضغوط على الاقتصاد العراقي في وقت أدت فيه اضطرابات الملاحة عبر مضيق هرمز إلى الحد من قدرة بعض المنتجين في المنطقة على تصدير النفط، ما انعكس بصورة مباشرة على الاقتصادات الأكثر اعتماداً على عائدات الخام.

وتستند توقعات البنك إلى افتراض بقاء أسعار النفط في نطاق يتراوح بين 80 و100 دولار للبرميل، لكنه حذر من أن ارتفاع الأسعار فوق هذا النطاق قد يؤدي إلى مزيد من إبطاء النمو في الاقتصادات التي يغطيها.

أوكرانيا ولبنان وتركيا

وخفض البنك أيضاً توقعاته لنمو الاقتصاد الأوكراني بمقدار 0.7 نقطة مئوية إلى 1.5 في المائة في 2026، مع خفض توقعاته لعام 2027 بمقدار 1.5 نقطة مئوية إلى 2.5 في المائة، في ظل تصاعد الهجمات الروسية، ولا سيما على البنية التحتية للطاقة وطرق النقل.

وقال البنك إن الهجمات في منطقة البحر الأسود أدت إلى خفض صادرات أوكرانيا، بينما حد انخفاض مستويات المياه في نهر الدانوب وتضرر خطوط السكك الحديدية من قدرة البلاد على استخدام مسارات بديلة لتصدير منتجاتها.

وتقدر يافورشيك أن تؤدي هذه التطورات إلى خفض صادرات أوكرانيا من القمح والبذور الزيتية والمعادن بما يصل إلى 5.5 مليار دولار خلال 2026، أي ما يعادل نحو 2.5 في المائة من الناتج المحلي الإجمالي.

وأضافت أن صعوبة تصدير المحاصيل قد تنعكس أيضاً على الموسم الزراعي المقبل، إذ قد يواجه المزارعون صعوبات في تأمين الأموال اللازمة لشراء الأسمدة.

وفي لبنان، يتوقع البنك انكماش الاقتصاد بنسبة 5 في المائة خلال 2026، نتيجة تداعيات المواجهات مع إسرائيل، قبل أن يعود إلى النمو بنسبة 4 في المائة في 2027.

أما تركيا، فخفض البنك توقعاته لنمو اقتصادها في 2026 بمقدار 0.5 نقطة مئوية إلى 3 في المائة، في ظل استمرار ضغوط التضخم وتشدد شروط التمويل.

الغذاء والطاقة

وبينما خفض البنك توقعاته للنمو، أشار إلى أن ضغوط الأسعار جاءت أقل حدة مما كان متوقعاً. واستقر متوسط التضخم في مناطق عملياته عند نحو 6 في المائة، بينما أسهمت الطاقة بنحو ربع الزيادة في المستوى العام للأسعار.

غير أن أسعار القمح العالمية ارتفعت بنحو 30 في المائة منذ فبراير (شباط)، وفق يافورشيك، مع تراجع الصادرات الأوكرانية إلى أدنى مستوياتها منذ أبريل (نيسان) 2022 نتيجة الهجمات في منطقة البحر الأسود.

ويمثل ارتفاع أسعار القمح مصدر ضغط إضافياً على الدول المستوردة للغذاء؛ خصوصاً الاقتصادات التي تدعم أسعار الخبز والحبوب، مثل مصر. وتشكل روسيا وأوكرانيا معاً نحو ربع صادرات القمح العالمية.

ولا تقتصر مخاطر ارتفاع أسعار الطاقة على المستهلكين، إذ إن ارتفاع تكلفة الوقود يرفع تكاليف الإنتاج والنقل، في وقت تتزامن فيه هذه الضغوط مع ارتفاع تكاليف التمويل.

جفاف يضغط على أوروبا

وفي أوروبا، أشار البنك إلى أن الجفاف وانخفاض مستويات المياه في نهري الدانوب والراين عرقلا شحن السلع الصناعية والطاقة، كما أثرا على إنتاج الكهرباء.

وقال البنك إن انخفاض مستويات المياه أدى إلى تراجع إنتاج الطاقة الكهرومائية والنووية بنحو الثلث، ما أضاف ضغوطاً إلى اقتصادات تواجه بالفعل ارتفاع تكلفة الطاقة واضطرابات سلاسل الإمداد.

ويحذر البنك من أن استمرار ارتفاع أسعار النفط أو اتساع نطاق اضطرابات التجارة والنقل قد يفرض مزيداً من الضغوط على النمو، ولا سيما في الاقتصادات التي تعتمد على صادرات الطاقة أو الواردات الغذائية، ويجعل مسار التعافي أكثر هشاشة خلال الفترة المقبلة.


حظر صادرات الديزل الأميركية يصطدم بتحذيرات من ارتفاع أسعار الوقود

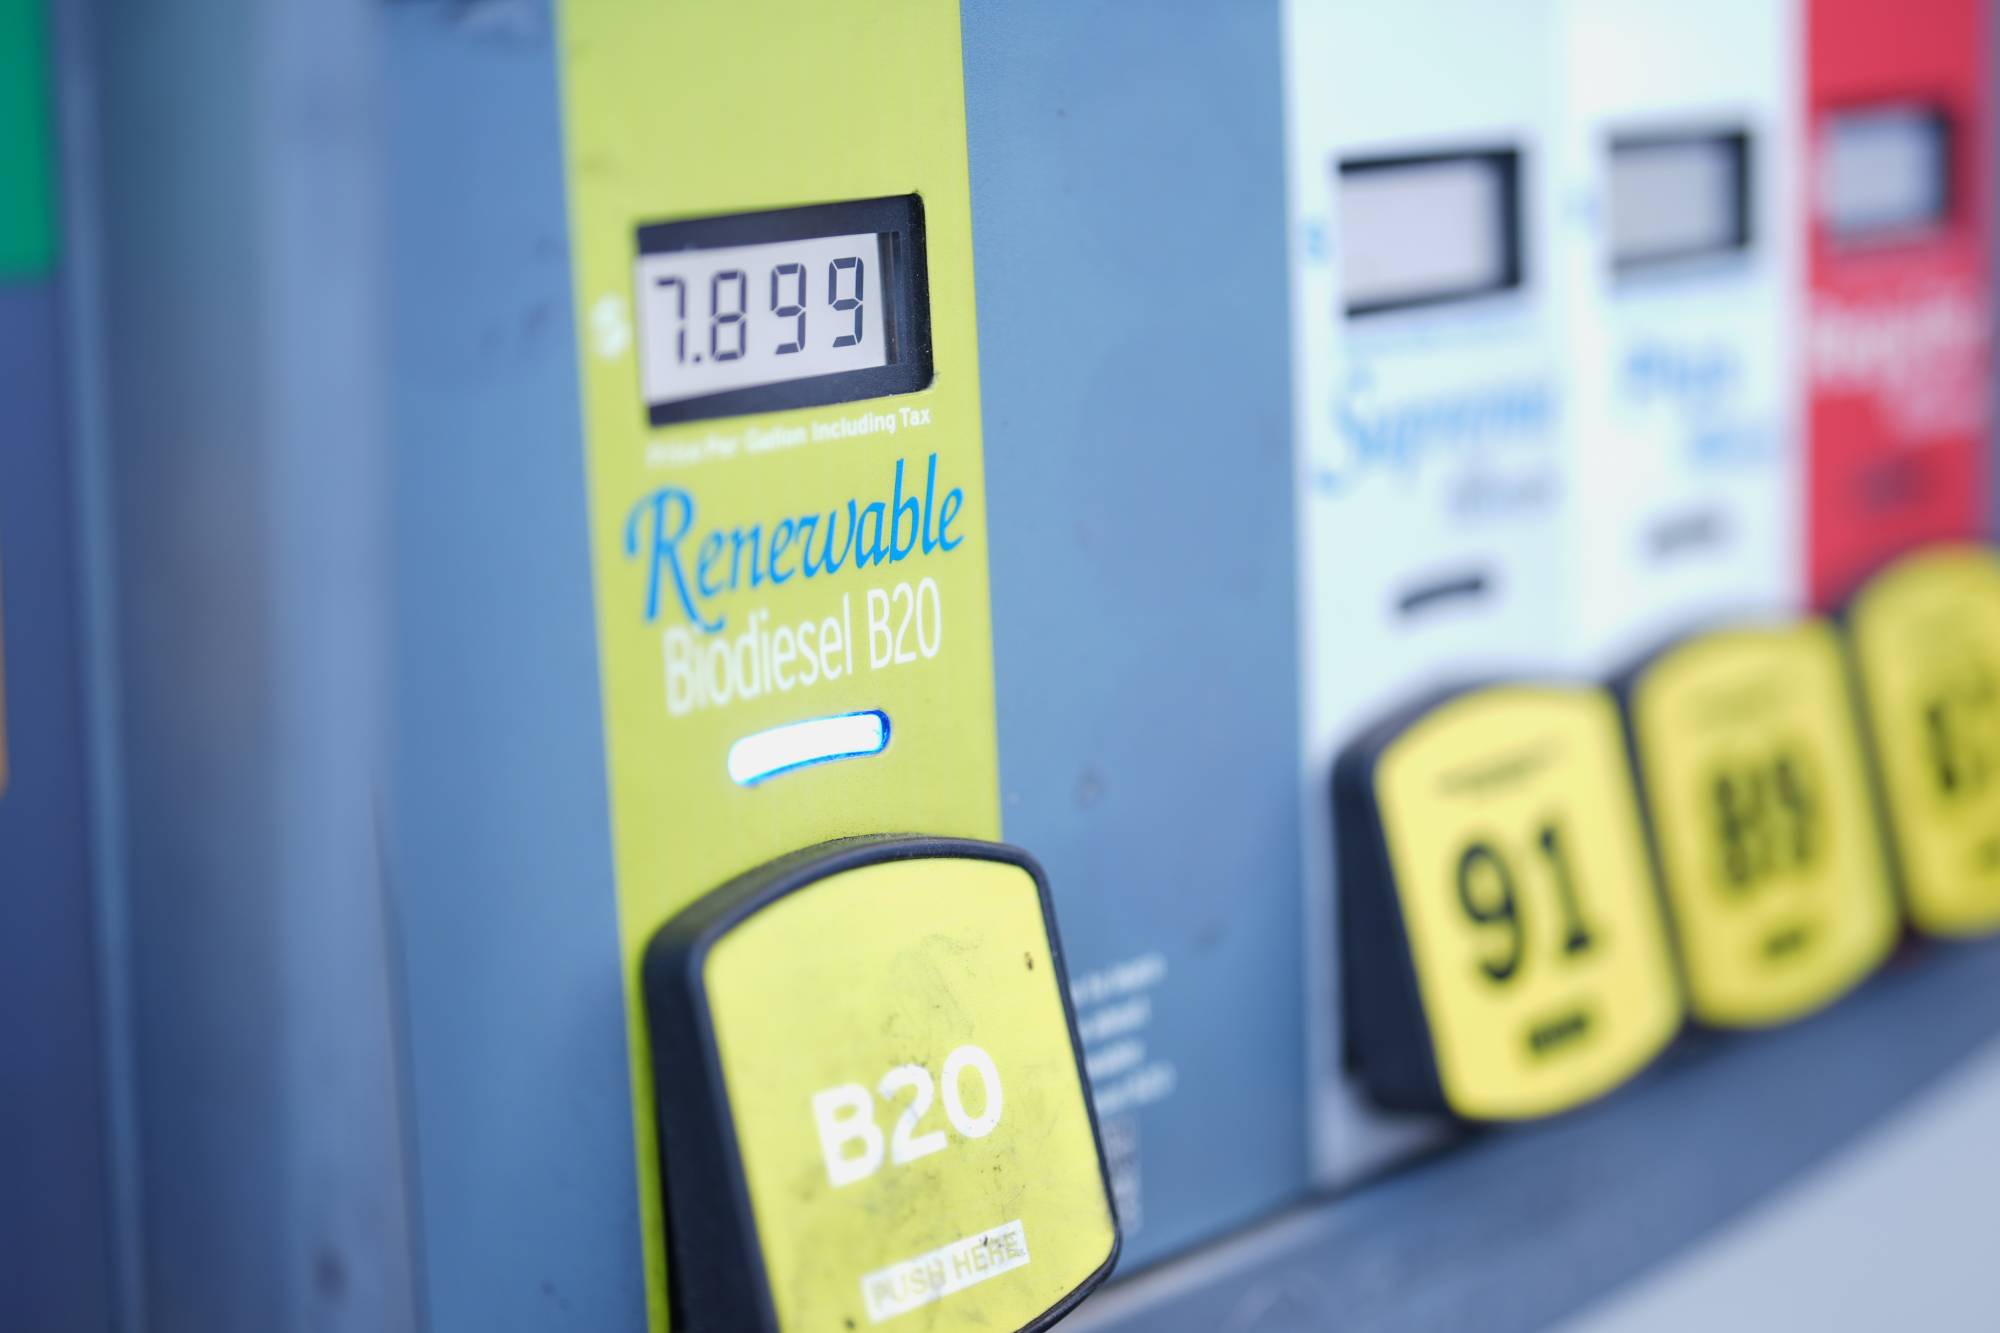
أسعار البنزين العادي تتجاوز 6 دولارات للغالون والديزل تتجاوز 8 دولارات للغالون بمدينة كارسون - كاليفورنيا (أ.ف.ب)
TT

حظر صادرات الديزل الأميركية يصطدم بتحذيرات من ارتفاع أسعار الوقود

أسعار البنزين العادي تتجاوز 6 دولارات للغالون والديزل تتجاوز 8 دولارات للغالون بمدينة كارسون - كاليفورنيا (أ.ف.ب)

تواجه إدارة الرئيس الأميركي دونالد ترمب معضلة متزايدة في سوق الديزل، ففي حين يدفع ارتفاع الأسعار إلى البحث عن وسائل لزيادة المعروض داخل الولايات المتحدة، يحذّر وزير الطاقة كريس رايت ومصافي التكرير ومجموعات صناعية من أن حظر صادرات الوقود قد يأتي بنتيجة عكسية، عبر امتلاء خزانات التخزين وخفض معدلات تشغيل المصافي، بما يضغط بدوره على إمدادات البنزين ووقود الطائرات.

وتجاوز متوسط سعر الديزل في الولايات المتحدة 6.50 دولار للغالون، مسجلاً مستويات قياسية، وسط اضطرابات واسعة في إمدادات الوقود العالمية بفعل الحرب في الشرق الأوسط والحرب في أوكرانيا. وبلغ السعر 6.52 دولار الأربعاء، بزيادة 76 في المائة عن مستواه قبل عام، وفق بيانات «إيه إيه إيه».

ويضع هذا الارتفاع إدارة ترمب أمام خيارات محدودة لاحتواء تكلفة وقود تعتمد عليه قطاعات النقل والزراعة والصناعة، في وقت بدأت فيه دعوات داخل الحزب الجمهوري لتقييد صادرات الديزل الأميركية بهدف زيادة الكميات المتاحة في السوق المحلية.

لكن رايت قال الأربعاء إن حظر صادرات الديزل «لن ينجح»، محذراً من أن منع المصافي الأميركية من تصدير الوقود الفائض قد يؤدي إلى امتلاء مرافق التخزين، ثم إجبار المصافي على خفض معدلات التشغيل؛ وهو ما قد يرفع أسعار البنزين ووقود الطائرات بدلاً من خفض تكاليف الطاقة.

وقال رايت إن الإدارة تعمل مع قطاع التكرير على زيادة إمدادات الديزل في الولايات المتحدة من خلال نهج «طوعي وتعاوني» بدلاً من استخدام أدوات قد تؤدي إلى خفض إنتاج المصافي، لكنه لم يكشف عن تفاصيل الخطة، مؤكداً أن قرارات نهائية لم تُتخذ بعد.

وفي أعقاب تقرير أفاد بأن الإدارة تستعد لحظر صادرات الديزل لمدة 90 يوماً، نفى البيت الأبيض الأربعاء أن تكون واشنطن تعد لمثل هذا الحظر. وقال رايت لاحقاً إنه لا يجري بحث حظر شامل للصادرات، وإن النقاش يتركز على أفضل السبل لزيادة تدفق الديزل إلى الولايات المتحدة، مع الحفاظ في الوقت نفسه على تدفقات البنزين ووقود الطائرات.

أسعار الديزل معروضة بمحطة وقود في كارلسباد - كاليفورنيا (أ.ب)

مفارقة في سوق الوقود

تكمن المشكلة في أن الولايات المتحدة ليست مجرد مستهلك كبير للديزل، بل تُعدّ أكبر مصدر له عالمياً، في حين تعمل مصافيها بالفعل عند مستويات مرتفعة من الطاقة الإنتاجية. وأظهرت بيانات إدارة معلومات الطاقة أن المصافي الأميركية عملت بنحو 94 في المائة من طاقتها الأسبوع الماضي، في حين بلغت مخزونات الديزل 96.97 مليون برميل، أي أقل بنحو 15 في المائة من متوسط السنوات الخمس للموسم نفسه.

ويحذّر محللو الطاقة من أن وقف الصادرات لا يعني بالضرورة تحول الكميات المصدرة إلى السوق المحلية بصورة مباشرة. فالمصافي تنتج في الوقت نفسه الديزل والبنزين ووقود الطائرات ومنتجات أخرى، وإذا امتلأت مرافق التخزين بالديزل الذي لم يعد بالإمكان تصديره، فقد تضطر إلى خفض إنتاجها الإجمالي.

وقال محللو «تي إيه سي إنرجي» إن فقدان القدرة على التصدير سيدفع عدداً من المصافي إلى خفض معدلات التشغيل؛ ما يقلل إنتاج البنزين ومنتجات أخرى أيضاً، ويجعل الإجراء «عكسياً» بالنسبة إلى هدف خفض أسعار الوقود.

وتدعم هذه المخاوف شركات التكرير ومجموعات الأعمال الأميركية. فقد دعت 36 مجموعة صناعية وتجارية، بينها «معهد البترول الأميركي» و«مصنّعو الوقود والبتروكيماويات الأميركيون» و«بيزنس راوندتايبل» وغرفة التجارة الأميركية، ترمب إلى رفض أي حظر على صادرات الديزل.

وقالت المجموعات، في رسالة إلى البيت الأبيض، إن المصافي الأميركية تعمل قرب طاقتها القصوى وتنتج ديزلاً يفوق استهلاك السوق المحلية، محذرة من أن حظر الصادرات سيؤدي إلى خفض إنتاج الوقود وتشديد الإمدادات وارتفاع التكاليف على الأسر والمزارعين وشركات النقل.

أزمة تتجاوز السوق الأميركية

ولا ترتبط قفزة أسعار الديزل الأميركية بعامل محلي واحد. فقد أدى اضطراب إمدادات النفط والمنتجات المكررة في الشرق الأوسط إلى تشديد السوق العالمية، في حين ألحقت الهجمات على مصافي التكرير الروسية أضراراً بطاقة إنتاجية كبيرة.

وتشير بيانات «رويترز» إلى أن صادرات الديزل من الشرق الأوسط انخفضت إلى نحو 800 ألف برميل يومياً في الفترة بين مارس (آذار) وأغسطس (آب)، أي نصف مستوياتها في الفترة نفسها من العام السابق، في حين تواجه مصافي التكرير حول العالم ضغوطاً تشغيلية تحد من قدرتها على زيادة الإنتاج.

وفي الولايات المتحدة، ارتفع تشغيل المصافي إلى أعلى مستوى في ثمانية أعوام في أواخر أغسطس، لكن المخزونات ظلت أقل بكثير من المستويات الموسمية المعتادة؛ ما يعكس ضيق هامش الإمدادات رغم ارتفاع معدلات الإنتاج.

كما أن روسيا، التي تعد ثاني أكبر مصدر للديزل بعد الولايات المتحدة، فرضت قيوداً على صادرات الوقود بعد تضرر إنتاج مصافيها جراء الهجمات الأوكرانية. وأسهم ذلك في زيادة المنافسة على الإمدادات المتاحة في الأسواق العالمية.

ويعني ذلك أن أي خفض لصادرات الديزل الأميركية قد لا يبقى أثره محصوراً داخل الولايات المتحدة؛ إذ يمكن أن يعيد توزيع الإمدادات المحدودة في سوق عالمية تعاني بالفعل من نقص نسبي في طاقة التكرير.

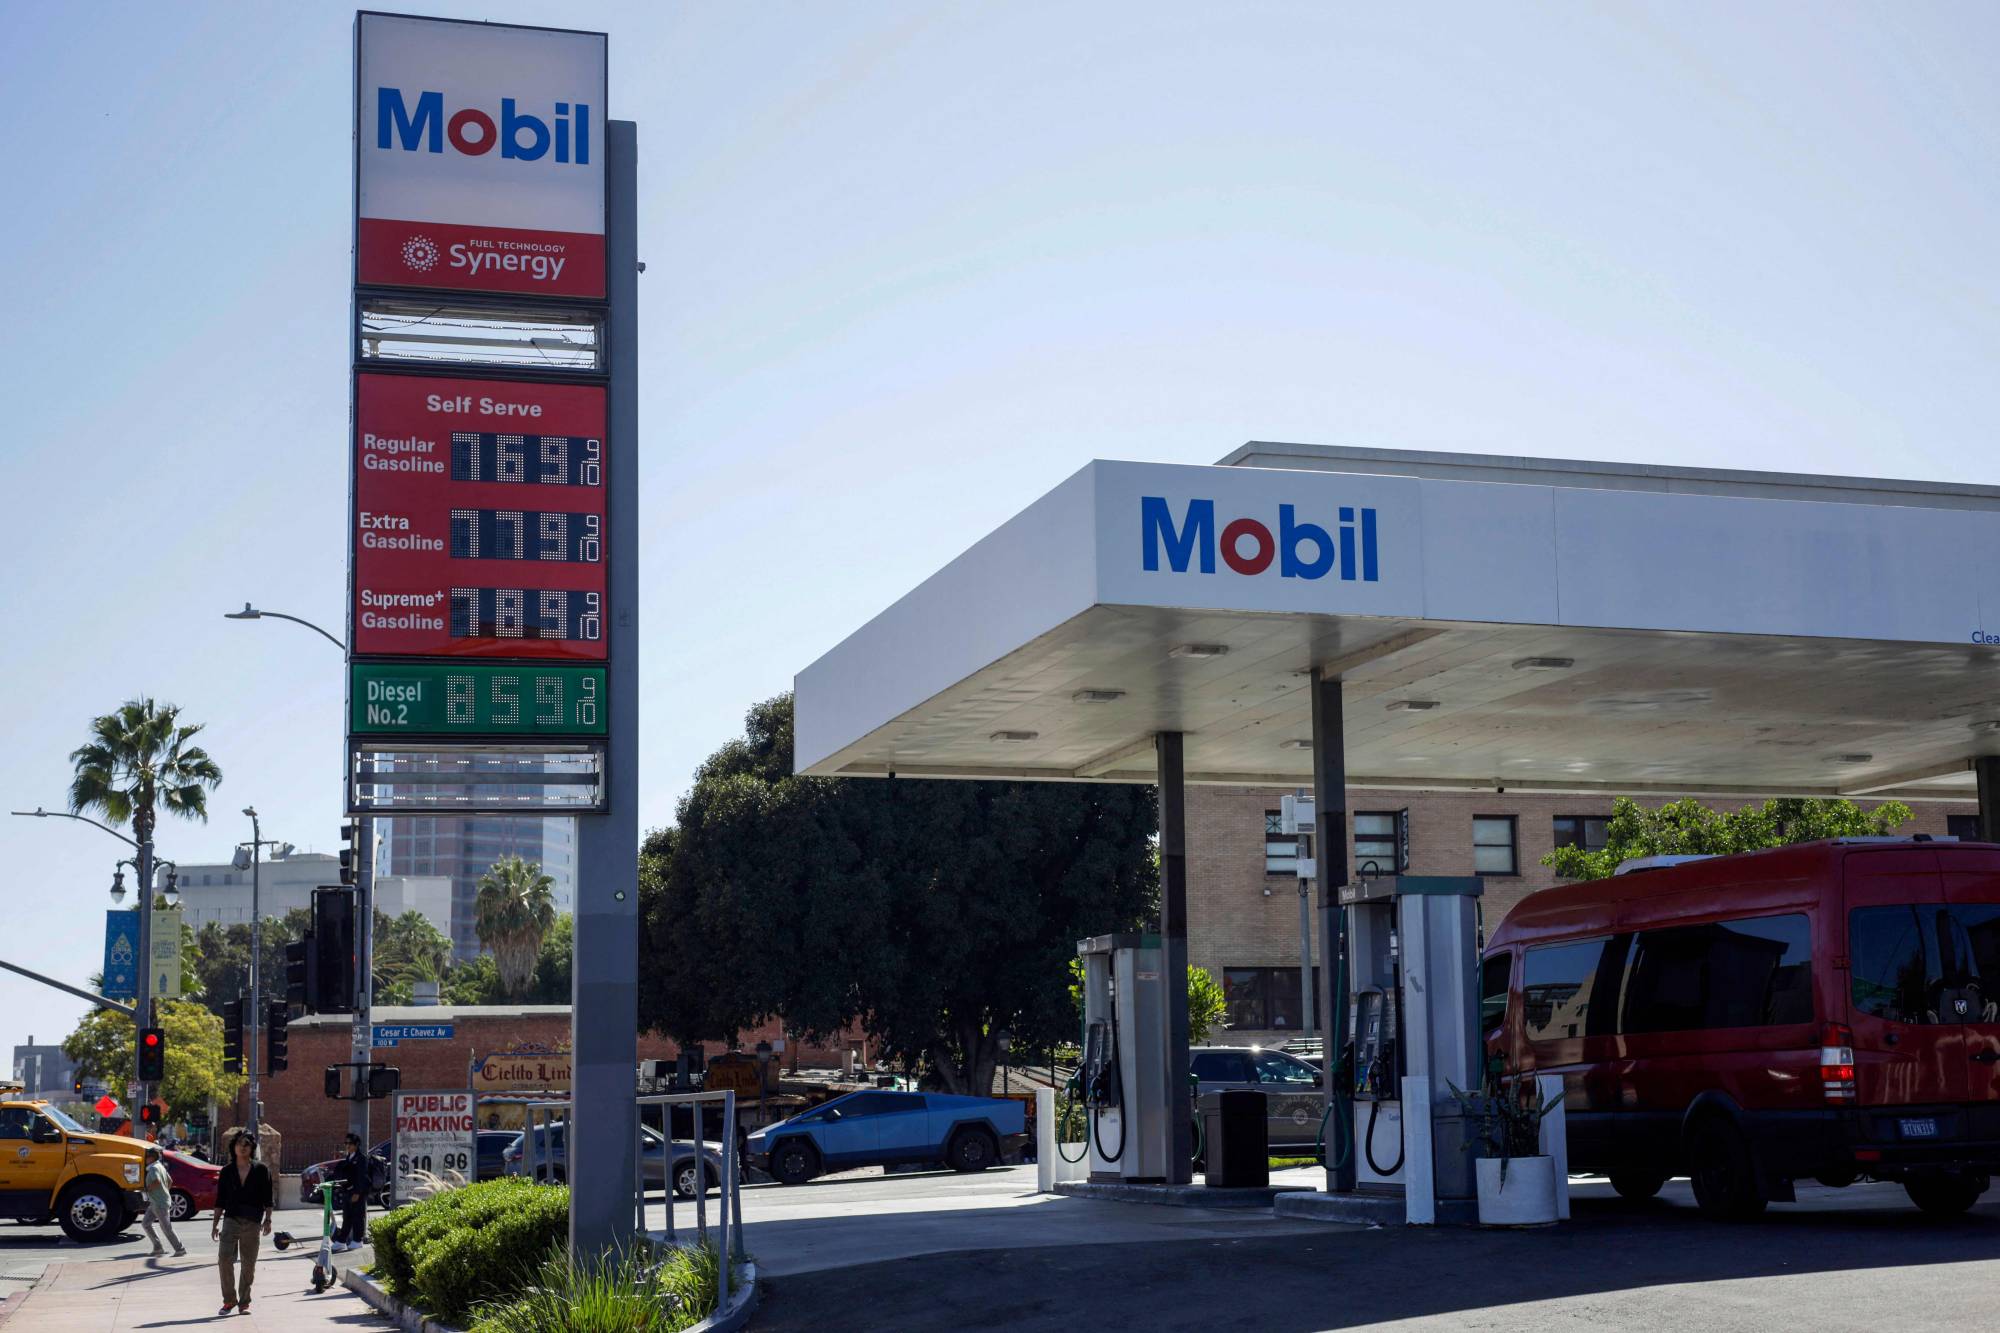
عرض أسعار البنزين العادي في محطة وقود «موبيل» بمدينة لوس أنجليس (أ.ف.ب)

ضغط سياسي متزايد

ومع وصول الديزل إلى مستويات قياسية، اتسع الضغط على الإدارة الأميركية لاتخاذ إجراءات سريعة، خصوصاً مع اعتماد قطاعات الزراعة والنقل والشحن بصورة كبيرة على هذا الوقود.

وطالب عضوا مجلس الشيوخ عن ولاية مين، الجمهورية سوزان كولينز والمستقل أنغوس كينغ، ترمب بالإفراج عن مخزونات من احتياطي زيت التدفئة في شمال شرق الولايات المتحدة، للمساعدة في تخفيف أثر الأسعار المرتفعة على الأسر.

ويضم الاحتياطي مليون برميل من الديزل موزعة على أربعة مواقع بين ولايتي مين ونيوجيرسي، ويكفي لنحو عشرة أيام من احتياجات التدفئة في المنطقة. ولم يُستخدم الاحتياطي منذ عام 2012، عندما أُفرج عن جزء منه لمساعدة فرق الاستجابة للطوارئ بعد إعصار «ساندي».

ويأتي تصاعد الضغوط مع اقتراب انتخابات التجديد النصفي للكونغرس في نوفمبر (تشرين الثاني)، بعدما أصبح ارتفاع تكلفة الوقود قضية اقتصادية بارزة بالنسبة إلى المزارعين وشركات النقل والمستهلكين. ودعا عدد من الجمهوريين في ولايات تشهد منافسة انتخابية إلى تقييد صادرات الديزل، في حين أبدى آخرون داخل الإدارة والقطاع النفطي تحفظات على جدوى هذه الخطوة.

خفض السعر أم الحفاظ على الإنتاج؟

ويكشف الجدل حول صادرات الديزل عن معضلة أوسع في إدارة أسواق الوقود الأميركية: فزيادة المعروض المحلي لا تعني بالضرورة خفض الأسعار إذا جاءت عبر تعطيل آلية الإنتاج والتصدير التي تعتمد عليها المصافي.

فالولايات المتحدة تستهلك نحو 4.1 مليون برميل من الديزل يومياً، في حين صدّرت نحو 1.5 مليون برميل يومياً في المتوسط خلال العام الحالي، وفق بيانات «إس آند بي غلوبال إنرجي». وتسمح الصادرات للمصافي بتصريف الإنتاج الذي يتجاوز الطلب المحلي، في حين قد يؤدي إغلاق هذا المنفذ إلى تراكم المخزونات واضطرار المصافي إلى خفض الإنتاج.

وفي المقابل، فإن استمرار الأسعار عند مستويات قياسية يضغط على قطاعات تعتمد على الديزل بصورة مباشرة، من الشاحنات والمعدات الزراعية إلى المولدات والنقل البحري؛ ما يجعل تكلفة الوقود تنتقل تدريجياً إلى أسعار السلع والخدمات.

وبذلك لا تدور المعركة حول صادرات الديزل وحدها، بل حول كيفية إدارة سوق تكرير تعمل بالقرب من طاقتها القصوى، في وقت أدت الحرب واضطرابات الإمدادات العالمية إلى استنزاف هوامش الأمان في المخزونات. ومع تضاؤل الخيارات السريعة لزيادة المعروض، تبدو المفاضلة أكثر تعقيداً بين محاولة خفض السعر في السوق المحلية والحفاظ على إنتاج المصافي وتدفق الوقود إلى الأسواق العالمية.