
رفع الفائدة اليابانية يضع «الكاري تريد» تحت الاختبار

صعود الين يهدّد بتفكيك تجارة الفائدة العالمية

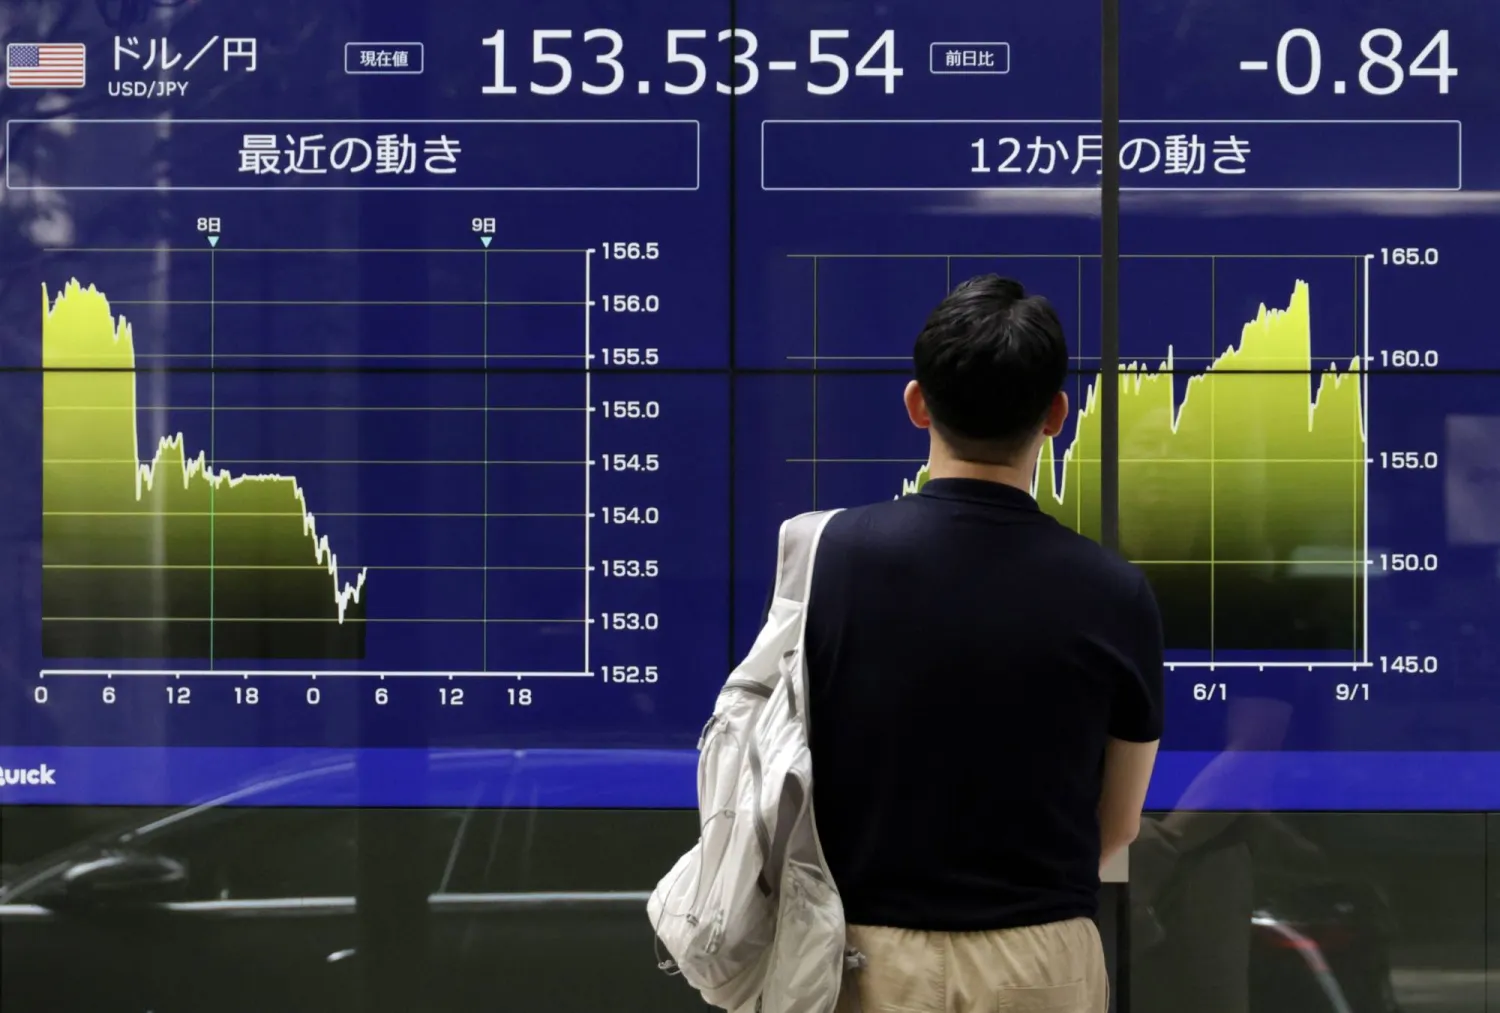
رجل يتابع شاشة تعرض حركة الين مقابل الدولار في طوكيو (إ.ب.أ)
TT

رفع الفائدة اليابانية يضع «الكاري تريد» تحت الاختبار

رجل يتابع شاشة تعرض حركة الين مقابل الدولار في طوكيو (إ.ب.أ)

يضع الصعود السريع للين إلى أعلى مستوياته في سبعة أشهر واحدة من أشهر استراتيجيات الاستثمار في الأسواق العالمية تحت الاختبار؛ إذ تتزايد التساؤلات بشأن ما إذا كانت تجارة الفائدة أو «الكاري تريد» الممولة بالعملة اليابانية تقترب من نقطة تحول، مع استعداد «بنك اليابان» لمزيد من رفع أسعار الفائدة.

وتقوم تجارة «الكاري تريد» على فكرة بسيطة؛ وهي الاقتراض بعملة ذات تكلفة تمويل منخفضة، مثل الين، ثم تحويل الأموال عملةً ذات فائدة أعلى واستثمارها في سندات أو أصول تحقق عائداً أكبر. ويحقق المستثمر أرباحه من فارق أسعار الفائدة، إضافة إلى أي مكاسب تنتج من انخفاض العملة التي اقترض بها.

ولسنوات، كان الين العملة المثالية لهذه الاستراتيجية. فقد أبقى «بنك اليابان» أسعار الفائدة عند مستويات شديدة الانخفاض، وحتى سالبة لفترة طويلة، في حين كانت أسعار الفائدة في الولايات المتحدة وأسواق أخرى أعلى بكثير.

ويستطيع المستثمر، على سبيل المثال، اقتراض الين وتحويله إلى الدولار وشراء أصول أميركية ذات عوائد أعلى، ثم تحويل حصيلة الاستثمار مجدداً إلى الين عند انتهاء الصفقة وسداد القرض.

وتتراوح العوائد السنوية لصفقات «الكاري تريد» بين الدولار والين حالياً بين 2.5 و3.5 في المائة تقريباً؛ استناداً إلى فارق أسعار الفائدة، مقارنة بعوائد تراوحت بين 5 و6 في المائة في وقت سابق من 2024. وإذا تراجع الين خلال فترة الاستثمار، تصبح الأرباح أكبر.

• لماذا أصبح الين محور هذه التجارة؟

بدأت الموجة الحديثة من تجارة الفائدة الممولة بالين في التوسع منذ 2013، بالتزامن مع سياسة التيسير النقدي الواسعة التي تبنتها اليابان في عهد رئيس الوزراء الراحل شينزو آبي.

وازداد إغراء هذه التجارة بصورة كبيرة خلال 2022 و2023، عندما رفع مجلس الاحتياطي الفيدرالي الأميركي أسعار الفائدة بسرعة لمواجهة التضخم، في وقت حافظ «بنك اليابان» على أسعار فائدة قصيرة الأجل سالبة. وأدى اتساع الفجوة بين العوائد الأميركية واليابانية إلى زيادة الاقتراض بالين، في حين وفر ضعف العملة اليابانية مكاسب إضافية للمستثمرين.

لكن هذه المعادلة بدأت تنقلب؛ فارتفاع أسعار الفائدة اليابانية يقلص فارق العائد، في حين يؤدي صعود الين إلى زيادة تكلفة سداد القروض بالنسبة إلى المستثمرين الذين اقترضوا العملة اليابانية لشراء أصول أجنبية.

وبعد تدخل طوكيو وواشنطن لشراء الين في أواخر يوليو (تموز)، ظهرت إشارات إلى أن بعض المستثمرين بدأوا يتحولون نحو الفرنك السويسري بوصفه بديلاً لتمويل صفقات الفائدة.

• تريليونات الدولارات تحت المجهر

لا توجد إحصاءات دقيقة لحجم «الكاري تريد» الممولة بالين؛ لأن جزءاً كبيراً منها يتم عبر مؤسسات وصناديق تستخدم المشتقات والرافعة المالية.

لكن مؤشرات السوق تكشف عن حجم ضخم، فقد بلغ الاقتراض بالين عبر الحدود مستوى قياسياً عند 360 تريليون ين، أي نحو 2.34 تريليون دولار، بنهاية مارس (آذار)، وفق تحليل أجرته «جيفريز» لبيانات بنك التسويات الدولية، وهو أكبر تراكم لهذه التجارة خلال ثلاثة عقود.

وتقدم المراكز المضاربية مؤشراً آخر، فقد بلغ صافي مراكز بيع الين 92227 عقداً في الأسبوع المنتهي في الأول من سبتمبر (أيلول)، وفق بيانات لجنة تداول السلع الآجلة الأميركية، مقارنة بذروة لعامين بلغت 163412 عقداً في بداية يوليو.

لكن الحجم الفعلي للمخاطر قد يكون أكبر بكثير، بسبب استخدام صناديق التحوط وصناديق التداول الخوارزمية للرافعة المالية. ولهذا؛ يمكن أن يؤدي تحرك محدود نسبياً في الين إلى إجبار مستثمرين على إغلاق مراكز أكبر بكثير من رؤوس الأموال التي بدأوا بها.

• لماذا يخشى المستثمرون تكرار 2024؟

تكمن الخطورة الأساسية في سرعة تفكيك هذه الصفقات، فعندما يرتفع الين فجأة، يضطر المستثمر إلى شراء العملة اليابانية لسداد القرض؛ ما يدفع الين إلى مزيد من الصعود ويجبر مستثمرين آخرين على الخروج، لتنشأ حلقة متسارعة من تصفية المراكز.

وظهر هذا السيناريو بوضوح في يوليو 2024، عندما رفع «بنك اليابان» أسعار الفائدة بصورة مفاجئة إلى أعلى مستوى آنذاك في 15 عاماً. وقفز الين خلال أيام من نحو 154 مقابل الدولار إلى مستوى 141 يناً.

وأجبرت الحركة المستثمرين على تفكيك صفقات «الكاري تريد» وبيع أصول في أسواق مختلفة لتوفير السيولة، لتنتقل الصدمة إلى الأسهم العالمية. وفي اليابان، انهار مؤشر «نيكي» بنسبة 12.4 في المائة في جلسة واحدة.

لكن الوضع الحالي يختلف في نقطة أساسية. فـ«بنك اليابان» يمهّد منذ أسابيع لاحتمال رفع الفائدة؛ ما يمنح المستثمرين فرصة أكبر لتقليص مراكزهم تدريجياً، بدلاً من مواجهة مفاجأة نقدية.

كما أن صعود الين الأخير اتسم حتى الآن بقدر أكبر من الانتظام، في حين استوعبت أسواق الأسهم إشارات التشديد النقدي دون اضطرابات مماثلة لصدمة 2024.

ومع ذلك، لا يعني الخروج المنظم أن المخاطر انتهت. فكلما ارتفع الين وضاقت فجوة أسعار الفائدة بين اليابان والولايات المتحدة، تراجعت جاذبية استراتيجية اعتمد عليها المستثمرون لأكثر من عقد.

وهنا تكمن أهمية اجتماع «بنك اليابان» المقبل؛ فإذا عزز البنك توقعات التشديد السريع، فقد تتسارع عملية تفكيك المراكز الممولة بالين. أما إذا جاء التحرك تدريجياً ومتوقعاً، فقد تنكمش تجارة «الكاري تريد» بهدوء.

وفي الحالتين، يبدو أن العصر الذي كان فيه الين مصدراً شبه مضمون للتمويل الرخيص يتغير... والخطر بالنسبة إلى الأسواق العالمية ليس مجرد ارتفاع العملة اليابانية، بل أن يؤدي هذا الارتفاع إلى إعادة الأموال المقترضة بالين إلى اليابان، وإجبار المستثمرين على بيع الأسهم والسندات والعملات التي اشتروها بها حول العالم.
مقالات ذات صلة

وزير خارجية ألمانيا: تعطيل حرية الملاحة يهدد بحدوث مجاعات

أوروبا وزير الخارجية الألماني يوهان فاديفول يدلي بتصريح على متن طائرة في شونيفيلد بألمانيا قبيل التوجه إلى إسطنبول يوم 23 أكتوبر 2026 (د.ب.أ)

وزير خارجية ألمانيا: تعطيل حرية الملاحة يهدد بحدوث مجاعات

حذّر وزير الخارجية الألماني يوهان فاديفول من تداعيات الهجمات على الممرات البحرية، سواء في مضيق هرمز أو هجمات الحوثيين أو الهجمات الروسية على شحنات الحبوب.

«الشرق الأوسط» (برلين)
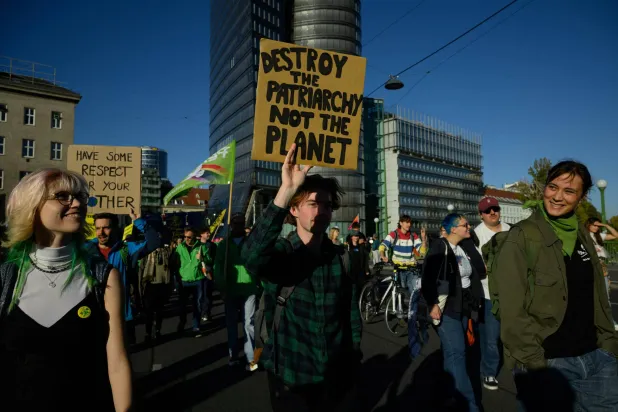
أوروبا أشخاص يشاركون في احتجاج في فيينا بالنمسا يوم 16 أكتوبر 2026 (رويترز)

ترقُّب نزول آلاف الطلاب إلى شوارع فيينا احتجاجاً على ميزانية غير كافية

تترقب فيينا خروج تظاهرات بعد ظُهر الخميس يشارك فيها آلاف الطلاب احتجاجاً على الميزانية المخصصة للجامعات والتي تُعد غير كافية للتعويض عن التضخم وارتفاع الأسعار.

«الشرق الأوسط» (فيينا)
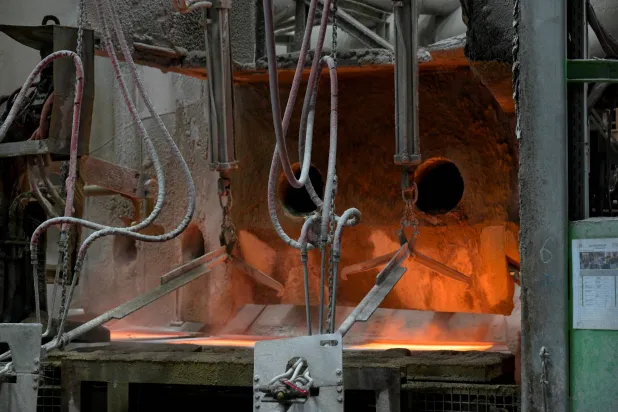
الاقتصاد فرن في منشأة «أوروبِس» في هامبورغ بألمانيا (رويترز)

النحاس يتراجع مع ارتفاع المخزونات وتراجع مخاوف الإمدادات

تراجعت أسعار النحاس، الخميس، مع تدفق كميات إضافية إلى مستودعات بورصة لندن للمعادن، ما خفف بعض المخاوف بشأن الإمدادات، رغم استمرار الاختناقات في سلاسل التوريد.

«الشرق الأوسط» (سنغافورة)
الاقتصاد شخص يسير أمام لوحة إلكترونية تعرض مؤشر «نيكي» الياباني في شركة أوراق مالية في طوكيو (أ.ب)

الأسواق الآسيوية تتراجع رغم نتائج قوية لشركات التكنولوجيا

واجهت الأسهم الآسيوية صعوبة في الحفاظ على مكاسبها خلال التعاملات المبكرة يوم الخميس، رغم التوقعات الإيجابية لنتائج شركات التكنولوجيا.

«الشرق الأوسط» (هونغ كونغ)
الاقتصاد المركز المالي في السعودية (واس)

أرباح 6 بنوك سعودية ترتفع في الربع الثالث... و«الجزيرة» الأعلى نمواً

ارتفعت أرباح 6 بنوك سعودية في الربع الثالث، بقيادة «الجزيرة» نمواً و«الراجحي» قيمةً، في حين تراجعت أرباح ثلاثة بنوك بفعل ضغوط تشغيلية وائتمانية.

«الشرق الأوسط» (الرياض)

الصين تحث شركات النفط والغاز المحلية على زيادة الإنتاج والإمدادات

صهاريج تخزين النفط في شنغهاي (رويترز)
TT

الصين تحث شركات النفط والغاز المحلية على زيادة الإنتاج والإمدادات

صهاريج تخزين النفط في شنغهاي (رويترز)

كشفت الإدارة الوطنية للطاقة في الصين عبر موقعها الإلكتروني، الجمعة، عن عقد اجتماع مع ممثلي شركات النفط والغاز الطبيعي العاملة في البلاد يوم الخميس الماضي، حيث طالبتها الإدارة ببذل أقصى جهد ممكن لزيادة إنتاجها وإمداداتها للسوق المحلية، في ظلِّ الموقف الدولي الحاد والمُعقَّد بالنسبة لإمدادات الطاقة.

ونقلت وكالة «بلومبرغ» للأنباء عن بيان الإدارة القول، إن ممثلي كثير من الشركات منها «سينوبك» و«كنووك» المملوكتان للدولة حضروا الاجتماع الذي شهد مناقشة خطط الشركات لزيادة إنتاجها واحتياطاتها من النفط والغاز الطبيعي.

تأتي تحركات الحكومة الصينية في الوقت الذي يستمر فيه اضطراب إمدادات الطاقة العالمية بسبب الحرب بين الولايات المتحدة وإيران المستمرة منذ 28 فبراير (شباط) الماضي، والتي أدت إلى إغلاق مضيق «هرمز» على الخليج بدرجة كبيرة، وهو المضيق الذي كانت تمرُّ عبره، قبل اندلاع الحرب، نحو خُمس إمدادات الطاقة العالمية، كان يتجه معظمها إلى الأسواق الآسيوية، ومنها السوق الصينية.

وتُعدُّ الصين أكبر دولة مستوردة للنفط في العالم حالياً.


تباطؤ طفيف للنشاط الاقتصادي الأميركي في أكتوبر وسط تصاعد الضغوط التضخمية

يعمل موظفون في أحد المصانع بمدينة لوس أنجليس في كاليفورنيا (رويترز)
TT

تباطؤ طفيف للنشاط الاقتصادي الأميركي في أكتوبر وسط تصاعد الضغوط التضخمية

يعمل موظفون في أحد المصانع بمدينة لوس أنجليس في كاليفورنيا (رويترز)

تباطأ النشاط الاقتصادي في الولايات المتحدة بشكل طفيف خلال أكتوبر (تشرين الأول)، رغم استمرار قوة الطلب التي أتاحت للشركات رفع أسعار السلع والخدمات، في مؤشر على احتمال تفاقم التضخم واستمراره عند مستويات مرتفعة خلال الأشهر المقبلة.

وأعلنت مؤسسة «ستاندرد آند بورز غلوبال»، الجمعة، أن القراءة الأولية لمؤشر مديري المشتريات المركب للإنتاج في الولايات المتحدة، الذي يقيس أداء قطاعَي الصناعة والخدمات، تراجعت إلى 57.6 نقطة في أكتوبر، من 58.4 نقطة في سبتمبر (أيلول)، حين سجلت أعلى مستوى في خمس سنوات. وتشير القراءة التي تتجاوز 50 نقطة إلى نمو نشاط القطاع الخاص.

وعوّض تحسّن أداء القطاع الصناعي تراجعاً طفيفاً في قطاع الخدمات الذي يمثّل الجزء الأكبر من النشاط الاقتصادي الأميركي.

وأظهرت نتائج المسح أن الاقتصاد الأميركي بدأ الربع الرابع من العام على أساس متين، بعد أداء يُتوقع أن يكون قوياً خلال الربع الثالث، الممتد من يوليو (تموز) إلى سبتمبر. ويتوقع اقتصاديون أن يُظهر التقدير الأولي للناتج المحلي الإجمالي، الذي ستصدره الحكومة الأسبوع المقبل، نمواً بنحو 3 في المائة على أساس سنوي خلال الربع الثالث، مدفوعاً أساساً بإنفاق المستهلكين واستثمارات الشركات في الذكاء الاصطناعي.

ولم يُظهر الاقتصاد الأميركي حتى الآن مؤشرات واضحة على تضرّره بشدة من صدمة أسعار النفط الناجمة عن الحرب الأميركية-الإسرائيلية على إيران. وأسهمت المدخرات، واستردادات الضرائب السخية خلال الربيع، والمبالغ المستردة من الرسوم الجمركية، والأداء القوي لسوق الأسهم، وأرباح الشركات، في توفير هامش دعم للنشاط الاقتصادي.

غير أن اقتصاديين حذّروا من أن التداعيات التضخمية للصراع المطول في الشرق الأوسط قد تؤدي إلى تباطؤ إنفاق المستهلكين خلال الربع الحالي.

وفي المقابل، ارتفع مؤشر الطلبات الجديدة التي تلقتها الشركات إلى 58.2 نقطة في أكتوبر، من 58.1 نقطة في سبتمبر، مسجلاً أعلى مستوى منذ مارس (آذار) 2022. وجاءت الزيادة مدفوعة بشكل أساسي بقطاع الخدمات، في ظل ارتفاع الطلب المحلي، الذي تعزّز جزئياً بفعل بناء المخزونات تحسباً لاضطرابات محتملة، إلى جانب نمو الصادرات.

الأسعار تسجّل أعلى مستوى منذ أغسطس 2022

وعلى صعيد الأسعار، ارتفع مؤشر أسعار الإنتاج إلى 59.8 نقطة في أكتوبر، من 58.4 نقطة في سبتمبر، مسجلاً أعلى قراءة منذ أغسطس (آب) 2022، مع زيادة الشركات أسعار السلع والخدمات في قطاعي الصناعة والخدمات.

وتزامن ذلك مع تدهور إضافي في أداء الموردين في تسليم مستلزمات الإنتاج إلى المصانع، إذ انخفض مؤشر أوقات تسليم الموردين إلى 38.1 نقطة، من 40.9 نقطة في سبتمبر، مسجلاً أدنى مستوى له منذ أكثر من أربع سنوات. وتشير القراءة المتراجعة إلى إطالة فترات التسليم وتزايد الاختناقات في سلاسل الإمداد.

وقال كبير الاقتصاديين المعنيين بالأعمال في «ستاندرد آند بورز غلوبال ماركت إنتليجنس»، كريس ويليامسون، إن ضغوط التكاليف لا تزال مصدر قلق رئيسياً، مضيفاً أن اختناقات سلاسل الإمداد تفاقمت، في وقت تتزايد فيه الطلبات المتراكمة، ما يمنح الشركات قدرة أكبر على تمرير التكاليف المرتفعة إلى المستهلكين.

وكانت أسعار المستهلكين والمنتجين قد سجلت زيادات قوية في سبتمبر، وفق بيانات حكومية صدرت خلال الشهر الحالي، ما أثار مخاوف من اتساع نطاق التضخم في مختلف قطاعات الاقتصاد.

وفي سبتمبر، رفع مجلس «الاحتياطي الفيدرالي» سعر الفائدة القياسي لليلة واحدة بمقدار 25 نقطة أساس، إلى نطاق يتراوح بين 3.75 و4 في المائة.

ويتوقع اقتصاديون أن يُبقي البنك المركزي أسعار الفائدة دون تغيير خلال اجتماعه الأسبوع المقبل، قبل أن يستأنف رفع تكاليف الاقتراض في ديسمبر (كانون الأول).

وحول تكاليف الإنتاج، تراجع مؤشر الأسعار التي تدفعها الشركات مقابل مستلزمات الإنتاج إلى 64.9 نقطة في أكتوبر، من 65.9 نقطة في سبتمبر، لكنه ظل عند مستوى مرتفع. وواجهت الشركات الصناعية خصوصاً ارتفاعاً في الأسعار خلال الشهر، مع بقاء المؤشر قريباً من أعلى مستوياته في أربع سنوات.

أما التوظيف فانخفض إجمالاً بعد ارتفاعه الحاد في سبتمبر، في حين زادت المصانع عدد العاملين لديها. وارتفع مؤشر التوظيف في القطاع الصناعي إلى أعلى مستوى منذ مارس 2012.

وأوضح ويليامسون أن الشركات تسعى إلى زيادة طاقتها الإنتاجية لتلبية الطلب الأقوى من العملاء.


«المركزي الروسي» يثبت الفائدة ويرفع توقعات التضخم لعام 2026

العلم الروسي يرفرف فوق مقر البنك المركزي في موسكو (إ.ب.أ)
TT

«المركزي الروسي» يثبت الفائدة ويرفع توقعات التضخم لعام 2026

العلم الروسي يرفرف فوق مقر البنك المركزي في موسكو (إ.ب.أ)

أبقى البنك المركزي الروسي سعر الفائدة الرئيسي عند 14 في المائة، الجمعة، للمرة الثانية في أقل من شهرين، في ظل استمرار الضغوط التضخمية الناجمة عن الهجمات الأوكرانية بالطائرات المسيّرة على مصافي النفط، وزيادة الإنفاق الحكومي ورسوم الخدمات العامة، في وقت يواجه فيه الاقتصاد الروسي تباطؤاً حاداً في النمو.

ورفع البنك المركزي توقعاته للتضخم خلال عام 2026 إلى نطاق يتراوح بين 7.1 و7.6 في المائة، مقارنة بتقديرات سابقة تراوحت بين 6 و7 في المائة، كما رفع توقعاته لمتوسط سعر الفائدة في عام 2027، في إشارة إلى استمرار السياسة النقدية المتشددة لفترة أطول مما كان متوقعاً، وفق «رويترز».

وجاء قرار تثبيت الفائدة متوافقاً مع توقعات المحللين العشرين الذين استطلعت «رويترز» آراءهم هذا الأسبوع. وأظهرت أحدث البيانات ارتفاع مؤشر أسعار المستهلكين بنسبة 6.2 في المائة منذ بداية العام الحالي، مقابل زيادة بلغت 4.8 في المائة خلال الفترة نفسها من العام الماضي.

وقال البنك المركزي، في بيان، إن «ضغوط الأسعار الحالية لا تزال مرتفعة، كما تظل توقعات التضخم عالية»، مؤكداً استمرار التحديات التي تعرقل عودة التضخم إلى مستوياته المستهدفة.

ويستهدف البنك المركزي الروسي خفض التضخم إلى 4 في المائة، وهو المستوى الذي لا يزال يتوقع بلوغه في عام 2027، رغم الضغوط المتزايدة الناجمة عن ارتفاع أسعار الوقود وتراجع القدرات الإنتاجية في بعض القطاعات.

هجمات المسيّرات ترفع أسعار الوقود

وشهدت سوق الوقود الروسية ارتفاعاً حاداً في الأسعار منذ بداية العام، إذ قفزت أسعار البنزين بنسبة 21 في المائة، فيما ارتفعت أسعار الديزل بنسبة 13.4 في المائة، عقب هجمات بالطائرات المسيّرة أدت إلى خروج عدد من مصافي النفط عن الخدمة، وتسببت في تشكل طوابير أمام محطات الوقود في أنحاء البلاد.

ووصف البنك المركزي هذه الهجمات بأنها من «العوامل الاستثنائية» المؤثرة في الأسعار، مشيراً إلى أن نمو الأسعار الأساسي لم يتراجع بعد، ولا يزال يتراوح بين 5 و6 في المائة، وفق المعدلات السنوية المحسوبة على أساس الوتيرة الحالية.

وعزا البنك استمرار هذه الضغوط، بصورة رئيسية، إلى التأثير المؤقت لتراجع القدرات الإنتاجية في بعض القطاعات، محذراً من أن استمرار هذا التراجع لفترة أطول قد يزيد المخاطر التضخمية. وأضاف أن ارتفاع أسعار الوقود بات يؤثر في الاتجاه العام للأسعار.

وفي تعليق على تداعيات التطورات الأخيرة، قالت المحللة صوفيا دونيتس من شركة «تي إنفستمنت» إن أسواق الأسهم والسندات الحكومية شهدت تراجعاً، مضيفة: «هذا ليس مفاجئاً، إذ جرت مراجعة التوقعات المستقبلية بصورة حادة».

عام آخر من الفائدة المرتفعة

وتتزايد الضغوط على الاقتصاد الروسي مع ارتفاع تكاليف المعيشة واتساع الإنفاق العام. فقد زادت فواتير الخدمات العامة بمتوسط 13.4 في المائة، اعتباراً من الأول من أكتوبر (تشرين الأول)، متجاوزة التوجيهات الصادرة عن الحكومة المركزية بمقدار 3.5 نقطة مئوية، بعدما حددت السلطات الإقليمية الزيادات استناداً إلى تلك التوجيهات.

وفي موازاة ذلك، يُتوقع أن يتسع عجز الموازنة الحكومية إلى 3.2 في المائة من الناتج المحلي الإجمالي في عام 2026، أي ضعف المستهدف السابق البالغ 1.6 في المائة. كما يُرجح ارتفاع الإنفاق الحكومي بنسبة 13 في المائة خلال العام الحالي، مدفوعاً في معظمه بزيادة النفقات العسكرية.

وتلقي أسعار الفائدة المرتفعة بثقلها على النشاط الاقتصادي، إذ يُتوقع ألا يتجاوز نمو الاقتصاد الروسي 0.6 في المائة هذا العام. كذلك، تزيد الفائدة المرتفعة تكلفة خدمة الدين الحكومي، في وقت تضطر فيه الدولة إلى زيادة الاقتراض لتغطية عجز الموازنة.

وفي مؤشر إلى استمرار النهج النقدي المتشدد، رفع البنك المركزي توقعاته لمتوسط سعر الفائدة الرئيسي في عام 2027 إلى ما بين 12.5 و13.5 في المائة، مقارنة بنطاق سابق تراوح بين 10.5 و12.5 في المائة. وتعني هذه التوقعات أن الاقتصاد الروسي قد يواجه عاماً إضافياً تتجاوز فيه الفائدة مستوى 12 في المائة، وهو مستوى ترى الشركات أن النزول إليه أو دونه ضروري لاستئناف الاستثمار.

ومن المقرر أن يعقد البنك المركزي اجتماعاً واحداً إضافياً لتحديد أسعار الفائدة خلال العام الحالي، في 18 ديسمبر (كانون الأول). وأشار محللون إلى أن التوقعات المحدّثة لمتوسط الفائدة في عام 2027 لا تزال تترك مجالاً لخفضها بمقدار 25 نقطة أساس في الاجتماع المقبل.