الدولار يرتفع قليلاً بدعم من صعود النفط وترقب بيانات التضخمhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5305236-%D8%A7%D9%84%D8%AF%D9%88%D9%84%D8%A7%D8%B1-%D9%8A%D8%B1%D8%AA%D9%81%D8%B9-%D9%82%D9%84%D9%8A%D9%84%D8%A7%D9%8B-%D8%A8%D8%AF%D8%B9%D9%85-%D9%85%D9%86-%D8%B5%D8%B9%D9%88%D8%AF-%D8%A7%D9%84%D9%86%D9%81%D8%B7-%D9%88%D8%AA%D8%B1%D9%82%D8%A8-%D8%A8%D9%8A%D8%A7%D9%86%D8%A7%D8%AA-%D8%A7%D9%84%D8%AA%D8%B6%D8%AE%D9%85
الدولار يرتفع قليلاً بدعم من صعود النفط وترقب بيانات التضخم
أوراق نقدية من الدولار الأميركي (رويترز)
ارتفع الدولار الأميركي بشكل طفيف من أدنى مستوى له في شهرين مقابل العملات الرئيسية يوم الاثنين، مدعوماً بصعود أسعار النفط وسط استمرار حالة عدم اليقين بشأن التطورات في الشرق الأوسط، بينما يترقب المستثمرون بيانات التضخم الأميركية هذا الأسبوع للحصول على مؤشرات جديدة بشأن مسار أسعار الفائدة لدى مجلس «الاحتياطي الفيدرالي».
وتراجع اليورو بشكل طفيف إلى 1.1551 دولار، ليظل قريباً من أعلى مستوى له منذ منتصف يونيو (حزيران)، بينما استقر الجنيه الإسترليني عند 1.3486 دولار، دون أعلى مستوى له في خمسة أسابيع، وفق «رويترز».
وتراجع الين إلى 158.30 ين للدولار، مواصلاً تقليص مكاسبه التي حققها في أعقاب تدخلات السلطات اليابانية، لكنه لا يزال بعيداً عن أدنى مستوى له في عقود، البالغ نحو 164 يناً للدولار والذي سجله في أواخر الشهر الماضي.
وارتفع مؤشر الدولار، الذي يقيس أداء العملة الأميركية مقابل سلة من ست عملات رئيسية، بنسبة 0.06 في المائة إلى 99.70، مستعيداً بعض خسائره بعدما سجَّل في وقت سابق أدنى مستوى له منذ 2 يونيو.
وارتفعت أسعار النفط يوم الاثنين، إذ صعدت العقود الآجلة لخام برنت بنسبة 1.4 في المائة إلى نحو 85 دولاراً للبرميل، وسط استمرار الغموض بشأن إعادة فتح مضيق هرمز.
وفي الوقت نفسه، أظهرت بيانات صدرت يوم الجمعة أن الاقتصاد الأميركي فقد وظائف بشكل غير متوقع في يوليو (تموز)، بينما جرى تعديل مكاسب الوظائف للشهرين السابقين بالخفض الحاد، مما أدى إلى تراجع توقعات الأسواق بشأن رفع مجلس «الاحتياطي الفيدرالي» أسعار الفائدة الشهر المقبل.
ويزيد ذلك من أهمية بيانات مؤشر أسعار المستهلكين المقرر صدورها هذا الأسبوع، إلى جانب بيانات مبيعات التجزئة، إذ يبحث المستثمرون عن مؤشرات تساعدهم في تقييم المسار المقبل للسياسة النقدية الأميركية.
وقال جيف يو، كبير استراتيجيي الأسواق لمنطقة أوروبا والشرق الأوسط وأفريقيا في بنك نيويورك، في مذكرة، إن الأسواق تحتاج إلى التأكد من أن تراجع الطلب على العمالة يترجم إلى انخفاض مستدام في التضخم، وليس مجرد تباطؤ في النمو.
وأضاف أن توقعات الأسواق لبيانات التضخم الأميركية ستكون على الأرجح العامل الأكثر تأثيراً في تحركات الأسواق هذا الأسبوع.
مؤشر أسعار المستهلك تحت المجهر
قلَّصت أسواق العقود الآجلة تقديراتها لاحتمال رفع أسعار الفائدة في سبتمبر (أيلول) إلى نحو 44 في المائة، مقارنة مع 67 في المائة قبل أسبوع.
كما حافظت عوائد سندات الخزانة الأميركية على انخفاضها بعد أن أضعف تقرير الوظائف توقعات رفع أسعار الفائدة، بينما بلغ عائد السندات القياسية لأجل 10 سنوات في أحدث تعاملات 4.637 في المائة.
وتشير التقديرات إلى ارتفاع مؤشر أسعار المستهلك الأساسي بنسبة 0.2 في المائة على أساس شهري في يوليو، مما سيرفع معدل التضخم الأساسي السنوي إلى 2.5 في المائة، مقارنة مع 2.6 في المائة في يونيو، في استمرار لمسار التباطؤ التدريجي في ضغوط الأسعار.
ومن المتوقع أن تسهم بيانات أسعار المنتجين المقرر صدورها الخميس، وأرقام مبيعات التجزئة المنتظر صدورها الجمعة، في تشكيل توقعات الأسواق بشأن التضخم والسياسة النقدية.
وقال رودريغو كاتريل، كبير استراتيجيي العملات الأجنبية في بنك «ناب»، في بودكاست، إنه رغم تعدد العوامل المؤثرة في التضخم، فإن «الاحتياطي الفيدرالي» سيبقى في الوقت الراهن على الحياد، بانتظار مزيد من التطورات والبيانات الاقتصادية.
وفي آسيا، تراجع الدولار النيوزيلندي والدولار الأسترالي بنسبة 0.1 في المائة لكل منهما، إلى 0.5887 و0.7062 دولار أميركي على التوالي.
ويترقب المستثمرون قرار بنك «الاحتياطي الأسترالي» بشأن أسعار الفائدة يوم الثلاثاء، وسط توقعات بأن يُبقي البنك المركزي سعر الفائدة الرئيسي عند 4.35 في المائة حتى نهاية العام.
وفي الصين، استقر اليوان عند 6.7440 مقابل الدولار، بالقرب من أعلى مستوى له في ثلاث سنوات ونصف، بعدما أظهرت بيانات تراجع تضخم أسعار المنتجين خلال الشهر الماضي.
أعلن محافظ البنك المركزي العراقي، الخميس، تقلص الفجوة بين سعر الصرف الرسمي للدينار وسعره في السوق الموازية إلى 9 في المائة، مقارنة بنحو 24 في المائة سابقاً.
تراجعت الروبية الهندية إلى أدنى مستوى لها في أسبوعين، الخميس، تحت ضغط الطلب المستمر على الدولار وتدفقات نقدية خارجة يُرجح ارتباطها بسداد ديون مستحقة في الخارج.
«الشرق الأوسط» (مومباي)
النشاط غير النفطي يواصل النمو في السعودية رغم انكماش الناتج المحليhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5336167-%D8%A7%D9%84%D9%86%D8%B4%D8%A7%D8%B7-%D8%BA%D9%8A%D8%B1-%D8%A7%D9%84%D9%86%D9%81%D8%B7%D9%8A-%D9%8A%D9%88%D8%A7%D8%B5%D9%84-%D8%A7%D9%84%D9%86%D9%85%D9%88-%D9%81%D9%8A-%D8%A7%D9%84%D8%B3%D8%B9%D9%88%D8%AF%D9%8A%D8%A9-%D8%B1%D8%BA%D9%85-%D8%A7%D9%86%D9%83%D9%85%D8%A7%D8%B4-%D8%A7%D9%84%D9%86%D8%A7%D8%AA%D8%AC-%D8%A7%D9%84%D9%85%D8%AD%D9%84%D9%8A
النشاط غير النفطي يواصل النمو في السعودية رغم انكماش الناتج المحلي
مركز الملك عبد الله المالي في الرياض (موقع المركز الرسمي)
واصلت الأنشطة غير النفطية في السعودية تسجيل نمو خلال الرُّبع الثالث من عام 2026، في وقت تأثر فيه أداء الناتج المحلي الإجمالي بتراجع الأنشطة النفطية، وفق التقديرات السريعة للهيئة العامة للإحصاء، التي أظهرت انخفاض الناتج المحلي الإجمالي الحقيقي بنسبة 3.8 في المائة مقارنة بالفترة نفسها من العام الماضي.
وأظهرت البيانات نمو الأنشطة غير النفطية بنسبة 1.9 في المائة على أساس سنوي، في حين تراجعت الأنشطة النفطية بنسبة 20.4 في المائة، والأنشطة الحكومية بنسبة 2.7 في المائة.
وعلى مستوى مساهمة الأنشطة في التغيُّر السنوي للناتج المحلي، سجَّلت الأنشطة النفطية مساهمةً سلبيةً بلغت 4.7 نقطة مئوية، بينما أسهمت الأنشطة الحكومية بانخفاض قدره 0.4 نقطة مئوية. في المقابل، قدَّمت الأنشطة غير النفطية مساهمةً إيجابيةً بلغت 1.1 نقطة مئوية، إلى جانب مساهمة صافي الضرائب على المنتجات التي بلغت 0.1 نقطة مئوية.
وفي المقابل، أظهرت البيانات تحسناً في أداء الاقتصاد على أساس فصلي، إذ ارتفع الناتج المحلي الإجمالي الحقيقي المعدل موسمياً بنسبة 1.3 في المائة خلال الرُّبع الثالث مقارنة بالرُّبع الثاني من العام الحالي.
وجاء هذا الارتفاع مدفوعاً بنمو الأنشطة النفطية بنسبة 5.7 في المائة على أساس ربعي، والأنشطة غير النفطية بنسبة 0.6 في المائة، بينما انخفضت الأنشطة الحكومية بنسبة 1.2 في المائة.
وبحسب مساهمة الأنشطة في النمو الفصلي، أسهمت الأنشطة النفطية بنحو نقطة مئوية واحدة، والأنشطة غير النفطية بـ0.4 نقطة مئوية، وصافي الضرائب على المنتجات بـ0.2 نقطة مئوية. في المقابل، سجَّلت الأنشطة الحكومية مساهمةً سلبيةً بلغت 0.2 نقطة مئوية.
وتعكس هذه المؤشرات اختلاف اتجاهات الأداء عند المقارنة السنوية والربعية؛ ففي حين أظهرت المقارنة مع الرُّبع الثالث من العام الماضي تراجعاً في الناتج المحلي، سجَّل الاقتصاد نمواً مقارنة بالرُّبع الثاني من العام الحالي بعد استبعاد التأثيرات الموسمية والتقويمية.
هل عجّلت لاغارد رحيلها تحسباً لصعود اليمين في فرنسا؟https://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5336159-%D9%87%D9%84-%D8%B9%D8%AC%D9%91%D9%84%D8%AA-%D9%84%D8%A7%D8%BA%D8%A7%D8%B1%D8%AF-%D8%B1%D8%AD%D9%8A%D9%84%D9%87%D8%A7-%D8%AA%D8%AD%D8%B3%D8%A8%D8%A7%D9%8B-%D9%84%D8%B5%D8%B9%D9%88%D8%AF-%D8%A7%D9%84%D9%8A%D9%85%D9%8A%D9%86-%D9%81%D9%8A-%D9%81%D8%B1%D9%86%D8%B3%D8%A7%D8%9F
هل عجّلت لاغارد رحيلها تحسباً لصعود اليمين في فرنسا؟
لاغارد تتحدَّث مع الرئيس الفرنسي إيمانويل ماكرون خلال قمة أوروبية في بروكسل (أ.ب)
لم يكن إعلان كريستين لاغارد مغادرتها رئاسة البنك المركزي الأوروبي قبل انتهاء ولايتها بنحو 9 أشهر مجرد تقديم لموعد تسليم المنصب؛ فتحديد السابع من فبراير (شباط) 2027 موعداً للرحيل، بدلاً من أكتوبر (تشرين الأول) من العام نفسه، يضع القرار في قلب استحقاق سياسي أوروبي حساس، قبل الانتخابات الرئاسية الفرنسية المقررة في ربيع العام المقبل، وفي وقت تتصاعد فيه محاولات قوى اليمين الشعبوي إعادة رسم العلاقة بين الحكومات الوطنية ومؤسسات الاتحاد الأوروبي.
وبينما قالت لاغارد إن قرارها يرتبط برغبتها في استعادة حرية التعبير والانخراط في قضايا تتجاوز السياسة النقدية، فإنَّ توقيت المغادرة فتح الباب أمام قراءة سياسية أوسع: هل تسعى القيادات الأوروبية إلى حسم خلافة رئاسة البنك المركزي قبل أن تتغيَّر موازين القوى في فرنسا، بما قد يتيح لقوى أكثر تشككاً في التكامل الأوروبي التأثير في اختيار أحد أهم المناصب الاقتصادية في القارة؟
I have just informed my colleagues that I will step down as @ECB President on 7 February 2027.It has been a source of great pride to serve this institution.I thank all of those who have supported me on this journey over the past seven years. pic.twitter.com/eSLLTaDAej
وتكتسب هذه التساؤلات أهميتها من أنَّ المواجهة بين اليمين الشعبوي والمؤسسات الأوروبية لم تعد تقتصر على الدعوة إلى الخروج من الاتحاد أو رفض العمل المشترك، بل باتت تشمل محاولات لتغيير طبيعة هذه المؤسسات وصلاحياتها من الداخل، وإعادة توزيع النفوذ بينها وبين الحكومات الوطنية.
وكانت لاغارد قد لمَّحت، في مقابلة مع صحيفة «ليزيكو» الفرنسية في 2 يوليو (تموز) 2026، إلى رغبتها في أداء دور في الانتخابات الرئاسية الفرنسية، قائلة: «إن صوتاً أوروبياً ينبغي أن يُسمَع في النقاش الرئاسي الفرنسي». وأوضحت أنَّها لا تفكر في خوض الانتخابات مرشحةً، لكنها تفضِّل الإسهام في النقاش الانتخابي والتأثير في مساره، مشيرة إلى أن ذلك قد يستدعي مغادرتها رئاسة البنك المركزي الأوروبي قبل انتهاء ولايتها.
لاغارد تغادر مؤتمراً صحافياً بعد عرضها قرار البنك المركزي الإبقاء على سعر الفائدة (رويترز)
من رفض الاتحاد إلى محاولة إعادة تشكيله
على مدى سنوات، ارتبط صعود التيارات اليمينية الشعبوية في أوروبا بمواقف رافضة للتكامل الأوروبي، وبالدعوة إلى استعادة الدول صلاحيات تقول هذه الأحزاب إنها انتقلت إلى بروكسل. لكن المشهد تطوَّر تدريجياً؛ إذ لم تعد جميع هذه القوى تتعامل مع تفكيك الاتحاد أو الخروج منه بوصفه هدفاً رئيسياً، بل بات بعضها يطرح تصوراً لـ«أوروبا الأمم»، تكون فيه الحكومات الوطنية صاحبة القرار الأساسي، مع تقليص صلاحيات المؤسسات فوق الوطنية.
Je souhaite exprimer ma profonde reconnaissance à Christine @Lagarde pour son engagement européen et pour l’action déterminée qu’elle a menée à la tête de la banque centrale européenne au service de la stabilité de la zone Euro et de la prospérité de notre Union dans une période... pic.twitter.com/zUx1ouZSiu
ويعني ذلك أنَّ المواجهة انتقلت من الاعتراض على الاتحاد من خارجه إلى محاولة التأثير في قواعد عمله ومؤسساته من داخله. وتظهر هذه المقاربة في مواقف أحزاب مثل «التجمع الوطني» الفرنسي، و«البديل من أجل ألمانيا»، اللذين يدعوان إلى إعادة صياغة العلاقة بين الدول الأعضاء ومؤسسات الاتحاد، وإن اختلفت مواقفهما في تفاصيل السياسة الاقتصادية والمالية وحدود الإصلاح المطلوب.
ففي حين يركز هذا التَّوجُّه على السيادة الوطنية والحدِّ من صلاحيات المؤسسات المشتركة، يظلُّ الاتحاد الأوروبي قائماً على مبدأ تقاسم بعض الصلاحيات بين الدول الأعضاء، وعلى خضوعها لقواعد وقرارات مشتركة. ومن هنا تنشأ المواجهة حول دور المفوضية الأوروبية والبرلمان الأوروبي، وكذلك المؤسسات التي تتمتع باستقلال قانوني عن الحكومات، وفي مقدمتها البنك المركزي الأوروبي.
ولا يعني هذا التَّحوُّل أنَّ اليمين الأوروبي يتبنى موقفاً موحداً من مستقبل الاتحاد؛ فهناك اختلافات بين أحزابه بشأن مدى الرغبة في تغيير المؤسسات أو تقليص صلاحياتها، كما تختلف مواقفها من السياسة النقدية والمالية. لكن القاسم المشترك بين عدد منها يتمثَّل في الاعتراض على انتقال مزيد من السلطات إلى مؤسسات أوروبية لا تخضع مباشرة للمساءلة الانتخابية الوطنية.
البنك المركزي في قلب المواجهة
يبرز البنك المركزي الأوروبي بوصفه إحدى أكثر المؤسسات حساسيةً في هذا الصراع، نظراً إلى استقلاله عن الحكومات وإلى تأثير قراراته المباشر في اقتصادات دول منطقة اليورو. فالمؤسسة مسؤولة عن استقرار الأسعار، وتُحدَّد سياستها النقدية بصورة جماعية عبر مجلس المحافظين، ولا يفترض أن تخضع قراراتها لاحتياجات التمويل أو الأولويات الانتخابية لأي حكومة.
لكن هذا الاستقلال يضعها في مواجهة بعض مطالب القوى الشعبوية، خصوصاً عندما يتعلق الأمر بارتفاع الدين العام وتكاليف الاقتراض. ففي فرنسا، طرح قادة في «التجمع الوطني» أفكاراً تدعو البنك المركزي الأوروبي إلى استئناف التيسير الكمي، بما يشمل شراء السندات وضخ السيولة، للمساعدة في التعامل مع أعباء الدين.
وتصطدم هذه المطالب بطبيعة التفويض الممنوح للبنك، الذي يركز على استقرار الأسعار، وبالقواعد الأوروبية التي تحظر تمويل الحكومات مباشرة. كما أن استئناف شراء السندات لأغراض تخفيف أعباء الدين يثير تساؤلات بشأن الحدود الفاصلة بين السياستين النقدية والمالية، ومدى قدرة البنك على الحفاظ على استقلال قراراته إذا أصبحت احتياجات الحكومات المالية عاملاً ضاغطاً على توجهاته.
ولا يملك الرئيس الفرنسي، أياً كانت توجهاته السياسية، سلطة توجيه قرارات البنك أو فرض تغيير في أهدافه؛ فالسياسة النقدية تُقَرُّ عبر مجلس المحافظين، الذي يضم أعضاء المجلس التنفيذي ومحافظي البنوك المركزية الوطنية في منطقة اليورو. لكن وصول حكومة أكثر تشككاً في التكامل الأوروبي قد يغيِّر طبيعة النقاش السياسي حول دور البنك، ويزيد الضغوط على المؤسسة في ملفات الدين والإنفاق والتيسير النقدي.
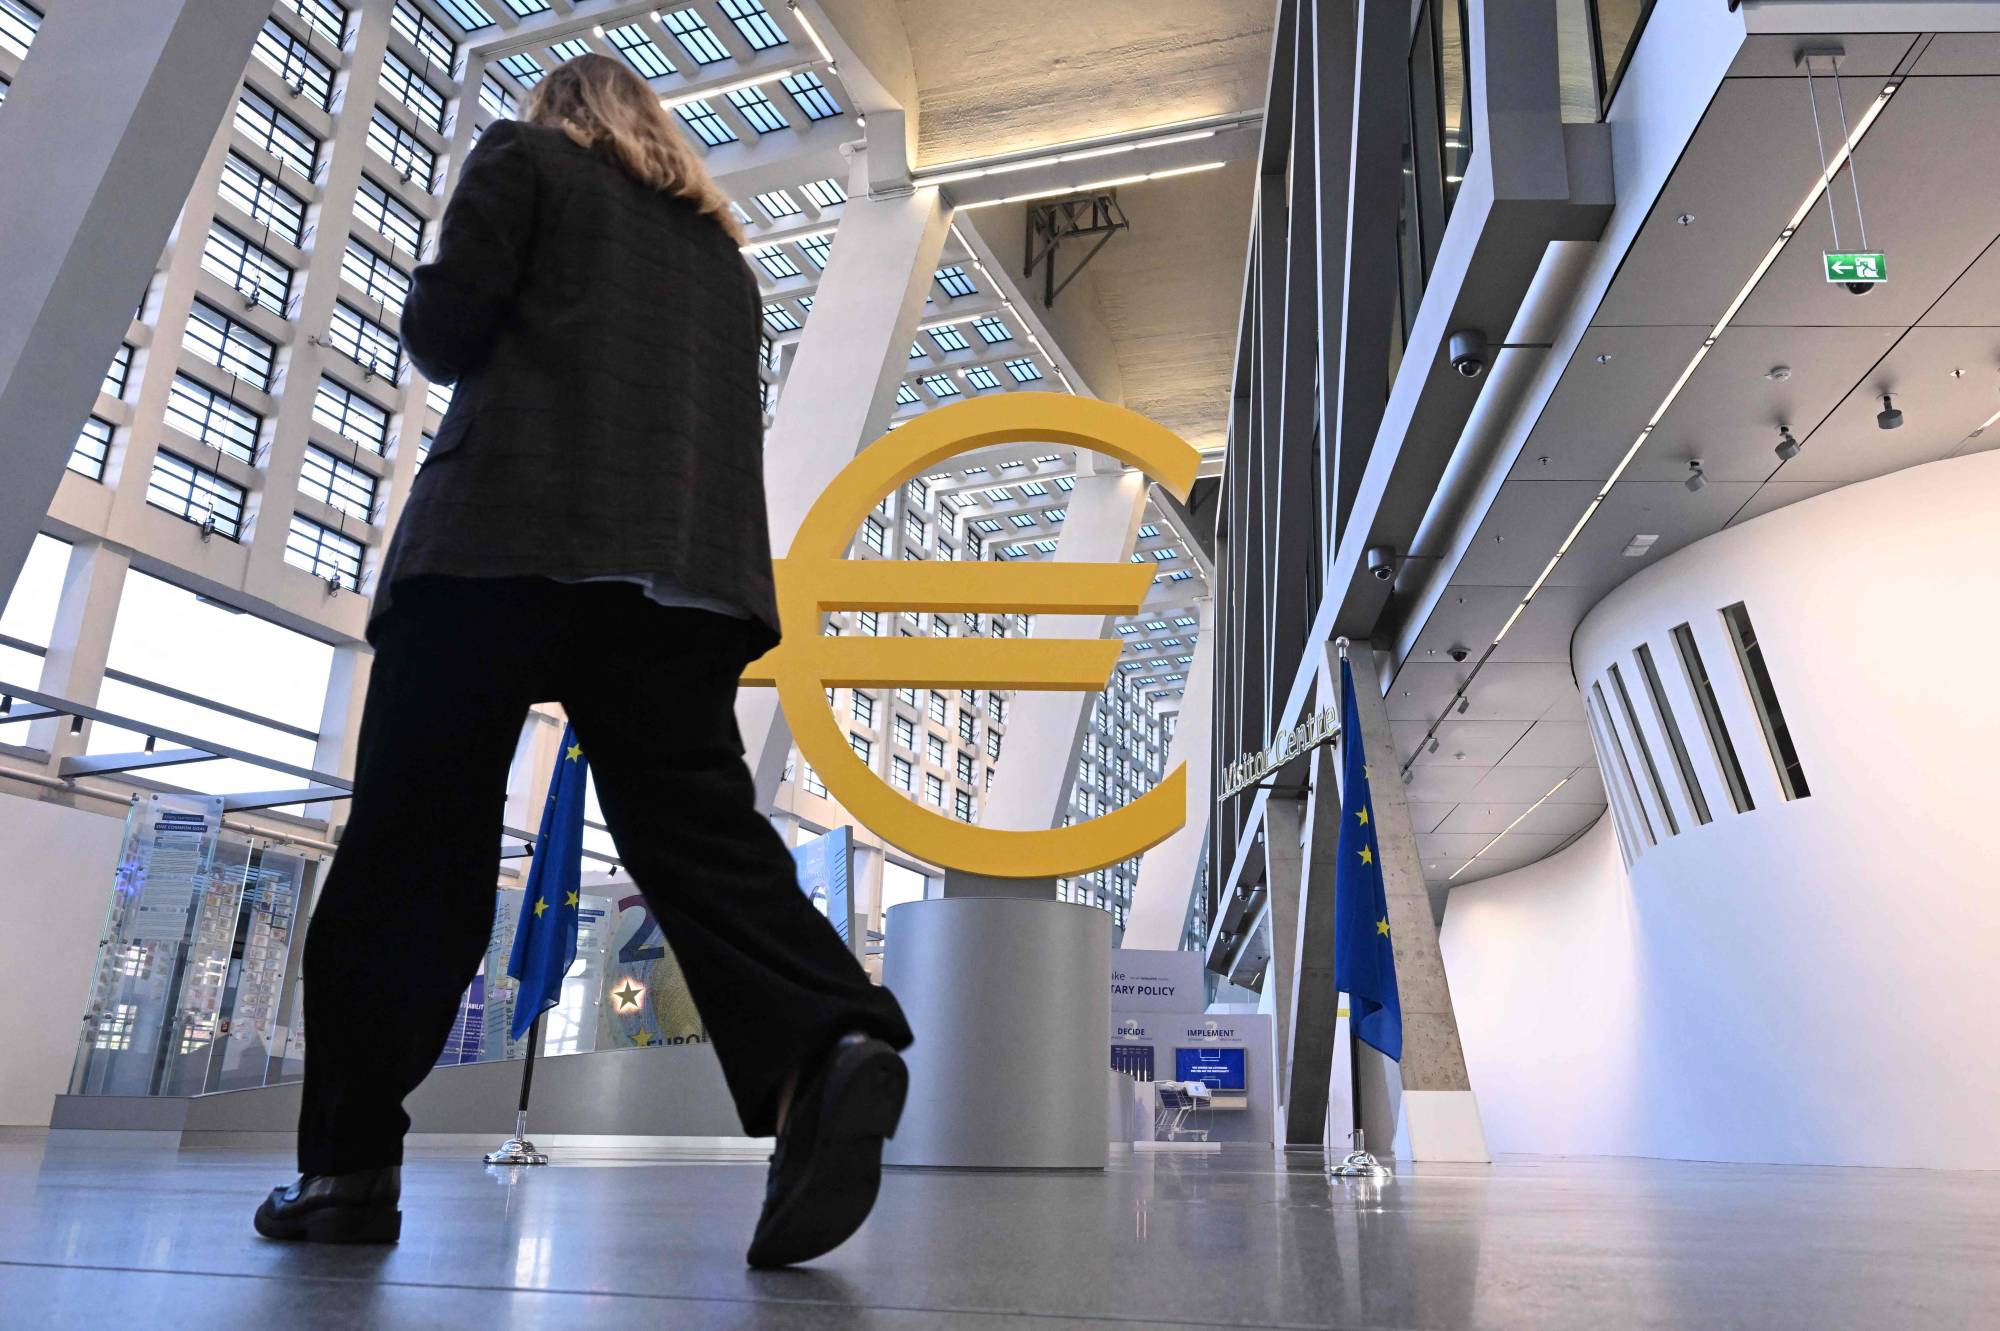
امرأة تمر أمام شعار ضخم لعملة اليورو داخل مقر البنك المركزي الأوروبي في فرانكفورت (أ.ف.ب)
لماذا يهم توقيت رحيل لاغارد؟
هنا تتقاطع معركة استقلال المؤسسات مع قرار لاغارد. فمغادرتها في فبراير تتيح للقادة الأوروبيِّين اختيار خلفها قبل الانتخابات الفرنسية في أبريل (نيسان)، في وقت لا يستطيع فيه الرئيس إيمانويل ماكرون التَّرشُّح لولاية ثالثة، وتطرح فيه استطلاعات الرأي احتمال صعود «التجمع الوطني» إلى موقع متقدِّم في السباق الرئاسي.
ولو انتظرت لاغارد حتى نهاية ولايتها في أكتوبر، لكان اختيار الرئيس الجديد للبنك قد تزامن مع مرحلة سياسية فرنسية مختلفة، وربما مع قيادة جديدة في قصر الإليزيه. أما تقديم موعد المغادرة فيمنح ماكرون وشركاءه الأوروبيِّين فرصةً للمشارَكة في عملية الخلافة قبل الاقتراع، وإن كان القرار النهائي لا يعود إلى باريس وحدها.
فبحسب قواعد الاتحاد الأوروبي، يعيِّن المجلس الأوروبي رئيس البنك المركزي بعد عملية ترشيح ومشاورات تشمل المؤسسات المعنية، بما فيها البرلمان الأوروبي ومجلس محافظي البنك. ومن ثم فإن ماكرون لا يستطيع اختيار الرئيس المقبل منفرداً، لكنه يظلُّ طرفاً مؤثراً في المفاوضات الأوروبية التي تسبق التعيين.
وكانت تقارير إعلامية قد ربطت بين التوقيت والرغبة في ضمان اختيار شخصية مؤيدة للتكامل الأوروبي قبل الانتخابات الفرنسية. إلا أن لاغارد لم تعلن أن هذا الاعتبار هو سبب مغادرتها، بل أكدت أن قرارها يرتبط برغبتها في التعبير عن مواقفها بشأن قضايا لا تدخل ضمن اختصاص البنك المركزي.
وقالت، خلال مؤتمر صحافي في 29 أكتوبر، إنها تريد حرية التعبير والانخراط في مسائل تتجاوز السياسة النقدية، موضحة أن مسؤولي البنك ملزمون بالحياد، وأن هذا الالتزام هو «الثمن الذي ندفعه مقابل الاستقلال». وأضافت أنها لم تعد تشعر بالارتياح إزاء التزام الصمت حيال تطورات أوسع في أوروبا والعالم، وأن لديها ما تريد قوله استناداً إلى خبرتها في المؤسسات الاقتصادية والمالية الدولية.
لاغارد تتحدَّث إلى الصحافيِّين عقب اجتماع للبنك المركزي (رويترز)
استقلال المؤسسات أمام اختبار سياسي
ولا تقتصر أهمية الخلافة على هوية الرئيس المقبل، بل تمتد إلى الرسالة التي سيبعث بها التعيين بشأن قدرة الاتحاد الأوروبي على حماية استقلال مؤسساته في ظلِّ تغير موازين القوى السياسية. فالبنك المركزي ليس المؤسسة الوحيدة التي تواجه اعتراضات من أحزاب تدعو إلى تقليص صلاحيات بروكسل؛ إذ تشمل هذه المواجهة المفوضية الأوروبية والبرلمان الأوروبي والسياسات المشتركة في ملفات الهجرة والموازنة والسيادة الاقتصادية.
وفي المقابل، لا يعني صعود اليمين أنَّ هذه المؤسسات ستفقد استقلالها تلقائياً. فالتعيينات تخضع لإجراءات أوروبية متعددة الأطراف، وقرارات السياسة النقدية لا يملك أي زعيم وطني فرضها بمفرده. كما أن مواقف الأحزاب اليمينية ليست متطابقة، ولا يمكن التعامل معها بوصفها كتلةً واحدةً ذات برنامج موحد تجاه البنك المركزي أو الاتحاد الأوروبي.
لكن اتساع نفوذ هذه القوى في البرلمانات والحكومات الوطنية يجعلها أكثر قدرةً على التأثير في المفاوضات الأوروبية وفي أولويات السياسات المشتركة، حتى من دون تغيير المعاهدات أو إلغاء المؤسسات القائمة. وهو ما يجعل الخلافة المقبلة اختباراً سياسياً ومؤسسياً يتجاوز اختيار اسم جديد لرئاسة البنك.
أما لاغارد، فتقول إنها تريد مغادرة منصبها وهي ترى أن البنك قادر على مواصلة عمله بسلاسة، وقد أكدت أن عملية تحديد خلفها بدأت بالفعل. وتردَّدت تقارير عن احتمال انتقالها إلى رئاسة «المنتدى الاقتصادي العالمي» في جنيف، لكن هذا الاحتمال لم يكن قد تحوَّل إلى تعيين معلن أو قرار نهائي.
وفي المحصلة، لا تثبت مغادرة لاغارد المُبكِّرة أنَّها جاءت حصراً لمنع اليمين من التأثير في اختيار خلفها، لكنها تأتي في توقيت يجعل هذا البُعد حاضراً بقوة في قراءة القرار. فالمسألة الأوسع هي ما إذا كانت المؤسسات الأوروبية قادرة على الحفاظ على استقلالها وقواعد عملها في مرحلة تتقدم فيها قوى سياسية تطالب بإعادة السلطات إلى العواصم الوطنية. ومن هذا المنظور، تبدو معركة خلافة لاغارد واحدة من محطات اختبار العلاقة بين مستقبل التكامل الأوروبي وصعود اليمين الشعبوي.
صناديق الاقتراع الأميركية تفتح حسابات جديدة لـ«وول ستريت»
متداولون يعملون في بورصة نيويورك (إ.ب.أ)
تتَّجه أنظار المستثمرين في «وول ستريت» إلى صناديق الاقتراع الأميركية، الثلاثاء، في أسبوع تتداخل فيه الحسابات السياسية مع رهانات الأسواق على الذكاء الاصطناعي ومسار أسعار الفائدة، إذ قد تحمل انتخابات التجديد النصفي للكونغرس تداعيات تتجاوز موازين القوى في واشنطن، لتطال توجهات الإنفاق الحكومي والرقابة على شركات التكنولوجيا، فضلاً عن الدولار وسندات الخزانة الأميركية.
ويأتي هذا الاستحقاق في وقت تواجه فيه الأسهم الأميركية ضغوطاً متزايدة بفعل الشكوك بشأن العوائد المالية للاستثمارات الضخمة في الذكاء الاصطناعي، وبعد تراجع أسهم شركات التكنولوجيا عقب نتائج أعمال لم تبدِّد مخاوف المستثمرين بشأن تكلفة التَّوسُّع في مراكز البيانات والقدرات الحاسوبية. وفي الوقت نفسه، يترقب المستثمرون نتائج شركات كبرى، بينها «أبل» و«إيه إم دي» و«بالانتير»، وتقرير الوظائف الشهري، بحثاً عن مؤشرات جديدة بشأن قوة الاقتصاد واحتمالات رفع أسعار الفائدة مجدداً.
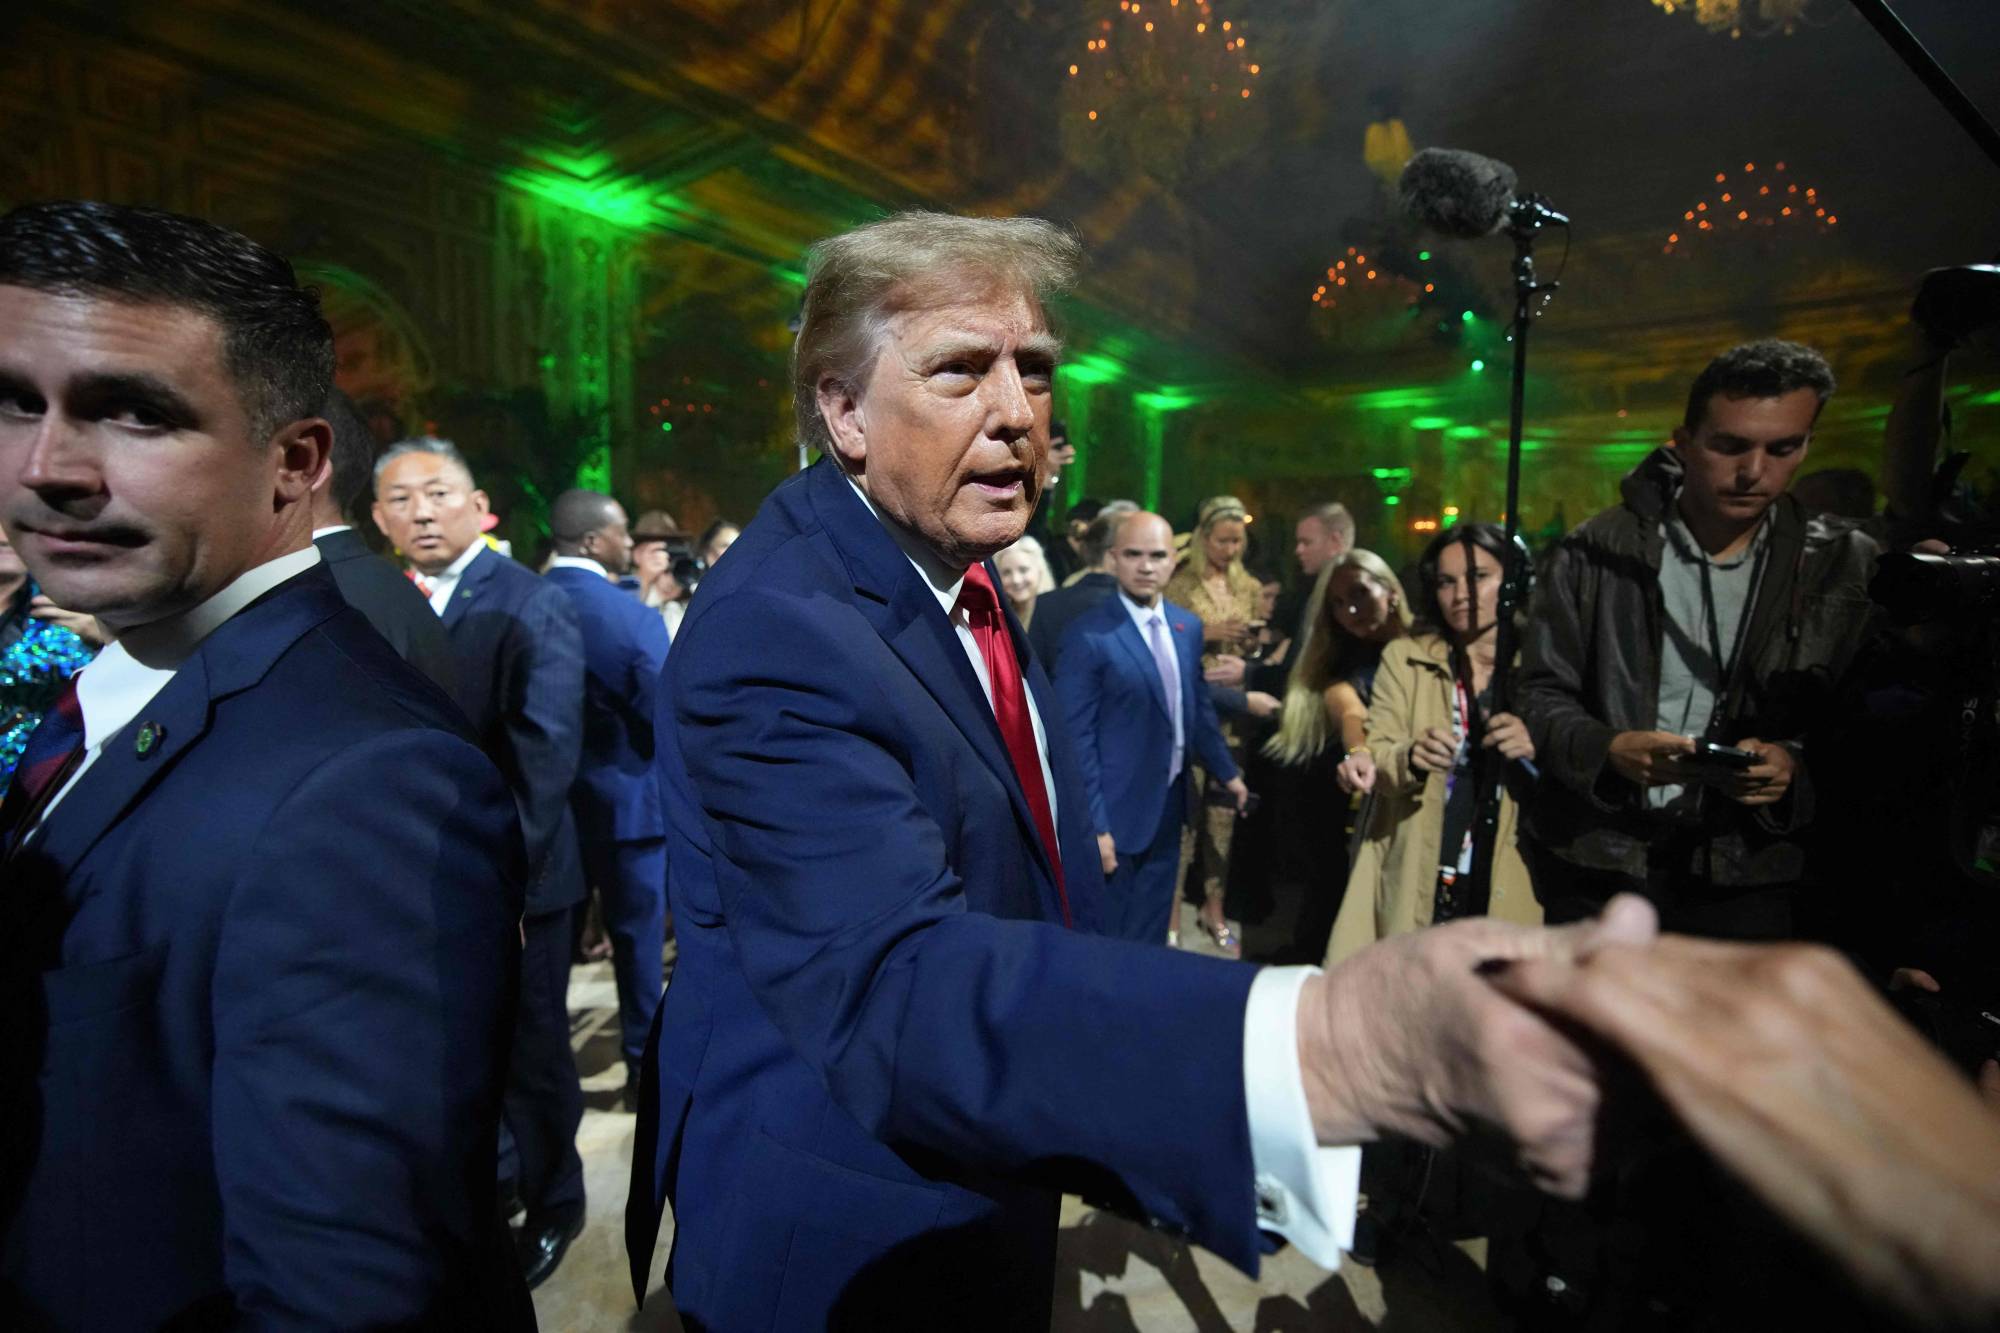
ترمب يصافح أعضاء من وسائل الإعلام خلال حفل الهالوين في ناديه مار-أ-لاغو بفلوريدا (أ.ف.ب)
وتتركز الحسابات السياسية في الأسواق على احتمال نجاح الديمقراطيِّين في انتزاع السيطرة على مجلس النواب من الجمهوريِّين، مع بقاء المنافسة على مجلس الشيوخ أكثر انفتاحاً. ويرى المستثمرون أنَّ تغير موازين القوى في الكونغرس قد يفتح الباب أمام مزيد من التدقيق في مشروعات مراكز البيانات، خصوصاً في ظلِّ الاعتراضات المحلية على تأثيرها في تكاليف الطاقة والبيئة، إلى جانب زيادة الرقابة المحتملة على شركات التكنولوجيا والبنوك وشركات العملات المشفرة.
ولا تقتصر التداعيات المحتملة على أسهم التكنولوجيا؛ إذ قد ينعكس فوز الديمقراطيين بالمجلسين على الدولار أيضاً، من خلال زيادة احتمالات التعثر السياسي في واشنطن، سواء في المفاوضات المتعلقة بتمويل الحكومة أو سقف الدين، فضلاً عن التأثير المحتمل في المعنويات المتضررة بالفعل بفعل المخاوف المحيطة بقطاع الذكاء الاصطناعي.
ونقل تقرير لـ«وول ستريت جورنال» عن فرانشيسكو بيسولي، استراتيجي العملات الأجنبية لدى «آي إن جي»، قوله إن فوزاً واسعاً للديمقراطيِّين قد يشكِّل ضغطاً محدوداً على الدولار من زوايا عدة، تشمل زيادة مخاطر الإغلاق الحكومي والتَّعثُّر في مفاوضات سقف الدين، إلى جانب احتمال تفاقم المعنويات السلبية المحيطة بالذكاء الاصطناعي.
وفي سوق الأسهم، قال ريك ميكلر، الشريك في شركة «تشيري لين للاستثمارات»، إن فوز الديمقراطيِّين بفارق كبير قد يُنظَر إليه بوصفه عاملاً سلبياً لأسهم شركات الذكاء الاصطناعي وقطاع التكنولوجيا عموماً، وربما السوق بأكملها. وتنبع هذه المخاوف من احتمال إخضاع التَّوسُّع في مراكز البيانات لمزيد من التدقيق، في ظلِّ تصاعد النقاش حول استهلاك الطاقة وتكاليف الكهرباء والآثار البيئية لهذه المنشآت.
وتأتي الانتخابات وسط تصاعد التساؤلات بشأن قدرة شركات التكنولوجيا الكبرى على تحويل إنفاقها المتزايد على الذكاء الاصطناعي إلى عوائد مالية تبرِّر حجم الاستثمارات. فقد زادت نتائج «ألفابت» و«أمازون»، وهما من أكبر الشركات المستثمرة في مراكز البيانات، المخاوف بشأن تمويل هذا التَّوسُّع والجدوى الاقتصادية منه، في حين هبطت أسهم شركة «إنتل» بنحو 29 في المائة، الجمعة، عقب إعلان نتائجها.
وانخفض مؤشر «ستاندرد آند بورز 500» بنسبة 1.8 في المائة في جلسة الجمعة، فبينما تراجع مؤشر «ناسداك» المجمع بنسبة 2.9 في المائة، متأثراً بضعف أسهم التكنولوجيا والذكاء الاصطناعي. وقالت مارتا نورتون، كبيرة استراتيجيي الاستثمار لدى شركة «إمباور»، إن السوق تبدو مضطربةً بفعل مخاوف الذكاء الاصطناعي المستمرة، وربما المتزايدة، مشيرة إلى أن المستثمرين لا يزالون يستوعبون نتائج الشركات الأخيرة.
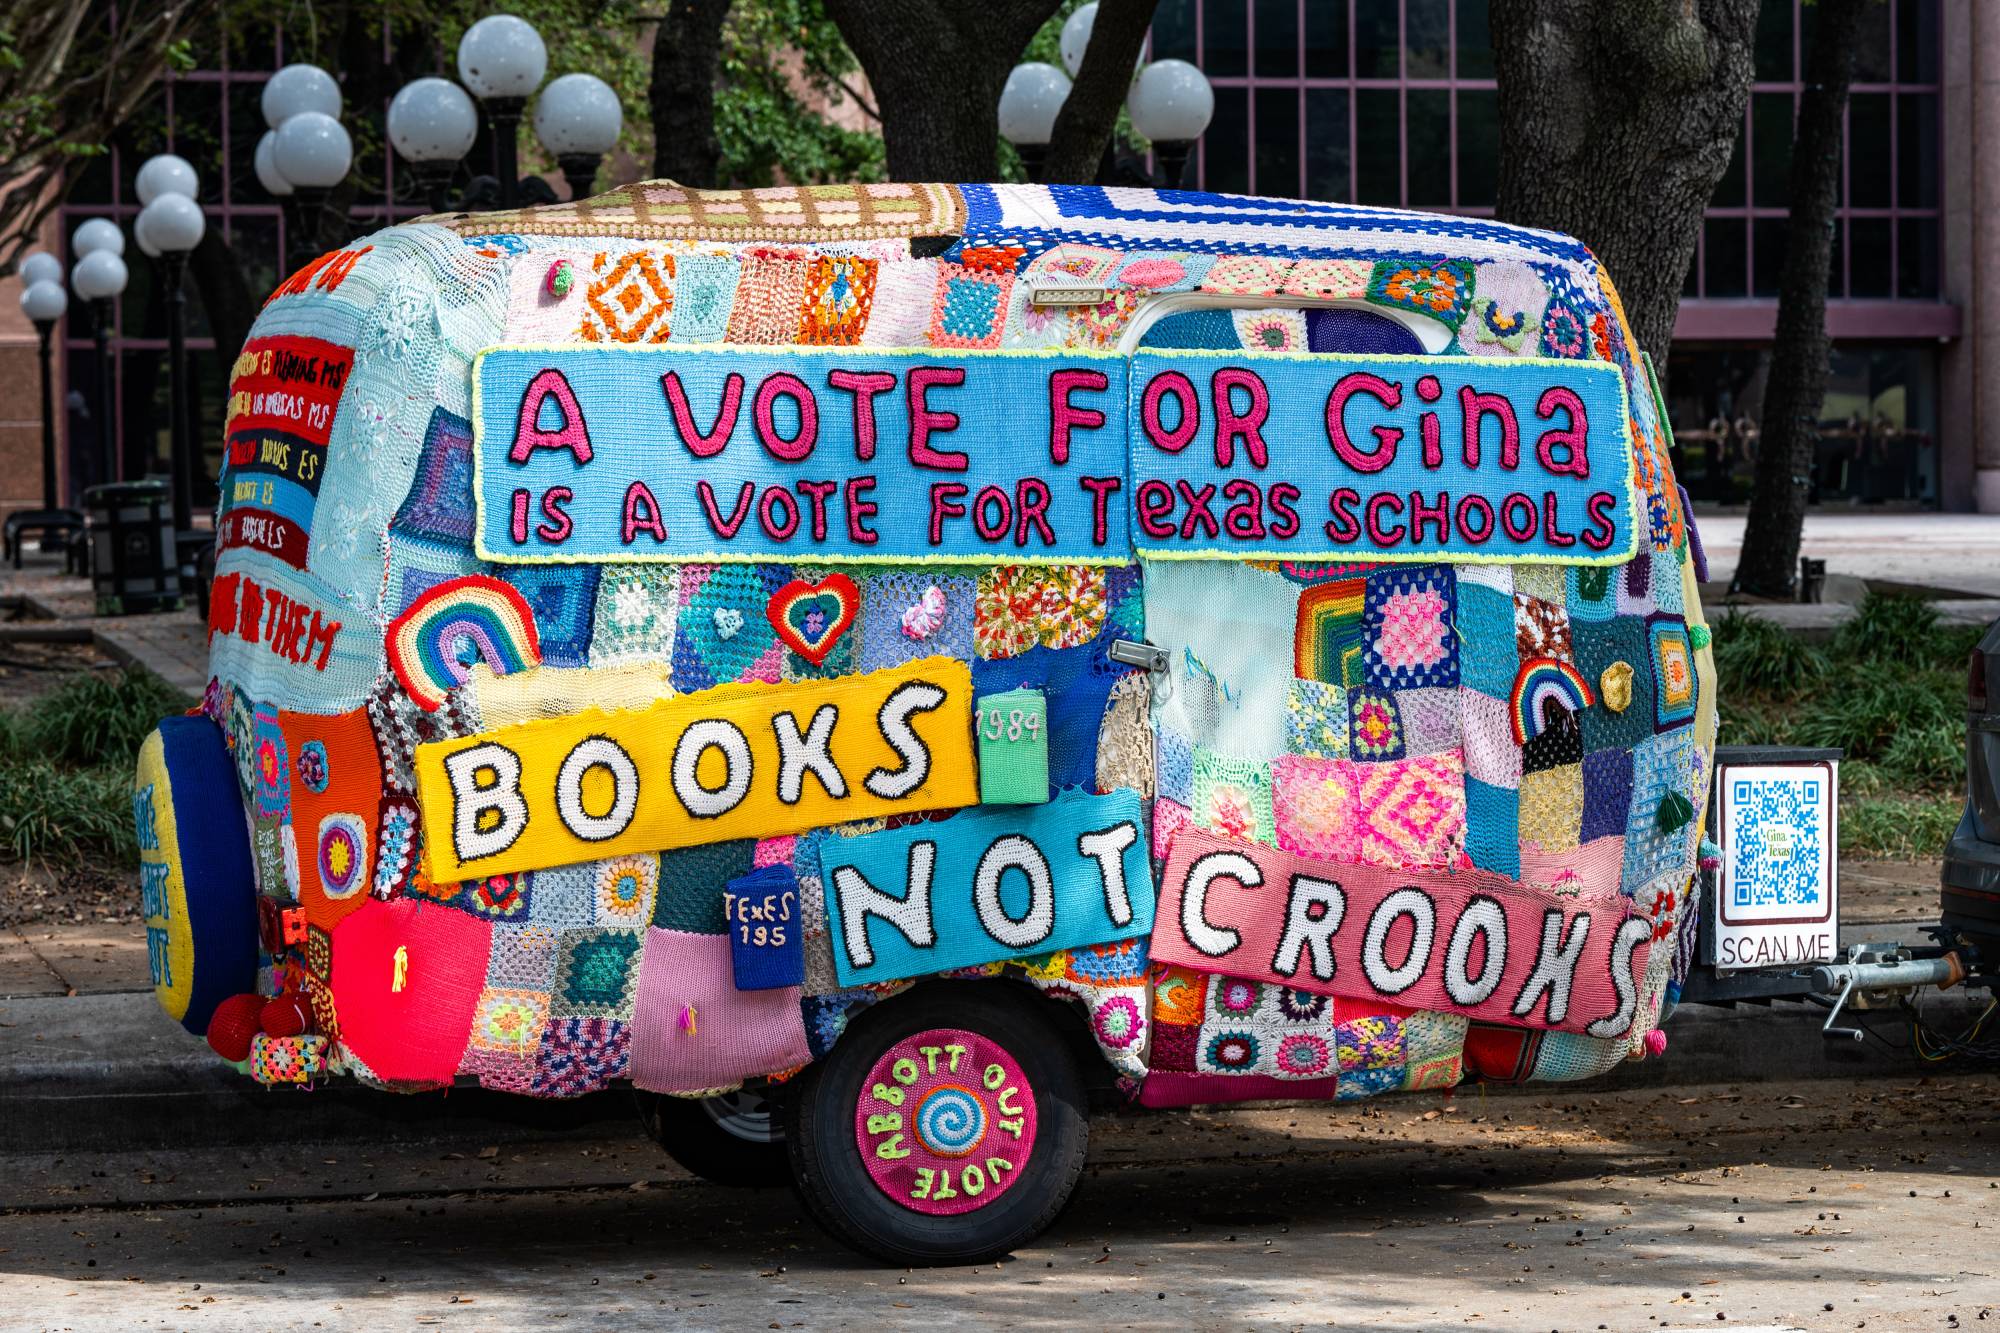
غطاء شاحنة مصنوع يدوياً بالكروشيه خارج تجمُّع انتخابي للمرشح الديمقراطي لمجلس الشيوخ الأميركي جيمس تالاريكو في هيوستن (إ.ب.أ)
أسبوع مزدحم بنتائج الشركات
وبالتوازي مع الانتخابات، يستمر موسم إعلان نتائج الرُّبع الثالث، الذي أظهر حتى الآن أداءً قوياً للأرباح؛ إذ كانت أرباح شركات مؤشر «ستاندرد آند بورز 500» تتجه إلى الارتفاع بنسبة 31.6 في المائة خلال الرُّبع، وفق بيانات «إل إس إي جي آي بي إي إس» حتى الجمعة، بعدما أعلنت أكثر من نصف شركات المؤشر نتائجها.
لكن ارتفاع الأرباح لم يمنع المستثمرين من معاقبة الشركات التي لا تلبي توقعاتهم المرتفعة. فقد تراجعت أسهم «كاتربيلر» 9 في المائة الخميس، بعدما أبقت الشركة على توقعاتها لنمو المبيعات السنوية، رغم الطلب القوي على معدات الطاقة المستخدَمة في مراكز البيانات.
وقال كريس غالوبو، رئيس استراتيجيي السوق في معهد «فرانكلين تمبلتون»، إن سقف التوقعات بشأن الأرباح مرتفع للغاية، وإن الشركات التي لا تحقق هذه التوقعات أو تتجاوزها تواجه ضغوطاً في أسهمها.
وتعلن «أبل» نتائجها الاثنين، بينما ينتظر المستثمرون أيضاً نتائج «إيه إم دي» و«كوالكوم» و«بالانتير»، التي توفر مؤشرات إضافية على اتجاه الإنفاق المرتبط بالذكاء الاصطناعي. كما تشمل قائمة الشركات المعلنة نتائجها الأسبوع المقبل «ماكدونالدز» و«أمجين» و«كونوكو فيليبس»، إلى جانب أكثر من 100 شركة مدرجة في مؤشر «ستاندرد آند بورز 500».
متداولان يتحدثان في بورصة نيويورك (إ.ب.أ)
الوظائف في مواجهة توقعات رفع الفائدة
أما على صعيد الاقتصاد الكلي، فيصدر تقرير الوظائف الأميركية لشهر أكتوبر (تشرين الأول) الجمعة، ليُشكِّل اختباراً مهماً لتوقعات السياسة النقدية، بعد أن أبقى مجلس الاحتياطي الفيدرالي أسعار الفائدة دون تغيير في اجتماعه الأخير، بينما لا تزال الأسواق تتوقَّع زيادة جديدة في ديسمبر (كانون الأول).
وتُظهر بيانات الأسواق، وفق «إل إس إي جي»، تسعير احتمال يبلغ 76 في المائة لرفع الفائدة بمقدار ربع نقطة مئوية في اجتماع 9 ديسمبر، كما تسعر الأسواق زيادتين على الأقل خلال الـ12 شهراً المقبلة. ووفق تقرير «وول ستريت جورنال»، قد يتطلب تغيير هذه التوقعات بصورة ملموسة أن تأتي بيانات التوظيف أضعف بكثير من المنتظر.
وتتوقع مؤسسات مالية نمواً متواضعاً في التوظيف مع استقرار معدل البطالة. وقال محللون لدى «إل بي بي دبليو» إن رفع الفائدة بمقدار 25 نقطة أساس في ديسمبر لا يزال مرجحاً بدرجة كبيرة، رغم توقعاتهم بضعف نمو الوظائف.
وقبل صدور التقرير الشهري، يترقب المستثمرون بيانات فرص العمل المتاحة لشهر سبتمبر (أيلول)، المقرر إعلانها الثلاثاء، وتقرير التوظيف في القطاع الخاص الصادر عن مؤسسة «إيه دي بي» الأربعاء، وطلبات إعانة البطالة الأسبوعية الخميس. كما تصدر مؤشرات مديري المشتريات للقطاعين الصناعي والخدمي لشهر أكتوبر، إلى جانب القراءة الأولية لمؤشر ثقة المستهلك الصادر عن جامعة ميشيغان لشهر نوفمبر (تشرين الثاني).
وكان الاقتصاد الأميركي قد سجَّل في الرُّبع الثالث أسرع وتيرة نمو له خلال عام، مدعوماً بقوة إنفاق المستهلكين وزيادة استثمارات الشركات في الذكاء الاصطناعي، وفق البيانات الصادرة الخميس. كما رفع مجلس الاحتياطي الفيدرالي تقييمه لأداء الاقتصاد خلال اجتماعه الأخير. غير أن نمو الوظائف لا يزال يمثل نقطة ضعف في هذه الصورة؛ إذ قال ماثيو ميسكين، الرئيس المشارك لاستراتيجية الاستثمار لدى «مانولايف جون هانكوك للاستثمارات»، إن غياب نمو قوي في الوظائف يمثل الحلقة المفقودة في رواية النمو الاقتصادي المتين.
متداولان في بورصة نيويورك (رويترز)
قطاعات أخرى تعوّض خسائر التكنولوجيا
وفي مقابل الضغوط على أسهم التكنولوجيا، أظهرت قطاعات أخرى أداءً أفضل خلال أكتوبر، مع تسجيل قطاع الطاقة والقطاع المالي مكاسب شهرية قوية، إلى جانب القطاعات الدفاعية مثل المرافق والرعاية الصحية. وظلَّ مؤشر «ستاندرد آند بورز 500» مرتفعاً بأكثر من 10 في المائة منذ بداية العام.
وقال غالوبو إن السوق أوسع نطاقاً مما يميل كثيرون إلى الاعتقاد، في إشارة إلى أن الأداء لم يعد يعتمد حصراً على أسهم التكنولوجيا الكبرى.
وبين نتائج الانتخابات وموسم الأرباح وبيانات الوظائف، سيكون المستثمرون أمام اختبار متعدد الأبعاد: فالتصويت قد يحدِّد ملامح الرقابة والسياسات المالية في واشنطن، بينما ستكشف نتائج الشركات مدى قدرة طفرة الذكاء الاصطناعي على تبرير إنفاقها، وتوفر بيانات سوق العمل مؤشرات جديدة بشأن الخطوة المقبلة لمجلس الاحتياطي الفيدرالي.