مصر: «الديار» القطرية لتطوير منطقة في الساحل الشمالي بـ30 مليار دولارhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5205332-%D9%85%D8%B5%D8%B1-%D8%A7%D9%84%D8%AF%D9%8A%D8%A7%D8%B1-%D8%A7%D9%84%D9%82%D8%B7%D8%B1%D9%8A%D8%A9-%D9%84%D8%AA%D8%B7%D9%88%D9%8A%D8%B1-%D9%85%D9%86%D8%B7%D9%82%D8%A9-%D9%81%D9%8A-%D8%A7%D9%84%D8%B3%D8%A7%D8%AD%D9%84-%D8%A7%D9%84%D8%B4%D9%85%D8%A7%D9%84%D9%8A-%D8%A8%D9%8030-%D9%85%D9%84%D9%8A%D8%A7%D8%B1-%D8%AF%D9%88%D9%84%D8%A7%D8%B1
مصر: «الديار» القطرية لتطوير منطقة في الساحل الشمالي بـ30 مليار دولار
رئيس وزراء قطر يستقبل نظيره المصري في الدوحة (رئاسة مجلس الوزراء المصري)
نقلت وكالة «رويترز» للأنباء، عن مصدر مطلع، الأربعاء، قوله إن شركة «الديار» القطرية، الذراع العقارية لصندوق الثروة السيادي القطري، ستدخل في اتفاقية شراكة لتطوير مشروع على ساحل البحر المتوسط في مصر، باستثمارات تبلغ 29.7 مليار دولار.
وتتضمن الاتفاقية مع هيئة المجتمعات العمرانية الجديدة المصرية دفع 3.5 مليار دولار ثمناً للأرض واستثماراً عينياً بقيمة 26.2 مليار دولار لبناء المشروع الذي سيُغطي مساحة 4900 فدان على امتداد 7.2 كيلومتر من الساحل.
وأفادت «رويترز» بأن المصدر المطلع قال إنه من المتوقع أن يُحقق مشروع علم الروم التابع لشركة «الديار» القطرية إيرادات سنوية لا تقل عن 1.8 مليار دولار.
وأوضح المصدر، أنه سيتم تخصيص 15 في المائة من أرباح المشروع لهيئة المجتمعات العمرانية الجديدة في مصر.
كان مجلس الوزراء المصري قد أعلن في بيان، يوم الاثنين الماضي، أن مصر وقطر اتفقتا على توقيع عقد لتنمية وتطوير مشروع عقاري في محافظة مطروح على البحر المتوسط، ضمن حزمة شراكة بقيمة 7.5 مليار دولار.
ووفقاً للبيان، فقد اتفق البلدان على تفعيل حزمة الشراكة خلال الأيام المقبلة بتوقيع عقد شراكة استثمارية مصرية - قطرية كبرى لتنمية مشروع بمنطقة «سملا وعلم الروم» بمطروح.
وتهدف الحزمة إلى تعزيز الاستثمارات القطرية في مصر التي تسعى لمعالجة عبء الدين الخارجي وعجز الميزانية.
جاء ذلك خلال زيارة رئيس مجلس الوزراء المصري مصطفى مدبولي، للدوحة، يوم الاثنين، ولقائه نظيره القطري محمد بن عبد الرحمن بن جاسم آل ثاني، وذلك على هامش القمة الأولى لقادة التحالف العالمي لمكافحة الجوع والفقر، التي تنعقد في العاصمة القطرية الدوحة، والتي يشارك فيها مدبولي، نيابةً عن الرئيس عبد الفتاح السيسي، رئيس الجمهورية.
كشفت أزمة الصناديق الاستثمارية في تركيا عن اتساع نطاقها ليشمل نحو 456 ألف مستثمر، بعدما أمرت هيئة أسواق المال التركية بتصفية 131 صندوقاً تديرها 7 شركات.
«الشرق الأوسط» (أنقرة)
نفط أرخص وفائدة أقل وعجز أصغر... ماذا حدث لمعادلة ترمب الاقتصادية؟https://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5323411-%D9%86%D9%81%D8%B7-%D8%A3%D8%B1%D8%AE%D8%B5-%D9%88%D9%81%D8%A7%D8%A6%D8%AF%D8%A9-%D8%A3%D9%82%D9%84-%D9%88%D8%B9%D8%AC%D8%B2-%D8%A3%D8%B5%D8%BA%D8%B1-%D9%85%D8%A7%D8%B0%D8%A7-%D8%AD%D8%AF%D8%AB-%D9%84%D9%85%D8%B9%D8%A7%D8%AF%D9%84%D8%A9-%D8%AA%D8%B1%D9%85%D8%A8-%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF%D9%8A%D8%A9%D8%9F
نفط أرخص وفائدة أقل وعجز أصغر... ماذا حدث لمعادلة ترمب الاقتصادية؟
الرئيس دونالد ترمب يرسل قُبلة للجماهير خلال الجولة النهائية من كأس الرؤساء (رويترز)
كان يُفترض أن تقود سياسات ترمب الاقتصادية إلى نفط أرخص، وفائدة أقل، وعجز أصغر، مع دفع النمو والاستثمار إلى مستويات أقوى. لكن بعد نحو عامين من عودته إلى البيت الأبيض، تبدو الأرقام أكثر تعقيداً: خام برنت تجاوز 100 دولار للبرميل، و«الاحتياطي الفيدرالي» رفع أسعار الفائدة مجدداً، بينما ظل عجز الموازنة قريباً من 6 في المائة من الناتج المحلي الإجمالي.
لم تكن الحرب في الشرق الأوسط وحدها وراء هذا التحول. فقد تداخلت صدمة الطاقة مع قوة الطلب المحلي، واستمرار الاقتراض الحكومي وارتفاع تكاليف التمويل، إلى جانب تداعيات الرسوم الجمركية والقيود على الهجرة والاستثمار المتسارع في الذكاء الاصطناعي.
وهكذا، باتت الأهداف التي بدت متوافقة في بداية ولاية ترمب الثانية أكثر صعوبة في تحقيقها في وقت واحد: نمو قوي، وطاقة أرخص، وتضخم أقل، وتكلفة اقتراض أدنى، وعجز أصغر.
النفط الأرخص يصطدم بسوق عالمية مضطربة
كان خفض تكاليف الطاقة أحد المرتكزات الرئيسية في الرؤية الاقتصادية لترمب، مع التعويل على زيادة إنتاج النفط والغاز الأميركيين لدعم المعروض وخفض تكاليف الوقود على المستهلكين والشركات.
لكن سعر النفط الذي يهم الاقتصاد الأميركي لا يتحدد داخل الولايات المتحدة. ومع اتساع الحرب في الشرق الأوسط واضطراب مسارات الإمداد، قفز خام برنت إلى 107.81 دولار للبرميل في 14 سبتمبر (أيلول)، في واحدة من أبرز موجات ارتفاع الأسعار منذ بداية الحرب. كما أدى استهداف منشآت وخطوط نقل نفطية ومسارات الشحن إلى زيادة تكلفة نقل الخام والوقود.
وهذا يكشف عن حدود الرهان على زيادة الإنتاج المحلي. فالولايات المتحدة تستطيع زيادة إنتاجها، لكنَّ الشركات والمستهلكين الأميركيين يظلون مرتبطين بسوق نفط عالمية، وأسعارها تتأثر بالإمدادات القادمة من الشرق الأوسط وبسلامة طرق التجارة الدولية.
كما أن ارتفاع سعر الخام لا يبقى محصوراً في محطات الوقود. فتكلفة الطاقة تدخل في النقل والإنتاج والخدمات، مما يرفع احتمال انتقال الصدمة إلى أسعار أوسع نطاقاً، خصوصاً عندما يكون الطلب المحلي قوياً.
رجل يمر أمام مبنى «الاحتياطي الفيدرالي» في واشنطن (رويترز)
الفائدة الأقل أصبحت رهينة التضخم
الهدف الثاني كان خفض تكلفة الاقتراض، سواء للأسر التي تمول شراء المنازل والسيارات أو للشركات التي توسع استثماراتها وللحكومة التي تمول عجزها.
لكن «الاحتياطي الفيدرالي» اتخذ في سبتمبر اتجاهاً معاكساً لهذا الرهان، عندما رفع نطاق سعر الفائدة الأساسي ربع نقطة مئوية إلى 3.75 - 4 في المائة، مشيراً إلى أن التضخم لا يزال مرتفعاً، رغم وصفه النشاط الاقتصادي بأنه يتوسع بوتيرة متينة، والإنفاق المحلي بأنه صامد.
ولم يتوقف الأمر عند ذلك، إذ أظهرت توقعات مسؤولي البنك أن 16 من أصل 18 مسؤولاً يتوقعون رفعاً إضافياً واحداً على الأقل قبل نهاية العام، فيما ارتفعت رهانات الأسواق على زيادة جديدة في اجتماع أكتوبر (تشرين الأول)، وسط استمرار صعود أسعار الطاقة وقوة البيانات الاقتصادية.
وتعززت هذه التوقعات بعد تصريحات عدد من مسؤولي «الفيدرالي»؛ إذ قال رئيس بنك الاحتياطي الفيدرالي في نيويورك، جون وليامز، إن توقع رفع آخر قبل نهاية العام يبدو تصوراً معقولاً، بينما أصبح المتعاملون في الأسواق يراهنون بشكل متزايد على تشديد جديد في اجتماع أكتوبر.
متانة النشاط تعقّد مسار الفائدة
واللافت أن متانة النشاط الاقتصادي نفسها أصبحت عاملاً يعقّد مسار الفائدة. فقد أظهر أحدث توقعات «الفيدرالي» نمواً حقيقياً عند 2.3 في المائة في 2026، مع معدل بطالة عند 4.1 في المائة، في حين يتوقع أعضاء اللجنة تضخماً وفق مؤشر نفقات الاستهلاك الشخصي عند 3.7 في المائة هذا العام، أي أعلى كثيراً من هدف البنك البالغ 2 في المائة.
وتزداد الصورة تعقيداً مع تداخل صدمات العرض مع الطلب المحلي. فقد قال رئيس «الاحتياطي الفيدرالي» في شيكاغو، أوستن غولسبي، إن التضخم بات يتأثر بقوة الطلب إلى جانب صدمات سابقة مثل الرسوم الجمركية وأسعار النفط، مشيراً إلى أن الاستثمار القوي في الذكاء الاصطناعي يمثل أحد مصادر هذا الطلب.
وهنا تتعقد مهمة «الفيدرالي»: فاستمرار النشاط عند مستويات متماسكة لا يفرض خفض الفائدة سريعاً، بينما يهدد ارتفاع أسعار الطاقة بإبقاء التضخم مرتفعاً لفترة أطول. وفي المقابل، قد يؤدي تيسير نقدي سريع إلى دعم الطلب في وقت ترتفع فيه تكلفة الطاقة، مما يزيد صعوبة إعادة التضخم إلى هدفه.
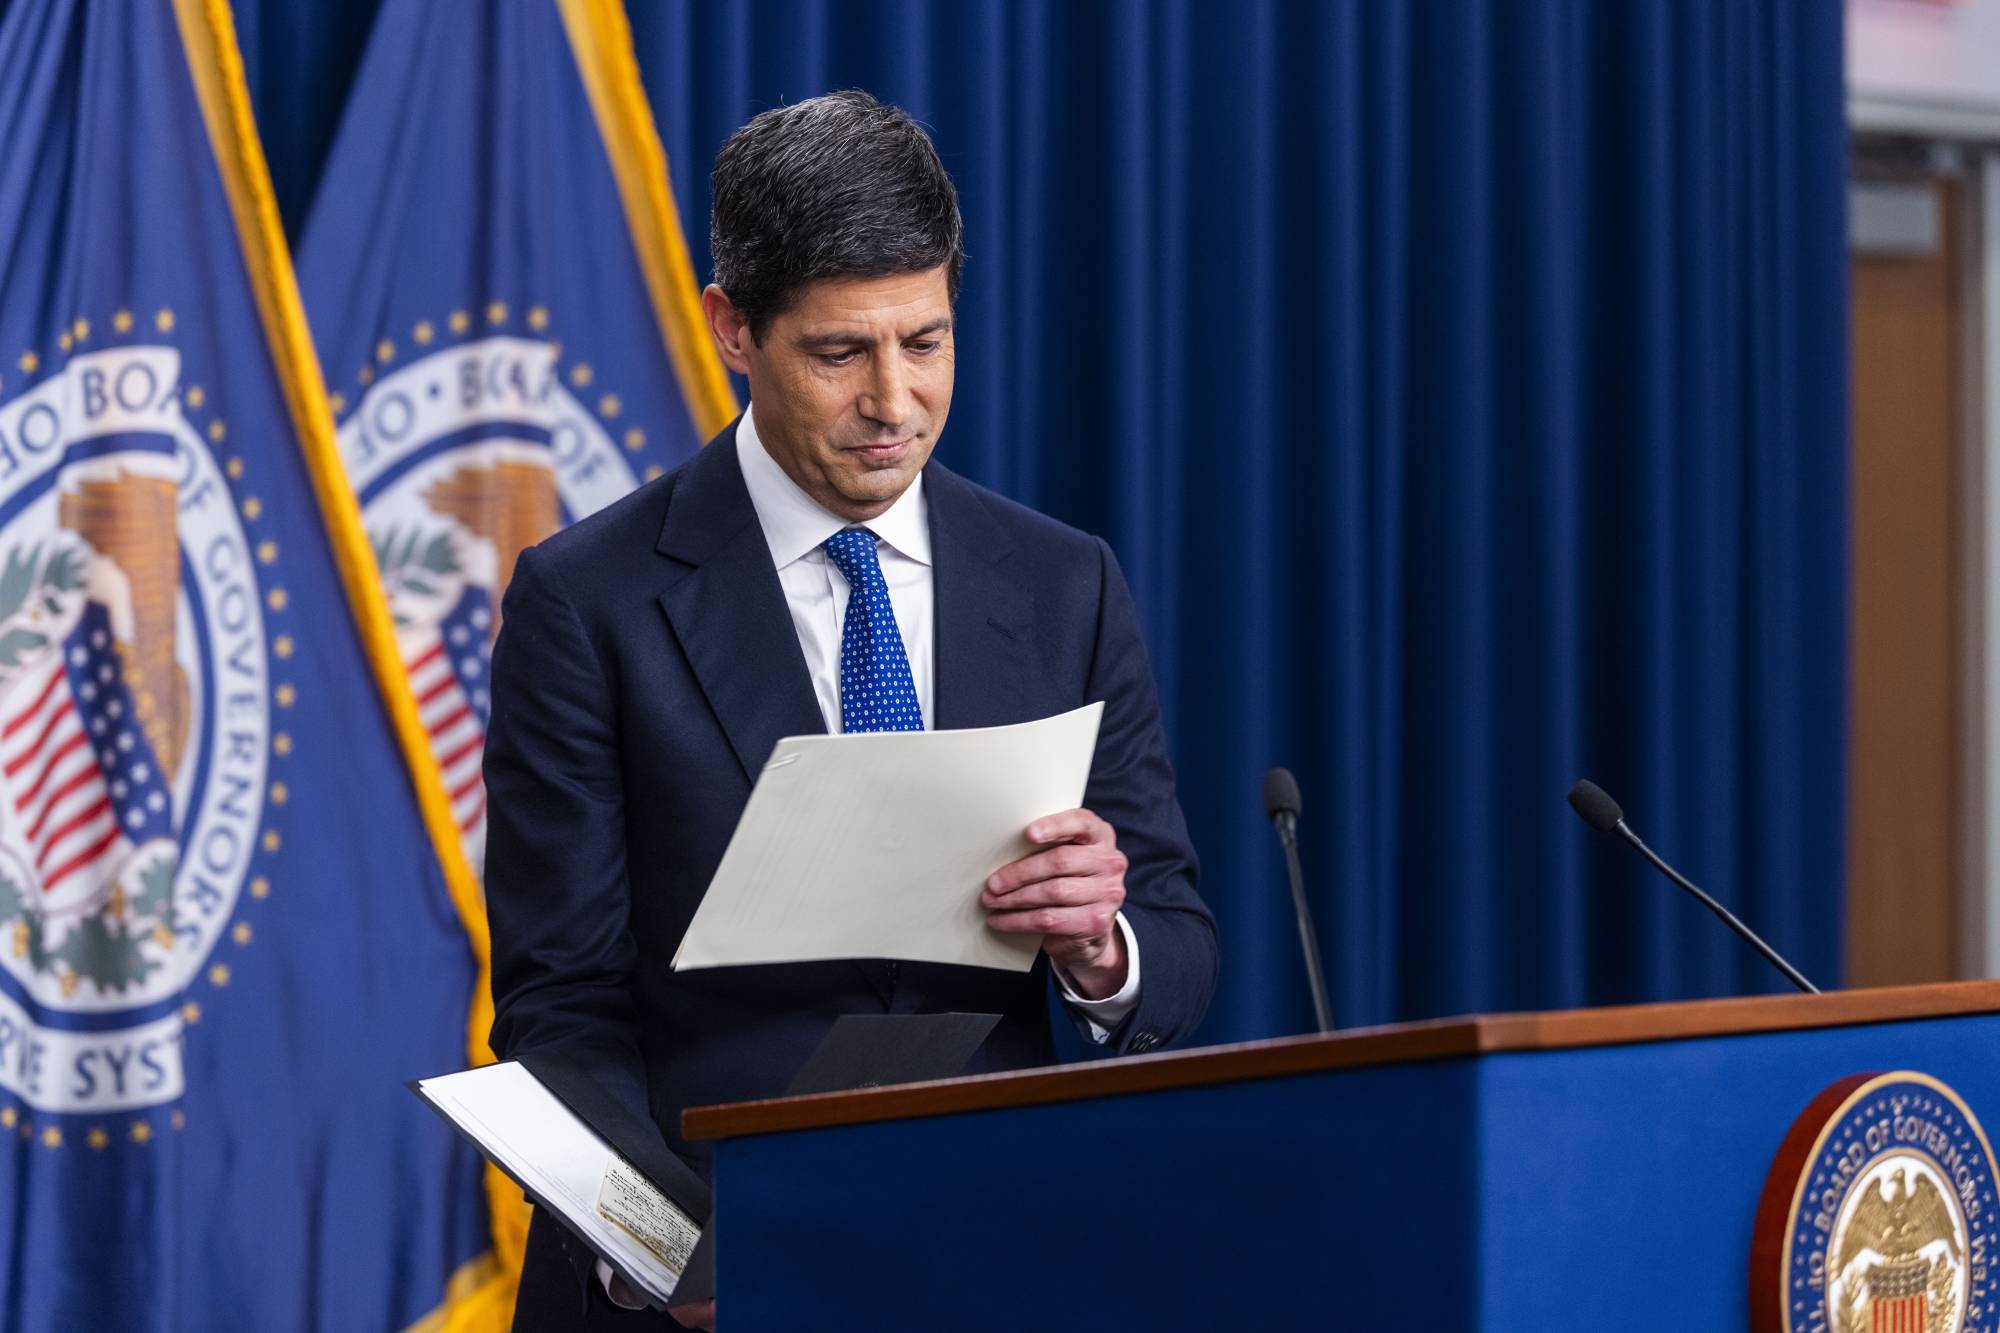
رئيس «الاحتياطي الفيدرالي» كيفين وارش خلال مؤتمر صحافي عقب قرار اللجنة الفيدرالية هذا الشهر (رويترز)
العجز... مشكلة هيكلية
أما الهدف الثالث، وهو تقليص العجز، فيواجه مشكلة أكثر هيكلية.
فقد بلغ العجز الفيدرالي في توقعات «مكتب الموازنة في الكونغرس» 1.9 تريليون دولار في السنة المالية 2026، بما يعادل 5.8 في المائة من الناتج المحلي الإجمالي. ويزيد ذلك بوضوح على متوسط العجز البالغ 3.8 في المائة من الناتج خلال نصف القرن الماضي.
ويضع ذلك المالية العامة بعيداً عن أحد أهداف خطة «3-3-3» التي طرحها وزير الخزانة سكوت بيسنت، والتي تقوم على خفض عجز الموازنة إلى 3 في المائة من الناتج المحلي الإجمالي، وتحقيق نمو اقتصادي بنسبة 3 في المائة، وزيادة إنتاج الطاقة المحلية بنحو 3 ملايين برميل يومياً.
والمشكلة أن التوسع الاقتصادي وحده لا يكفي بالضرورة لتقليص فجوة بهذا الحجم. فمع ارتفاع الإنفاق الحكومي واستمرار الالتزامات القائمة، تصبح تكلفة خدمة الدين عاملاً متزايد الأهمية، خصوصاً عندما تبقى أسعار الفائدة والعوائد طويلة الأجل مرتفعة.
ويقدر «مكتب الموازنة في الكونغرس» أن الدين الفيدرالي المحتفَظ به لدى الجمهور سيبلغ 101 في المائة من الناتج في 2026، قبل أن يرتفع إلى 120 في المائة في 2036 وفق توقعاته الأساسية.
وبالتالي، فإن المعادلة التي تربط النشاط الأقوى بعجز أصغر تحتاج إلى أكثر من توسع اقتصادي. فهي تتطلب أيضاً ضبط نمو الإنفاق، واحتواء تكلفة خدمة الدين، وزيادة الإيرادات أو خفض المصروفات بما يكفي لتغيير مسار العجز.
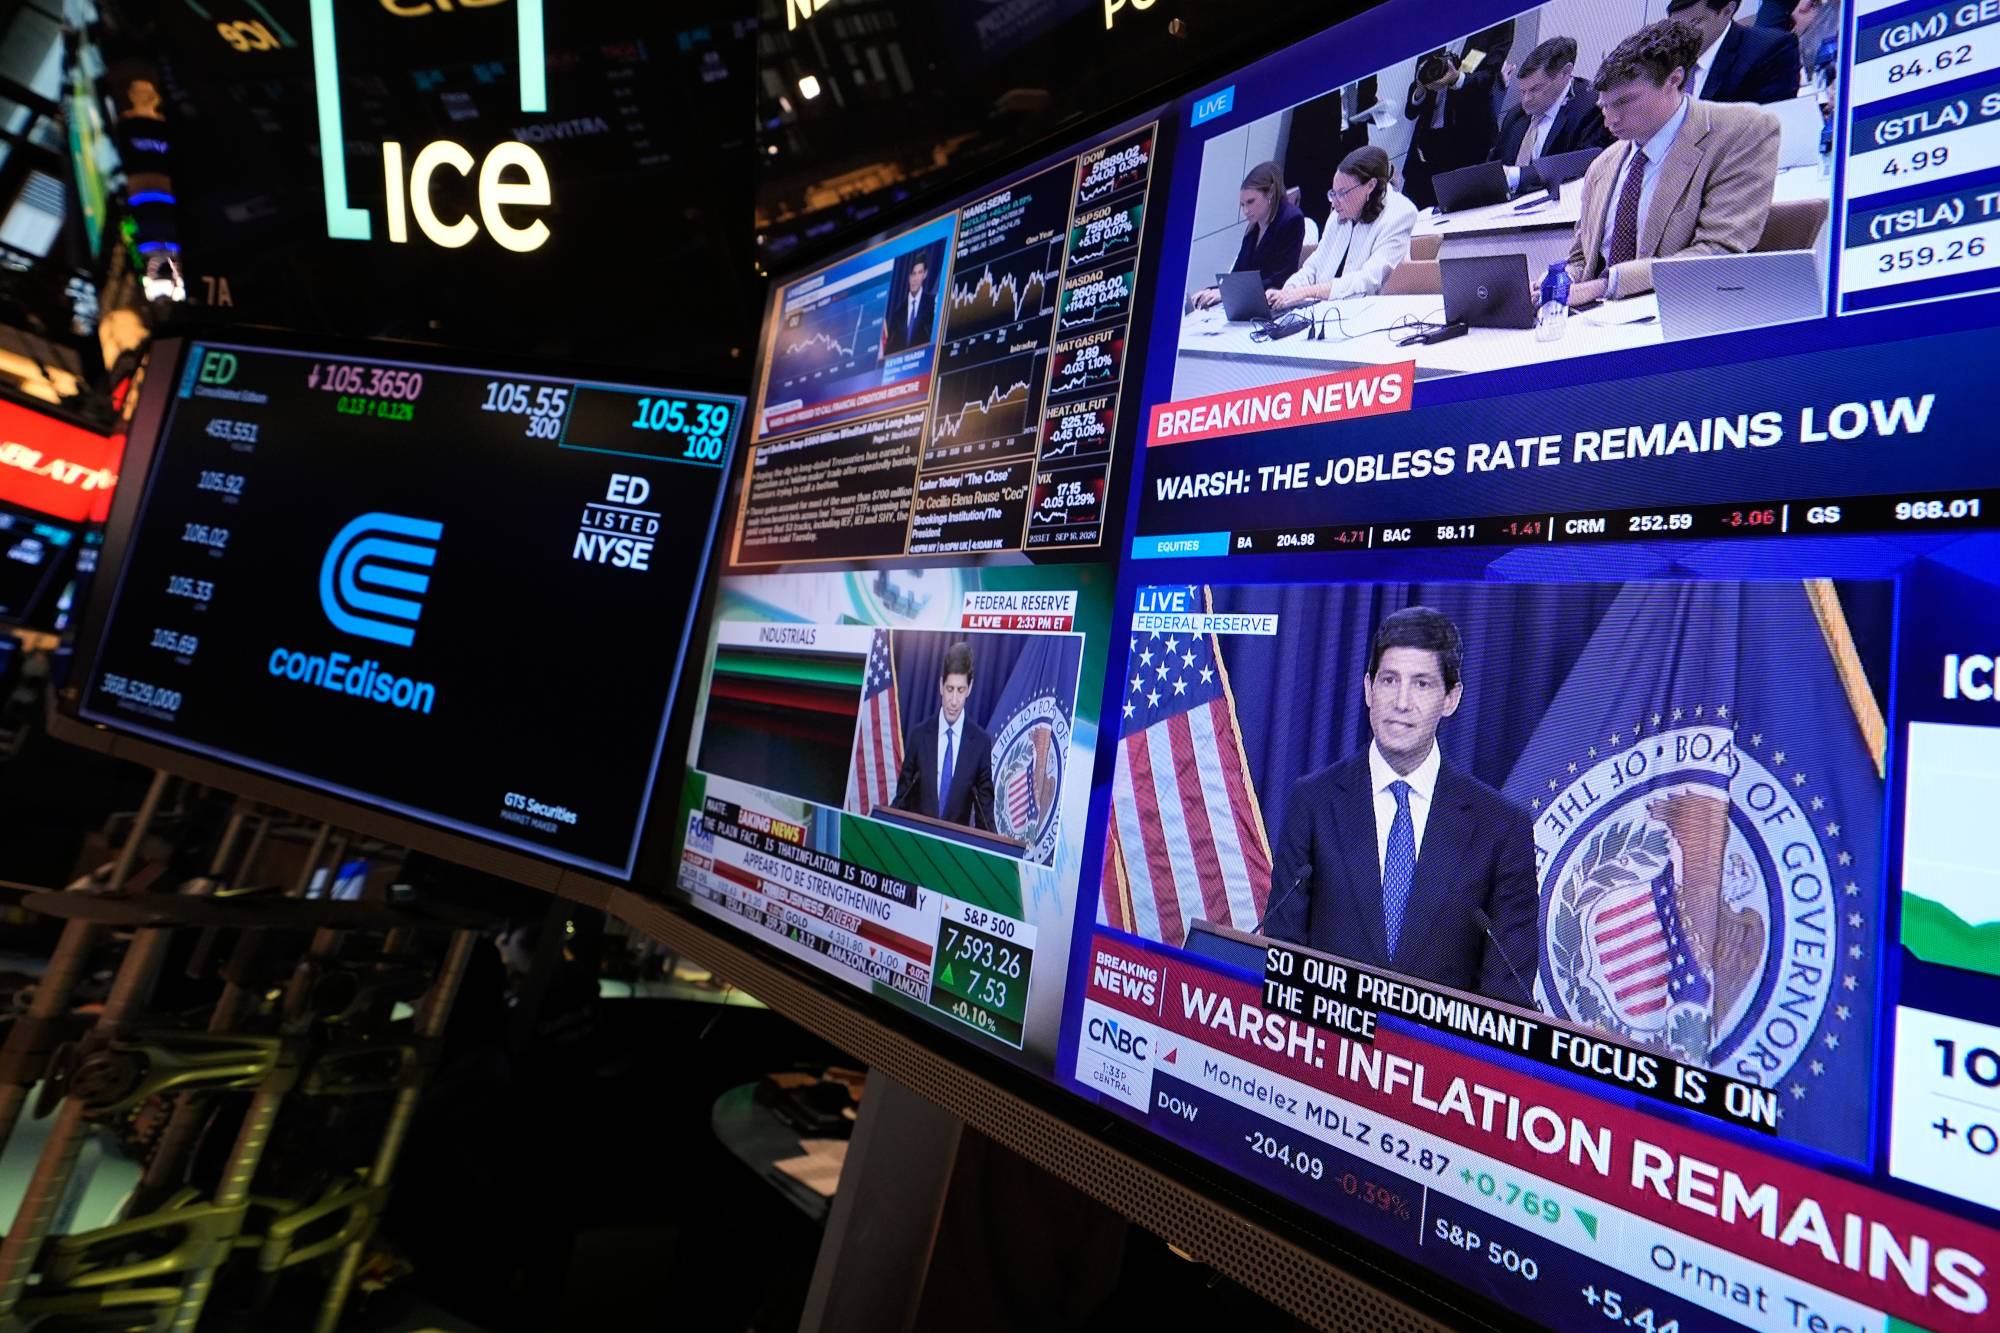
شاشات تعرض مؤتمراً صحافياً لرئيس «الاحتياطي الفيدرالي» كيفين وارش في قاعة بورصة نيويورك (أ.ب)
سوق السندات يختبر الجانب الآخر من المعادلة
وهنا يظهر عنصر آخر لا يمكن تجاهله: تكلفة الاقتراض الحكومي لا يحددها «الفيدرالي» وحده.
فالعوائد طويلة الأجل تتأثر بتوقعات التضخم، وحجم الإصدارات الحكومية، والطلب على سندات الخزانة، وتوقعات النمو، إضافةً إلى مسار أسعار الفائدة قصيرة الأجل.
ولهذا يمكن أن تتراجع توقعات خفض الفائدة قصيرة الأجل، بينما تظل العوائد طويلة الأجل مرتفعةً بسبب المخاوف من التضخم أو حجم الاقتراض الحكومي.
وكانت عوائد سندات الخزانة الأميركية قد ارتفعت بقوة خلال سبتمبر قبل أن تتراجع لاحقاً مع تحركات أسعار النفط وتغير توقعات المستثمرين. وفي 10 سبتمبر، كان عائد السندات لأجل عشر سنوات عند نحو 4.77 في المائة، بينما بلغ عائد السندات لأجل 30 عاماً 5.25 في المائة، وفق بيانات «الاحتياطي الفيدرالي».
وهذا مهم بالنسبة إلى الهدف السياسي المتمثل في خفض تكلفة الاقتراض، لأن تراجع سعر الفائدة الأساسي لا يضمن تلقائياً انخفاض تكلفة التمويل الطويل الأجل للحكومة أو الأسر والشركات.
الذكاء الاصطناعي: دفعة للاستثمار وضغط على الطلب
في المقابل، هناك جانب من المعادلة يسير في الاتجاه الذي كانت الإدارة تراهن عليه: الاستثمار.
فطفرة الذكاء الاصطناعي دفعت الشركات إلى زيادة الإنفاق على الرقائق ومراكز البيانات ومعدات الكهرباء والبنية التحتية، وأسهمت في إبقاء الاستثمار الرأسمالي قوياً. ووصف «الفيدرالي» في اجتماعه الأخير الاستثمار الرأسمالي بأنه قوي، والإنتاجية بأنها تنمو بقوة.
لكن طفرة الاستثمار تحمل مفارقة أخرى. فهي تدعم الإنتاجية والنمو على المدى الطويل، لكنها في الأجل القصير تزيد الطلب على الطاقة والمعدات والعمالة ورأس المال.
وهذا يجعل طفرة الذكاء الاصطناعي جزءاً من المفاضلة النقدية أيضاً: فهي تعزز القدرة الإنتاجية المستقبلية، لكنها تضيف في الوقت نفسه إلى الطلب الحالي في اقتصاد لا يزال التضخم فيه أعلى من هدف «الفيدرالي».
لافتة «مطلوب موظفين» معلَّقة على نافذة مطعم في ميدفورد بماساتشوستس (رويترز)
من «نفط أرخص» إلى إدارة المفاضلات
لكن الأرقام حتى سبتمبر 2026 تكشف عن أن تحقيق هذه الأهداف في وقت واحد أصبح أكثر صعوبة. فالاقتصاد لا يزال متماسكاً، والاستثمار قوياً، لكن التضخم لم يعد إلى هدف «الفيدرالي»، بينما ارتفعت تكلفة الاقتراض وبقي العجز مرتفعاً.
فالقوة التي تدعم الاستثمار والنشاط الاقتصادي تحافظ في الوقت نفسه على قوة الطلب، مما يجعل خفض الفائدة أكثر صعوبة في ظل تضخم مرتفع. وفي المالية العامة، تؤدي أسعار الفائدة المرتفعة إلى زيادة تكلفة خدمة الدين، مما يجعل تقليص العجز أكثر تعقيداً.
وهنا تكمن المفارقة التي برزت خلال العامين الماضيين: ما يدعم أحد أهداف السياسة الاقتصادية قد يجعل تحقيق هدف آخر أكثر صعوبة. فالحفاظ على نشاط قوي لا يعني بالضرورة فائدة أقل، وزيادة الاقتراض لتمويل الإنفاق لا تنسجم بسهولة مع هدف خفض العجز عندما تكون تكلفة الدين مرتفعة.
وبذلك، أصبح التحدي أمام المعادلة الاقتصادية لترمب أكثر تحديداً: كيف يمكن الجمع بين طاقة أرخص، واقتراض أقل تكلفة، وعجز أصغر، من دون أن يؤدي السعي إلى أحد هذه الأهداف إلى إضعاف فرص تحقيق الآخر؟
شركات بناء المنازل البريطانية تقفز بعد تأكيد برنامج دعم المشترين للمرة الأولىhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5323406-%D8%B4%D8%B1%D9%83%D8%A7%D8%AA-%D8%A8%D9%86%D8%A7%D8%A1-%D8%A7%D9%84%D9%85%D9%86%D8%A7%D8%B2%D9%84-%D8%A7%D9%84%D8%A8%D8%B1%D9%8A%D8%B7%D8%A7%D9%86%D9%8A%D8%A9-%D8%AA%D9%82%D9%81%D8%B2-%D8%A8%D8%B9%D8%AF-%D8%AA%D8%A3%D9%83%D9%8A%D8%AF-%D8%A8%D8%B1%D9%86%D8%A7%D9%85%D8%AC-%D8%AF%D8%B9%D9%85-%D8%A7%D9%84%D9%85%D8%B4%D8%AA%D8%B1%D9%8A%D9%86-%D9%84%D9%84%D9%85%D8%B1%D8%A9-%D8%A7%D9%84%D8%A3%D9%88%D9%84%D9%89
شركات بناء المنازل البريطانية تقفز بعد تأكيد برنامج دعم المشترين للمرة الأولى
رسم بياني لمؤشر «داكس» الألماني في بورصة فرانكفورت (رويترز)
قفزت أسهم شركات بناء المنازل البريطانية خلال تعاملات الاثنين، بعدما أكدت الحكومة خططاً لإطلاق برنامج جديد للقروض العقارية المدعومة بحصص ملكية لمشتري المنازل للمرة الأولى، ضمن موازنة الشهر المقبل، في خطوة قد تعزز مبيعات المنازل وتدعم قطاعاً عانى صعوبات خلال السنوات الأخيرة.
وارتفعت أسهم شركات «بيرسيمون» و«بارات ريدرو» و«تايلور» و«يمبي» و«فيستري» و«بيركلي غروب» بما تراوح بين 6 و23 في المائة؛ لتتصدر مكاسب المؤشرات في بورصة لندن، وفق «رويترز».
وقفز مؤشر شركات بناء المنازل البريطانية 16 في المائة، مسجلاً أعلى مستوى له منذ مارس (آذار) 2026.
وتعيد السياسة الجديدة إحياء برنامج «هلب تو باي» (ساعد على الشراء) الذي انتهى العمل به في عام 2023، وتهدف إلى دعم النمو الاقتصادي من خلال زيادة الطلب على بناء المنازل، إلى جانب مساعدة المشترين للمرة الأولى.
وكانت شركات بناء المنازل، من بينها «بيلواي» و«بيركلي» و«تايلور ويمبي»، قد دعت حكومة أندي برينهام إلى إعادة الحوافز المخصصة للمشترين للمرة الأولى، الذين يواجهون صعوبات في القدرة على تحمل تكاليف شراء المنازل، في ظل ارتفاع معدلات الرهن العقاري واستمرار حالة عدم اليقين الجيوسياسي.
وقال سام كولن، المحلل لدى «بيل هانت»، إن الشركة تتوقع أن يدعم البرنامج نحو 20 في المائة من صفقات بيع المنازل، وأن يسهم في زيادة أحجام المبيعات بنسبة 10 في المائة في عام 2028.
كما ارتفعت أسهم شركات مواد البناء البريطانية عقب الإعلان؛ إذ صعدت أسهم «إبستوك» و«فورتيرا» و«مارشالز» و«بريدون» و«توبس تايلز» بما تراوح بين 5 و20 في المائة.
وارتفع مؤشر «فوتسي 250» للشركات المتوسطة في لندن، الذي يضم عدداً من شركات البناء، بنسبة 1 في المائة، ليصبح أحد أفضل المؤشرات أداءً في أوروبا خلال تعاملات الاثنين.
وبدعم من صعود أسهم شركات بناء المنازل البريطانية، ارتفعت الأسهم الأوروبية قليلاً خلال تعاملات الاثنين، في حين حدّ من مكاسب السوق ارتفاع أسعار النفط مجدداً وصعود عوائد السندات إلى مستويات مرتفعة.
وصعد مؤشر «ستوكس 600 الأوروبي» بنسبة 0.3 في المائة إلى 640.43 نقطة بحلول الساعة 07:25 بتوقيت غرينتش، في حين اتجهت معظم البورصات الرئيسية في المنطقة إلى الارتفاع.
وقفزت أسهم شركات بناء المنازل البريطانية بعدما أعلنت الحكومة أنها ستؤكد في موازنة الشهر المقبل برنامجاً جديداً لقروض الأسهم المخصصة لمشتري المنازل للمرة الأولى، في خطوة تعيد إحياء سياسة تستهدف تعزيز تملك المساكن ودعم نشاط البناء.
وارتفعت أسهم شركات «بيرسيمون» و«بارات ريدرو» و«تايلور ويمبي» و«فيستري» بما تراوح بين 13 و17 في المائة.
لكن مكاسب السوق الأوسع نطاقاً تعرضت للحد بعد ارتفاع أسعار خام برنت بأكثر من 3 في المائة، إثر رفض الرئيس الأميركي دونالد ترمب مقترحاً إيرانياً لإعادة فتح مضيق هرمز وإنهاء الحرب؛ ما أبقى التوترات في الشرق الأوسط محط اهتمام المستثمرين.
وارتفع مؤشر أسهم شركات الطاقة الأوروبية 0.5 في المائة، في حين تراجعت أسهم شركات التعدين 2 في المائة، مع انخفاض أسعار المعادن المقومة بالدولار بفعل قوة العملة الأميركية.
كما يترقب المستثمرون تصريحات لرئيسة البنك المركزي الأوروبي كريستين لاغارد ونائب محافظ «بنك إنجلترا» ديف رامسدن في وقت لاحق الاثنين، ولا سيما مع تسعير الأسواق مزيداً من التشديد النقدي من جانب البنوك المركزية الكبرى لاحتواء الضغوط التضخمية.
وعلى صعيد الأسهم الفردية، ارتفع سهم «أكزو نوبل» نحو 1 في المائة بعدما أعاد بنك «جيه بي مورغان» تغطية السهم بتصنيف «زيادة الوزن».
ارتفاع أسعار الديزل قد ينعش سوق الشاحنات الكهربائية في أوروباhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5323400-%D8%A7%D8%B1%D8%AA%D9%81%D8%A7%D8%B9-%D8%A3%D8%B3%D8%B9%D8%A7%D8%B1-%D8%A7%D9%84%D8%AF%D9%8A%D8%B2%D9%84-%D9%82%D8%AF-%D9%8A%D9%86%D8%B9%D8%B4-%D8%B3%D9%88%D9%82-%D8%A7%D9%84%D8%B4%D8%A7%D8%AD%D9%86%D8%A7%D8%AA-%D8%A7%D9%84%D9%83%D9%87%D8%B1%D8%A8%D8%A7%D8%A6%D9%8A%D8%A9-%D9%81%D9%8A-%D8%A3%D9%88%D8%B1%D9%88%D8%A8%D8%A7
ارتفاع أسعار الديزل قد ينعش سوق الشاحنات الكهربائية في أوروبا
سيارة كهربائية موصولة بمحطة شحن في موقف سيارات بمدينة بلباو الإسبانية (رويترز)
كشف تحليلٌ أجرته منظمة النقل والبيئة، التي تتخذ من بروكسل مقراً، أن الارتفاع الحاد في أسعار الديزل الناتج عن حرب إيران، هذا العام، جعل تكاليف امتلاك وتشغيل الشاحنات الكهربائية أرخص من نظيراتها التي تعمل بالديزل في ست أسواق رئيسية بالاتحاد الأوروبي، والتي تمثل ما يقرب من نصف مبيعات الشاحنات الجديدة في «الاتحاد».
وخلص التقرير، الذي نُشر يوم الاثنين، إلى أن الشاحنات الكهربائية التي يجري شراؤها في عام 2026 تُحقق وفورات على مدى خمس سنوات تصل إلى 100000 يورو (113910 دولارات) في هولندا، و85000 يورو في ألمانيا، و69000 يورو في الدنمارك، مقارنة بالمَركبات التي تعمل بالديزل.
وفي تلك الأسواق، يمكن للمُشغلين استرداد العلاوة على السعر الأولي في غضون عامين تقريباً.
وقالت «المنظمة» إن ارتفاع أسعار الديزل في أعقاب الارتفاع الحاد بأسعار النفط، هذا العام، المرتبط بإيران عزَّز الجدوى التجارية للتحول إلى الشاحنات الكهربائية.
وتباطأ انتقال أوروبا إلى الشاحنات الكهربائية بسبب ارتفاع أسعار الشراء وعدم وجود بنية تحتية كافية لشحن البطاريات.
وفحص التقرير التكلفة الإجمالية للملكية في تسع دول من الاتحاد الأوروبي، ووجد أن تشغيل الشاحنات الكهربائية أصبح، بالفعل، أرخص من طرازات الديزل في هولندا وألمانيا والدنمارك والسويد وفرنسا وبلجيكا، وهي أسواق تمثل 46 في المائة من تسجيلات الشاحنات الثقيلة في الاتحاد الأوروبي.
كانت «رويترز» قد ذكرت، في وقت سابق من هذا العام، أن شركات تصنيع الشاحنات الأوروبية، مثل دايملر تراك فولفو وسكانيا التابعة لشركة تراتون، تستعد لموجة من المنافسة الصينية ذات التكلفة المنخفضة، إذ يتوقع أن تكون أسعار بعض الشاحنات الكهربائية الصينية أقل بنحو 30 في المائة من أسعار الطرازات الأوروبية المماثلة.
وقدَّرت المنظمة أن تكلفة الشاحنة الكهربائية الصينية الصنع تبلغ نحو 210000 يورو، مقابل 265000 يورو لنظيرتها الأوروبية.
وفي ألمانيا، التي تُعد رائدة في صناعة السيارات، يمكن للمُشغلين توفير 34000 يورو إضافية على مدى خمس سنوات باختيار شاحنة كهربائية صينية الصنع.