



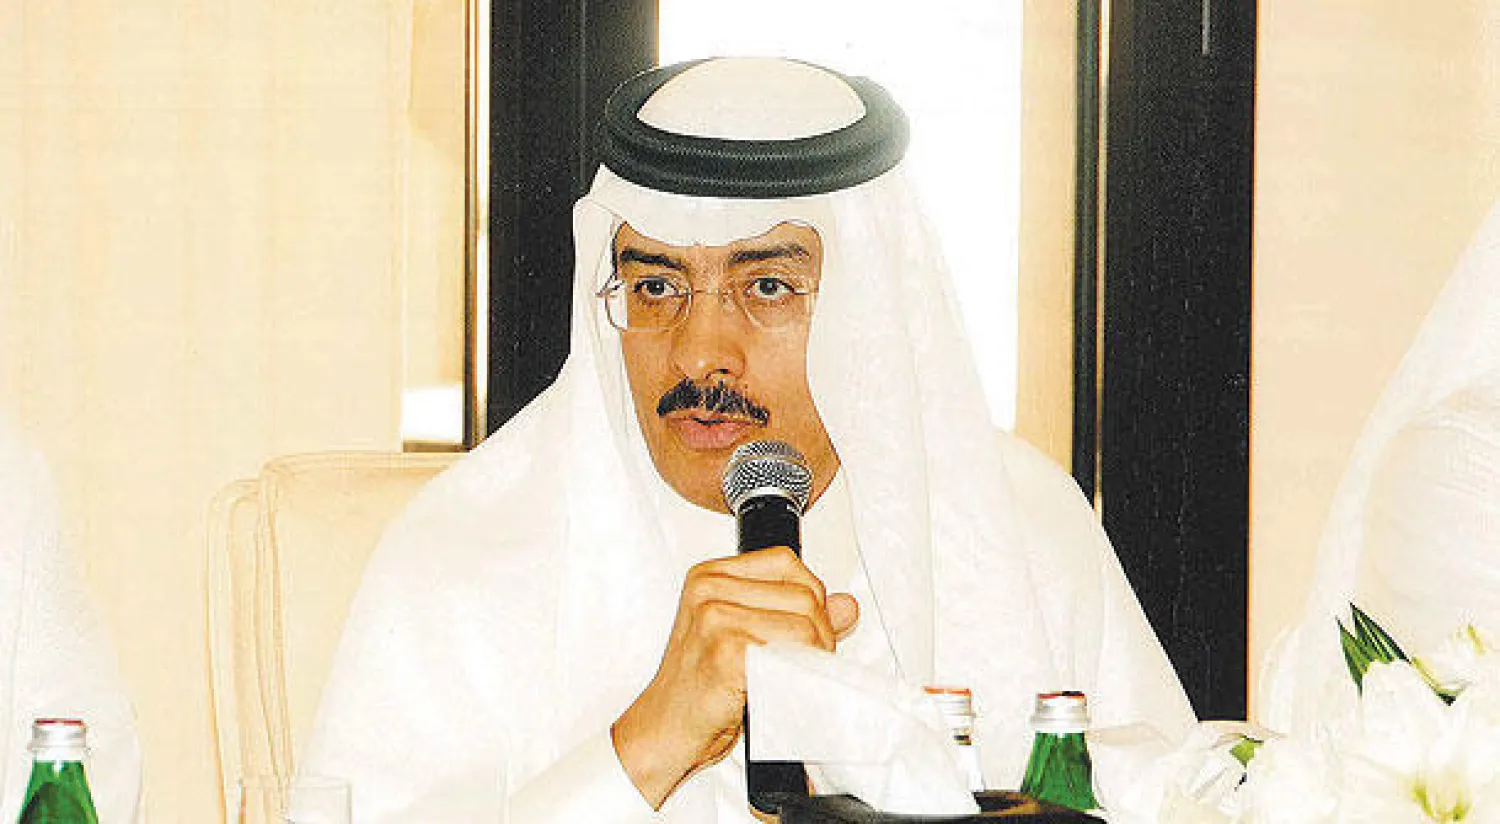
الصعوبات التي تواجه الدول الإسلامية متنوعة ومتعددة؛ فغالبيتها تعاني زيادة مطَّردة في عدد السكان، وارتفاعاً في نسب البطالة والفقر والمرض، وشحاً في المياه، واعتماداً على مصدر وحيد للدخل، كثيرا ما يتأثر بتقلبات الأسعار في الأسواق الدولية، إلى ما يمر به البعض، في السنوات الأخيرة، من عدم استقرار سياسي، أدى إلى حالة من الهشاشة والنزوح القسري أثرت- بدورها- تأثيراً قوياً على البلدان العربية والإسلامية، وزادت مواردها ضغطاً على ضغط. الدكتور بندر محمد حمزة حجار، الذي تولى رئاسة مجموعة البنك الإسلامي أكتوبر (تشرين الأول) العام الماضي، بدأ منذ اليوم الأول مسؤولية قيادة هذه المؤسسة المالية العالمية في التخطيط ووضع البرامج والآليات التي تمكّنه من مواجهة تلك التحديات وتحويلها إلى فرص تضاف إلى إنجازات البنك الإسلامي للتنمية على مدى 42 عاما، ولم يخف الدكتور حجار خلال حديثه إلى «الشرق الأوسط» التحديات الكبيرة، التي أهمها الحروب وما تخلفه من مشكلات جمة، ليطلق خريطة طريق للبنك لحل المشكلات الاقتصادية والاجتماعية التي تواجه العالم. يرى الدكتور الحجار أن «مسؤولية مكافحة الفقر لا تنحصر في توفير الطعام والملبس والمسكن فقط، وإنما تمتد المسؤولية إلى تحويل الفقير إلى شخص منتج»، فإلى نص الحوار...
* تسلمتم منصبكم، بشكل رسمي رئيسا لمجموعة البنك الإسلامي للتنمية في بداية أكتوبر الماضي، وبعد مائة يوم تحدثتم عن خريطة طريق للسنوات الخمس المقبلة... فما هذه الخطة، وما أبرز ملامحها؟
- نعم، حقيقة بعد قراءتي للتحديات الداخلية والخارجية التي تواجه البنك بصفته مؤسسة مالية تنموية، والتحديات الاقتصادية والسياسية والاجتماعية التي تواجه دولنا الأعضاء واستشرافي للمستقبل، وضعت خريطة طريق انطلاقا من تلك المعطيات، وهي تبين كيف سيكون البنك خلال السنوات الخمس المقبلة؛ حتى يتمكن من التعامل بكفاءة وفاعلية مع تلك التحديات، ويستجيب لتطلعات الدول الأعضاء. والملامح الرئيسية لتلك الخريطة تكمن، بداية، في أن يكون البنك مبادراً، أي قادراً على قراءة الواقع واستشراف المستقبل، وإيجاد حلول تنموية شاملة تعالج الأسباب وليس الأعراض، وأن يكون البنك سريعاً ومرناً في تحريك موارده المالية والبشرية في الوقت المناسب، وأن يكون رائداً في إبراز دور النظام الاقتصادي الإسلامي في حل المشكلات الاقتصادية والاجتماعية التي تواجه العالم. ويحقق البنك هذه الرؤية من خلال اللامركزية، وتوسيع وتعميق الشراكة والتوسع في استخدام التقنيات والمنصات الإلكترونية، وبناء القدرات المؤسسية والفردية، والتحول تدريجياً من بنك للتنمية إلى بنك للتنمية والإنمائيين.
* وهل هناك مجالات معينة لها الأولوية في خطتكم للسنوات الخمس؟
- هناك ثلاثة أهداف استراتيجية تحظى بالأولوية، الهدف الأول، الشمولية التضامنية، بالتركيز على تلبية احتياجات السكان الأكثر، وهم الفقراء والمهمشون، والهدف الثاني هو الترابط لتحقيق النمو المستدام من خلال تعزيز الاستثمارات المشتركة والتجارة وتبادل الخبرات على جميع المستويات والقطاعات، والهدف الثالث هو دعم الصناعة المصرفية الإسلامية، التي ينفرد بها البنك.
* ماذا كنتم تقصدون حينما أشرتم إلى أنكم تعملون على التحول إلى بنك للتنمية والإنمائيين؟
- هو إتاحة الفرصة للجمهور في الدول الأعضاء وفي المجتمعات الإسلامية في الدول غير الأعضاء للمشاركة في التنمية الاقتصادية والاجتماعية في جميع مراحل المشروعات، بدءًا من تقييم الاحتياجات وتصميم الحلول، وجمع الأموال وتنفيذ المشروعات، وتقييم الأثر، وذلك من خلال المنصات الإلكترونية والتواصل المباشر من خلال المكاتب الإقليمية، ويشمل الجمهور القطاعين الحكومي والخاص، والقطاع الثالث من المؤسسات الخيرية وجمعيات المجتمع المدني، والجامعات ومراكز الأبحاث، والأفراد. هذا التوجه سيزيد من درجة الشفافية والحوكمة. وتدريجيا، يتحول البنك إلى شبكة تواصل، ويمكن من خلال هذه الشبكة تحقيق الأهداف، والاستفادة من نقاط القوة لدى الشركاء وتعظيم القيمة المضافة.
* تحدثتم أنكم ستتحولون إلى بنك لامركزي، كيف يتم ذلك؟
- اللامركزية تعني نقل بعض العمليات من المقر الرئيسي للبنك بجدة إلى المكاتب الإقليمية، وتفويض صلاحيات إدارة تلك المشروعات في الدول التي تعمل في نطاق المكتب الإقليمي لمدير المكتب، وبهذا الأسلوب سيكون البنك أكثر قرباً إلى جميع الشركاء والدول، ويكون أكثر سرعة ومرونة؛ كما أن اللامركزية ستؤدي إلى تقليل التكاليف وسرعة الإنجاز وجودة العمل. ومن ثمرات اللامركزية غرس ثقافة التمكين وتفويض الصلاحيات إلى المديرين المباشرين، وتعزيز حس المسؤولية عن طريق إعادة ضبط الهيكل التنظيمي، وإنزال أهداف الاستراتيجية العشرية إلى مستوى الموظفين.
* كم عدد المكاتب الإقليمية، وما حدود مسؤولياتها جغرافيا؟
- توزيع المكاتب على الأقاليم هدفه تفعيل دورها وتمكينها من أداء مسؤولياتها بفاعلية، والمكتب الإقليمي يكون في دولة معينة، لكنه يخدم دولا مجاورة عدة، وللبنك مكاتب في كل من داكار عاصمة السنغال، ويخدم 11 دولة في غرب أفريقيا، وفي الرباط العاصمة المغربية ويخدم أربع دول في شمال أفريقيا، وفي ألماتي عاصمة كازاخستان الاقتصادية والثقافية ويخدم ست دول في وسط آسيا، وفي كوالالمبور بماليزيا ويخدم ثلاث دول في أقصى شرق آسيا، إلى جانب خمسة مكاتب تمثيلية في إسطنبول وأنقرة وجاكرتا وبنغلاديش ومصر ولاغوس نيجيريا.
* يرى البعض أن البنك الإسلامي للتنمية في حاجة إلى بذل المزيد من الجهد لتطوير الصناعة المصرفية الإسلامية؛ فالمستجدات الاقتصادية تتزايد بشكل سريع، لكن الاستجابة بحلول تتفق مع الشريعة بطيء؟
- هناك حاجة إلى ابتكار المزيد من الأدوات المالية طويلة الأجل وتخفيض التمويلات قصيرة الأجل المولدة للديون والتوسع في التمويل عبر الصكوك وتطوير مؤسسات الزكاة والوقف والقرض الحسن والتكافل، ونحن بصدد تطوير معهد البحوث والتدريب بالبنك الإسلامي للتنمية، وفي الوقت نفسه تحفيز الدول الأعضاء لتطوير تلك المؤسسات، ولدينا برامج للمساعدة الفنية وتثمير ممتلكات الأوقاف. ومن ناحية أُخرى، فقد سجلت المصرفية الإسلامية نمواً بلغ 17 في المائة في المتوسط خلال السنوات الخمس الماضية، كما وصل حجم أصول هذه المصارف 2 تريليون دولار. والبنك بصدد إنشاء مركز تميز بالشراكة مع بعض الدول والمؤسسات لتبادل الخبرات في مجال تطوير الصيرفة الإسلامية.
* في الأسابيع الماضية، كان هنالك نشاط لكم من خلال استقبالكم وفودا من روسيا الاتحادية، وناقشتم التعاون في مجال الصيرفة الإسلامية، ما دور البنك في ذلك؟
- هناك اهتمام كبير بالصيرفة الإسلامية في روسيا الاتحادية، وقد استقبلت في فبراير (شباط) الماضي رئيس جمهورية تتارستان والوفد المرافق له، وخلال الأسابيع الماضية زار البنك عدد من الوفود والشخصيات رفيعة المستوى من جمهورية روسيا الاتحادية، ضمت مسؤولين كبارا من البنك المركزي الروسي، ومجلس الدوما، وسوق الأوراق المالية، وبعض البنوك الأخرى، كما زار البنك رئيس مجلس شورى المفتين لمسلمي الاتحاد الروسي، وخلال كل تلك اللقاءات كان موضوع الصيرفة الإسلامية حاضرا إلى جانب القضايا المتعلقة بالأوقاف والتعاون الفني والتجاري بين روسيا الاتحادية ومجموعة البنك. وفي مايو (أيار) 2016 وقّع البنك الإسلامي للتنمية مذكرة تفاهم مع البنك المركزي الروسي، وعدد من البنوك الروسية، وهي بنك مؤسسة الدولة للتنمية وشؤون التجارة الخارجية، وبنك سبير، وبنك تتفوند. وتتيح مذكرات التفاهم تبادل الخبرة والمعرفة في تنمية قطاع الصيرفة الإسلامية وتعزيز فرص التعاون في مجال تبادل الخبرات وتعبئة الموارد وتنمية القطاع الخاص والتجارة، وضمان الاستثمار وصناعة الحلال، إلى جانب إنشاء مجموعة عمل ووضع خريطة طريق للتعاون والتشاور في المجالات القانونية والتنظيمية. وأستطيع القول إن التعاون بين البنك والاتحاد الروسي يسير بصورة طيبة، وهناك إرادة من الجانبين لدعم هذا التعاون وتعزيزه وتسخيره لصالح التنمية الاقتصادية والاجتماعية بالاتحاد الروسي.
* وكيف ستتم الآلية التي تدعم تلك الجهود بينكم وبين الاتحاد الروسي؟
- تم في عام 2015 تكوين مجموعة العمل الخاصة ببنوك المشاركة الإسلامية بإشراف البنك المركزي الروسي، ومشاركة ممثلين من البرلمان والوزارات والوكالات والمؤسسات المالية بالاتحاد الروسي، وتعمل المجموعة على تنمية العلاقات مع المؤسسات الدولية وتطويرها، بما فيها البنك الإسلامي للتنمية، مع العمل على تطوير برامج ومشروعات ريادية في مجال مصرفية المشاركة. وهناك برنامج يتم تطويره بواسطة مجموعة البنك ومجموعة العمل، يشمل إلى جانب الأمور المتعلقة بالصيرفة الإسلامية مجالات التعاون التجاري، والفني لبناء القدرات، وتنمية القطاع الخاص، ونحن نتابع باستمرار التطور الذي يتحقق في تلك المجالات.
* من المعروف أن هناك برامج متنوعة على مستوى الدول ومستوى المؤسسات التنموية الدولية لمكافحة الفقر وتخفيض أعداد الفقراء في العالم، ولكن النتائج بطيئة وفي بعض الأحيان غير ملموسة، كيف تتم معالجة هذا الموضوع؟
- لا يقاس الفقر بالدخل المالي فقط وإنما الفقير أيضا، من لم يستطع الحصول على التعليم والصحة والتمويل؛ ولذلك لا تنحصر مسؤولية مكافحة الفقر في توفير الطعام والملبس والمسكن فقط، وإنما تمتد المسؤولية إلى تحويل الفقير إلى شخص منتج يكتسب من عمله دخلاً، من خلال التعليم والتدريب؛ ولذلك فإن مهام المؤسسات العاملة في هذا المجال توفير الأساسيات وخلق فرص تمكن الفقراء من الكسب، وهذا يشمل مهام مؤسسات الوقف والزكاة والتكافل والقرض الحسن، وهي ما يسمى بالتمويل الاجتماعي الذي يستهدف تحويل الفقير إلى منتج.
* أشرتم في بعض لقاءاتكم إلى وجود حاجة ماسة إلى دعم القطاع الخاص لتعزيز النمو الاقتصادي في الدول الأعضاء. ما آليات مجموعة البنك للقيام بهذا الدور؟
- القطاع الخاص هو المحرك الرئيسي للنمو الاقتصادي وخلق فرص عمل، ومجموعة البنك الإسلامي للتنمية أنشأت كيانات مستقلة لها رئيس تنفيذي ومجلس إدارة لدعم القطاع الخاص، وهي «المؤسسة الإسلامية لتنمية القطاع الخاص»، و«المؤسسة الدولية الإسلامية لتمويل التجارة»، و«المؤسسة الإسلامية لتأمين الاستثمار وائتمان الصادرات»، إضافة إلى الأقسام المختلفة في البنك، وكل نشاطها يستهدف دعم القطاع الخاص إلى جانب توفير التمويل للعمل مع الدول الأعضاء على تحسين الأطر القانونية وتبسيط الإجراءات، وتعزيز الشفافية، وبناء القدرات المؤسسية والفردية. وكما أشرت سابقا إلى أن مجموعة البنك تنظم هذا العام، في إطار خطة التواصل مع شركائها، أربعة منتديات، واحد منها عن الشراكة بين القطاعين العام والخاص، وسيقام يوم 22 من هذا الشهر في الرياض ضمن برنامج تفعيل هذه الشراكة في الدول الأعضاء.
* من التحديات التي تواجه بعض الدول الأعضاء ارتفاع نسبة الشباب إلى إجمالي عدد السكان وزيادة معدلات البطالة والافتقار لبيئة عمل مواتية. فهل لدى البنك مبادرات لدمج الشباب في التنمية؟
- يبلغ عدد الشباب في العالم الذين تراوح أعمارهم بين 15 و29 سنة نحو 1.75 مليار، منهم 28.5 في المائة في الدول الإسلامية، وهناك مخاوف وتبعات من المنظور الاقتصادي والاجتماعي والأمني من ارتفاع هذا العدد في ظل غياب أُفق واضح للتعامل مع الشباب. ولدى البنك اهتمام بهذه القضية وسيعقد مؤتمرا للشباب خلال الفترة 15 – 16 مايو 2017 في جدة تحت عنوان «التمكين الاقتصادي للشباب واندماج الشباب في التنمية الاقتصادية والاجتماعية» يدعى له قيادات الشباب في مختلف التخصصات، ومن جميع الدول الأعضاء الـ57، ويصاحب المؤتمر عقد ورش عمل لعرض التحديات والفرص والتجارب الناجحة وتخصيص جلسة خاصة عن دور الشباب السعودي وريادة الأعمال في تحقيق «رؤية المملكة 2030».
* ماذا عن منتدى للشراكة بين القطاعين العام والخاص الذي تنوون إقامته في الرياض، ولماذا مع القطاع الخاص؟
- لو نظرنا إلى حجم الاستثمارات المطلوبة في مشروعات البنية التحتية على مستوى العالم فتقدر بنحو 3.3 تريليون دولار سنويا. في قارة آسيا التي يعيش فيها نحو ثلثي سكان الدول الأعضاء يوجد نحو 600 مليون شخص خارج شبكة الإمداد الكهربائي وأكثر من 360 مليون شخص لا تتوفر لهم مياه شرب مأمونة، ونحو 1.7 مليار من دون مرافق صحية، وفي أفريقيا، حيث أكثر من نصف الدول الأعضاء، هناك فجوة تمويل للبنية التحتية تقدر بنحو 93 مليار دولار سنوياً. هذه الاحتياجات والمشروعات المطلوبة لها تحتاج إلى استثمارات ضخمة وإلى خبرات متنوعة؛ ولذلك من الضروري أن تتضافر جهود القطاعين العام والخاص لتنفيذها. وتعمل دول العالم على تطوير صيغ الشراكة لتكون أكثر فاعلية.
وأما لماذا؛ فلأن توزيع المخاطر بين أكثر من طرف، وتوفير رأس المال والمعرفة والخبرة، يعمل على تخفيف الأعباء المالية على القطاع العام، فبدلاً من رصد مبلغ معين من خزينة الدولة لمشروع واحد يمكن من خلال هذه الصيغة تنفيذ خمس مشروعات وبجودة أفضل وأيضاً من مزايا الشراكة تعزيز الإفصاح والشفافية والمساءلة في إدارة الموارد وفتح المجال لحلول مرنة تستجيب للسياسات التطويرية.