5 قضايا تؤرق الاقتصاد العالمي في 2017

التكنولوجيا المتطورة والتعاون الدولي سبيل الانتعاش

في كل أرجاء العالم تظل البطالة من أكبر مؤرقات الاقتصاد خلال العام الحالي (غيتي)
TT

5 قضايا تؤرق الاقتصاد العالمي في 2017

في كل أرجاء العالم تظل البطالة من أكبر مؤرقات الاقتصاد خلال العام الحالي (غيتي)

أنهى الاقتصاد العالمي عامه السادس من الركود، وما زال الاقتصاد العالمي واقعًا في خضم عقد طويل من بيئة النمو البطيئة، والتي تتميز بأزمة وشيكة في نمو الإنتاجية. ويلوح في الأفق نقص في اليد العاملة في الاقتصادات الناضجة، وأوجه قصور في العمالة المهارة في الأسواق الناشئة، وإشكاليات الهجرة التي تمثل عامل قلق لدى كثير من الدول - خاصًة الأوروبية، وانتشار الأزمات السياسية في عدد كبير من دول العالم من غربها إلى شرقها، إضافة إلى المزيد من التحديات المحتملة التي تقوض النمو الاقتصادي العالمي المستدام.
ويفتقر النمو الاقتصادي العالمي في الوقت الراهن إلى قائدي الطلب الاستهلاكي والاستثماري؛ ومن ثم تكون النتيجة المُحتملة هي تقلص الإنتاجية في ظل عدم اليقين الآخذ في الارتفاع. وفي ظل التوقعات السابقة، تنشغل الأوساط المالية والاقتصادية العالمية بالإجابة على تساؤل رئيسي وهو «ما توقعات النمو للاقتصادات الرئيسية والمناطق الرئيسية في عام 2017؟»، وإجابة هذا السؤال ستؤخذ في الحسبان زيادة عدم اليقين السياسي وعوامل الخطر للاستثمار والنمو على المدى المتوسط والمدى الطويل في أجزاء مختلفة من العالم.
وعلى الجانب الإيجابي، هل يستطيع قطاع تكنولوجيا المعلومات والاتصالات تحقيق نمو من شأنه إنقاذ الاقتصاد العالمي من التباطؤ في العقد المقبل؟
ويتوقع صندوق النقد الدولي أن يتسارع النشاط الاقتصادي العالمي، لا سيما في الاقتصادات المتقدمة ومجموعة من الأسواق الصاعدة والاقتصادات النامية في عامي 2017 و2018. وقال الصندوق في تقرير مستجدات الاقتصاد العالمي - الذي أصدره الأسبوع الماضي - إن هذه التوقعات تأتي وسط حالة الغموض وعدم اليقين المتعلقة بتوجهات السياسة المالية الأميركية وتأثيرها على الاقتصاد العالمي.
وأضاف أن هناك تحسنًا لتوقعات الاقتصادات المتقدمة في عامي 2017 و2018 على خلفية التحسن الذي شهدته في النصف الثاني من عام 2016. فضلاً عن التوقعات بالتوسع في تطبيق السياسات المالية التحفيزية في الولايات المتحدة. وعلى المدى القريب، يرى الصدوق أنه سيتم تعديل توقعات النمو بالنسبة للصين بسبب سياسة التحفيز المتوقعة. وتُشير التوقعات إلى ثبات أسعار النفط بعد اتفاق أعضاء منظمة البلدان المصدرة للنفط (أوبك) وعدد من المنتجين الرئيسيين الآخرين على الحد من المعروض.
ورغم التوقعات المتفائلة لصندوق النقد، يرى الخبراء أن الاقتصاد العالمي سيظل عالقًا في حالة من النمو البطيء لفترة أطول، وأشاروا إلى أن النمو سيكون دون متوسط المستوى الذي سبق الأزمة المالية في 2007 - 2008؛ حيث نشهد منذ عام 2011 تراجعًا متواصلاً لدور التجارة العالمية في الناتج المحلي الإجمالي للعالم (ومن المتوقع أن تبلغ مساهمتها 22 في المائة عن 2016، مقارنًة بـ25 في المائة في 2008)، وهو ما يُعتبر بادرة تعكس تباطؤ النمو على المدى الطويل.
ويقول ستين جاكوبسن، رئيس الاقتصاديين ورئيس شؤون المعلومات في ساكسو بنك: «بعد مضي عام حافل من الأحداث التي تخطت بتأثيرها كل الاحتمالات المرجحة - خاصة الصدمة المتعلقة باستفتاء (بريكست) ونتائج انتخابات الرئاسة الأميركية - فإن الموضوع الرئيسي لتوقعاتنا الصارمة لعام 2017 سيتمحور حول الأوقات العصيبة التي تتطلب اتخاذ إجراءات صعبة».
وستتعامل أسواق المال العالمية خلال عام 2017 مع تنامي قوة الدولار نتيجة السياسات المرتقبة كرفع أسعار الفائدة في الولايات المتحدة، وعملية إعادة التدوير التي تجريها الدول النامية على فائضها من الدولار في السوق الأميركية؛ حيث يعتبر ازدياد قوة الدولار أبرز عوامل القلق بالنسبة للمستثمرين وصانعي القرار، لأنه يعني أن النمو الاقتصادي العالمي في طريقه نحو مزيد من التباطؤ.
ويُضيف جاكوبسن: «في ضوء التغييرات التي تطرأ دومًا في أوقات الأزمات، سيحمل عام 2017 في طياته نداء من أجل الصحوة، وسيترافق ذلك مع الابتعاد عن أسلوب العمل على النحو المعتاد، سواء بالنسبة للسياسات التوسعية للبنوك أو إجراءات التقشف الحكومية والتي اتسمت بها أزمة ما بعد عام 2009».
وأقر تقرير المنتدى الاقتصادي العالمي «دافوس» بضرورة إحداث إصلاحات جوهرية للرأسمالية العالمية لمواجهة الغضب الشعبي، الذي أدى إلى هذه الفوضى السياسية حول العالم، مؤكدًا على أن تشجيع معدلات النمو الاقتصادي ليس الحل. ولطالما أبدى المنتدى الاقتصادي شعوره بالقلق إيذاء تصاعد النبرة الشعوبية في أوروبا وأميركا، الأمر الذي يقوض الجهود العالمية للعمل على هذه المشكلات.
* عدم اليقين السياسي في أوروبا
وفقًا لكارل واينبرغ، كبير الاقتصاديين في «هاي فريكونسي إيكونوميكس»، وهي شركة استشارات اقتصادية بأميركا، إذا كانت نتيجة التصويت المُفاجئة لـ«البريكست».
هي المشكلة الوحيدة في أوروبا، يمكن لصانعي السياسة وأصحاب المصلحة الأوروبيين أن يعبروا باقتصاد القارة إلى تحقيق النمو بطريقة سهلة. فخروج بريطانيا من الاتحاد الأوروبي يمكن أن يكون أقل المخاوف، بالنسبة للاقتصاد الأوروبي. ويقول واينبرغ إن «الاستفتاء الأخير في إيطاليا أرسى مُجددًا قواعد ومكافحة التوحد الأوروبي، التي تبين مدى هشاشة المشروع الأوروبي برمته».
ورفض الإيطاليين في استفتاء شعبي خطة رئيس الحكومة (السابق) ماتيو رينتسي - بتعديل في الدستور يدعو إلى تقليص دور مجلس الشيوخ في البرلمان الإيطالي - مما دفع الأخير إلى الاستقالة. وتوصف نتائج الاستفتاء بأنها مؤشر آخر على الرفض الشعبي للمؤسسات الحاكمة في أوروبا. ويخشى الاتحاد الأوروبي من زيادة الاضطرابات السياسية وحدوث مشكلات متزايدة للبنوك الإيطالية المتعثرة، ما قد يدفع منطقة اليورو إلى أزمة جديدة.
وليس من الواضح متى سيتم إجراء الانتخابات القادمة في إيطاليا (رُبما في فبراير (شباط) 2018)، ولكن تشير نتائج الاستفتاء الأخير إلى أن الأطراف الرئيسية التي تفضل استمرار وحدة أوروبا تفقد الدعم بشكل سريع. وكتب واينبرغ في مذكرة بحثية حديثة: «إذا تحركت إيطاليا للخروج من منطقة اليورو، وبعيدًا عن الاتحاد الأوروبي، ستتخلل الآثار الاقتصادية والمالية معظم الاقتصادات الأوروبية وتودي بها إلى حالة ركود»، مُعتبرًا أن عملية حل البنوك الإيطالية من التزاماتها لبقية دول الاتحاد الأوروبي قد يثير حالة من الذعر المالي.
* استدامة النمو في الصين
يبدأ الرئيس تشي جينبينغ عامه الأخير من ولايته الأولى في 2017 وسط كثير من التحديات التي تواجه إدارة ثاني أكبر اقتصاد في العالم. فالحكومة الصينية تهدف لمعدلات نمو 6.5 في المائة خلال السنوات الخمس المقبلة، ولكن أثبتت التجربة الأخيرة أن تحقيق - أو حتى تجاوز هذه الأهداف - لن يؤدي بالاقتصاد الصيني إلى الاستقرار ما لم يتم التعامل مع هذه الأهداف بطريقة مستدامة.
فمنذ الأزمة المالية، خطى صناع القرار نهج تحقيق النمو من خلال دعم قطاع الشركات بمزيد من «الائتمان الرخيص» للاستثمار في البنية التحتية وقطاع التصدير الهائل في الصين. ولكن هذا الائتمان تم ضخه على نحو متزايد إلى استثمارات أقل إنتاجية، مما أدى إلى ارتفاع الدين العام.
ووفقًا لتحليل حديث لصندوق النقد الدولي: «نما الائتمان في المتوسط بنحو 20 في المائة سنويًا، وهي نسبة أعلى بكثير من نمو الناتج المحلي الإجمالي الاسمي». وهذه ليست استراتيجية مستدامة للنمو الاقتصادي في المستقبل، ويجب على الرئيس جينبينغ بذل المزيد من الجهد لإعادة التوازن إلى الاقتصاد بالتوجه نحو زيادة الإنفاق الاستهلاكي في عام 2017 إذا كان يريد للاقتصاد الصيني الاستمرار في إحداث أثر إيجابي في النمو العالمي في المستقبل.
* ارتفاع البطالة العالمية
يظهر تقرير جديد لمنظمة العمل الدولية، ارتفاع معدل البطالة العالمي من 5.7 في المائة إلى 5.8 في المائة في عام 2017، وهو ما يمثل زيادة قدرها 3.4 مليون في عدد العاطلين عن العمل في دول العالم. ومن المتوقع وصول عدد العاطلين عن العمل على مستوى العالم في عام 2017 إلى أكثر من 201 مليون - مع ارتفاع إضافي بنحو 2.7 مليون المتوقع عام 2018 - وفقًا للاتجاهات المستقبلية لبرنامج التوظيف الخاص بمنظمة العمل الدولية 2017 (WESO).
ويقول المدير العام لمنظمة العمل الدولية غي رايدر: «نحن نواجه تحديا مزدوجا من إصلاح الأضرار الناجمة عن الأزمة الاقتصادية والاجتماعية العالمية وخلق فرص عمل جيدة لعشرات الملايين من الداخلين الجدد إلى سوق العمل كل عام». مُضيفًا أن أداء النمو الاقتصادي ما زال مُخيبا للآمال - سواء من حيث مستويات أو درجة الاندماج، وهذا بدوره يرسم صورة مثيرة للقلق للاقتصاد العالمي وقدرتها على توليد فرص عمل كافية للداخلين الجُدد للأسواق.
ويقول ستيفن توبين، كبير الاقتصاديين بمنظمة العمل الدولية والمؤلف الرئيسي للتقرير، إن هناك استمرارا في ارتفاع مستويات الأشكال الضعيفة والمضطربة من العمالة، جنبًا إلى جنب مع نقص واضح في التقدم في نوعية الوظائف. ويبين التقرير أن الأشكال الضعيفة للعمالة - كالعمالة المنزلة والعاملين لحساباتهم الشخصية - من المتوقع أن تظل فوق 42 في المائة من إجمالي العمالة، وهو ما يمثل 1.4 مليار شخص في جميع أنحاء العالم في عام 2017.
* قدوم الرأسمالي ترمب
نُصب الرأسمالي «دونالد ترمب»- في 20 يناير (كانون الثاني) الحالي - رئيسًا للولايات المتحدة الأميركية - حاملاً مع حزمة من السياسات الاقتصادية التي تحمل مزيدًا من القلق للاقتصاد العالمي، وسط نيته في تطبيق خطط شاملة لخفض الضرائب والحوافز المالية في الولايات المتحدة، والتي تقود إلى النمو المتصاعد في الدولار، والذي يؤثر بدوره على أسواق النقط العالمية.
لكن تلك السياسات الاقتصادية المنتظرة ومنها قوة الدولار، ترغب فيها دول مثل البرازيل والصين التي تستفيد من المستهلكين في الولايات المتحدة واستثمارات الشركات التابعة لهما ومقرها أميركا. فلا تزال الولايات المتحدة أكبر سوق في العالم، وهو ما يمثل 22 في المائة من الناتج العالمي و10 في المائة من تدفقات التجارة العالمية، 20 في المائة من الطلب العالمي على الطاقة.
ووفقًا للبنك الدولي، فإن الزيادة بنسبة واحد في المائة في الناتج المحلي الإجمالي الأميركي عام 2017 يترجم إلى معدل نمو 0.6 في المائة إضافية للأسواق الناشئة. والبرازيل، على سبيل المثال، سوف تكون محظوظة بأن تنمو بنسبة 0.5 في المائة في عام 2017 في ظل التقديرات الحالية.
وعلى الصعيد الأميركي، ارتفاع الدولار يُضعف القدرة التنافسية للقطاعات المُصنعة في الولايات المتحدة، وتلك القطاعات نفسها تعهد ترمب بتعزيزها. وهذا من المرجح أن يحول الأمر إلى حرب تجارية من شأنها أن تضغط على بنك الاحتياطي الفيدرالي إلى إضعاف الدولار عن طريق تأخير رفع أسعار.
* قضايا المناخ
من المتوقع أن تُسيء إدارة ترمب لقطاع الطاقة، لمعاهدات الحد من الانبعاثات الكربونية، وخاصًة إلى اتفاق باريس الأخير «COP21» والذي تعهدت خلاله الولايات المتحدة بزيادة الاعتماد على المصادر المتجددة في خليط الطاقة لديها بما يضمن الحد من انبعاثات غاز ثاني أكسيد الكربون. وما زالت سياسات ترمب نحو المناخ غير واضحة بعد، لكن فريقه الرئاسي تناول بالمناقشة دعم العمل في مناجم الفحم، وإنشاء خطوط أنابيب جديدة لنقل النفط، والسماح بالتنقيب عن النفط والفحم وغيرها من الموارد الطبيعية في المناطق البرية، ومنطقة القطب الشمالي.
لكن من الواضح أن المجتمع الدولي لن ينتظر ترمب - الذي من الواضح أنه سيتجه على نحو متزايد إلى التخلي عن التزامات الولايات المتحدة تجاه المناخ. فقد أصبحت الصين أكثر نشاطًا في قيادتها لقضايا المناخ، وسوف تبدأ الإدارة الصينية قريبًا في تنفيذ نظام للحد الأقصى والتجارة على الصعيد الوطني. وكذلك تُمهد كندا الطريق لفرض ضريبة على انبعاثات الكربون. وافتتحت الهند أكبر محطة للطاقة الشمسية في العالم، ولا تخطط لبناء محطات جديدة تعمل بالفحم بعد عام 2022.
وعبر مزاد علني، في أغسطس (آب) الماضي، استطاعت تشيلي تقديم أدنى سعر للطاقة الشمسية من أي وقت مضى، من تفانيها في التخلص التدريجي من الوقود الأحفوري لتوفير الزخم الدبلوماسي لإجراء محادثات المناخ.
* تعزيز التعاون الدولي
ترتفع التوصيات المتعلقة بخلق جهد منسق وتعاون عالمي لتوفير الحوافز المالية وزيادة الاستثمارات العامة التي تأخذ في الاعتبار الحيز المالي في كل بلد، والذي من شأنه أن يوفر انطلاقة فورية للاقتصاد العالمي ويُحد من البطالة العالمية في 2018 بنحو مليوني شخص، على عكس التوقعات القائمة. وتعزيز النمو الاقتصادي بطريقة عادلة وشاملة يتطلب نهجا متعدد الأوجه يعالج الأسباب الكامنة وراء ركود العولمة، مثل عدم المساواة في الدخل، مع الأخذ في خصوصيات كل بلد على حدة.
وهناك إشارات إيجابية متواضعة على الخروج من السيناريو الأساسي للنمو - التباطؤ الاقتصادي - تُظهر بعض التعزيز في عوامل النمو النوعي، مثل التكنولوجيا أكثر تقدمًا، وتحسين مهارات القوى العاملة، وزيادة الإنتاجية. ولكن تلك العوامل المحتملة تتعرض لضغوط من عدم اليقين السياسي، والشكوك الاقتصادية في جميع أنحاء العالم. وهذا يهدد بمزيد من الجمود الناجم عن الانتظار والترقب بين الشركات والحكومات.
فالشركات في حاجة للاستعداد لتحمل مزيد من الاضطرابات الناتجة عن التوترات الأمنية، وعدم اليقين السياسي، وتقلب الأسواق المالية، والتغيرات السريعة في التكنولوجيا، ولكنها تحتاج أيضًا إلى الاستمرار في التركيز على الاستفادة من المصادر النوعية للنمو مع الاستثمار في التكنولوجيا وزيادة الإنتاجية، حتى في أوقات الركود.


ضرائب الصين تضاعف أزمة العلامات الفاخرة عالمياً

مشاة أمام متجر «لوي فيتون» للسلع الفاخرة في مدينة شنغهاي الصينية (رويترز)
TT

ضرائب الصين تضاعف أزمة العلامات الفاخرة عالمياً

مشاة أمام متجر «لوي فيتون» للسلع الفاخرة في مدينة شنغهاي الصينية (رويترز)

تواجه صناعة السلع الفاخرة العالمية ضغوطاً متزايدة مع تشديد الصين إجراءاتها الضريبية على الأثرياء، بالتزامن مع ظهور مؤشرات على ضعف الإنفاق الاستهلاكي في الولايات المتحدة، ما يهدد بتعميق أزمة قطاع تبلغ قيمته نحو 350 مليار دولار، ويعاني تباطؤاً مستمراً منذ 3 سنوات.

وتترقب الأسواق نتائج أعمال كبرى المجموعات الأوروبية خلال الأيام المقبلة، وسط مخاوف من أن تؤدي الضرائب الصينية الجديدة، وتداعيات الحرب على إيران، وتراجع ثقة المستهلك الأميركي، إلى تأخير التعافي الذي كانت الشركات والمستثمرون يأملون في تحقيقه خلال النصف الثاني من العام.

وتستهدف الإجراءات الصينية الجديدة الأثرياء الذين استخدموا صناديق ائتمانية خارج البلاد لحماية أصولهم، إذ ألزمتهم السلطات بالإفصاح عن التزاماتهم الضريبية، وتسديد ضرائب متراكمة عن سنوات سابقة بحلول 22 أكتوبر (تشرين الأول).

ويرى محللون أن الضريبة البالغة 20 في المائة قد تضغط على إنفاق شريحة الأثرياء جداً، التي ظلت أكثر قدرة على شراء المنتجات الفاخرة مقارنة بالطبقة المتوسطة المتضررة من أزمة العقارات الصينية.

وتكتسب هذه التطورات أهمية خاصة؛ لأن المستهلكين الصينيين يمثلون نحو خُمس المشتريات العالمية للسلع الفاخرة، بعدما كانوا لسنوات المحرك الرئيسي لنمو العلامات الأوروبية الكبرى.

ضغوط على كبار المشترين

قال أليكسيس بونهوم، رئيس شركة «ترينيتي آسيا» للاستشارات المتخصصة في السلع الفاخرة ومقرها شنغهاي، إن الإجراءات الضريبية بدأت تؤثر على قرارات الإنفاق لدى أصحاب الثروات الكبيرة.

وأوضح أن بعض الأثرياء قد يواجهون ضغوطاً مؤقتة على السيولة قبل الموعد النهائي لتسوية الضرائب، ما يدفعهم إلى تأجيل مشتريات مرتفعة القيمة. وأضاف أن هذا لا يعني توقفهم نهائياً عن شراء السلع الفاخرة، لكن المزاج الاستهلاكي الحالي لا يشجع على الإنفاق.

وتأتي هذه الضغوط بعد سنوات من تراجع الطلب الصيني منذ جائحة «كوفيد-19»، نتيجة تباطؤ الاقتصاد وتراجع الثقة المرتبط باستمرار أزمة القطاع العقاري.

وأظهرت بيانات مراكز التسوق في البر الرئيسي الصيني خلال الصيف تباطؤاً حادّاً في نمو المبيعات، وفق مذكرة لمحللي «برنشتاين».

ونقلت «رويترز» عن مصدرين مطلعين على أداء مراكز التسوق خلال الربع الثالث أن ظروف السوق ظلت ضعيفة إجمالاً، مع تباين كبير بين العلامات التجارية، فقد حققت العلامات التي تركز على الفخامة الهادئة، مثل «برونيلو كوتشينيلي» المتخصصة في الكشمير و«لورو بيانا» التابعة لمجموعة «إل في إم إتش»، أداءً أفضل من العلامات الأكثر بروزاً في إظهار شعاراتها، مثل «لويس فويتون» و«غوتشي».

ويعكس هذا التحول تغيراً في تفضيلات بعض المشترين الأثرياء الذين باتوا يميلون إلى المنتجات الأقل لفتاً للأنظار، بدلاً من المظاهر التقليدية للترف.

خسائر حادة للأسهم الأوروبية

انعكس ضعف الطلب على أداء أسهم الشركات الكبرى، إذ فقد سهما «إل في إم إتش» و«هيرميس»، المصنعة لحقائب «بيركين»، نحو 40 في المائة من قيمتهما منذ بداية العام، ليتداولا قرب أدنى مستوياتهما منذ سنوات.

كما تراجع سهم مجموعة «كيرينغ»، المالكة لعلامة «غوتشي»، بنسبة 29 في المائة، وسط تصاعد المخاوف بشأن قدرتها على استعادة النمو.

وتواجه «غوتشي» تحديات خاصة، بعدما حذرت «كيرينغ» المحللين من توقع انكماش إضافي في مبيعات العلامة، ما دفع عدداً من المؤسسات المالية إلى خفض الأسعار المستهدفة لسهم المجموعة. وتشير هذه التطورات إلى أن الضغوط لم تعد تقتصر على ضعف المبيعات في الصين، بل امتدت إلى تقييمات الشركات الأوروبية وتوقعات أرباحها المستقبلية.

السوق الأميركية تفقد زخمها

وتزداد صعوبة المشهد مع ظهور مؤشرات على تباطؤ الطلب في الولايات المتحدة، أكبر سوق للسلع الفاخرة في العالم، والتي شكَّلت حتى وقت قريب أحد أبرز مصادر الدعم للقطاع.

وكانت مكاسب الأسهم الأميركية، خصوصاً شركات التكنولوجيا، قد عززت ثروات المستهلكين ودعمت مشتريات المنتجات الفاخرة.

لكن بيانات الإنفاق باستخدام بطاقات الائتمان، التي يتتبعها «سيتي»، أظهرت تراجع مشتريات السلع الفاخرة للشهر الثالث على التوالي خلال أغسطس (آب). وتزامن ذلك مع استطلاعات تشير إلى تنامي القلق بشأن آفاق الاقتصاد الأميركي قبل انتخابات التجديد النصفي، ما يُهدد بإضعاف الإنفاق التقديري حتى بين المستهلكين الأعلى دخلاً.

وتزيد تداعيات الحرب على إيران من حالة عدم اليقين، في ظل تأثيرها على أسعار الطاقة والاقتصاد العالمي، ما يجعل استعادة الطلب أكثر صعوبة بالنسبة إلى الشركات التي تعتمد على ثقة المستهلكين الأثرياء.

المجوهرات تستفيد من البحث عن القيمة

وسط هذه الضغوط، برزت المجوهرات الراقية بوصفها من المجالات القليلة التي حافظت على أداء أفضل نسبياً. واستفادت علامات مثل «كارتييه»، التابعة لمجموعة «ريتشمونت»، من تزايد اهتمام المستهلكين الأثرياء بالذهب والمعادن النفيسة، التي ينظر إليها بوصفها منتجات تحتفظ بقيمتها بصورة أفضل على المدى الطويل.

ويشير هذا الاتجاه إلى تحول في سلوك المشترين من الإنفاق على المنتجات المرتبطة بالموضة والشعارات التجارية إلى اقتناء قطع تجمع بين الاستخدام الشخصي والقيمة المادية المستمرة.

وفي بكين، قال دنغ تشي، البالغ 51 عاماً، ويعمل في تصدير مكونات البناء الخزفية، إنه يتوقع خفض إنفاقه على السلع الفاخرة بنسبة 20 في المائة مقارنة بالسنوات السابقة. وأوضح أن الإجراءات الضريبية لا تعني بالضرورة أن الأثرياء الخاضعين لها سيتوقفون عن شراء المنتجات الفاخرة، لأن المبالغ التي ينفقونها على هذه المشتريات ليست كبيرة قياساً إلى ثرواتهم.

لكنه عدّ أن المشكلة الأهم تتمثل في التأثير الأوسع لهذه الإجراءات على الثقة، إذ قد يخشى أصحاب الدخول والثروات الأقل نسبياً أن تمتد إليهم تدابير مماثلة مستقبلاً.

نتائج الشركات تختبر آفاق التعافي

سيحصل المستثمرون على أول مؤشر رئيسي بشأن أداء القطاع عندما تعلن «إل في إم إتش» نتائج أعمالها الاثنين المقبل. ويتوقع المحللون أن تسجل المجموعة مبيعات فصلية تبلغ 18.5 مليار يورو (20.7 مليار دولار)، بزيادة واحد في المائة مقارنة بالفترة نفسها من العام الماضي.

ومن المقرر أن تعلن «كيرينغ» و«هيرميس» نتائجهما في 22 أكتوبر، بالتزامن مع الموعد النهائي المحدد في الصين لتسوية الالتزامات الضريبية المستحقة على الأصول المحتفظ بها عبر الصناديق الخارجية.

وستركز الأسواق على أداء المبيعات في الصين والولايات المتحدة، إلى جانب مؤشرات تحسن الطلب لدى العملاء الأثرياء وقدرة الشركات على الحفاظ على هوامش أرباحها.

وتواجه صناعة الرفاهية بذلك اختباراً مزدوجاً؛ يتمثل الأول في استعادة ثقة المستهلك الصيني وسط تشديد الرقابة الضريبية وتباطؤ الاقتصاد، في حين يتعلق الثاني بقدرتها على تجاوز ضعف الإنفاق الأميركي.

ومع استمرار التباين بين العلامات التجارية، قد تتجه الشركات إلى إعادة تقييم استراتيجيات التسعير والتوسع والتسويق، والتركيز بصورة أكبر على المنتجات التي تجمع بين الجودة والقيمة طويلة الأجل. لكن النتائج الفصلية المقبلة ستحدد ما إذا كانت الضغوط الحالية تمثل مرحلة مؤقتة من التراجع، أم بداية فترة أطول من النمو الضعيف في صناعة اعتادت الاعتماد على الإنفاق القوي للأثرياء في أكبر اقتصادين في العالم.


الذكاء الاصطناعي يقود السوق الصاعدة للأسهم الأميركية إلى عامها الرابع

كلمات «الذكاء الاصطناعي» ومجسّم روبوت صغير وعلم الولايات المتحدة في رسم توضيحي (رويترز)
TT

الذكاء الاصطناعي يقود السوق الصاعدة للأسهم الأميركية إلى عامها الرابع

كلمات «الذكاء الاصطناعي» ومجسّم روبوت صغير وعلم الولايات المتحدة في رسم توضيحي (رويترز)

تواصل السوق الصاعدة للأسهم الأميركية مسيرتها القوية مع اقتراب الذكرى السنوية الرابعة لانطلاقها، مدفوعة بمحرك الإنفاق على الذكاء الاصطناعي، الذي يعزز أرباح الشركات والنمو الاقتصادي.

ويتداول مؤشر «ستاندرد آند بورز 500» قرب مستويات قياسية، قبيل 12 أكتوبر (تشرين الأول)، الذي يصادف مرور أربع سنوات على إغلاق المؤشر القياسي عند أدنى مستوى له في الدورة الحالية، في إشارة إلى بداية أحدث موجة صعود في السوق، وفق «رويترز».

وساهم النمو القوي للغاية في أرباح الشركات، المدعوم بالإنفاق على التوسع في الذكاء الاصطناعي وبمتانة الأوضاع الاقتصادية، في دفع المرحلة الأخيرة من ارتفاع السوق، كما يشكل سبباً رئيسياً لتفاؤل المستثمرين بشأن الأرباع المقبلة.

لكن المخاطر لا تزال تلوح في الأفق رغم استمرار المؤشر في الارتفاع، إذ يشكل رفع مجلس «الاحتياطي الفيدرالي» أسعار الفائدة والارتفاع الحاد في عوائد سندات الخزانة الأميركية عاملين قد يحدّان من زخم الأسهم. كما قد تشهد الأسواق تقلبات مع اقتراب انتخابات التجديد النصفي الأميركية المقررة الشهر المقبل. كما يشكل اعتماد السوق على الذكاء الاصطناعي مصدر قلق، إذ قد تقابل الأسواق أي مؤشرات على ضعف هذا الاتجاه بعقوبات قاسية.

وقال أنتوني ساغليمبيني، كبير استراتيجيي السوق في شركة «أميريبرايز»: «إن الذكاء الاصطناعي هو السمة المحددة لهذه السوق الصاعدة. وأعتقد أن ما نشهده بعد مرور أربع سنوات على انطلاق السوق الصاعدة هو أن المكاسب السهلة المرتبطة بالذكاء الاصطناعي قد تحققت... ومع تقدم هذه السوق الصاعدة، ستتعرض الشركات، ولا سيما شركات التكنولوجيا، لضغوط متزايدة لإثبات أن الإنفاق الذي تقوم به اليوم سيترجم فعلياً إلى أرباح».

الموجة الصاعدة الحالية تحتل مرتبة متوسطة

من حيث عمر الأسواق الصاعدة، يمكن تصنيف الموجة الحالية على أنها في منتصف عمرها. ويحتل الصعود الأخير لمؤشر «ستاندرد آند بورز 500» المرتبة الثامنة من حيث المدة بين الأسواق الصاعدة منذ الحرب العالمية الثانية، وفقاً لريان ديتريك، كبير استراتيجيي السوق في مجموعة «كارسن».

وعلى الرغم من اختلاف خبراء الأسهم بشأن تعريف السوق الصاعدة، فإن التعريف الشائع لها هو ارتفاع السوق بنسبة لا تقل عن 20 في المائة، بعد تراجعها بنسبة 20 في المائة على الأقل من ذروة سابقة.

وحققت الموجة الصاعدة الحالية مكاسب بلغت 117 في المائة، لتكون سادس أفضل سوق صاعدة أداءً منذ الحرب العالمية الثانية.

وقال مارك هاكيت، كبير استراتيجيي السوق في شركة «ناشون وايد»: «إن مرور أربع سنوات ليس، بأي حال من الأحوال، أمراً يدعو إلى القلق بشأن سوق صاعدة. فالأسواق الصاعدة لا تنتهي لمجرد تقدمها في العمر، بل تنتهي بسبب اعتلالها».

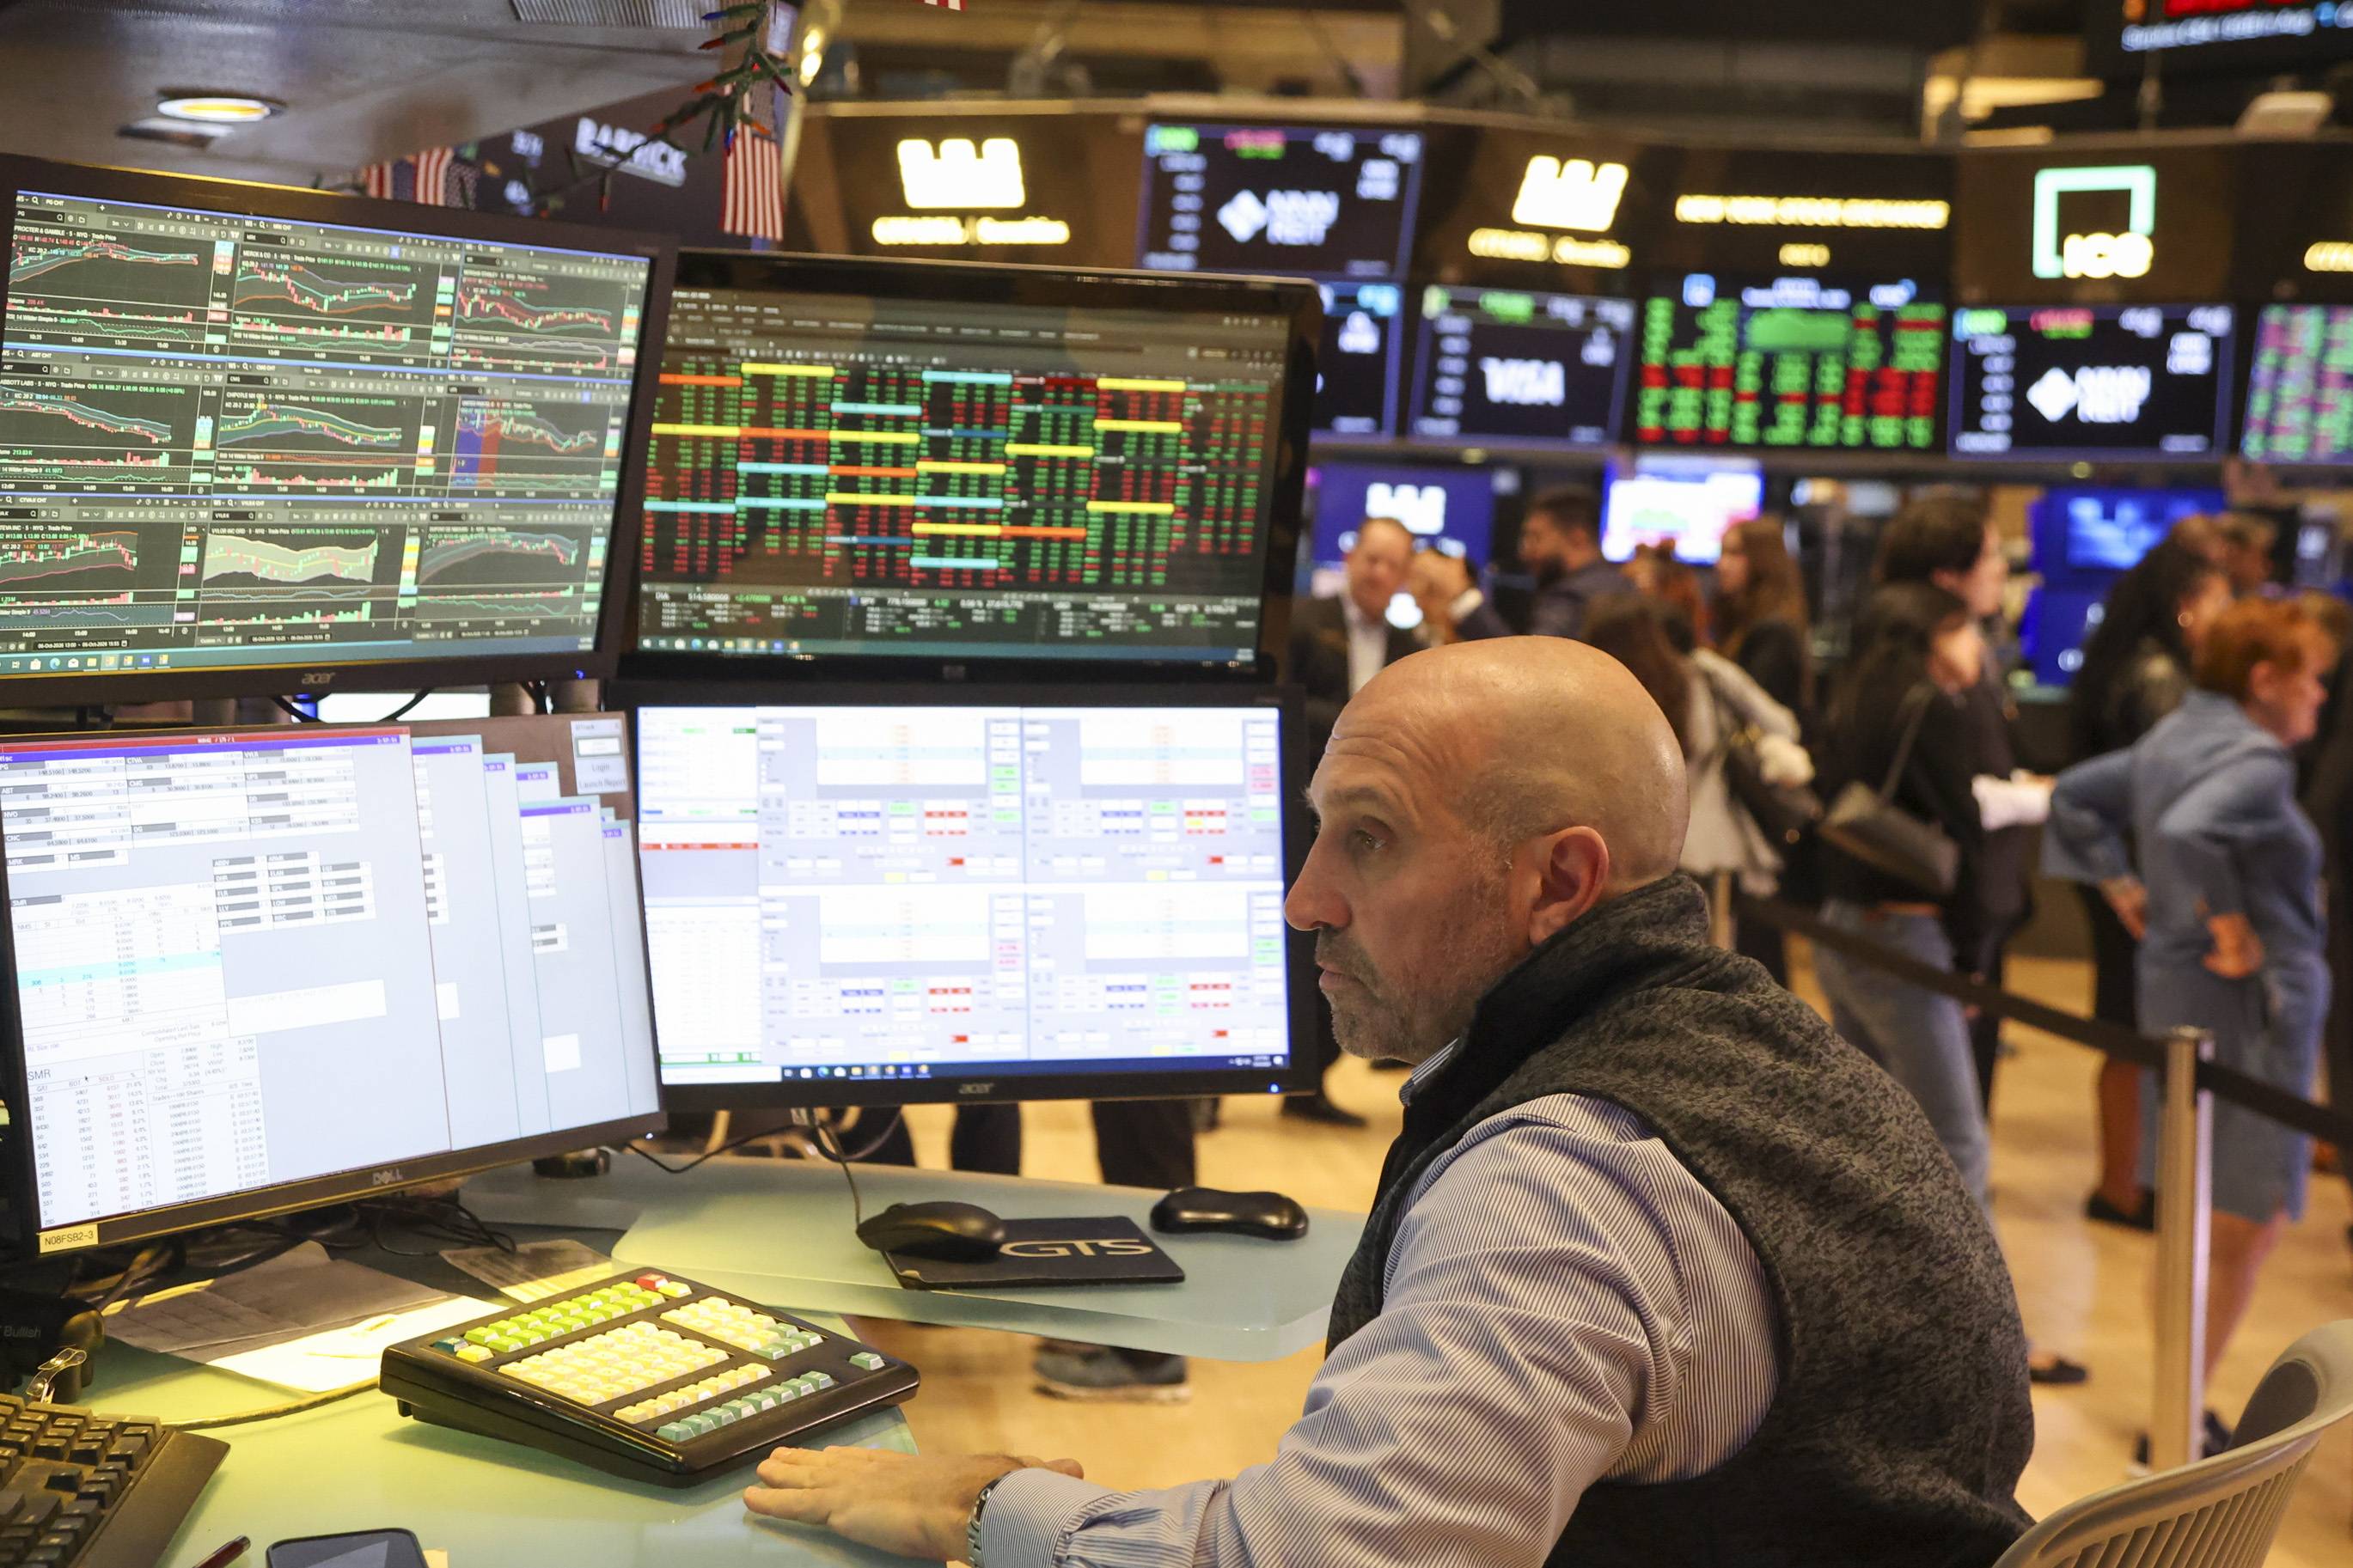
متداول يعمل في قاعة بورصة نيويورك (إ.ب.أ)

التكنولوجيا والذكاء الاصطناعي في قلب الموجة الصاعدة

هيمن الذكاء الاصطناعي على أحدث موجة صعود في السوق، إذ جاء إطلاق «تشات جي بي تي» بعد نحو شهر من بدايتها. وتسجل الشركات الأميركية نمواً هائلاً في الأرباح، مع توقعات بارتفاع أرباح شركات مؤشر «ستاندرد آند بورز 500» بأكثر من 35 في المائة هذا العام، مدفوعة بالإنفاق الرأسمالي لشركات التكنولوجيا العملاقة، المعروفة باسم «هايبرسكيلرز»، لبناء مراكز البيانات.

وتقدّر مؤسسة «أوكسفورد إيكونوميكس» أن نحو ثلث النمو الاقتصادي الأميركي المسجل مؤخراً يعود إلى الذكاء الاصطناعي، بما يشمل الأثر الصافي للاستثمارات المباشرة الداعمة لتوسيع البنية التحتية للذكاء الاصطناعي، فضلاً عن مساهمة ارتفاع ثروات المستثمرين نتيجة مكاسب سوق الأسهم في تعزيز الإنفاق الاستهلاكي.

وقال ساغليمبيني: «إننا نشهد انعكاس تأثير الذكاء الاصطناعي على الاقتصاد وأرباح الشركات».

ومن بين القطاعات الأحد عشر المدرجة في مؤشر «ستاندرد آند بورز 500»، لم يحقق مكاسب تفوق مكاسب المؤشر نفسه خلال الموجة الصاعدة سوى قطاعي التكنولوجيا وخدمات الاتصالات، الذي يضم شركتي «ألفابت» و«ميتا بلاتفورمز» العملاقتين في مجال الذكاء الاصطناعي.

وقفزت القيمة السوقية لشركة «إنفيديا»، التي جعلت رقائقها المخصصة للذكاء الاصطناعي منها رمزاً بارزاً لهذه الحقبة التكنولوجية، إلى 5.8 تريليون دولار، مقارنة بـ286 مليار دولار في 12 أكتوبر 2022. وأصبحت الشركة الأكبر في العالم من حيث القيمة السوقية. وتضم الولايات المتحدة 13 شركة تبلغ القيمة السوقية لكل منها تريليون دولار على الأقل، وجميعها باستثناء شركتين تنتمي إلى قطاع التكنولوجيا أو لديها انكشاف كبير على الذكاء الاصطناعي.

مخاطر التركّز تتزايد مع هيمنة التكنولوجيا

تمنح المكاسب التي تحققها أسهم شركات التكنولوجيا العملاقة والذكاء الاصطناعي هذه الأسهم تأثيراً أكبر على مؤشرات الأسهم الرئيسية، لكنها تجعل السوق أيضاً أكثر تركّزاً في عدد محدود من الشركات. وارتفعت حصة أكبر عشر شركات في مؤشر «ستاندرد آند بورز 500» إلى نحو 40 في المائة، مقارنة بنحو 28 في المائة في أكتوبر 2022، وفقاً لشركة «جي بي مورغان لإدارة الأصول».

وقال أنجيلو كوركافاس، كبير استراتيجيي الاستثمار العالمي في شركة «إدوارد جونز»: «يعكس ذلك قوة الأساسيات الاقتصادية والتفوق في نمو الأرباح، لكنه ينطوي أيضاً على بعض المخاطر. وتكمن مخاطر التركّز في أنه إذا فقد الاتجاه السائد جاذبيته، فقد تتأثر المحافظ الاستثمارية بدرجة أكبر من المعتاد».

ويتمثل خطر آخر في التحول الأخير لـ«الاحتياطي الفيدرالي» نحو رفع أسعار الفائدة، في إطار مساعي البنك المركزي الأميركي لخفض التضخم المرتفع. وقد تؤدي السياسة النقدية الأكثر تشدداً إلى إبطاء الاقتصاد، وربما بصورة حادة. والواقع أن السوق الهابطة الأخيرة، التي أدت إلى بلوغ السوق أدنى مستوياتها في أكتوبر 2022، تزامنت مع دورة حادة من رفع أسعار الفائدة.

كما تسهم زيادات الفائدة في الارتفاع الكبير في عوائد سندات الخزانة. وكان العائد على السندات القياسية لأجل عشر سنوات يحوم حول 5.2 في المائة، بعدما بلغ مؤخراً أعلى مستوى له في 24 عاماً.

وتشكل العوائد المرتفعة عائقاً أمام الأسهم، بما في ذلك من خلال زيادة جاذبية السندات بوصفها استثماراً منافساً للأسهم.

وقال كوركافاس إن شركة «إدوارد جونز» لا تزال ترجّح زيادة الوزن النسبي للأسهم في المحافظ الاستثمارية، لكن توصيتها أصبحت أقل اندفاعاً مما كانت عليه سابقاً، مشيراً إلى تزايد جاذبية أدوات الدخل الثابت.

وأضاف: «ما زلنا نعتقد أن السوق الصاعدة ليست على وشك الانتهاء... لكننا نرى أن من المنطقي تقليص بعض المخاطر في المحافظ الاستثمارية».


العقود الآجلة للأسهم الأميركية ترتفع قليلاً مع تراجع النفط

متداول يراقب شاشات تعرض مؤشرات الأسهم في بورصة نيويورك (أ.ب)
TT

العقود الآجلة للأسهم الأميركية ترتفع قليلاً مع تراجع النفط

متداول يراقب شاشات تعرض مؤشرات الأسهم في بورصة نيويورك (أ.ب)

ارتفعت العقود الآجلة لمؤشرات الأسهم الأميركية قليلاً، يوم الجمعة، مع تراجع أسعار النفط بفعل انحسار المخاوف بشأن الإمدادات في الشرق الأوسط، في حين ظلت أسهم شركات الاتصالات تحت الضغط بعدما أثارت صفقة استحواذ «سبايس إكس» على نطاق ترددي مخاوف بشأن المنافسة في القطاع.

وانخفضت أسعار النفط بعدما صرَّح الرئيس الأميركي دونالد ترمب بأن بلاده لن تهاجم إيران قبل انتخابات التجديد النصفي الأميركية المقررة الشهر المقبل، مما خفَّف المخاوف من أن يؤدي الصراع إلى مزيد من الاضطرابات في إمدادات الطاقة العالمية، وفق «رويترز».

وتراجعت العقود الآجلة لخام برنت بنسبة 1.2 في المائة، لكنها ظلت فوق مستوى 100 دولار للبرميل، الذي يُعدُّ عتبة نفسية مهمة في الأسواق.

وفي سوق السندات، اتسمت عوائد سندات الخزانة الأميركية بالاستقرار النسبي، إذ استقرَّ العائد على السندات القياسية لأجل 10 سنوات عند 5.25 في المائة، ليظل قريباً من أعلى مستوى له في 24 عاماً، والبالغ 5.364 في المائة، والمُسجَّل يوم الأربعاء.

واتجه مؤشرا «ستاندرد آند بورز 500»، و«ناسداك» الذي تغلب عليه أسهم شركات التكنولوجيا، نحو تحقيق مكاسب أسبوعية، رغم تراجعهما خلال الجلستين السابقتين، مدعومَين بالتفاؤل المحيط بموسم إعلان نتائج الرُّبع الثالث، لا سيما في ظلِّ الزخم الذي يقوده قطاع الذكاء الاصطناعي، والذي دفع المؤشرَين إلى تسجيل مستويات قياسية في وقت سابق من الأسبوع.

كما كان مؤشر «داو جونز» للشركات الكبرى يتجه نحو تحقيق مكاسب أسبوعية طفيفة.

وسجَّلت أسهم شركات النمو الكبرى ارتفاعات عامة في تعاملات ما قبل افتتاح السوق؛ إذ صعد سهم «إنفيديا» بنسبة 1.6 في المائة، بينما ارتفع سهما «تسلا» و«أمازون» بنحو 1 في المائة لكل منهما.

وارتفع سهم «سبايس إكس» بنسبة 3.7 في المائة، بعدما أبرمت الشركة المتخصصة في تصنيع الصواريخ والأقمار الاصطناعية صفقة للاستحواذ على محفظة من نطاقات الطيف الترددي منخفضة النطاق تغطي أنحاء الولايات المتحدة، في خطوة تمثل تحدياً مباشراً، عبر الفضاء، لشركات الاتصالات اللاسلكية التقليدية الكبرى في البلاد.

في المقابل، تعرَّضت أسهم شركات الاتصالات لضغوط حادة؛ إذ تراجع سهما «تي موبايل يو إس» و«إيه تي آند تي» أكثر من 6 في المائة لكل منهما، بينما انخفض سهم «فيريزون» بنسبة 5.3 في المائة.

وبحلول الساعة 5:54 صباحاً بتوقيت الساحل الشرقي للولايات المتحدة، ارتفعت العقود الآجلة المصغرة لمؤشر «داو جونز» بمقدار 86 نقطة، أو 0.17 في المائة، كما صعدت العقود الآجلة المصغرة لمؤشر «ستاندرد آند بورز 500» بمقدار 31.5 نقطة، أو 0.4 في المائة. وارتفعت العقود الآجلة لمؤشر «ناسداك 100» بمقدار 251 نقطة، أو 0.81 في المائة.

ومن المقرر أن يتسارع موسم إعلان النتائج الفصلية للشركات الأسبوع المقبل، مع استعداد كبرى المصارف للكشف عن نتائجها. وقد أسهمت التوقعات بتحقيق أرباح قوية في دعم الأسهم الأميركية خلال الفترة الأخيرة، رغم التقلبات الجيوسياسية والمخاوف بشأن ارتفاع أسعار الفائدة.

ومن بين الأسهم التي سجَّلت مكاسب مبكرة، ارتفع سهم شركة «هيومانا» بنسبة 14.5 في المائة، بعدما أظهرت بيانات حكومية أميركية أن 95 في المائة من أعضاء الشركة المشتركين في خطط «ميديكير أدفانتغ» للتأمين الصحي لعام 2027 مسجلون في خطط حاصلة على تصنيف 4 نجوم أو أكثر.

في المقابل، انخفض سهم «أبل» بنسبة 1.8 في المائة، عقب تقارير إعلامية أفادت بأن الشركة المُصنِّعة لهواتف «آيفون» طلبت من بعض مورديها خفض إنتاج مكونات هاتفَي «آيفون 18 برو» و«آيفون 18 برو ماكس»، في ظلِّ ارتفاع تكاليف رقائق الذاكرة وزيادة الأسعار، الأمر الذي أدى إلى تراجع طلب المستهلكين.