الرئيس التنفيذي لـ«مكتب العائلة»: الأسهم الممتازة وتسنيد الشركات يفتحان آفاقاً كبرى في الاستثمار السعودي

العمران يؤكد لـ«الشرق الأوسط» أن بناء المحفظة ثقافة تشمل مراحل العائلة من تعليم الأطفال لخطط التوريث والتقاعد

عبد المحسن العمران الرئيس التنفيذي لمكتب العائلة  -  الصناعة المالية في السعودية تحتاج لجهود تأهيل الكوادر البشرية لمواكبة التطورات المالية (الشرق الأوسط)
عبد المحسن العمران الرئيس التنفيذي لمكتب العائلة - الصناعة المالية في السعودية تحتاج لجهود تأهيل الكوادر البشرية لمواكبة التطورات المالية (الشرق الأوسط)
TT

الرئيس التنفيذي لـ«مكتب العائلة»: الأسهم الممتازة وتسنيد الشركات يفتحان آفاقاً كبرى في الاستثمار السعودي

عبد المحسن العمران الرئيس التنفيذي لمكتب العائلة  -  الصناعة المالية في السعودية تحتاج لجهود تأهيل الكوادر البشرية لمواكبة التطورات المالية (الشرق الأوسط)
عبد المحسن العمران الرئيس التنفيذي لمكتب العائلة - الصناعة المالية في السعودية تحتاج لجهود تأهيل الكوادر البشرية لمواكبة التطورات المالية (الشرق الأوسط)

أكد عبد المحسن بن عمران العمران، مؤسس شركة «مكتب العائلة» ورئيسها التنفيذي، أن السوق المالية السعودية خطت خطوات معتبرة على صعيد التشريع وإعادة ترتيب الصناعة الاستثمارية المالية، مطالبا في الوقت ذاته بمزيد من تفعيل الأنظمة والقوانين لتحقيق الهدف المنشود ووصول السوق المالية السعودية إلى مستوى الكفاءة والعمق العالمي.
وطالب العمران في حوار لـ«الشرق الأوسط» بضرورة تفعيل بعض الممارسات المالية التي لها تأسيس تنظيمي، لافتا إلى أن تفعيل ممارسات الاستثمار بالأسهم الممتازة وكذلك تسنيد الشركات ذات الكفاءة من شأنها فتح آفاق فرص استثمار مالي جديدة واسعة في السعودية.
وأشار العمران إلى أن الإدارة المالية تقدمت وتطورت ولا بد من المواكبة معها، موضحا أن كلا من إدارة الثروات وبناء المحفظة استراتيجية طويلة المدى تعتمد على التأني والصبر ومواكبة استثمارات العميل، بل تمتد لمراحل العائلة من تعليم الأطفال إلى خطط التوريث والتقاعد، مبينا في الوقت ذاته أهمية ضبط ممارسات بيع المنتجات المالية بعيدا عن مصلحة العميل واعتبار المكاسب الوقتية.
ويرى العمران أن التحدي الماثل أمام الشركات المالية في الوقت الراهن يكمن في عنصر الكادر البشري المؤهل، مطالبا السلطات المالية السعودية أن تفرض التدريب المهني بالتأهيل العملي على البنوك الاستثمارية والمؤسسات المالية، إذ بهذه الخطوة، وبناء على عدد منشآت القطاع المالي المحلي، سيمكن توفير ما لا يقل عن 5 آلاف مختص مالي محترف بشتى المجالات خلال 10 سنوات؛ وسيتمكنون من دفع الصناعة المالية إلى مستوى عال من المنافسة؛ ليس محليا فحسب بل على المستوى الدولي.
ويمتلك العمران خبرة واسعة في الصناعة الاستثمارية، حيث عمل سابقا مع شركة «غولدمان ساكس»، وكان عضوا في فريق إدارة الثروات الخاصة في لندن، كما كان عضوا في فريق الإدارة العليا في «إنفستكورب»، بجانب ذلك شغل عددا من المناصب الإدارية في بنك الخليج الدولي والبنك السعودي الدولي وبنك الرياض. وإلى نص الحوار...
> دعنا ننطلق في البداية من رؤيتك وعبر الخبرة التي قضيتها في الصناعة الاستثمارية المالية، حول التطورات التشريعية التي تشهدها السوق المالية؟
- شهدنا في السوق المالية السعودية منذ العام 2005 تحركا ملحوظا على صعيد التشريع والأنظمة المؤسسة لبنية السوق، وللحقيقة يمكن وصف ما تم تحقيقه خلال فترة قصيرة - إذا ما قورنا بالبلدان التي لديها تنظيمات وقوانين مالية منذ عقود - بـ«التطور الجبار»، حيث نجحت السوق المالية في الانتقال من كونها سوقاً ناشئة إلى سوق ناضجة، وباتت بعض ممارسات السوق في الوقت الراهن تضاهي دولا بدأت بسنين طويلة قبل العام 2005.
> ولكن ألا ترى أن السوق المالية بحاجة لمزيد من التشريعات؟
- الهيئات الرقابية في كافة دول العالم دائماً مستمرة في التحديث وليست ثابتة، لكي تواكب التطور في أسواق المال ومهنية المستثمر والمؤسسات الاستثمارية. وهنا أود أن أؤكد على نقطة مهمة، وهي أن الإشكالية ليست في توفر التشريعات اللازمة، حيث إن ما هو موجود يلبي الغرض التنظيمي الذي وضع من أجله، إنما تبقى ناحية تنفيذ القوانين، حيث إن تفعيل القانون هو حجر الأساس ومربط الفرس هناك، وهو ما نراه في أسواق متقدمة حيث الممارسات والحقوق تخضع لقوانين يتم تنفيذها بكل دقة وصرامة، وهو ما أعتقد بأننا بحاجة لتفعيله، ولكن الأمل أننا في الطريق إليه.
> ولكن ماذا نقول حينما نرى العقوبات المتتالية على المخالفين في السوق وغيرها من إعلانات إلغاء الرخص وتعليق التداولات وغيرها، أليست تطبيقاً للقوانين؟
- جهود الهيئة المالية واضحة في هذا الصدد، ولكن ما أقصده هو تنفيذ القوانين والأنظمة الاستراتيجية ذات التأثير والبعد في قطاع الصناعة المالية... على سبيل المثال الأسهم الممتازة، والتي لها قانون مسن منذ سنوات طويلة، حتى اليوم لم نر أي شركة تصدر أسهما ممتازة، رغم وجود النظام الذي يصرح بذلك، إذن إصدار التشريعات أمر في غاية الأهمية، لكن التنفيذ هو الأهم. وحقيقة، لا بد أن أشير هنا إلى أننا خطونا في آخر 5 سنوات خطوات جبارة، وليس لدينا أي شك بأننا ماضون مستقبلا إلى مزيد من فرض النظام.
> من أي شيء تعاني الشركات الاستثمارية المالية؟ أقصد ما هي التحديات التي تواجهها حالياً في سوق مالية كالسعودية؟
- أعتقد أننا بدأنا نتخطى تحديي التشريع القانوني والتنظيمي لهياكل السوق المالية، كما أننا لا نواجه أزمة توفر رؤوس الأموال، ولكن في مقابل ذلك هذا القطاع أهم عنصر فيه هو الكادر البشري المؤهل. نعم الحقيقة الماثلة أن هناك حاجة ماسة للكوادر المهنية المحترفة التي تستطيع أن تقوم بالأعمال المرخصة بأعلى كفاءة ودقة. على سبيل المثال لكي تجد مدير تدقيق مهنيا أو مسؤول مطابقة ذا كفاءة؛ فستحتاج لوقت طويل حيث لا تجد ذلك بسهولة. وعند صناعة مديري استثمار محترفين، فهذا يتطلب استثمارات كبيرة في التدريب والتأهيل.
> وما الحل في رأيك لتجسير هذه الهوة الواضحة في الصناعة؟
- دعنا نبدأ بالأكاديمية المالية الحكومية، أعتقد أنه لا بد من رفع مستواها الحالي بمراحل كثيرة، رغم جهودها المعتبرة، بيد أنه لا بد من الوصول إلى مستوى من التدريب للخريجين ينتهي بالتأهيل العالي، كأن يتم التدريب الخارجي العملي. واقع التدريب لدينا لا يزال ضعيفا ويحتاج إلى عمل المزيد من التطوير لنحصل على كوادر مؤهلة لشغل الوظائف المالية.
> كأن لديكم رؤية محددة في جانب التدريب؟ إلى ماذا تتطلعون كبنوك استثمارية من هيئة السوق المالية السعودية في هذا الإطار؟
- أؤمن بأن الاختلاف والتميز بين الشركات المالية هو في العنصر البشري، حينما تتساءل لماذا «غولدمان ساكس» متميزة في كوادرها، تعلم أن حجم الاستثمار لديهم ضخم في تدريب الأفراد. نبادر نحن في مكتب العائلة سنويا بتدريب عدد لا يقل عن 10 متدربين نقوم على تأهيلهم داخليا وخارجيا بميزانية تلامس المليون دولار، عبر مراكز وبنوك غربية معروفة بنيويورك، ووفق المعايير الدولية. كنت ولا أزال أعتقد أنه في حال فرض هيئة السوق المالية على البنوك الاستثمارية والشركات المالية في المملكة بندا يقتضي التدريب المنتهي بالتأهيل، فسنوفر خلال 10 سنوات ما لا يقل عن 5 آلاف كادر سعودي محترف سيتمكنون من دفع الصناعة المالية إلى مستوى عال من المنافسة؛ ليس محليا فحسب بل وعلى المستوى الدولي. وستكون كوادرنا قادرة على إدارة المشهد المالي من ماليزيا إلى موريتانيا، وسنكون مصدرا للكوادر المهنية ذات الكفاءة العالية في أسواق المنطقة.
> دعنا ننتقل لمحور آخر، تعملون في مجال إدارة الثروات، هل هناك فرق بينها وبين إدارة الأصول؟
- إدارة الأصول هي مفهوم في رأيي أضيق من الثروات، إذ تعني الأصل محل الإدارة، كالأسهم والعقار والسندات وغيرها من النماذج، بينما إدارة الثروات فهي المفهوم الأوسع الملم لجميع الأصول، ويهتم باحتياج صاحب الثروة ومتطلباته ويبني عليها الخطة الاستثمارية متوسطة إلى طويلة المدى بمعايير المخاطرة التي يتقبلها العميل في إدارة ثروته ضمن نهج استثماري معياري.
> لا نرى لهذا النشاط وضوحاً في الصناعة المالية السعودية، أعني تحت بند إدارة الثروات، ما هو السبب في رأيك؟
- هي موجودة في القطاع البنكي، ولكنها غير منتشرة كثقافة وممارسة مالية، إدارة الثروات بمفهومها الحديث تعد صناعة جديدة في إدارة الماليات، وكل البنوك والشركات المالية - ونتيجة لعوامل هيكلية وإدارية - باتت تستهدف تكلفة معينة لا بد أن تغطيها وبأسرع فاصل زمني، ولذلك تتجه لبيع الأدوات الاستثمارية للعميل في صفقة أشبه ما تكون بالمباشرة ودون تثقيف أو مسؤولية لتطوير الوعي الاستثماري حتى أصبح هذا الجانب مهملا في الوقت الحاضر. بل حتى عملية تحفيز الموظفين مرتبطة بالبيع والتسويق للعملاء. وهنا، في نظري، لا بد أن يكون هناك دور لهيئة السوق المالية في المملكة بفرض صلاحيتها؛ كأن تفرض ضريبة معينة لبيع المنتجات الاستثمارية أو وضع إطار التزام وامتثال رفيع ومحايد يمكّن من سلامة البيع للأفراد عبر آليات تدقيق وتحقق معيارية معتبرة. إدارة الثروات تتطلب جهدا كبيرا وصبرا والعمل لمصلحة العميل أولا.
> ولكن هل توجد سوق تتقبل ممارسة إدارة الثروة في المملكة؟
- قطعا، فرؤوس الأموال متوفرة في المملكة، وللأسف لا يمكن تقدير حجم الثروة المرشحة لإدارة مالية بالغة التخصص كهذه، بيد أن الإحصاءات المتاحة توضح أنه يوجد ما لا يقل عن 100 ألف سعودي يمكنهم الاستثمار بأكثر من مليون دولار سائلة؛ لا تشمل الأصول من أراض وعقار وممتلكات أخرى وخلافه، وبالتالي نعم هناك سوق كبيرة يمكن أن تتنامى مع تنامي ثقافة الاستثمار متوسط وبعيد المدى.
> تتحدث عن الاستثمار متوسط وبعيد المدى، كيف ترى الاهتمام بمفاهيم كالعائلة مثلاً في حساب معادلة إدارة الأصول والثروات؟
- أتحدث عن شركتنا، فنحن نعمل وفقا للثقافة التي سبق أن أشرت إليها والتي تعتمد على التأني في معرفة ومواكبة استثمارات العميل لمراحل عائلته المختلفة، بداية من تعليم الأطفال إلى خطط التوريث والتقاعد. نبني محفظة استثمارية مخصصة بنظرة طويلة الأمد لتلائم أهداف حياة العميل وقابليته لتحمل المخاطر ورؤيته للمستقبل. بل تخطينا دور مدير الاستثمار ومسوق المنتجات المالية إلى الشمول بالتوعية وتنمية المهارات الاستثمارية مع عملائنا. دربنا ما يفوق على 25 شابا وشابة من أفراد أسر عملائنا، وذلك بهدف تحسين مهاراتهم في الإلقاء وكيفية التفكير وبناء نواة رأس المال، وخضعوا لدورات مكثفة من قبل خبراء ومختصين دوليين. الجيل الثالث هو المهدد الحقيقي لانهيار الشركات العائلية، وبالتالي حرصنا على تعزيز التصدي لذلك الواقع بهذه البرامج. ونحرص على تمكين أبناء وبنات العملاء ليكون لهم علم ودراية كافية بما يحصل لثروتهم والأسواق العالمية، ومع مرور الوقت يكون لهم دور فعال. نحاول دائما أن تكون استراتيجيتنا العمل كوصي على تراث العائلة والحفاظ على الثروة للأجيال القادمة.
> ألا ترى أن هذا النمط في إدارة الاستثمار يعد من باب التفكير المتقدم في الإدارة؟
- لا يهمني كيف توصف بقدر ما نؤمن بفلسفتنا الحذرة في حفظ الثروات وفق استثمارات طويلة الأمد والحفاظ على أسلوب حياة الأجيال القادمة في بيئة مالية عالمية، وعليه نعمل دائما وباستمرار على إتاحة الفرص الاستثمارية المميزة وفي شتى الفئات بعناية لتخفيف المخاطر في أوضاع اقتصادية متقلبة.
أعترف لك أنه، وعبر خبرة سنوات طويلة، نرى أن إحدى السمات للمستثمر الخليجي بشكل عام الاعتماد على الاستثمار المحسوس كالعقار مثلا، وللأسف تزايد ذلك بعد انهيار سوق الأسهم لدينا في 2006، وتلاها الأزمة العالمية التي اندلعت في 2008... في مقابل ذلك كان من بين الحسنات في هذه الأحداث أن الوعي زاد بما يتعلق بأهمية وضرورة سياسة الاستثمارات طويلة المدى للمحافظ.
> كيف ترى دخول التقنية في الصناعة المالية الاستثمارية؟
- واقع لا مفر منه، وعليه بادرنا سريعا بكل التطورات والإضافات ذات العلاقة، بل ابتكرنا تطبيقا يقدم للعميل عبر الأجهزة الذكية للمتابعة والاطلاع على تفاصيل خطة استثماراته الرئيسية مدعومة بتقارير مفصلة وشفافة. الكثير من البنوك الاستثمارية يكون العميل فيها كمن يدخل في «صندوق أسود» يلفه الكثير من الضبابية، بجانب تكثيف التسويق وعمليات بيع المنتجات. وحين إتمام التوقيع، تتبخر الوعود ويتدنى مستوى الصدق والشفافية.
عبر التطبيق الإلكتروني لعملائنا يمكن للمستثمر متابعة ثروته في كل أصل، والدخول في كل نوع من الأصول، والاطلاع بدقة على المبالغ المستثمرة وما هو أداؤها. عملنا تحولا رقميا لمواكبة توجه الصناعة المالية التقنية - بل نخطط على عملية أوسع وارتباطات بأنظمة تحقق وأمان عالية، على سبيل المثال، إن تم السماح لنا، يهمنا الارتباط بمنصة «أبشر» الحكومية حيث تتم عملية التأكد من الهوية بسهولة وكذلك بناء الربط الكاملة (إيكوسيستمز) مع مؤسسة النقد العربي السعودي.
> تهتمون بأنشطة كالاستحواذ، كيف ترون أداء الاستحواذات على الشركات الخاصة في المملكة؟
- تتطلب أي سوق عالمية نظاما قانونيا قويا يمكن تنفيذه ليحمي حامل السهم والمقرض والمقترض وعناصر العملية ككل، العامل الآخر أن تتميز السوق بالعمق المالي، أي يتوافر بها قنوات متعددة وشركات كثيرة وموثوقية عالية تتوزع في مشارب مالية منوعة كأسواق سندات، وأسواق أولية إلخ... وكذلك سوق تمويلية تنافسية عالية لتشكيل مصادر إقراض متنافسة. وبرغم الجهود الحالية فإن هذا المشهد لا يبرز بشكل واضح ولا يزال في طور النشوء لدينا في المملكة، وعليه بيئة الاستحواذات لا تعد متكاملة في رؤيتي حتى الآن. على سبيل المثال، نحتاج إلى تفعيل إصدار السندات والصكوك للشركات، ولا أعني هنا الشركات العملاقة والمنظمات الكبرى فقط كشركة الكهرباء أو البنوك أو بعض الشركات ذات رؤوس الأموال الضخمة، ما أقصده هو الشركات العادية؛ أو دعني أكن أكثر دقة أي شركة ذات تدفقات نقدية ونجاح تشغيلي عال ولديها ملاءة مرتفعة ووضع آمن في النشاط التي تعمل فيه، بالطبع كل ذلك وفقا لمعايير ائتمانية وتصنيفية دقيقة. هذه الميزات لأي شركة تمكنها للاستفادة من عملية التسند أو تحويل جزء منها إلى الصكوك. أزعم أن هذا التوجه سيخلق فرصة ضخمة لبروز استثمارات مالية نوعية ومميزة في سوقنا المحلية.
> هل لديكم تحرك كشركة مكتب العائلة في الاستحواذات والاستفادة من الإصدارات؟
- لدينا تحرك ونشاط ديناميكي في هذا المجال، بل إن مكتبنا ينفذ ما يتراوح بين 30 و40 صفقة استثمارية، يقدر متوسط حجم الصفقة قرابة 50 مليون ريال (13.3 مليون دولار)، أي أننا تقريبا ننجز بما قوامه 1.7 مليار ريال (466 مليون دولار) في العام أغلبه خارجي، فنحن الشركة الوحيدة المرخصة من 7 جهات رقابية حكومية في العالم. أما على صعيد نشاطنا في السعودية، فهناك شركات تقوم بهذا الدور، بيد أن سوق المملكة لا تزال على صعيد الاستحواذات تحديدا محدودة رغم ضخامة السوق المالية، نتيجة عوامل ذكرتها آنفا، مع التركيز على أهمية تعميق السوق لا سيما ما يخص الإصدارات، فأنا مؤمن أنه قد تكون هناك فرص ممتازة في حال تعميق السوق المالية أكثر.


مقالات ذات صلة

عقود الـ50 عاماً تفتح آفاقاً جديدة للاستثمارات العقارية في السعودية

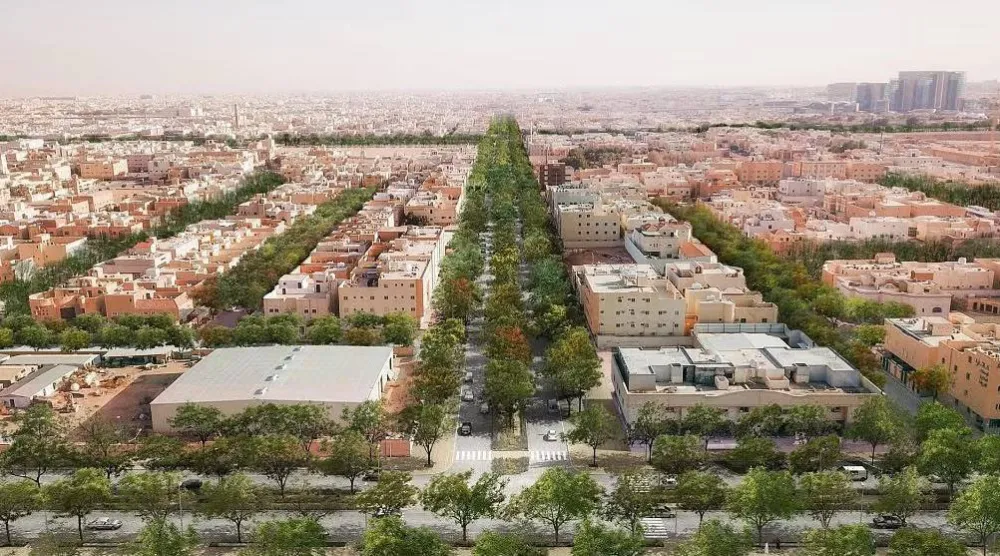
خاص أحد أحياء العاصمة الرياض (واس)

عقود الـ50 عاماً تفتح آفاقاً جديدة للاستثمارات العقارية في السعودية

في خطوة جديدة من نوعها، تفتح نماذج الاستثمار العقاري طويلة الأجل آفاقاً أمام القطاع الخاص في السعودية، لتطوير الأصول البلدية وتحويلها لمشاريع متعددة الاستخدام.

بندر مسلم (الرياض)
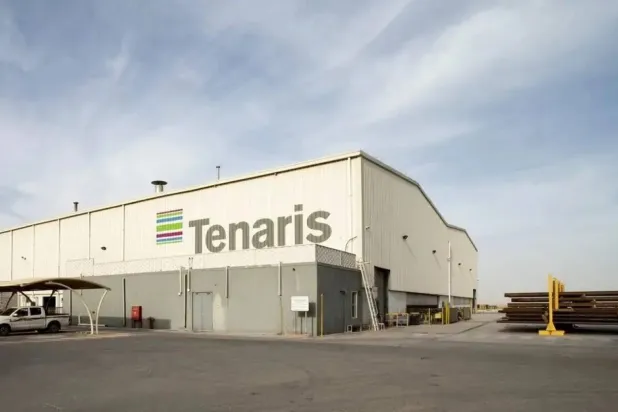
الاقتصاد أحد مصانع «الشركة السعودية لأنابيب الصلب» (موقع الشركة الإلكتروني)

«أنابيب السعودية» ترفع أرباحها 3.8 % إلى 7.2 مليون دولار في الربع الثالث

نما صافي ربح الشركة السعودية لأنابيب الصلب «أنابيب السعودية» بنسبة 3.85 % خلال الربع الثالث من عام 2026، ليبلغ 7.20 مليون دولار مقارنة بـ6.93 مليون دولار

«الشرق الأوسط» (الرياض)
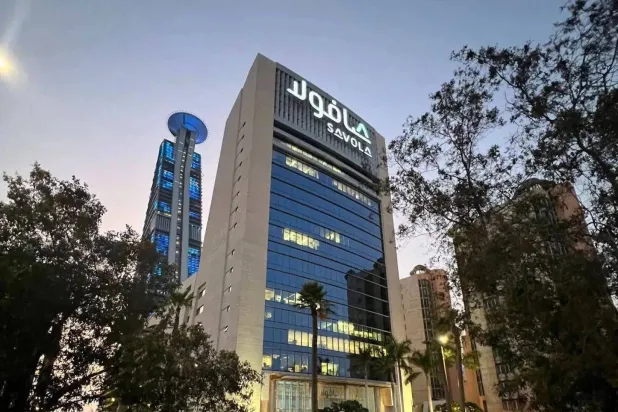
الاقتصاد مبنى «صافولا» في السعودية (موقع الشركة الإلكتروني)

أرباح «صافولا» تنخفض 66 % رغم نمو الإيرادات في الربع الثالث

سجلت «صافولا» صافي ربح بلغ 34 مليون دولار خلال الربع الثالث من عام 2026، بانخفاض نسبته 66.6 في المائة، مقارنة بـ102 مليون دولار.

«الشرق الأوسط» (الرياض)
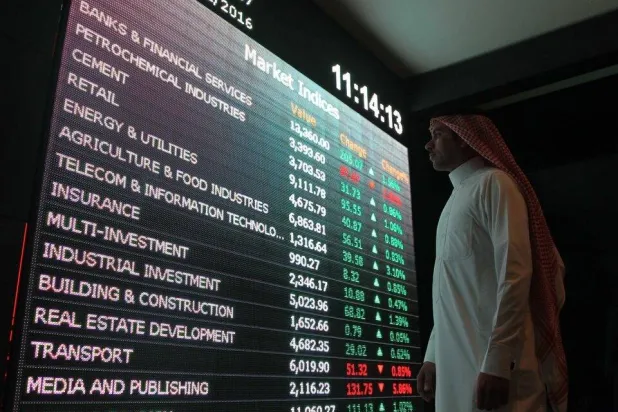
الاقتصاد مستثمر يراقب شاشة تعرض بيانات الأسهم في السوق المالية السعودية (تداول) بالرياض (رويترز)

السوق السعودية ترتفع 1.7 % وتسجل أعلى إغلاق في أسبوعين

واصلت الأسهم السعودية مكاسبها حتى إغلاق تعاملات الأربعاء، بعدما افتتحت الجلسة على ارتفاع بالتزامن مع صعود أسواق الخليج، عقب فوز الديمقراطيين.

«الشرق الأوسط» (الرياض)
خاص مصنع إنتاج النفط في رأس تنورة بالقرب من الدمام في المنطقة الشرقية من المملكة (أ.ف.ب)

خاص من أرباح «أرامكو» إلى إيرادات الميزانية... كيف تنتقل عوائد النفط؟

أظهرت النتائج المالية لـ«أرامكو» وتقرير أداء الميزانية العامة للربع الثالث، اللذان صدرا في اليوم نفسه، اختلافاً بين نمو أرباح الشركة وتراجع الإيرادات الحكومية.

هلا صغبيني (الرياض)

بنك إنجلترا يتجه إلى رفع الفائدة لمواجهة التضخم الناجم عن الحرب

مبنى بنك إنجلترا في لندن (رويترز)
TT

بنك إنجلترا يتجه إلى رفع الفائدة لمواجهة التضخم الناجم عن الحرب

مبنى بنك إنجلترا في لندن (رويترز)

من المتوقع أن يرفع بنك إنجلترا أسعار الفائدة، الخميس، للمرة الأولى منذ أكثر من ثلاث سنوات، في محاولة لاحتواء صدمة التضخم الناجمة عن حرب إيران.

ومع توقعات بارتفاع التضخم بصورة أكبر خلال الأشهر المقبلة، يرى اقتصاديون أن صانعي السياسة النقدية التسعة في لجنة السياسة النقدية لا يملكون خيارات كثيرة سوى رفع سعر الفائدة الرئيسي إلى 4 في المائة، من 3.75 في المائة حالياً. ومن شأن هذه الزيادة المتوقعة أن تكون الأولى منذ أغسطس (آب) 2023.

وتزايدت الضغوط على صانعي السياسة النقدية تدريجياً خلال الأشهر الأخيرة، غير أن ارتفاع التضخم إلى أعلى مستوى له في 11 شهراً، مسجلاً 3.5 في المائة في سبتمبر (أيلول)، متجاوزاً مستهدف البنك البالغ 2 في المائة، عزز توقعات الأسواق برفع أسعار الفائدة خلال الشهر الحالي، وربما إجراء زيادات إضافية في عام 2027.

ويعود السبب الرئيسي وراء تسارع التضخم هذا العام إلى الارتفاع الحاد في تكاليف الوقود نتيجة حرب إيران، وما أعقبها من اختناقات في حركة الملاحة عبر مضيق هرمز، الأمر الذي أدى إلى تقلص الإمدادات العالمية من النفط والغاز.

وقالت إيلي هندرسون، الخبيرة الاقتصادية في مؤسسة «إنفستك»: «نعتقد أن صبر كثير من أعضاء اللجنة على الارتفاع الأخير في التضخم بدأ ينفد. فكلما استمر ارتفاع أسعار الطاقة، زادت مخاطر تحول صدمة الأسعار المؤقتة إلى ارتفاع أكثر استدامة».

ومن المتوقع أن يتزامن قرار رفع أسعار الفائدة مع صدور التوقعات الاقتصادية الفصلية للبنك، ولا سيما تلك المتعلقة بالتضخم والنمو. وتؤدي أسعار الفائدة المرتفعة إلى تهدئة النشاط الاقتصادي من خلال زيادة تكلفة الاقتراض، ما يحد من الإنفاق ويسهم في كبح التضخم، لكنه يضغط أيضاً على النمو.

غير أن هذه التوقعات تحيط بها درجة عالية من عدم اليقين، تفوق المعتاد، نظراً إلى ارتباط الآفاق الاقتصادية بدرجة كبيرة بتطورات حرب إيران. وقد أدت الخسائر الكبيرة التي تكبدها الحزب الجمهوري في انتخابات التجديد النصفي الأميركية إلى تراجع حاد في أسعار الطاقة.

وفي حال استمر انخفاض أسعار النفط والغاز خلال الأسابيع المقبلة، فمن المرجح أن تكون ذروة التضخم المرتقبة أقل من التوقعات السابقة، ما قد يحد من احتمالات إجراء مزيد من الزيادات في أسعار الفائدة، ليس في بنك إنجلترا فحسب.

ورفعت بنوك مركزية أخرى، من بينها مجلس الاحتياطي الفيدرالي الأميركي والبنك المركزي الأوروبي، أسعار الفائدة مؤخراً استجابة لارتفاع التضخم المدفوع بحرب إيران، فيما تظل التوقعات المتعلقة بمسار سياستها النقدية مرتبطة إلى حد كبير بتطورات أسعار الطاقة.

وكانت أسعار الفائدة في المملكة المتحدة تتجه نحو الانخفاض، بعدما تراجعت من أعلى مستوى لها في 15 عاماً عند 5.25 في المائة، وذلك قبل الهجوم الأميركي والإسرائيلي على إيران في 28 فبراير (شباط).


«ميرسك» ترفع توقعات أرباح 2026 للمرة الثالثة... وسهمها يتراجع 11 %

حاويات شحن على متن سفينة تابعة لشركة «ميرسك» ترسو في ميناء لوس أنجليس في لونغ بيتش بكاليفورنيا (رويترز)
TT

«ميرسك» ترفع توقعات أرباح 2026 للمرة الثالثة... وسهمها يتراجع 11 %

حاويات شحن على متن سفينة تابعة لشركة «ميرسك» ترسو في ميناء لوس أنجليس في لونغ بيتش بكاليفورنيا (رويترز)

رفعت مجموعة الشحن الدنماركية «ميرسك»، الخميس، توقعاتها لأرباح عام 2026 للمرة الثالثة، في ظل استمرار ارتفاع أسعار شحن الحاويات بفعل ازدحام الموانئ والطلب المتزايد المرتبط بالتوسع في البنية التحتية للذكاء الاصطناعي. غير أن سهم الشركة تراجع بنسبة 11 في المائة، بعدما رأى محللون أن رفع التوقعات كان متوقعاً، بينما جاءت أرباح الربع الثالث دون التقديرات.

وجاءت الزيادة في توقعات الأرباح مدفوعة بارتفاع أسعار الشحن، وليس بزيادة حجم البضائع المنقولة، ما يجعل أرباح «ميرسك» مرتبطة باستمرار الازدحام والاضطرابات في سلاسل الإمداد، وهي عوامل يتوقع بعض المحللين تراجعها مع عودة السفن إلى عبور قناة السويس ووصول سفن جديدة إلى الأسواق، وفق «رويترز».

وتتوقع ثاني أكبر شركة لنقل الحاويات في العالم، التي تُعد مؤشراً مهماً على اتجاهات التجارة العالمية، أن تتراوح أرباحها الأساسية قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) بين 14 و14.5 مليار دولار خلال العام الحالي، مقارنة بنطاق توقعاتها السابق البالغ 10.5 إلى 12.5 مليار دولار.

كما رفعت الشركة توقعاتها للربح التشغيلي الأساسي قبل الفوائد والضرائب (EBIT) إلى ما بين 8 و8.5 مليار دولار، مقارنة بتقديراتها السابقة التي تراوحت بين 4.5 و6.5 مليار دولار.

وجاءت التوقعات الجديدة للأرباح الأساسية قبل الفوائد والضرائب والإهلاك والاستهلاك متماشية إلى حد كبير مع متوسط تقديرات المحللين البالغ 14.02 مليار دولار للعام بأكمله، وفق استطلاع أجرته مجموعة بورصة لندن «إل إس إي جي».

وسجلت «ميرسك» أرباحاً قبل الفوائد والضرائب والإهلاك والاستهلاك بلغت 4.7 مليار دولار خلال الربع الثالث، بزيادة نسبتها 75 في المائة، لكنها جاءت دون متوسط توقعات المحللين البالغ 5.04 مليار دولار، وفق استطلاع «إل إس إي جي».

وقال محللون إن عدم بلوغ توقعات الأرباح التشغيلية يعود إلى انخفاض أحجام الشحن عن المتوقع وارتفاع التكاليف في قطاع النقل البحري.

مرونة التجارة العالمية

وقال الرئيس التنفيذي للشركة فينسنت كليرك، في بيان: «على الرغم من استمرار حالة عدم اليقين الجيوسياسي والاضطرابات، أظهرت التجارة العالمية مرونة لافتة».

وأضاف أن الطلب لم يعد مدفوعاً بالإنفاق الاستهلاكي فحسب، بل بات يستند بصورة متزايدة إلى الاستثمارات الضخمة في الكهرباء والطاقة والتوسع السريع في البنية التحتية للذكاء الاصطناعي، ما يولّد تدفقات كبيرة من البضائع الصناعية حول العالم.

وكانت منظمة التجارة العالمية قد ذكرت، الشهر الماضي، أن الزيادة الكبيرة في الإنفاق على أشباه الموصلات ومراكز بيانات الذكاء الاصطناعي عززت التجارة العالمية، وساعدت على تعويض الاضطرابات الناجمة عن الحرب الأميركية - الإسرائيلية مع إيران.

وفي الولايات المتحدة، قالت «ميرسك» إن النشاط الاقتصادي حافظ على قوته، مدعوماً بالإنفاق الاستهلاكي واستثمارات الشركات المرتبطة بالتوسع في البنية التحتية للذكاء الاصطناعي.

وظلت أحجام الشحن البحري مستقرة إلى حد كبير مقارنة بالفترة نفسها من العام الماضي، في حين ارتفعت أسعار الشحن بنسبة 46 في المائة مقارنة بالربع السابق، وأكثر من الضعف على أساس سنوي، في ظل استمرار ازدحام الموانئ ومواصلة الشركة العودة التدريجية إلى استخدام قناة السويس، التي تجنبت غالبية شركات الشحن المرور عبرها منذ أواخر عام 2023 عقب هجمات الحوثيين في البحر الأحمر.

وأعلنت «ميرسك»، هذا الأسبوع، استئناف عبور خدمتها «إم إي 1»، التي تربط الهند بأوروبا، عبر قناة السويس.

وفي الصين، أشارت الشركة إلى أن النمو لا يزال مقيداً بضعف الطلب المحلي، بينما لم توفر التدابير المالية الأخيرة سوى دفعة محدودة للنشاط الاقتصادي. كما تباطأت الصادرات الآسيوية خلال شهري يوليو (تموز) وأغسطس (آب) نتيجة اضطرابات مرتبطة بالأحوال الجوية.

وكانت «ميرسك» قد رفعت توقعاتها للأرباح بصورة كبيرة منذ بداية العام، بعدما حذّرت آنذاك من أن دخول سفن جديدة إلى الخدمة واستئناف الملاحة عبر قناة السويس سيؤديان إلى تراجع أسعار الشحن.

ولا تزال الشركة تتوقع نمو أحجام تجارة الحاويات العالمية بنحو 4 في المائة خلال العام الحالي.


عقود الـ50 عاماً تفتح آفاقاً جديدة للاستثمارات العقارية في السعودية

أحد أحياء العاصمة الرياض (واس)
TT

عقود الـ50 عاماً تفتح آفاقاً جديدة للاستثمارات العقارية في السعودية

أحد أحياء العاصمة الرياض (واس)

في خطوة جديدة من نوعها، تفتح نماذج الاستثمار العقاري طويلة الأجل آفاقاً أمام القطاع الخاص في السعودية، في ظل التوجه نحو توسيع الشراكة مع المستثمرين لتطوير الأصول البلدية وتحويلها إلى مشاريع متعددة الاستخدامات، بما يعزز جاذبية السوق العقارية ويتيح فرصاً استثمارية تمتد لعقود، ويدعم استقطاب رؤوس الأموال المحلية والدولية للمشاركة في التنمية العمرانية، ورفع كفاءة استغلال الأراضي وتعظيم قيمتها الاقتصادية مع ضخ المزيد من المعروض السكني.

وأعلنت أمانة منطقة الرياض ووزارة البلديات والإسكان والمركز الوطني للتخصيص، إطلاق مرحلة إبداء الرغبة والتأهيل وتقديم العروض لمشروع الاستثمار المشترك للأراضي، لتطوير قطعة أرض ضمن نطاق قطاع الأمانة - شمال العاصمة، بالشراكة مع القطاع الخاص لمدة 50 عاماً، ويعد أول مشروع تطرحه الأمانة ضمن نموذج الاستثمار المشترك مع القطاع الخاص.

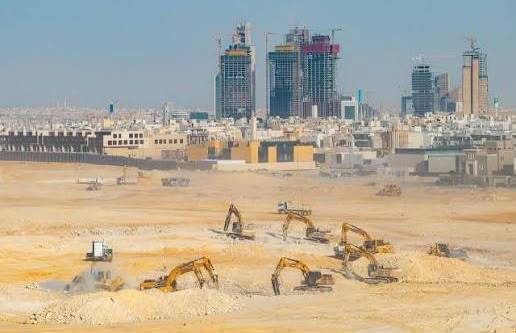
ويستهدف المشروع إشراك القطاع الخاص، للقيام بأعمال تصميم وبناء وتشغيل وصيانة جميع مرافق المشروع الواقع على شارع زيد بن عاصم، في موقع استراتيجي على مساحة تبلغ 30015 متراً مربعاً، تتيح فيه مرونة أنظمة التخطيط العمراني تطوير أصول متعددة الاستخدامات، تشمل الأنشطة السكنية والتجارية والمكتبية والترفيهية، لإنشاء مشاريع نوعية تسهم في تلبية الطلب المتزايد وتخدم احتياجات المجتمع وسكان المنطقة، بما يدعم البنية التحتية الحضرية في مدينة الرياض.

خطط استثمارية طويلة الأجل

ويمثل التوجه نحو طرح فرص استثمارية بعقود تصل إلى 50 عاماً، تحولاً في آليات استثمار الأصول العقارية الحكومية في السعودية، إذ يمنح القطاع الخاص مساحة زمنية أوسع لتطوير المشاريع وتنفيذ خطط استثمارية طويلة الأجل، بعيداً عن محدودية العقود قصيرة ومتوسطة الأجل.

ويعزز هذا النموذج قدرة المستثمرين على التخطيط المالي والتشغيلي، ويتيح لهم استرداد تكاليف التطوير وتحقيق عوائد استثمارية على مدى زمني أطول، الأمر الذي قد يرفع مستوى جاذبية هذه الفرص أمام الشركات العقارية والمؤسسات الاستثمارية.

ويأتي طرح المشروع امتداداً لاستراتيجية أمانة منطقة الرياض الهادفة إلى رفع كفاءة إدارة الأصول البلدية، وتوسيع مشاركة القطاع الخاص في التنمية العمرانية، واستقطاب الاستثمارات النوعية، بما يسهم في تعزيز التنمية الحضرية المستدامة ومواكبة النمو المتسارع الذي تشهده العاصمة، تحقيقاً لمستهدفات «رؤية 2030»، وانسجاماً مع رؤيتها في أن تكون أمانة رائدة لرياض مزدهرة ومستدامة ترتقي بجودة الحياة.

أعمال تطوير أراضٍ في الرياض (واس)

استدامة المشاريع

وأكد الخبير العقاري خالد المبيض أن طرح مشروع استثماري لمدة 50 عاماً في حي النرجس بالرياض يمثل خطوة مهمة لتمكين القطاع الخاص من تطوير الأصول العقارية وتحويلها إلى مشاريع مستدامة ذات قيمة اقتصادية عالية.

وأوضح خلال حديثه إلى «الشرق الأوسط»، أن طول مدة الاستثمار يشجع المطورين على رفع جودة البناء والخدمات، ويعزز الجدوى الاقتصادية للمشاريع، كما يسهم في تنويع المنتجات العقارية وزيادة المعروض في أحد أغلى أحياء العاصمة.

وأضاف المبيض أن أهمية المشروع لا تكمن في تأثيره المباشر على الأسعار، بل في كونه نموذجاً استثمارياً قابلاً للتكرار، يسهم في زيادة المعروض وتعزيز المنافسة وتحقيق التوازن السعري تدريجياً في السوق العقارية بالرياض.

تنويع المعروض

من ناحيته، قال المطور العقاري أحمد عمر باسودان، تكمن أهمية هذه العقود في أنها لا تقتصر على إتاحة الأراضي أمام المستثمرين، بل تفتح المجال أمام تطوير أصول عقارية متكاملة تشمل الاستخدامات السكنية والتجارية والمكتبية والترفيهية، بما يرفع القيمة الاقتصادية للأراضي ويعزز كفاءة استغلالها.

وواصل حديثه إلى «الشرق الأوسط»، أن الجمع بين التصميم والبناء والتشغيل والصيانة ضمن إطار استثماري واحد يتيح تطوير مشاريع أكثر تكاملاً، ويربط جودة التنفيذ بكفاءة التشغيل والاستدامة على المدى الطويل.

وأردف باسودان: «على مستوى السوق العقارية، يمكن لهذا النموذج أن يسهم في تنويع المعروض من المنتجات العقارية، خصوصاً في المدن الكبرى التي تشهد توسعاً عمرانياً ونمواً في الطلب على المساحات السكنية والتجارية والمكتبية. كما أن دخول مطورين ومشغلين جدد إلى هذه الفرص قد يعزز المنافسة ويرفع مستوى جودة المشاريع والخدمات، فضلاً عن توفير وجهات حضرية متعددة الاستخدامات تلبي احتياجات السكان والأنشطة الاقتصادية، بدلاً من الاقتصار على التطوير العقاري التقليدي».

تعميم التجربة

وحسب باسودان، فإن نجاح هذا النموذج يرتبط بمدى كفاءة تصميم العقود وتوزيع المخاطر بين الجهات الحكومية والمستثمرين، ووضوح الالتزامات المتعلقة بالتطوير والتشغيل والصيانة، إلى جانب تحقيق التوازن بين العائد الاستثماري والمصلحة العامة.

ويرى المطور العقاري باسودان أن تعميم التجربة على أمانات ومناطق أخرى قد يفتح قناة إضافية لاستقطاب الاستثمارات المحلية والدولية، ويعزز مساهمة القطاع الخاص في التنمية الحضرية، بما يتماشى مع مستهدفات «رؤية 2030» لتنويع الاقتصاد ورفع كفاءة إدارة الأصول الحكومية.