السندات اليابانية تهدأ بعد اختبار الثلاثين عاماً

تمنح بعضاً من الثقة بعد مزاد مستقر وتراجع العوائد

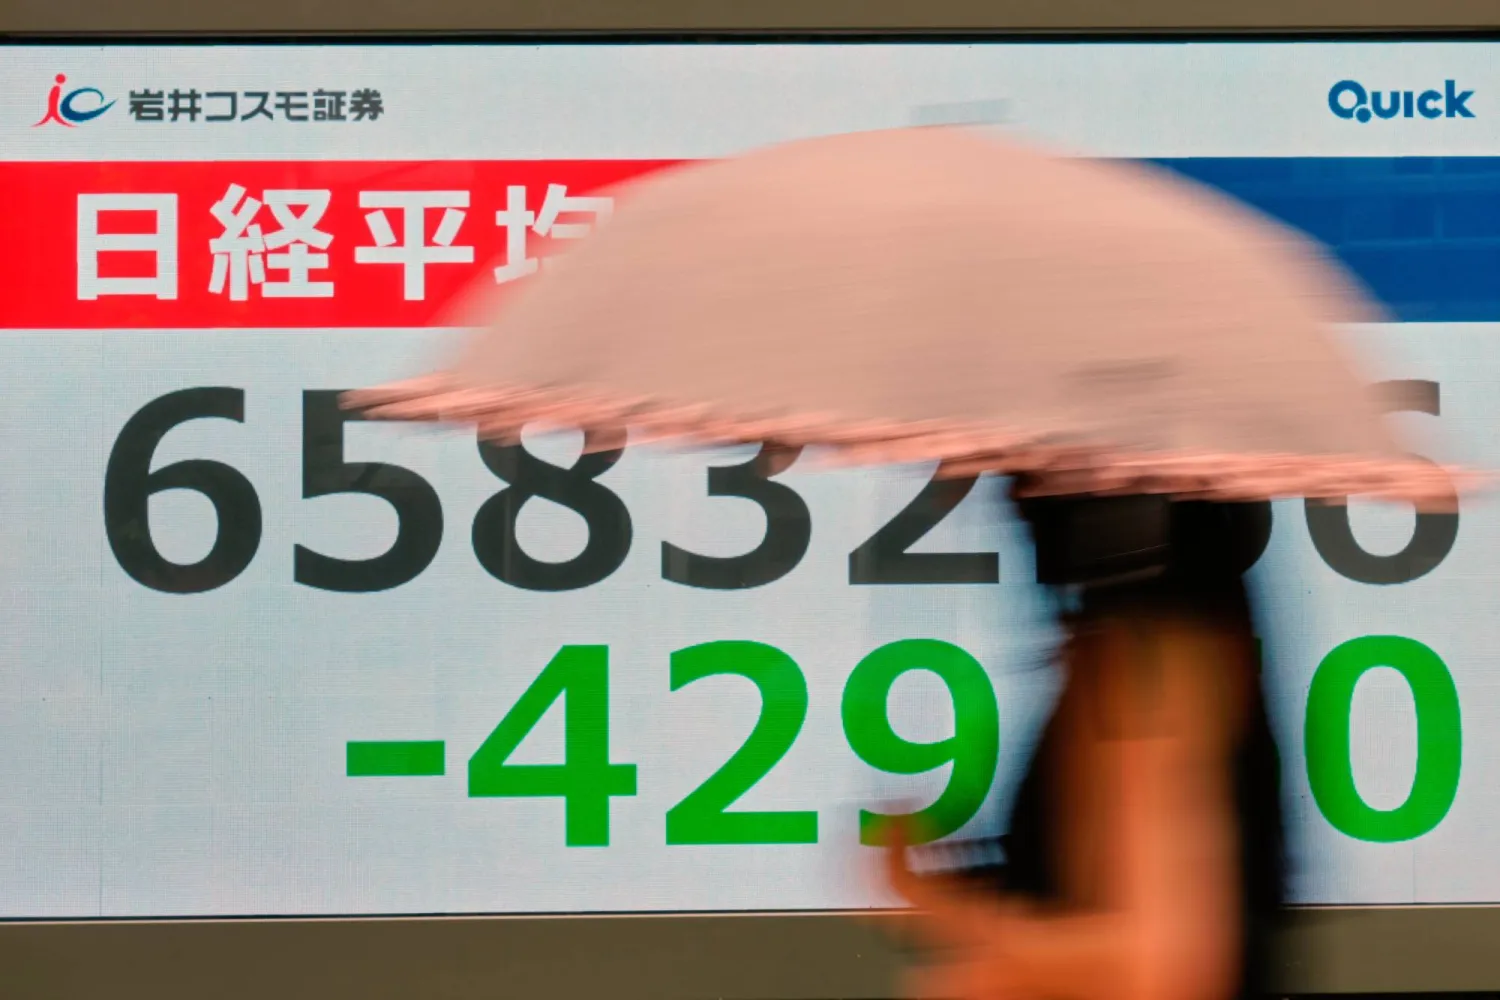
سيدة تمر أمام شاشة تعرض حركة الأسهم في العاصمة اليابانية طوكيو (أ.ب)
TT

السندات اليابانية تهدأ بعد اختبار الثلاثين عاماً

سيدة تمر أمام شاشة تعرض حركة الأسهم في العاصمة اليابانية طوكيو (أ.ب)

تنفست سوق السندات اليابانية الصعداء «مؤقتاً» الخميس، بعدما مر مزاد السندات الحكومية لأجل 30 عاماً من دون اضطراب كبير، بالتزامن مع تراجع العوائد عبر معظم آجال الاستحقاق، في وقت أعاد فيه المستثمرون تقييم مخاطر التضخم العالمي واحتمالات تشديد السياسة النقدية في الولايات المتحدة واليابان. وانخفض عائد السندات الحكومية اليابانية القياسية لأجل عشر سنوات بمقدار 4 نقاط أساس إلى 2.970 في المائة، بعدما تجاوز في الجلسات السابقة حاجز 3 في المائة للمرة الأولى منذ عام 1996.

وتتحرك العوائد عكسياً مع أسعار السندات. وتكتسب هذه الحركة أهمية خاصة بعدما أصبحت السوق اليابانية في الأسابيع الأخيرة واحدة من أبرز بؤر التقلب في أسواق الدخل الثابت العالمية، نتيجة تداخل ثلاثة عوامل رئيسية؛ هي ارتفاع التضخم، وتزايد توقعات رفع بنك اليابان أسعار الفائدة، وتنامي المخاوف بشأن حجم الدين العام واحتياجات الاقتراض الحكومية. وجاءت نتائج مزاد السندات لأجل 30 عاماً لتخفف جانباً من هذه المخاوف، فقد بلغت نسبة التغطية 3.79 مرة، مقارنة بـ3.86 مرة في المزاد السابق، بينما اتسع الفارق السعري المعروف باسم «ذيل المزاد» إلى 0.28 من 0.21 في أغسطس (آب).

ورغم أن الأرقام أظهرت بعض الضعف النسبي، فإن السوق استقبلت النتائج بهدوء، وظل عائد السندات لأجل 30 عاماً مستقراً بعد المزاد، منخفضاً 9.5 نقطة أساس خلال الجلسة إلى 4.070 في المائة.

وقال تاكايوكي مياجيما، كبير الاقتصاديين في «مجموعة سوني المالية»، إن نتيجة المزاد قد تبدو ضعيفة، إذا جرى النظر فقط إلى انخفاض نسبة التغطية واتساع الفارق السعري، لكنها لا تبدو سيئة بالمقارنة مع متوسط المزادات السابقة والاتجاه العام للسوق.

وهذا التقييم مهم، لأن المستثمرين كانوا يترقبون المزاد باعتباره اختباراً جديداً لقدرة الحكومة اليابانية على جذب الطلب في بيئة أصبحت فيها العوائد عند أعلى مستوياتها منذ عقود. وفي بقية منحنى العائد، انخفض عائد السندات لأجل عامين، الأكثر حساسية لسياسة بنك اليابان، بمقدار نصف نقطة أساس إلى 1.85 في المائة، بينما تراجع عائد الخمس سنوات نقطتين أساس إلى 2.290 في المائة، وانخفض عائد العشرين عاماً 8 نقاط أساس إلى 3.805 في المائة.

ويعكس هذا التراجع جزئياً تحولاً في المزاج العالمي؛ فقد انخفضت عوائد سندات الخزانة الأميركية من أعلى مستوياتها في عدة سنوات، بعد صدور بيانات توظيف أضعف من المتوقَّع في القطاع الخاص الأميركي، بالتزامن مع تصريحات أكثر حذراً من رئيس بنك الاحتياطي الفيدرالي في نيويورك جون ويليامز؛ ما خفف بعض الرهانات على رفع الفائدة الأميركية هذا الشهر.

وكانت أسواق السندات العالمية قد شهدت موجة بيع واسعة في الأيام السابقة، مع ارتفاع أسعار الطاقة وتجدُّد المخاوف من التضخم، في ظل التوترات المستمرة في الشرق الأوسط.

• رأس المال يعود تدريجياً إلى الداخل

لكن الهدوء في سوق السندات اليابانية لا يلغي تحولاً أعمق بدأ يظهر في حركة رؤوس الأموال؛ فقد باع المستثمرون اليابانيون سندات أجنبية، للأسبوع الثاني على التوالي، حتى 29 أغسطس (آب)، وفق بيانات وزارة المالية، مع تسجيل صافي مبيعات بقيمة 824 مليار ين، أو نحو 5. 2 مليار دولار، من السندات الأجنبية طويلة الأجل. وتضيف هذه الأرقام دليلاً جديداً على أن المستثمر الياباني أصبح أقل اندفاعاً نحو شراء الدين الخارجي، مع ارتفاع العوائد المحلية وزيادة تكلفة التحوُّط من مخاطر العملات.

وفي الاتجاه المقابل، اشترى المستثمرون الأجانب سندات يابانية طويلة الأجل بقيمة صافية بلغت 509.1 مليار ين للأسبوع الثاني على التوالي، ما يشير إلى أن المستويات الحالية للعائد بدأت بالفعل تجذب رؤوس أموال خارجية.

وهذا التحوُّل مهم للأسواق العالمية، لأن اليابان كانت لعقود مصدراً رئيسياً للطلب على سندات الخزانة الأميركية والديون الأوروبية والأسترالية. وكلما أصبحت السندات اليابانية أكثر جاذبية، قلَّ الحافز أمام المستثمرين المحليين للبحث عن عوائد في الخارج.

• الين يستفيد من التشدُّد

وفي سوق العملات، واصل الين مكاسبه، مستفيداً من إعادة تسعير توقعات الفائدة اليابانية باتجاه أكثر تشدداً. ويعكس ذلك العلاقة المباشرة بين حركة العوائد وسعر الصرف؛ فكلما ارتفعت توقعات الفائدة في اليابان، تقلَّص جزء من الفجوة مع العوائد الأميركية؛ ما يمنح الين بعض الدعم بعد سنوات من الضعف. ويحمل هذا التطور بُعداً مهماً بالنسبة إلى بنك اليابان، الذي يواجه ضغوطاً متزايدة للتعامل مع التضخم المستورد الناتج عن ضعف العملة. لكن ارتفاع الفائدة لا يأتي بلا تكلفة؛ فاليابان تحمل واحداً من أكبر أعباء الدين العام بين الاقتصادات المتقدمة، وأي ارتفاع مستدام في العوائد يرفع تدريجياً تكلفة خدمة الدين ويزيد الضغوط على الموازنة.

• الأسهم تبقى حذرة

وفي سوق الأسهم، ظل الحذر مسيطراً؛ فقد تراجع مؤشر «نيكي» للجلسة الرابعة على التوالي، منخفضاً 0.17 في المائة إلى 64214.48 نقطة، وهو أدنى إغلاق في شهر، بينما ارتفع «توبكس» الأوسع نطاقاً 0.5 في المائة. وقال ناوتو تاكاهاشي، المحلل في «أيزاوا للأوراق المالية»، إن تركيز السوق ينصب حالياً على أسعار الفائدة والعملات، وإن حالة عدم اليقين المحيطة بهما تدفع المستثمرين إلى تقليص تعرضهم للأصول عالية المخاطر.

وكان أداء أسهم التكنولوجيا والذكاء الاصطناعي متبايناً، فيما تعرَّض قطاع الطاقة لضغوط مع تراجع أسعار النفط وغياب مؤشرات على تصعيد جديد في المواجهة بين الولايات المتحدة وإيران.

وبذلك، لا تمثل جلسة الخميس نهاية التوتر في سوق السندات اليابانية بقدر ما تمثل «استراحة مؤقتة» بعد موجة ارتفاع تاريخية في العوائد، فالاختبار الحقيقي سيظل مرتبطاً بمسار التضخم، وقرارات بنك اليابان، وحجم الإصدارات الحكومية المقبلة، ومدى استمرار المستثمرين اليابانيين في تقليص تعرضهم للسندات الخارجية.

وإذا استمرّت هذه الاتجاهات، فقد تتحول سوق السندات اليابانية من سوق كانت تعتمد تاريخياً على الفائدة المنخفضة والسيولة الضخمة إلى سوق تنافس فعلياً على رؤوس الأموال العالمية. أما مزاد الثلاثين عاماً، فقد منح طوكيو هدنة قصيرة، لكنه لم يغير الحقيقة الأساسية؛ وهي أن تكلفة المال في اليابان لم تعد كما كانت.
مقالات ذات صلة

بين «دولة» لولا و«سوق» بولسونارو... اقتصاد البرازيل على مفترق طرق

الاقتصاد سيارات «بي واي دي» على خط الإنتاج في مصنع الشركة للسيارات الكهربائية بمجمع كاماساري الصناعي بولاية باهيا البرازيلية يوم 3 فبراير 2026 (رويترز)

بين «دولة» لولا و«سوق» بولسونارو... اقتصاد البرازيل على مفترق طرق

تتصدر رؤيتان اقتصاديتان متباينتان سباق الرئاسة في البرازيل، بين رهان لولا على تدخُّل الدولة وإعادة التصنيع، وتوجّه بولسونارو نحو تحرير السوق وتقليص القيود.

«الشرق الأوسط» (بيروت)
الاقتصاد مشاة في أحد الشوارع التجارية بمدينة شنغهاي الصينية (إ.ب.أ)

المصانع والخدمات الصينية تتوسع بدعم طفرة الذكاء الاصطناعي

عاد نشاط المصانع الصينية إلى التوسع في سبتمبر (أيلول)، بالتزامن مع تسارع نمو قطاع الخدمات، في مؤشرات على تحسن زخم ثاني أكبر اقتصاد في العالم.

«الشرق الأوسط» (بكين)
الاقتصاد عمال في خط إنتاج تابع لمصنع «نيسان» شمال العاصمة اليابانية طوكيو (أ.ف.ب)

إنتاج المصانع اليابانية يتراجع خلافاً للتوقعات

تراجَع إنتاج المصانع اليابانية على نحو غير متوقع في أغسطس (آب)، للشهر الثاني على التوالي، متأثراً بانخفاض إنتاج السيارات والآلات.

«الشرق الأوسط» (طوكيو)
الاقتصاد مقر «الصندوق العربي للطاقة» في السعودية (موقع الصندوق الإلكتروني)

الصندوق العربي للطاقة يسجل 125.4 مليون دولار صافي دخل في النصف الأول

أعلن الصندوق العربي للطاقة تسجيل صافي دخل بلغ 125.4 مليون دولار خلال النصف الأول، فيما ارتفع إجمالي أصوله إلى 14 مليار دولار، بنمو 16 في المائة على أساس سنوي.

«الشرق الأوسط» (الرياض)
الاقتصاد رجل في متجر للحوم بمدينة ساو باولو البرازيلية (رويترز)

الصين تفرض رسوماً إضافية على لحوم البقر البرازيلية

تبدأ الصين الخميس، فرض رسوم جمركية إضافية بنسبة 55 في المائة على واردات لحوم البقر من البرازيل.

«الشرق الأوسط» (بكين)

السعودية ترصد 371 مليار دولار للإنفاق في موازنة 2027

وزير المالية في ملتقى الميزانية لعام 2026 (أرشيفية - الشرق الأوسط)
TT

السعودية ترصد 371 مليار دولار للإنفاق في موازنة 2027

وزير المالية في ملتقى الميزانية لعام 2026 (أرشيفية - الشرق الأوسط)

تمضي السعودية في دعم النمو الاقتصادي وتمويل أولوياتها التنموية والاستراتيجية خلال 2027، مع تقديرات أولية بوصول إجمالي الإنفاق إلى نحو 1.392 تريليون ريال (371.2 مليار دولار)، مقابل إيرادات تبلغ 1.202 تريليون ريال (320.5 مليار دولار)، فيما يقدَّر عجز الموازنة بنحو 3.6 في المائة من الناتج المحلي الإجمالي.

وأعلنت وزارة المالية، الأربعاء، البيان التمهيدي للميزانية العامة للدولة للعام المالي 2027، في وقت تواصل فيه المملكة تنفيذ برامج التحول الاقتصادي وتوسيع قاعدة الأنشطة غير النفطية، بالتوازي مع اتباع سياسة مالية تستهدف دعم النمو والمحافظة على استدامة المالية العامة.

وتشير تقديرات وزارة المالية إلى ارتفاع إجمالي الإيرادات من 1.202 تريليون ريال (320.5 مليار دولار) في 2027 إلى نحو 1.351 تريليون ريال (360.3 مليار دولار) في 2029، بينما يرتفع إجمالي النفقات من 1.392 تريليون ريال (371.2 مليار دولار) إلى نحو 1.544 تريليون ريال (411.7 مليار دولار) خلال الفترة نفسها.

وتعكس هذه التقديرات استمرار الإنفاق على الأولويات التنموية والاستراتيجية والمشاريع ذات العائد الاقتصادي والاجتماعي، في إطار تخطيط مالي طويل المدى يستهدف الحفاظ على استدامة المالية العامة عبر الدورات الاقتصادية.

وفي الوقت نفسه، أسهمت مبادرات التنويع والإصلاحات الاقتصادية في زيادة الإيرادات غير النفطية من نحو 166 مليار ريال (44.3 مليار دولار) في 2015 إلى 505 مليارات ريال (134.7 مليار دولار) في 2025، مما عزز استقرار الإيرادات العامة وتنوع مصادرها.

الاقتصاد غير النفطي يحافظ على النمو

وتشير التقديرات الأولية إلى تأثر الاقتصاد السعودي خلال 2026 بالتطورات الاقتصادية والجيوسياسية، مع توقع انكماش الناتج المحلي الإجمالي الحقيقي بنسبة 3.6 في المائة، نتيجة تراجع الأنشطة النفطية بنسبة 21.8 في المائة.

في المقابل، من المتوقع أن تواصل الأنشطة غير النفطية نموها بنسبة 3.2 في المائة خلال العام، بما يحد من أثر انخفاض النشاط النفطي على الاقتصاد ككل.

وخلال النصف الأول من 2026، سجلت الأنشطة غير النفطية نمواً بنسبة 1.8 في المائة، لترفع مساهمتها في الناتج المحلي الإجمالي الحقيقي إلى مستوى تاريخي بلغ 57.3 في المائة، مدفوعةً بقوة الطلب المحلي وتدفقات الاستثمار الخاص.

البطالة عند 6.5 % والتضخم عند مستويات محدودة

وعلى صعيد المؤشرات الاقتصادية والاجتماعية، انخفض معدل البطالة بين السعوديين إلى 6.5 في المائة خلال الربع الثاني من 2026.

في الوقت نفسه، تشير التقديرات الأولية إلى تسجيل التضخم نحو 2.1 في المائة لكامل العام الحالي، في ظل استمرار مستويات الطلب المحلي وتطور النشاط الاقتصادي غير النفطي.

تمويل محلي ودولي لدعم المشاريع

وتعتزم الحكومة مواصلة عمليات التمويل المحلية والدولية خلال 2027 والمدى المتوسط، وفق إطار استراتيجية الدين متوسطة المدى، من خلال إصدار السندات والصكوك والحصول على القروض، إلى جانب التوسع في أدوات التمويل الحكومي البديل.

وتشمل هذه الأدوات تمويل المشاريع والبنية التحتية ووكالات ائتمان الصادرات، بما يوفر قنوات إضافية لتمويل المشاريع والأولويات التنموية.

وأكد وزير المالية محمد الجدعان أن التقديرات الأولية لموازنة 2027 تأتي في ظل بيئة اقتصادية عالمية تتسم باستمرار عدم اليقين وتسارع التطورات الجيوسياسية.

وقال إن المملكة تواصل إدارة ماليتها العامة من منظور طويل المدى، بما يعزز قدرتها على التعامل مع المتغيرات ومواصلة الإنفاق على الأولويات التنموية والاستراتيجية، مع المحافظة على استدامة المالية العامة ومتانة المركز المالي.

وأضاف أن الحكومة مستمرة في رصد التطورات الاقتصادية والجيوسياسية وتقييم انعكاساتها المحتملة على الاقتصاد العالمي وسلاسل الإمداد وأسواق الطاقة، والتعامل معها بسياسات مرنة واستباقية تدعم الاقتصاد وتعزز قدرته على مواصلة تحقيق مستهدفات رؤية السعودية 2030.

وأكد الجدعان استمرار خطط التحول الاقتصادي لدعم النمو وتوسيع القاعدة الاقتصادية، بما ينعكس على نمو الإيرادات غير النفطية ويسهم في تحقيق مستويات أكثر استدامة واستقراراً للإيرادات على المديين المتوسط والطويل.

عجز 2027 ضمن سياسة مالية طويلة المدى

يأتي العجز المقدر عند 3.6 في المائة من الناتج المحلي الإجمالي ضمن سياسة مالية تستهدف المحافظة على متانة المركز المالي وتعزيز الاستدامة المالية، مع استمرار الإنفاق على المشاريع ذات الأولوية.

وحسب وزارة المالية، يتيح هذا النهج للحكومة تبني سياسات مالية متوازنة عبر الدورات الاقتصادية، ودعم النمو والتكيف مع المتغيرات وإدارة الأزمات والاحتياجات الطارئة، مع المحافظة على مستويات مستدامة من الدين العام واحتياطيات مالية معتبرة.

وتعتزم الحكومة مواصلة عمليات التمويل المحلية والدولية خلال 2027 وعلى المدى المتوسط، وفق إطار استراتيجية الدين متوسطة المدى، عبر إصدار السندات والصكوك والحصول على القروض بتكلفة عادلة، إلى جانب التوسع في أدوات التمويل الحكومي البديل، بما يشمل تمويل المشاريع والبنية التحتية ووكالات ائتمان الصادرات.


بين «دولة» لولا و«سوق» بولسونارو... اقتصاد البرازيل على مفترق طرق

سيارات «بي واي دي» على خط الإنتاج في مصنع الشركة للسيارات الكهربائية بمجمع كاماساري الصناعي بولاية باهيا البرازيلية يوم 3 فبراير 2026 (رويترز)
TT

بين «دولة» لولا و«سوق» بولسونارو... اقتصاد البرازيل على مفترق طرق

سيارات «بي واي دي» على خط الإنتاج في مصنع الشركة للسيارات الكهربائية بمجمع كاماساري الصناعي بولاية باهيا البرازيلية يوم 3 فبراير 2026 (رويترز)

تدخل الانتخابات الرئاسية البرازيلية، التي تُجرى جولتها الأولى الأحد، على وقع مواجهة اقتصادية واضحة بين الرئيس لويس إيناسيو لولا دا سيلفا، الساعي إلى ولاية رابعة، ومنافسه فلافيو بولسونارو، نجل الرئيس السابق جايير بولسونارو، إذ يطرح كل منهما رؤية مختلفة لدور الدولة والسوق، وفق تقرير لصحيفة «لوفيغارو» الفرنسية.

الصناعة في قلب مشروع لولا

يراهن لولا على تدخُّل قوي للدولة لدعم الصناعة وإعادة التصنيع، بعدما تراجعت حصة القطاع الصناعي من الناتج المحلي الإجمالي من 48 في المائة عام 1985 إلى 25 في المائة عام 2024.

ومنذ عودته إلى السلطة مطلع 2023، واصل لولا سياسة دعم الصناعة التي بدأها خلال ولايتيه الأوليين. وفي يونيو (حزيران)، أعلن تخصيص 140 مليار ريال (نحو 27 مليار دولار أميركي) إضافية للسياسة الصناعية، فيما تجاوز إجمالي الأموال المخصصة لخطة «الصناعة البرازيلية الجديدة» 750 مليار ريال (نحو 145 مليار دولار) بين 2023 و2026.

وتبرز مدينة بيتيم في ولاية ميناس جيرايس بالبرازيل ساحة رئيسية لهذه المنافسة. وتضم المدينة مصنعاً ضخماً لمجموعة «ستيلانتيس»، التي أعلنت استثمارات بقيمة 14 مليار ريال (2.7 مليار دولار) في المنطقة حتى عام 2030. وتُعدّ ميناس جيرايس ولاية محورية انتخابياً، إذ لم يُنتخب أي رئيس برازيلي منذ انتخابات 1950 من دون الفوز فيها.

لكن المدينة العمّالية التي كانت تُعد معقلاً لليسار شهدت تحولاً سياسياً. ففي الجولة الثانية من انتخابات 2022، حصل جايير بولسونارو فيها على 52.43 في المائة من الأصوات مقابل 47.57 في المائة للولا.

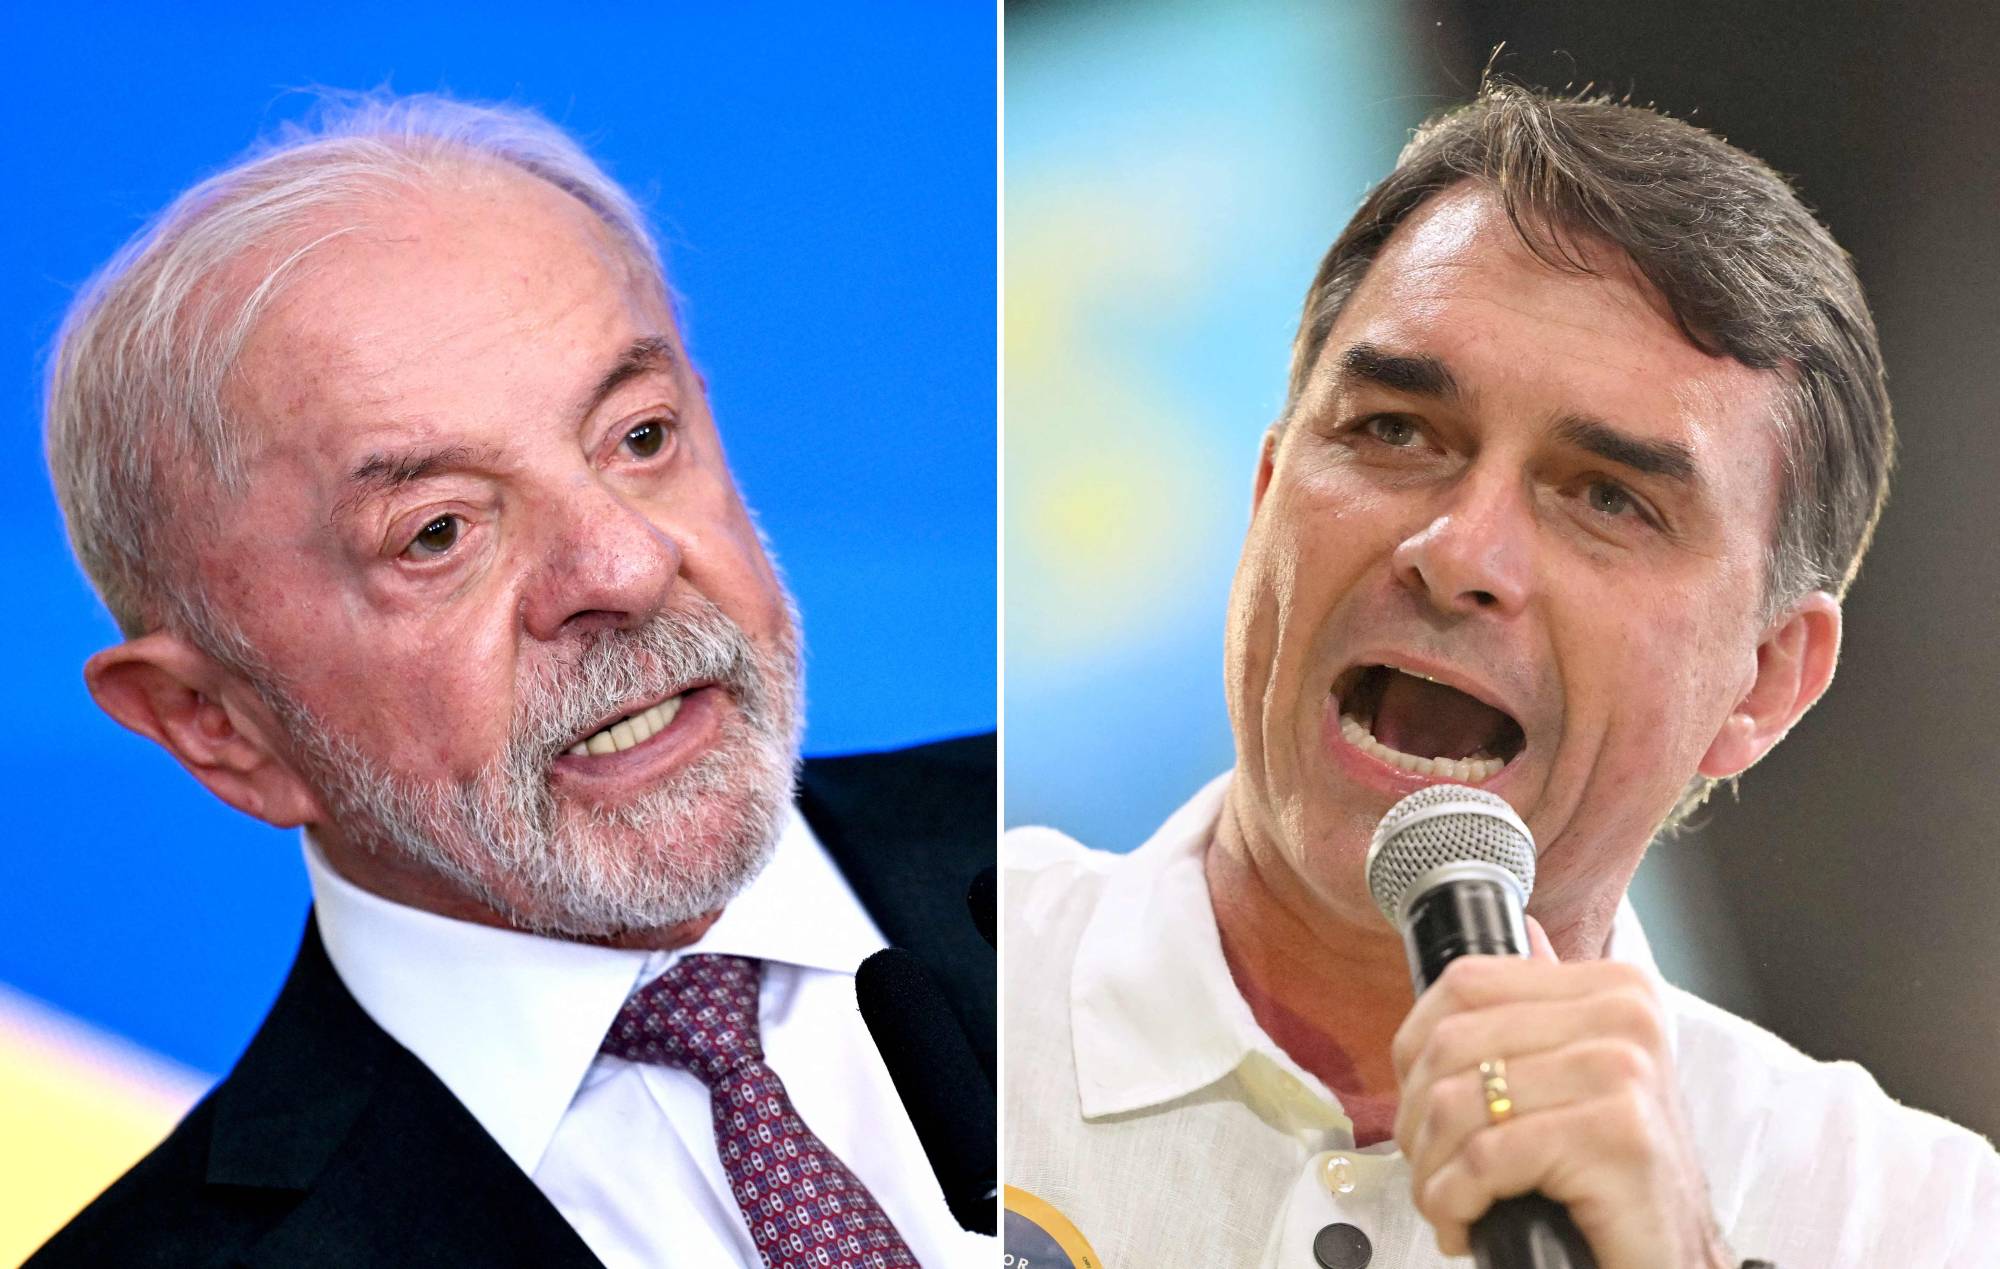
صورة مدمجة تُظهر الرئيس البرازيلي لويس إيناسيو لولا دا سيلفا (يسار) ومنافسه فلافيو بولسونارو (أ.ف.ب)

جاذبية العمل المستقل

وتواجه رؤية لولا تحدياً اجتماعياً يتمثل في تغيّر تطلعات شريحة من الشباب الذين بات بعضهم يفضّل العمل المستقل وريادة الأعمال على الوظائف التقليدية في المصانع والشركات.

ويقول مسؤولون في شركات محلية إن صعوبة جذب العمال والاحتفاظ بهم باتت تؤثر في خطط النمو، في وقت يرى فيه مؤيدون لبولسونارو أن اليمين يمنح مساحة أكبر للمبادرة الفردية والعمل الحر.

بولسونارو يراهن على تحرير السوق

في المقابل، يمنح برنامج فلافيو بولسونارو دوراً أكبر للسوق وأقل للدولة. ويرى أستاذ الاقتصاد في جامعة ميناس جيرايس الفيدرالية، ريكاردو ماتشادو لويز، أن معسكر بولسونارو يعتقد أن السوق الأقل خضوعاً للتنظيم قادرة على تقديم حلول للمشكلات الصناعية بصورة أفضل من تدخل الدولة.

وتستشهد دانييلا ماركيز، المنسقة الاقتصادية لحملة بولسونارو، بتجربة الرئيس الأرجنتيني خافيير ميلي، وأعلنت أن البرنامج يستهدف إلغاء أكثر من ألف قاعدة وإجراء تنظيمي تفرضها الدولة على النشاط الاقتصادي.

وتعكس المنافسة بين لولا وبولسونارو انقساماً حول مستقبل الاقتصاد البرازيلي، بين نموذج يقوم على تعزيز دور الدولة ودعم الصناعة، وآخر يمنح السوق والمبادرة الفردية مساحة أكبر.


تضخم أهدأ ونمو أقوى يربكان حسابات «الفيدرالي»

لافتة «مطلوب موظفون» معلقة على نافذة مطعم في ميدفورد - ماساتشوستس (رويترز)
TT

تضخم أهدأ ونمو أقوى يربكان حسابات «الفيدرالي»

لافتة «مطلوب موظفون» معلقة على نافذة مطعم في ميدفورد - ماساتشوستس (رويترز)

رسمت البيانات الاقتصادية الأميركية الصادرة الأربعاء، صورة مزدوجة للاقتصاد، مع مراجعة قوية بالزيادة لنمو الناتج المحلي الإجمالي في الربع الثاني، في وقت استقر فيه التضخم عند مستوى أعلى من هدف «الاحتياطي الفيدرالي»، في حين أظهرت بيانات منفصلة تسارع التوظيف في القطاع الخاص خلال سبتمبر (أيلول).

وتعزز هذه القراءات صورة اقتصاد لا يزال قادراً على النمو بوتيرة متماسكة، رغم استمرار ضغوط الأسعار؛ ما يعقّد حسابات «الفيدرالي» بشأن المسار المقبل لأسعار الفائدة.

ورفع مكتب التحليل الاقتصادي تقديره لنمو الناتج المحلي الإجمالي في الربع الثاني إلى 2.2 في المائة على أساس سنوي، من 1.5 في المائة في التقدير السابق، بزيادة قدرها 0.7 نقطة مئوية. وكان الاقتصاديون يتوقعون الإبقاء على القراءة السابقة عند 1.5 في المائة.

ورغم المراجعة الكبيرة، تباطأ النمو مقارنة بالربع الأول، الذي عدّل المكتب تقديره أيضاً بالزيادة إلى 2.5 في المائة، من 2.1 في المائة في القراءة السابقة.

كما رفع المكتب تقديره لنمو الاقتصاد الأميركي خلال عام 2025 إلى 2.3 في المائة، من 2.1 في المائة سابقاً.

وتأتي المراجعة الصعودية لنمو الربع الثاني في وقت يترقب فيه المستثمرون القراءة الأولية للناتج المحلي الإجمالي للربع الثالث، والمقرر صدورها في 29 أكتوبر (تشرين الأول)؛ بحثاً عن مؤشرات على ما إذا كانت قوة الاقتصاد ستستمر خلال النصف الثاني من العام.

التضخم فوق الهدف

وفي بيانات منفصلة، أظهر مؤشر «نفقات الاستهلاك الشخصي» (PCE)، المقياس المفضل لدى «الفيدرالي» لقياس التضخم، ارتفاع الأسعار بنسبة 3.4 في المائة على أساس سنوي في أغسطس (آب) مقابل توقعات بارتفاعه إلى 3.7 في المائة، ليستقر عند المستوى نفسه المسجل في يوليو (تموز) بعد مراجعة بيانات الشهر السابق.

وارتفع المؤشر بنسبة 0.3 في المائة على أساس شهري خلال أغسطس، في حين سجل المؤشر الأساسي، الذي يستبعد أسعار الغذاء والطاقة الأكثر تقلباً، زيادة سنوية قدرها 3 في المائة.

وتظل هذه المستويات أعلى بكثير من هدف «الفيدرالي» البالغ 2 في المائة، الذي لم ينجح التضخم في العودة إليه منذ أوائل عام 2021.

وتكتسب بيانات الأسعار أهمية خاصة بالنسبة للأسواق، التي تراقب مسار التضخم لتقييم الخطوة المقبلة للبنك المركزي، في ظل استمرار الاقتصاد في إظهار قدرة على النمو.

منشأة تصنيع تابعة لشركة «كوهيرنت» في شيرمان - تكساس (أ.ب)

التوظيف يعزز الصورة

وأظهرت بيانات «إيه دي بي» أن القطاع الخاص الأميركي أضاف 90 ألف وظيفة في سبتمبر، متجاوزاً توقعات الاقتصاديين بزيادة قدرها 70 ألفاً، بعد تعديل عدد الوظائف المضافة في أغسطس بالخفض إلى 36 ألفاً من 38 ألفاً.

ويصدر تقرير «إيه دي بي» بالتعاون مع «مختبر الاقتصاد الرقمي بجامعة ستانفورد»، قبل تقرير الوظائف الحكومي الذي يصدر الجمعة، والذي يوفر مؤشرات أوسع عن أوضاع سوق العمل.

وحسب استطلاع لـ«رويترز»، يتوقع الاقتصاديون إضافة 85 ألف وظيفة في القطاع الخاص خلال سبتمبر، و90 ألف وظيفة إلى إجمالي الوظائف غير الزراعية، مع استقرار معدل البطالة عند 4.1 في المائة للشهر الثالث على التوالي.

ولا يُعدّ تقرير «إيه دي بي» مؤشراً دقيقاً دائماً لأرقام الوظائف الحكومية؛ ولذلك ستظل بيانات مكتب إحصاءات العمل المنتظرة الجمعة أكثر أهمية في تقييم قوة سوق العمل.

وكان مكتب إحصاءات العمل قد أظهر الثلاثاء تراجع عدد الوظائف الشاغرة مقارنة بعدد العاطلين عن العمل، مع وجود 1.01 وظيفة شاغرة لكل شخص عاطل في أغسطس، مقابل 1.06 في يوليو.

وتضع البيانات الأخيرة «الفيدرالي» أمام معادلة غير سهلة: الاقتصاد ينمو بوتيرة أقوى مما أظهرت التقديرات السابقة، والتوظيف الخاص يستعيد بعض الزخم، في حين لا يزال التضخم أعلى من المستوى المستهدف.

وبذلك، لا توفر البيانات أساساً واضحاً لتوقع تحول سريع في السياسة النقدية؛ فاستمرار قوة النشاط الاقتصادي يقلل الحاجة إلى خفض قريب للفائدة، في حين يبقي استقرار ضغوط الأسعار الباب مفتوحاً أمام خفضها لاحقاً إذا استمر التضخم في مسار الانحسار.