ترمب يعلن تخصيص أكثر من ملياري دولار لمشروع للمعادن الحيوية

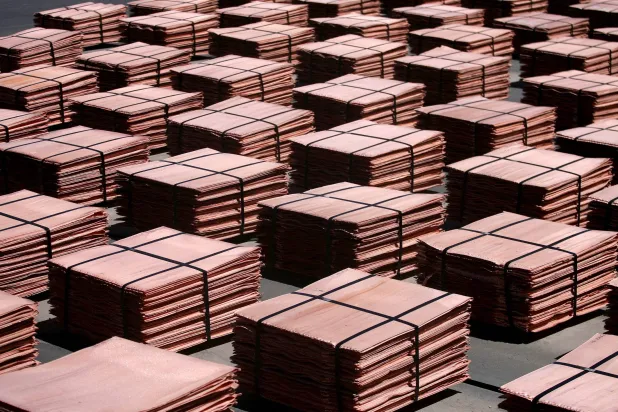
التمويل مخصص لمجموعة متنوعة من مشروعات المعادن الحيوية للمساعدة في إنتاج العناصر الأساسية اللازمة لجميع أنواع المنتجات (رويترز)
TT

ترمب يعلن تخصيص أكثر من ملياري دولار لمشروع للمعادن الحيوية

التمويل مخصص لمجموعة متنوعة من مشروعات المعادن الحيوية للمساعدة في إنتاج العناصر الأساسية اللازمة لجميع أنواع المنتجات (رويترز)

أعلن الرئيس الأميركي دونالد ترمب عن تخصيص أكثر من ملياري دولار لمشروع للمعادن الحيوية، والاستثمار في مدارس التعدين، قائلاً إن التمويل مخصص لمجموعة متنوعة من مشروعات المعادن الحيوية، للمساعدة في إنتاج العناصر الأساسية اللازمة لجميع أنواع المنتجات، والأسلحة عالية التقنية.

والجزء الأكبر من هذه الأموال هو قرض بقيمة 1.4 مليار دولار من وزارة الحرب لمساعدة شركة «سيلا نانوتكنولوجيز» في بناء مصنع جديد لبطاريات الليثيوم.

وتشمل الاستثمارات الأخرى 150 مليون دولار لشركة «نيرون ماجنيت» لتعزيز إنتاج المغناطيسات القوية التي لا تتطلب أي عناصر أرضية نادرة، و400 مليون دولار لمساعدة شركة «صنرايز إنيرجي ميتالز» في بناء منجم سكانديوم في أستراليا.

بالإضافة إلى ذلك، قال ترمب إن إدارته ستستثمر 180 مليون دولار في المدارس التي تدرب عمال المناجم.

وقال بول جونسون، رئيس كلية كولورادو للمناجم، إنه على مدى العقود القليلة الماضية «تضاءلت خبرتنا بمرور الوقت، خاصة في مجال المعالجة».

وجعل ترمب من أولوياته تطوير إمدادات المعادن الحيوية خارج الصين التي تهيمن على تعدين ومعالجة العناصر النادرة، والتي تعتبر ضرورية للصواريخ، والغواصات النووية، والطائرات المقاتلة، ومجموعة متنوعة من المنتجات عالية التقنية.


مقالات ذات صلة

النحاس يحوم دون المستوى القياسي مع ازدياد المخزونات في الولايات المتحدة

الاقتصاد عامل يتفقد أعمال الحفر والتطوير داخل منجم «سي إس إيه كوبار» للنحاس في أستراليا (أ.ف.ب)

النحاس يحوم دون المستوى القياسي مع ازدياد المخزونات في الولايات المتحدة

انخفض سعر النحاس، يوم الأربعاء، دون أعلى مستوى قياسي له، مع استمرار تراكم المخزونات في الولايات المتحدة.

«الشرق الأوسط» (لندن)
الاقتصاد عمال ومسؤولون يتفقدون أعمال التطوير داخل منجم «سي إس إيه كوبار» للنحاس في أستراليا (أ.ف.ب)

النحاس يسجل مستوىً قياسياً جديداً بضغط من تحولات المعروض العالمي

سجل النحاس مستوى قياسياً جديداً يوم الثلاثاء، مع استمرار تركيز السوق على تدفقات المعدن إلى الولايات المتحدة، في وقت يتراجع فيه المعروض في الأسواق الأخرى.

«الشرق الأوسط» (لندن)
الاقتصاد سفينة حاويات راسية بجوار رافعات في ميناء مومباسا بكينيا (رويترز)

كينيا تعتزم وضع سياسة لوقف تصدير المعادن غير المعالجة

قال الرئيس الكيني ويليام روتو، إن بلاده ستُعد تشريعاً يقضي بإجراء معالجة لجميع المعادن والموارد الطبيعية وإكسابها قيمة مضافة محلياً.

«الشرق الأوسط» (نيروبي)
الاقتصاد عمال يحفرون داخل منجم النحاس الجوفي «سي إس إيه كوبار» في أستراليا (أ.ف.ب)

النحاس يتراجع قليلاً بعد مكاسب للأسبوع العاشر على التوالي

تراجع سعر النحاس في لندن، بشكل طفيف، يوم الاثنين، بعد تسجيله مكاسب، للأسبوع العاشر على التوالي، مدعوماً بتراجع المعروض خارج الولايات المتحدة.

«الشرق الأوسط» (لندن)
الاقتصاد صفائح من النحاس المكرر في مصنع داخل منجم (رويترز)

النحاس يرتفع ويتجه لتسجيل مكاسب أسبوعية مدعوماً بتراجع الدولار

ارتفعت أسعار النحاس بشكل طفيف يوم الجمعة، متجهة لإنهاء الأسبوع على مكاسب، مدعومة بالتراجع الحاد للدولار الأميركي خلال الليل.

«الشرق الأوسط» (سنغافورة)

صعود الين والعوائد يعيدان الأموال اليابانية إلى الداخل

أوراق نقدية من الين الياباني في صورة توضيحية (رويترز)
TT

صعود الين والعوائد يعيدان الأموال اليابانية إلى الداخل

أوراق نقدية من الين الياباني في صورة توضيحية (رويترز)

تتزايد المؤشرات على تحول كبير في حركة رؤوس الأموال اليابانية، مع ارتفاع عوائد السندات المحلية وصعود الين إلى أعلى مستوياته في سبعة أشهر، في تطور قد يدفع المؤسسات اليابانية إلى الاحتفاظ بمزيد من أموالها داخل البلاد، ويقلص الطلب على الأصول الأجنبية بعد عقود من البحث عن العائد في الخارج.

وقالت وكالة «فيتش» للتصنيف الائتماني، يوم الأربعاء، إن ارتفاع عوائد السندات اليابانية قد يشجع المستثمرين المؤسسيين المحليين على إعادة تقييم استثماراتهم الخارجية، خصوصاً مع توقعها أن يرفع بنك اليابان أسعار الفائدة بوتيرة أسرع من تقديرات السوق خلال عامي 2026 و2027.

ويرى محللو «فيتش»، بقيادة رئيس أبحاث الأسواق منصور حسين، أن ارتفاع أسعار الفائدة الحقيقية المحلية، بدعم من التضخم والسياسة النقدية وآفاق النمو، سيقلص الحافز أمام المؤسسات اليابانية للبحث عن عوائد في الأصول الأجنبية.

وتعزز هذا التحول بعدما لامس عائد السندات الحكومية اليابانية لأجل عشر سنوات مستوى 3 في المائة الأسبوع الماضي للمرة الأولى منذ سبتمبر (أيلول) 1996، وسط مخاوف بشأن التضخم والوضع المالي وتزايد الضغوط على بنك اليابان لمواصلة تشديد السياسة النقدية.

وتسعر الأسواق حالياً احتمالاً شبه مؤكد بأن يرفع البنك سعر الفائدة الرئيسي 25 نقطة أساس إلى 1.25 في المائة خلال اجتماعه يومي 17 و18 سبتمبر، مما يزيد جاذبية أدوات الدين المحلية مقارنة بما كانت عليه خلال سنوات الفائدة شديدة الانخفاض.

وتظهر بالفعل مؤشرات إلى تغير سلوك المؤسسات المالية. وقالت «فيتش» إن البنوك اليابانية الكبرى تعيد بناء حيازاتها من السندات الحكومية بحذر، بينما تبيع شركات التأمين على الحياة سندات قديمة ذات كوبونات منخفضة لإعادة استثمار الأموال في أوراق جديدة بعوائد أعلى.

ولا تتوقع الوكالة حدوث موجة بيع واسعة للسندات الحكومية حتى إذا واصلت العوائد الارتفاع عبر مختلف آجال الاستحقاق، مما يشير إلى أن المؤسسات قد ترى المستويات الجديدة فرصة لإعادة بناء محافظها المحلية بدلاً من التخارج منها.

وكانت الأسواق العالمية قد أظهرت حساسية لهذا الاحتمال في يوليو (تموز)، عندما طُرحت إمكانية إعادة صندوق استثمار معاشات التقاعد الحكومي الياباني، الذي يدير نحو تريليوني دولار، توجيه جزء أكبر من أصوله نحو السوق المحلية. ولا توجد حتى الآن مؤشرات على تعديل الصندوق لمحفظته، لكن تحركات مؤسسات أخرى توحي بأن عملية إعادة التقييم بدأت.

ويتزامن ارتفاع العوائد مع تحول قوي في سوق العملات. فقد ارتفع الين نحو 4 في المائة منذ بداية سبتمبر، وبلغ الأربعاء 153.32 ين للدولار، مقترباً من أعلى مستوى في سبعة أشهر عند 152.89 المسجل في الجلسة السابقة.

ولم تقتصر مكاسب العملة اليابانية على الدولار، بل امتدت أمام اليورو والجنيه الإسترليني، وكذلك أمام عملات تعد وجهات شائعة لصفقات «الكاري تريد»، مثل البيزو المكسيكي والليرة التركية.

ويشكل ذلك ضغطاً إضافياً على تجارة الفائدة القائمة على اقتراض الين بتكلفة منخفضة لشراء عملات وأصول ذات عوائد أعلى. فارتفاع الفائدة اليابانية وصعود الين يقلصان معاً جدوى هذه الاستراتيجية، ويزيدان احتمال إعادة الأموال إلى اليابان.

وتتلقى العملة دعماً أيضاً من توقعات تسريع بنك اليابان التشديد النقدي، واحتمال إعادة المستثمرين اليابانيين جزءاً من أموالهم الخارجية، إلى جانب الضغوط الأميركية باتجاه ين أقوى.

وقال وزير الخزانة الأميركي سكوت بيسنت إن المتعاملين الذين يراهنون ضد الين ينبغي أن يدركوا قدرة واشنطن وطوكيو على التحرك، بعد التدخل الأميركي - الياباني المشترك في أواخر يوليو لدعم العملة. وتأتي تصريحاته في وقت تسعى فيه واشنطن أيضاً إلى تجنب اضطرار اليابان لبيع سندات الخزانة الأميركية لتمويل تدخلاتها في سوق الصرف.

ويبقى مسار الين مرتبطاً بما سيقوله محافظ بنك اليابان كازو أويدا بعد قرار الفائدة المرتقب. فرفع الفائدة أصبح مستوعباً بدرجة كبيرة في الأسعار، وبالتالي سيبحث المستثمرون عن إشارات إلى سرعة الزيادات التالية.

وتتجاوز أهمية التحول الياباني حدود سوق الين. فاليابان مصدر ضخم لرأس المال العالمي، وأي ارتفاع مستدام في العوائد المحلية قد يجعل الاحتفاظ بالأموال في الداخل أكثر جاذبية، ويضعف التدفقات إلى السندات والأسهم الأجنبية.

وبذلك، فإن اجتماع بنك اليابان المقبل لن يحدد فقط اتجاه الفائدة والين، بل قد يشكل محطة مهمة في إعادة توزيع رؤوس الأموال اليابانية عالمياً. فكلما أصبحت السندات المحلية أكثر جاذبية وارتفعت العملة، ازدادت احتمالات عودة الأموال إلى اليابان، بما قد يفرض إعادة تسعير تدريجية على أسواق الأصول العالمية.


الطاقة ترفع تضخم الصين... والطلب يكبح الأسعار

سوق للخضراوات في مدينة شيامن شرق الصين (أ.ف.ب)
TT

الطاقة ترفع تضخم الصين... والطلب يكبح الأسعار

سوق للخضراوات في مدينة شيامن شرق الصين (أ.ف.ب)

تسارعت وتيرة التضخم في الصين خلال أغسطس (آب)، مدفوعة بارتفاع تكاليف الطاقة والمواد الخام، مع استمرار مخاطر الإمدادات الناجمة عن الصراع في الشرق الأوسط، ولكن ضعف الطلب المحلي أبقى ضغوط الأسعار الأساسية محدودة، في معادلة تزيد تعقيدات إدارة ثاني أكبر اقتصاد في العالم.

وأظهرت بيانات المكتب الوطني للإحصاء ارتفاع مؤشر أسعار المنتجين 3.8 في المائة على أساس سنوي، مقارنة بـ3.5 في المائة في يوليو (تموز)، متجاوزاً توقعات استطلاع «رويترز» البالغة 3.6 في المائة.

كما تسارع تضخم أسعار المستهلكين إلى 0.8 في المائة من 0.5 في المائة، بما يتماشى مع التوقعات.

وقالت دونغ ليجوان، الإحصائية في المكتب، إن ارتفاع الأسعار العالمية للنفط الخام والمعادن غير الحديدية أدى إلى زيادة الأسعار في الصناعات الصينية المرتبطة بها. وكان التأثير واضحاً في أسعار صهر ومعالجة المعادن غير الحديدية التي قفزت 20.8 في المائة على أساس سنوي، بينما ارتفعت أسعار معالجة النفط والفحم والوقود 11.1 في المائة، وأسعار استخراج النفط والغاز 10.5 في المائة.

وساهم تسارع تضخم الطاقة بنحو 0.28 نقطة مئوية في الزيادة السنوية لمؤشر أسعار المستهلكين. ويشير ذلك إلى أن الجزء الأكبر من الضغوط التضخمية الحالية يأتي من جانب العرض والتكاليف الخارجية، وليس من انتعاش قوي في الاستهلاك. فقد ارتفع التضخم الأساسي، الذي يستبعد الغذاء والطاقة، إلى 1 في المائة فقط، مقابل 0.9 في المائة في يوليو.

ويرى نغوين هوانغ نام، الخبير الاقتصادي لدى «كابيتال إيكونوميكس»، أن استمرار الصراع في الشرق الأوسط قد يبقي التضخم مرتفعاً لفترة أطول من التقديرات السابقة، ولكنه يتوقع أن يتراجع تضخم المستهلكين بصورة حادة العام المقبل، ليسجل متوسطاً يبلغ 0.4 في المائة، مع عودة أسعار المنتجين إلى الانكماش.

وعلى أساس شهري، ارتفعت أسعار المستهلكين 0.4 في المائة، متجاوزة توقعات بزيادة 0.3 في المائة، بعدما تراجعت 0.1 في المائة في يوليو. وقفزت أسعار الخضراوات الطازجة 5.5 في المائة نتيجة الحرارة والأمطار الغزيرة والاضطرابات الموسمية في الإمدادات.

ولا تقتصر ضغوط التكلفة على الطاقة؛ إذ أدى نقص رقائق الذاكرة المرتبط بالطفرة في الطلب على الذكاء الاصطناعي إلى رفع التكاليف في بعض الصناعات. ومع ذلك، لا تزال مؤشرات الطلب الداخلي ضعيفة، بينما لم تنجح برامج دعم الاستهلاك حتى الآن في إطلاق تعافٍ واسع النطاق. ويظهر ذلك في عودة أسعار الأجهزة المنزلية إلى الانخفاض، بما يعكس تراجع تأثير برامج الاستبدال والدعم الحكومية. وقال دينغ مينغ، كبير الاقتصاديين في «تشاينا سيتيك بنك إنترناشيونال»، إن استمرار التضخم الأساسي عند مستويات منخفضة يعني أن الضغوط السعرية ستظل على الأرجح تحت السيطرة خلال بقية العام، وأن ارتفاع التضخم بصورة مستدامة يتطلب تعافياً أقوى للطلب المحلي.

وتحاول بكين معالجة هذا الضعف عبر توسيع دعم فوائد القروض للمستهلكين والشركات الخاصة الصغيرة، مع استعداد وزارة المالية لتقديم دعم إضافي إذا تطلبت الظروف ذلك.

كما اتخذت السلطات إجراءات لدعم سوق العقارات، بما في ذلك تمديد الحد الأقصى لقروض الرهن العقاري الشخصية إلى 40 عاماً.

وهكذا تواجه الصين مفارقة اقتصادية واضحة: تضخم مستورد يرتفع بفعل الطاقة والمواد الخام، مقابل طلب داخلي لا يزال غير قادر على توليد ضغوط سعرية قوية.

وسيحدد مسار الصراع في الشرق الأوسط وأسعار النفط من جهة، وقوة تعافي الاستهلاك الصيني من جهة أخرى، ما إذا كانت موجة التضخم الحالية ستستمر حتى نهاية العام، أم تبقى محدودة ومؤقتة.


«سينوبك» تتوقع تراجع الطلب على النفط في الصين 9 % خلال 2026

محطة وقود تابعة لشركة سينوبك الصينية العملاقة لتكرير النفط ببكين (رويترز)
TT

«سينوبك» تتوقع تراجع الطلب على النفط في الصين 9 % خلال 2026

محطة وقود تابعة لشركة سينوبك الصينية العملاقة لتكرير النفط ببكين (رويترز)

توقعت الذراع البحثية لمؤسسة الصين للبترول والكيماويات (سينوبك)، أن ينخفض الطلب على النفط في الصين بمقدار 600 ألف برميل يومياً في 2026، أو ما يعادل 8.9 في المائة مقارنة بالعام الماضي، مسجلاً بذلك ثالث تراجع سنوي على التوالي في ظل صعود أسعار النفط الذي أدى إلى كبح الاستهلاك وتسارع وتيرة الإقبال على المركبات الكهربائية.

وشكل انخفاض الطلب على النفط، أو التراجع طويل الأمد في الاستهلاك، في أكبر دولة مستوردة للنفط في العالم عاملاً رئيسياً في الحد من واردات الصين من الخام وكبح المزيد من الارتفاع في أسعار النفط العالمية، رغم الاضطرابات الشديدة في الإمدادات عبر مضيق هرمز بسبب حرب إيران.

ومن المتوقع أن يقود البنزين والديزل تراجع الاستهلاك في الصين بنسبة 8.7 في المائة و11.4 في المائة، ليصلا إلى 149 مليون طن و164 مليون طن على الترتيب.

ومن ناحية أخرى، ذكر معهد سينوبك للبحوث الاقتصادية والتنمية في تقرير، أن الطلب على وقود الطائرات قد يرتفع 1.3 في المائة على أساس سنوي ليصل إلى 41.55 مليون طن في 2026.

وأضاف التقرير أنه في حين يتوقع أن ترتفع طاقة التكرير في الصين إلى 952 مليون طن سنوياً في 2026، فإن كميات النفط الخام المعالجة تراجعت إلى 697 مليون طن بين الربعين الثاني والثالث.