نتائج قوية متوقعة لشركات التكرير الأميركية جرَّاء حرب إيران

هوامش أرباح الديزل ووقود الطائرات ترتفع بعد إغلاق مضيق هرمز

مصفاة لوس أنجليس التابعة لشركة «فيليبس 66» في كارسون بكاليفورنيا (رويترز)
TT

نتائج قوية متوقعة لشركات التكرير الأميركية جرَّاء حرب إيران

مصفاة لوس أنجليس التابعة لشركة «فيليبس 66» في كارسون بكاليفورنيا (رويترز)

من المتوقع أن تعلن كبرى شركات التكرير الأميركية المستقلة عن نتائج أقوى في الربع الأول من العام الجاري مقارنة بالعام الماضي، مدعومة بانقطاع الإمدادات المرتبط بالحرب في الشرق الأوسط، والتي دفعت هوامش أرباح الوقود إلى أعلى مستوياتها منذ سنوات.

وتظهر البيانات الأولية أن شركات التكرير حققت ارتفاعاً ملحوظاً في هوامش أرباح الديزل ووقود الطائرات مقارنة ببداية العام، وذلك عقب بدء الهجمات الأميركية الإسرائيلية على إيران في 28 فبراير (شباط)، والتي أدت إلى إغلاق مضيق هرمز، وهو ممر ملاحي ضيق يمر عبره نحو خمس نفط العالم، وحصة كبيرة من صادرات الوقود العالمية. ويتوقع المحللون أن يظهر معظم هذا الارتفاع في الأرباح لاحقاً خلال العام.

وقد ارتفعت أسهم شركات التكرير الأميركية الكبرى، مثل «فاليرو إنرجي» و«فيليبس 66» و«ماراثون بتروليوم»، بأكثر من 20 في المائة حتى الآن هذا العام.

وقال ماثيو بلير، المحلل المتخصص: «شهدت شركات التكرير أداءً متقلباً في الربع الأول من عام 2026؛ حيث أدى تصاعد وتيرة حرب إيران إلى قيود على الإمدادات العالمية، مما رفع هوامش الربح بشكل كبير»؛ مشيراً إلى أن المشتقات النفطية هي التي حققت أكبر ارتفاع في هوامش الربح.

أرباح الديزل

وارتفعت هوامش ربح الديزل مع توقف تدفق البراميل التي كان يتم نقلها عادة من الشرق الأوسط عبر مضيق هرمز.

وأشار المحللون إلى أن انخفاض المخزونات أصلاً قبل صدمة المعروض العالمية ساهم أيضاً في هذا الارتفاع. وعلى عكس البنزين، كانت أسواق الديزل أقل قدرة على استيعاب الصدمة، مما جعل مصافي التكرير خارج الشرق الأوسط في وضع أفضل للاستفادة من الطلب الإضافي.

وقفز هامش الربح الآجل للديزل منخفض الكبريت للغاية، وهو مؤشر على هامش ربح المصفاة، بنسبة 105 في المائة، ليصل إلى مستوى قياسي بلغ 86.25 دولار للبرميل في 20 مارس (آذار).

وأضاف المحللون أن هوامش ربح وقود الطائرات قد ارتفعت أيضاً منذ بداية النزاع، لا سيما بالنسبة لمصافي التكرير الساحلية والمصافي الموجهة للتصدير.

ويعد الشرق الأوسط مُصدراً رئيسياً لوقود الطائرات، وقد امتدت الاضطرابات اللوجستية بسرعة إلى أسواق الطيران، وخصوصاً في آسيا وأوروبا.

ومنذ ذلك الحين، شهدت هوامش ربح وقود الطائرات ارتفاعاً ملحوظاً، لا سيما بالنسبة لمصافي التكرير الساحلية والمصافي الموجهة للتصدير.

ارتفاع أسعار البنزين

ساهم اضطراب الإمدادات في دعم هوامش أرباح البنزين، وإن كان ذلك بدرجة أقل؛ حيث كانت الأرباح محدودة في وقت سابق من الربع، مع تشغيل المصافي بكامل طاقتها وتوفر الإمدادات بكثرة.

وارتفع هامش ربح تكرير البنزين في الولايات المتحدة إلى 37.62 دولار للبرميل في 27 مارس، وهو أعلى مستوى له منذ أكثر من عامين.

وتجاوز متوسط ​​سعر البنزين في محطات الوقود في الولايات المتحدة 4 دولارات للغالون في نهاية مارس، لأول مرة منذ أكثر من 3 سنوات، مسجلاً بذلك أعلى ارتفاع شهري له منذ عقود.

ومن المقرر أن تبدأ شركة «فيليبس 66» الإعلان عن أرباح شركات التكرير يوم الأربعاء المقبل، ويتوقع المحللون أن تسجل الشركة خسارة قدرها 0.27 دولار للسهم، مقارنة بخسارة قدرها 0.90 دولار للسهم في العام الماضي، وفقاً لتقديرات مجموعة بورصة لندن.

وحذرت شركة التكرير التي تتخذ من هيوستن بولاية تكساس مقراً لها، من أن أرباحها في الربع الأول من العام تأثرت سلباً بالارتفاع الحاد في أسعار السلع، مما أدى إلى خسائر في التحوط قبل الضريبة بلغت نحو 900 مليون دولار، وهو تحدٍّ واجهته أيضاً شركات تكرير أخرى مع ارتفاع أسعار النفط الخام، مما قلل من المكاسب الناتجة عن هوامش الربح المرتفعة.

التحوط

تستخدم الشركات أدوات التحوط للحماية من تقلبات أسعار النفط. ويقول المحللون إن هذه الخسائر مرتبطة إلى حد بعيد بطريقة المحاسبة، وستنعكس عليها لاحقاً، ولكنها مع ذلك أثرت على نتائج الربع الأول.

وعلى الرغم من التأثير السلبي على المدى القريب، فلا تزال شركة «فيليبس 66» في وضع جيد على المدى الطويل، بفضل إنتاجها المرتفع من المقطرات، والذي يعد من بين الأقوى في القطاع، وفقاً لما ذكره ألين غود، المحلل في «مورنينغ ستار».

ويتوقع المحللون أن تعلن شركة «فاليرو»، ثاني أكبر شركة تكرير أميركية من حيث الطاقة الإنتاجية، عن ربح قدره 3.15 دولار للسهم، ارتفاعاً من 0.89 دولار للسهم قبل عام، وذلك وفقاً لبيانات مجموعة بورصة لندن.

وحققت شركة التكرير التي تتخذ من سان أنطونيو بولاية تكساس مقراً لها، مكاسب بفضل هوامش الربح القوية في ساحل الخليج المكسيكي، لكن هذه المكاسب كانت محدودة بسبب إغلاق مصفاتها في كاليفورنيا، وحريق اندلع في وحدة معالجة الديزل بالهيدروجين، في بورت آرثر بولاية تكساس.

«ماراثون بتروليوم»

وتوقعت مجموعة بورصة لندن أن تعلن شركة «ماراثون بتروليوم»، أكبر شركة تكرير أميركية من حيث الحجم، عن ربح للسهم الواحد قدره 0.86 دولار، مقارنة بخسارة قدرها 0.24 دولار للسهم الواحد في العام الماضي.

وأشار بعض المحللين إلى أن «ماراثون» في وضع أفضل للاستفادة من الظروف الحالية، نظراً لوجودها في أسواق وسط القارة الأميركية والساحل الغربي، متوقعين أن يتم تخصيص معظم التدفقات النقدية الفائضة، لعمليات إعادة شراء الأسهم.

وسيترقب المستثمرون التوجيهات خلال الأشهر المقبلة، مع بدء انعكاس ارتفاع هوامش ربح الوقود بشكل أوضح على الأرباح. ويتوقع المحللون أن تستفيد شركات التكرير الأميركية من بيئة الهوامش المواتية خلال الفصول القليلة المقبلة.

وقال جيسون غابلمان، المحلل في شركة «تي دي كوين»: «من المرجَّح أن تركز السوق بشكل أكبر على أرباح الفترة المتبقية من العام»؛ مشيراً إلى أن قوة الهامش لم تظهر إلا في وقت متأخر من الربع.
مقالات ذات صلة

وزير الطاقة السوري: عودة مناطق شرق وشمال سوريا ونمو المدن الصناعية ضاعفا الطلب على المحروقات

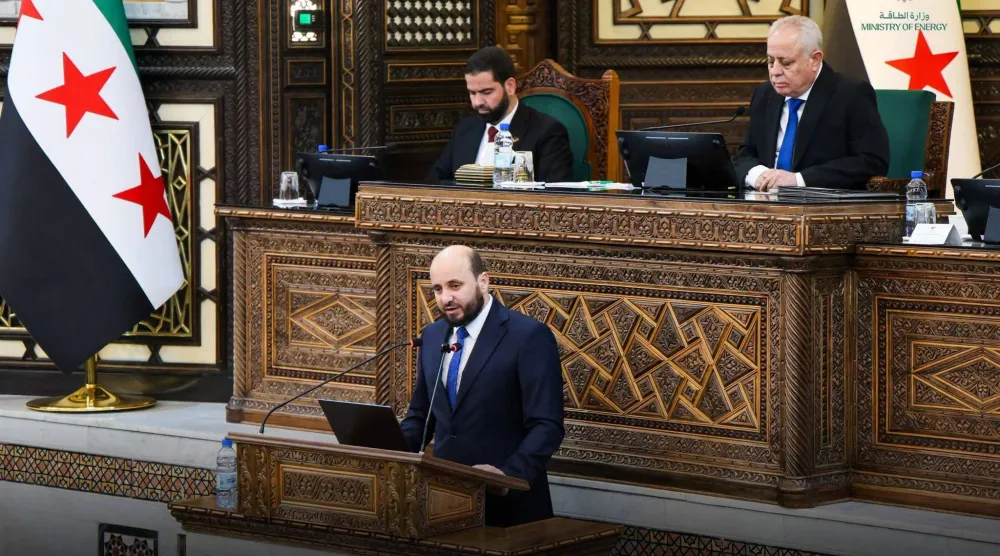
المشرق العربي وزير الطاقة السوري محمد البشير يقدّم إحاطة في مجلس الشعب حول واقع قطاع الطاقة وارتفاع أسعار المحروقات (حساب الوزارة)

وزير الطاقة السوري: عودة مناطق شرق وشمال سوريا ونمو المدن الصناعية ضاعفا الطلب على المحروقات

قال وزير الطاقة السوري، محمد البشير، إن الطلب على المحروقات ارتفع في سوريا من 150 ألف برميل يومياً عام 2025 إلى 300 ألف العام الحالي.

سعاد جرَوس (دمشق)
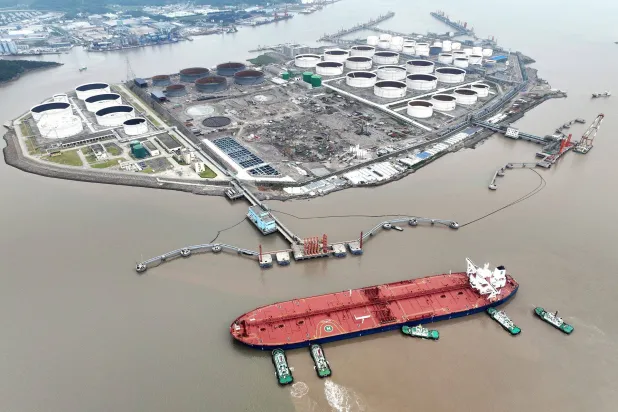
الاقتصاد قوارب سحب تساعد ناقلة نفط خام على الرسو في محطة نفط بمقاطعة في الصين (رويترز)

صادرات الصين من وقود السفن تهبط لأدنى مستوى في 22 شهراً

هبطت صادرات الصين من زيت الوقود -التي تُستخدم بشكل أساسي لتزويد السفن بالوقود- في أغسطس إلى أدنى مستوى لها منذ نحو عامين.

«الشرق الأوسط» (بكين)
الاقتصاد ناقلة نفط ترفع العلم الصيني خلال رسوها بمحطة نفطية بميناء تسينغ يي في هونغ كونغ (رويترز)

زيادة واردات الصين من نفط روسيا في أغسطس 41 %

بلغت واردات الصين من النفط الخام من روسيا 2.64 مليون برميل يومياً، بزيادة قدرها 41 في المائة عن الفترة نفسها من العام الماضي.

«الشرق الأوسط» (بكين)
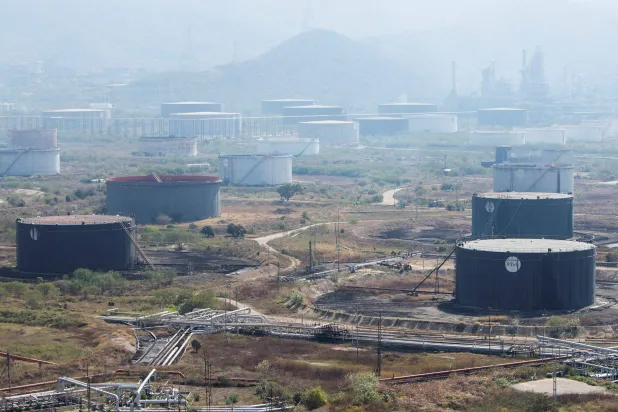
الاقتصاد منشآت في مصفاة بويرتو لا كروز لتكرير النفط التابعة لشركة النفط الحكومية الفنزويلية (رويترز)

رئيسة فنزويلا المؤقتة توقع اتفاقاً مع «توتال إنرجيز»

ذكرت وسائل إعلام محلية، أن رئيسة فنزويلا المؤقتة ديلسي رودريغيز وقَّعت مساء السبت مذكرة تفاهم مع شركة النفط والغاز الفرنسية «توتال إنرجيز».

«الشرق الأوسط» (كراكاس)
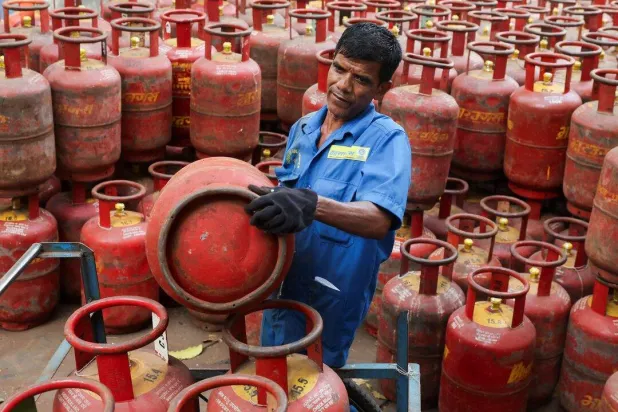
الاقتصاد عامل يحمل أسطوانات غاز البترول المسال على عربة داخل مستودع في مومباي بالهند وسط شح الإمدادات (رويترز)

الهند تشدد قواعد الحصول على أسطوانات الغاز المدعومة للاستخدام المنزلي

شددت الهند القواعد الخاصة بالحصول على أسطوانات غاز البترول المسال المدعومة والمخصصة للاستخدام المنزلي، من خلال جعل التحقق من الهوية البيومترية، إلزامياً.

«الشرق الأوسط» (نيودلهي)

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.


الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)
TT

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

قال وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ«قطر للطاقة»، سعد الكعبي، إن الشركة تنتج حالياً «كمية ضئيلة جداً» من الغاز الطبيعي المسال، في ظل الاضطرابات التي أثرت على عملياتها، متوقعاً إمكانية استئناف عمليات الغاز بصورة طبيعية خلال «بضعة أسابيع» من إعادة فتح مضيق هرمز.

وأضاف الكعبي، خلال مشاركته في منتدى قطر الاقتصادي في نيويورك، أن عدداً من قطارات توسعة حقل الشمال الشرقي (NFE) سيبدأ الإنتاج في عام 2027، على أن تبدأ توسعة حقل الشمال الجنوبي (NFS) الإنتاج في عام 2028.

وأوضح أن القطارين الثاني والثالث من مشروع «غولدن باس» للغاز الطبيعي المسال في الولايات المتحدة سيبدآن التشغيل خلال عام 2027، ما سيدعم إمدادات الشركة من خارج قطر في إطار توسعها العالمي في إنتاج الغاز.

وتأتي تصريحات الكعبي في وقت لا تزال فيه حركة ناقلات الغاز الطبيعي المسال عبر مضيق هرمز محدودة، فيما تسعى «قطر للطاقة» إلى تأمين إمدادات بديلة للوفاء بالتزاماتها تجاه العملاء. وكانت الشركة قد بدأت محادثات للحصول على عقود طويلة الأجل للغاز الطبيعي المسال من الولايات المتحدة حتى عام 2031، بعد الأضرار التي لحقت بمنشآت رأس لفان.

ويُعد مضيق هرمز المنفذ البحري الرئيسي لصادرات الغاز الطبيعي المسال القطرية، ما يجعل إعادة فتحه عاملاً حاسماً في عودة تدفقات الغاز إلى مستوياتها الطبيعية. وكانت بيانات حديثة قد أظهرت عودة عدد محدود من ناقلات الغاز إلى المنطقة، مع بقاء حركة العبور دون متوسطها المعتاد.


قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)
TT

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد، في خطوة تعكس إعادة صياغة لاستراتيجيته الاستثمارية، وتفتح قناة جديدة لتوظيف رأس المال السيادي في مشروعات الاقتصاد المحلي.

وكشف رئيس الوزراء القطري عن «منصة الدوحة الاستثمارية»، موضحاً أنها ستكون مخصصة للاستثمار في الصفقات المحلية، وستتولى إدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وقال إن المنصة تأتي في إطار إعادة صياغة استراتيجية الجهاز وتعزيز جهوده في الاستثمار داخل قطر، وذلك خلال مشاركته في النسخة الخاصة من «منتدى قطر الاقتصادي» التي تُعقد في نيويورك، بالتزامن مع أسبوع الجمعية العامة للأمم المتحدة، الذي يناقش التحولات في حركة رأس المال والاستثمار والمخاطر الجيوسياسية والمرونة الاقتصادية.

ويأتي التوجه الجديد في وقت تتوقع فيه الدوحة تدفق استثمارات كبيرة إلى قطاعات البنية التحتية والعقارات والضيافة، مع تقديرات بترسية مشاريع بنية تحتية بقيمة 38.5 مليار دولار خلال السنوات الخمس المقبلة، بينما يُتوقع أن تجذب مشاريع العقارات والضيافة استثمارات بقيمة 22.5 مليار دولار.

وتشير هذه الأرقام، مجتمعة، إلى فرص استثمارية محتملة بنحو 61 مليار دولار في قطاعين رئيسيين خلال السنوات الخمس المقبلة، وإن كانت لا تعني بالضرورة أن هذه القيمة ستُموَّل مباشرة من جهاز قطر للاستثمار أو من المنصة الجديدة.

رأس المال السيادي في السوق المحلية

ويضع إنشاء المنصة الجديدة جهاز قطر للاستثمار أمام دور أكثر مباشرة في تطوير الأصول والفرص الاستثمارية المحلية، بدلاً من اقتصار دوره على تخصيص رأس المال في الأسواق والأصول العالمية.

ومن شأن وجود منصة متخصصة في الصفقات المحلية، أن يتيح للجهاز التعامل بصورة أكثر تركيزاً مع الفرص الناشئة من توسع البنية التحتية ونمو قطاعي العقارات والضيافة، فضلاً عن إمكانية إدارة وتنمية الأصول المحلية القائمة ضمن إطار استثماري أكثر تخصصاً.

ويأتي ذلك في وقت تتعامل فيه الاقتصادات الخليجية مع مرحلة تتطلب زيادة كفاءة رأس المال السيادي، وتوجيه جزء منه إلى القطاعات القادرة على توليد نمو محلي، مع الحفاظ في الوقت نفسه على تنويع المحافظ الاستثمارية خارج الأسواق المحلية.

وتشكِّل مشاريع البنية التحتية الجزء الأكبر من الفرص المعلنة؛ إذ تتوقع قطر ترسية مشاريع بقيمة 38.5 مليار دولار على مدى السنوات الخمس المقبلة.

ويمتد أثر هذه المشاريع إلى قطاعات متعددة من الاقتصاد، من الإنشاءات والخدمات الهندسية إلى النقل والخدمات والمقاولات وسلاسل الإمداد، ما يخلق مجالاً أمام المستثمرين المحليين والدوليين للمشاركة في دورة إنفاق طويلة الأجل.

أما قطاعا العقارات والضيافة، فتتوقع الدوحة أن يجذبا استثمارات بقيمة 22.5 مليار دولار، في مؤشر إلى استمرار الرهان على هذه الأنشطة، كجزء من توسع الاقتصاد غير المرتبط بالطاقة.

من جذب رأس المال إلى إدارة الأصول

ويمنح إنشاء «منصة الدوحة الاستثمارية» التوجه القطري بعداً مختلفاً عن مجرد استقطاب الاستثمارات الأجنبية. فالمنصة -وفق ما أعلنه رئيس الوزراء- ستكون مسؤولة عن الاستثمار في الصفقات المحلية، وإدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وهذا يعني أن الهدف لا يقتصر على جذب رأس المال إلى قطر؛ بل يشمل أيضاً توظيف رأس المال السيادي داخل الاقتصاد، والمشاركة في تطوير أصول وفرص استثمارية محلية، يمكن أن تنمو قيمتها مع توسع القطاعات غير النفطية.

وتشير الخطوة القطرية إلى محاولة بناء حلقة أكثر مباشرة بين رأس المال السيادي ومشروعات الاقتصاد المحلي، بحيث لا يكون جهاز الاستثمار مجرد مالك للأصول؛ بل يكون طرفاً في إدارة وتنمية جزء من الفرص الاستثمارية داخل البلاد.