كيف أصبحت الصين وسيط الطاقة في آسيا؟

عبر شبكة معقدة من الإمدادات والأنابيب وعقود الغاز المسال

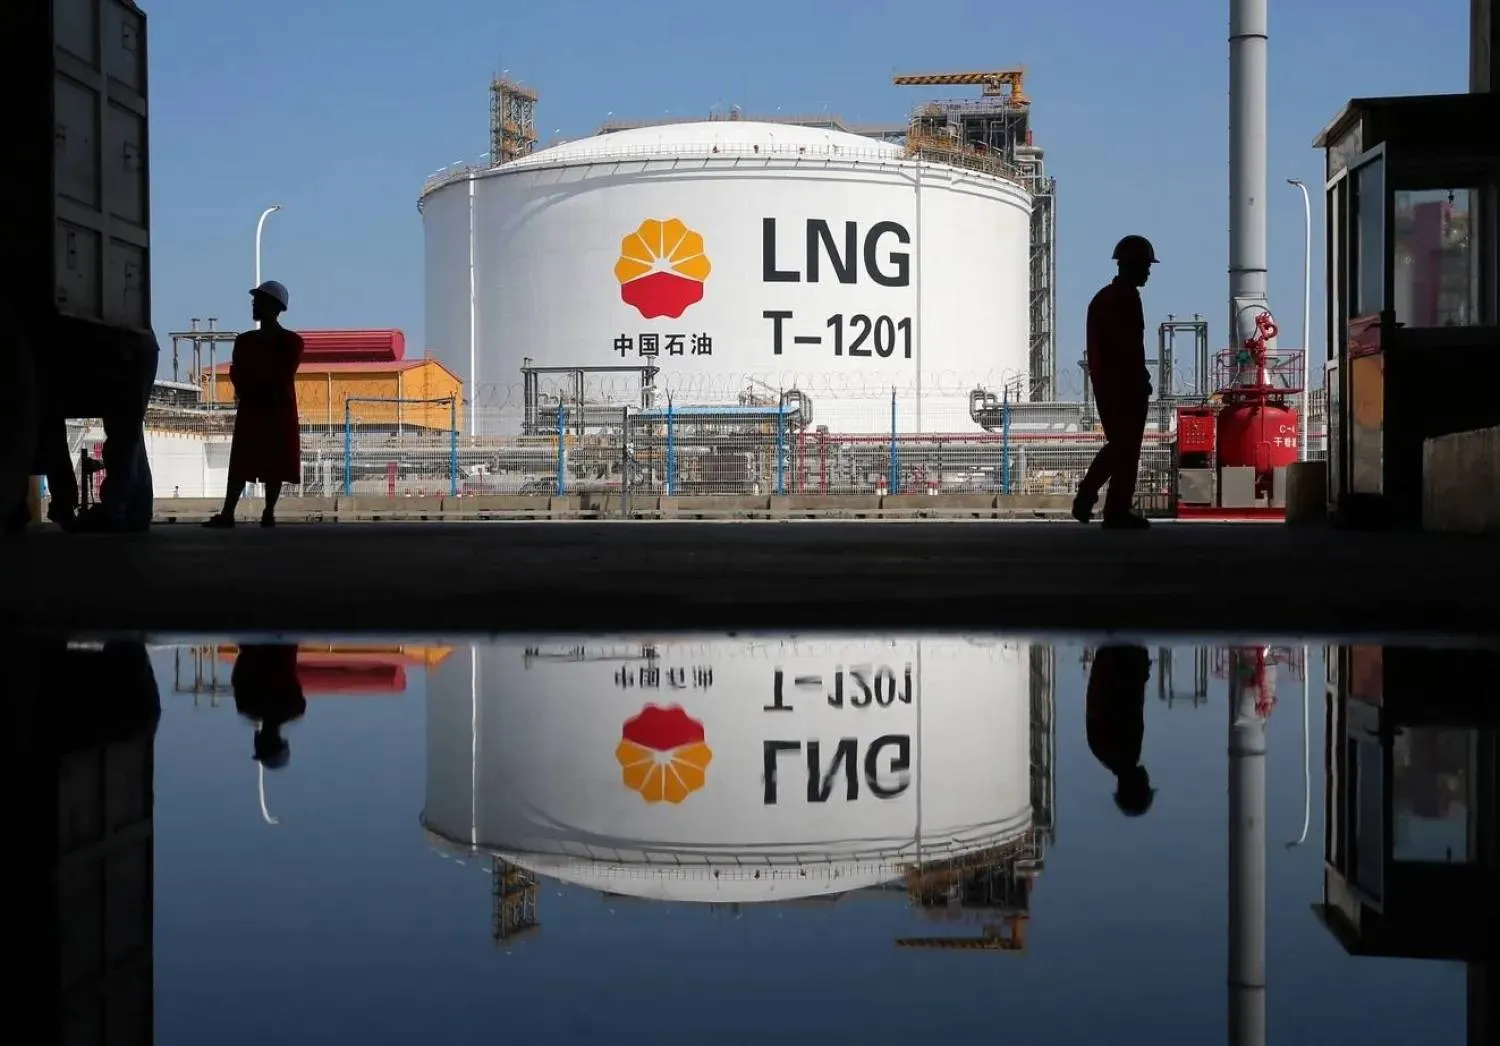
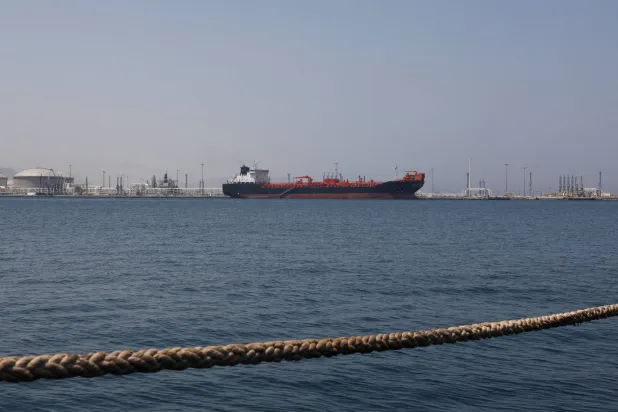
صهريج لتخزين الغاز الطبيعي المسال في محطة الاستقبال التابعة لشركة «بتروتشاينا» بميناء رودونغ الصيني (رويترز)
TT

كيف أصبحت الصين وسيط الطاقة في آسيا؟

صهريج لتخزين الغاز الطبيعي المسال في محطة الاستقبال التابعة لشركة «بتروتشاينا» بميناء رودونغ الصيني (رويترز)

لم تعد الصين مجرد أكبر مستورد للغاز في العالم، بل تحوّلت خلال السنوات الأخيرة إلى لاعب محوري يُعيد تشكيل سوق الطاقة في آسيا، مستندة إلى شبكة معقدة من الإمدادات وخطوط الأنابيب وعقود الغاز المُسال، ما يمنحها نفوذاً متنامياً، خصوصاً في أوقات الأزمات. هذا ما أكده فيودور دميتريينكو، الباحث والمحلل الجيوسياسي في مجال سياسات الطاقة والتنمية المستدامة، في تقرير نشرته مجلة «ناشونال إنتريست» الأميركية.

وقال دميتريينكو إن حرب إيران كشفت ما بنته سنوات من صفقات خطوط الأنابيب وعقود الغاز الطبيعي المُسال بهدوء، وهو ما وصفه بـ«القبضة الصينية» على إمدادات الغاز في آسيا. فعندما ترددت أنباء عن قيام شركات صينية بإعادة بيع رقم قياسي بلغ 19 شحنة من الغاز الطبيعي المُسال خلال الربع الأول من عام 2026، منها 10 شحنات إلى كوريا الجنوبية، و5 إلى تايلاند، والبقية موزعة بين اليابان والهند والفلبين، قُدّم ذلك بوصفه تداولاً ذكياً، وكان كذلك بالفعل. إذ تبلغ تكلفة الغاز الروسي عبر خطوط الأنابيب بالنسبة لبكين نحو 250 دولاراً لكل ألف متر مكعب، في حين تجاوزت الأسعار الفورية في آسيا 830 دولاراً. وقد كان هامش الربح كبيراً للغاية، غير أن القصة الحقيقية تتجاوز بكثير أرباح مضاربات ربع سنوي واحد.
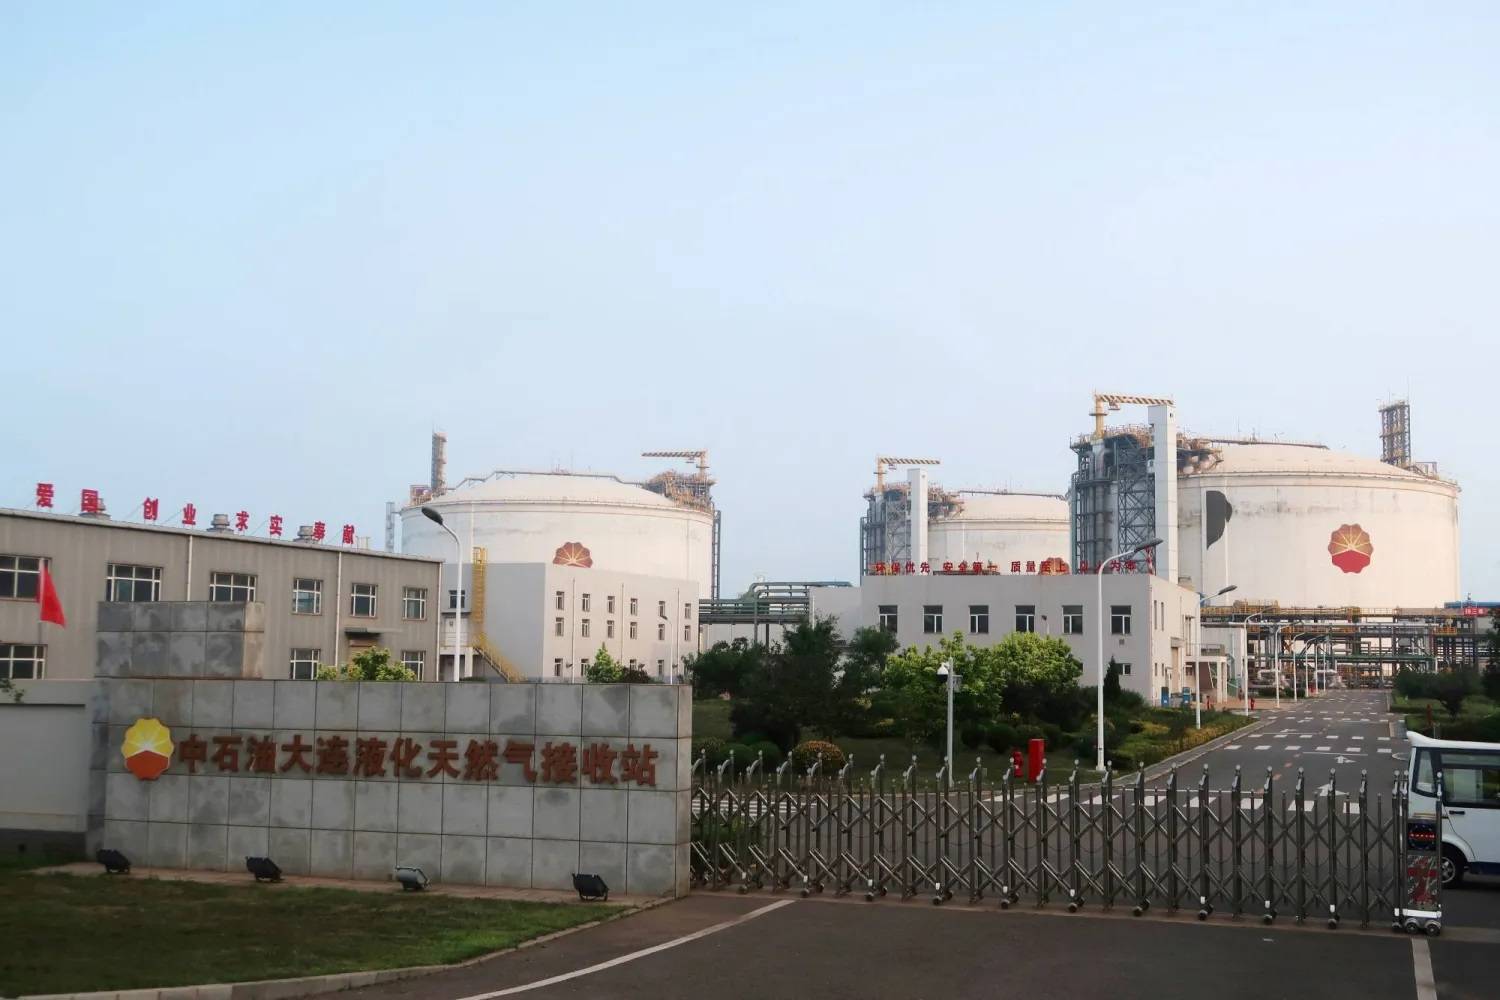
مخازن للغاز الطبيعي في نقطة تسلم تابعة لشركة «بتروتشاينا» في مدينة داليان الصينية (رويترز)

حرب إيران

وقال دميتريينكو إن ما كشفته حرب إيران هو تحول هيكلي جرى بناؤه على مدى عقد، إذ لم تعد الصين تكتفي بإعادة بيع فائض الغاز، بل تعمل على إنشاء نموذج لم تُجربه أي دولة من قبل، يتمثل في هيكل إمداد ثلاثي المستويات يجعلها المورد المرجّح لمنطقة آسيا والمحيط الهادئ بأكملها. فهي تشتري الغاز بأسعار منخفضة عبر خطوط الأنابيب، وتبرم في الوقت نفسه عقوداً ضخمة للغاز الطبيعي المُسال عالمياً، ثم تُعيد توجيه الفائض إلى الدول المجاورة، حسب أسعار السوق أو متطلبات الأزمات.

ويضيف دميتريينكو أن الفجوة بين ما تتعاقد عليه الصين وما تستهلكه فعلياً تمثل فائض إعادة البيع. حالياً تبدو هذه الفجوة محدودة، في حدود 5 إلى 15 مليار متر مكعب، لكنها قد تتسع بحلول عام 2030 إلى ما بين 15 و50 مليار متر مكعب. وبحلول 2035، وإذا تحقق جزء حتى من مشروع «قوة سيبيريا 2»، فقد يصل الفائض إلى نحو 70 مليار متر مكعب، وهذه ليست أرقاماً هامشية، إذ إن 70 مليار متر مكعب تتجاوز إجمالي واردات اليابان السنوية من الغاز الطبيعي المُسال.

تعطل مضيق هرمز وميزة أمن الطاقة للصين

قبل 28 فبراير (شباط)، كانت هذه مجرد نظرية، لكن بعد هذا التاريخ أصبحت سياسة واقعية.

فعندما شنّت الولايات المتحدة وإسرائيل ضربات على إيران، وأقدم «الحرس الثوري» الإيراني على خنق مضيق هرمز، بات لدى مستوردي الطاقة في آسيا أسباب جدية للقلق. إذ تحصل اليابان على نحو 93 في المائة من احتياجاتها النفطية عبر هذا المضيق. كما أعلن مجمع رأس لفان في قطر، وهو الأكبر من نوعه في العالم، حالة القوة القاهرة بعد هجوم بطائرة مُسيّرة.

وفي السياق ذاته، لم يكن لدى الفلبين سوى أقل من 10 أيام من مخزون الديزل، ما دفعها إلى إعلان حالة طوارئ في قطاع الطاقة، في حين أُغلق أكثر من 40 في المائة من محطات الوقود في لاوس.

وكانت إعادة بيع شحنات الغاز الطبيعي المُسال الجزء الأكثر وضوحاً في المشهد. ففي مارس (آذار) وحده، أعادت الصين بيع ما بين 8 و10 شحنات، وهو رقم قياسي شهري، إلى مشترين لم يكن لديهم خيار آخر. وجاء بعض هذه الشحنات من مشروعات روسية، وقد اشترتها اليابان رغم العقوبات المفروضة على الطاقة الروسية، إذ لم يكن أمامها بديل عملي سوى مواجهة خطر انقطاع الكهرباء.

دور الصين في سوق الغاز: صانع سوق لا منافس مباشر

يقول دميتريينكو إن السردية الناشئة، التي تصوّر الصين بوصفها منافساً للولايات المتحدة في سوق الغاز الطبيعي المُسال، تخلط بين الشكل والمضمون، فالولايات المتحدة ستضيف بحلول عام 2030 نحو 260–270 مليار متر مكعب من طاقة التصدير، أي ما يزيد على 30 في المائة من الإمدادات العالمية. في المقابل، لا تقوم الصين بتصدير أي كميات من الغاز المسال.

وبالمعنى الإنتاجي البحت، لا توجد منافسة مباشرة، لكن الصين، حسب دميتريينكو، لا تخوض هذه المنافسة أصلاً، بل تدير في الوقت نفسه 3 استراتيجيات مختلفة داخل السوق العالمية للغاز.
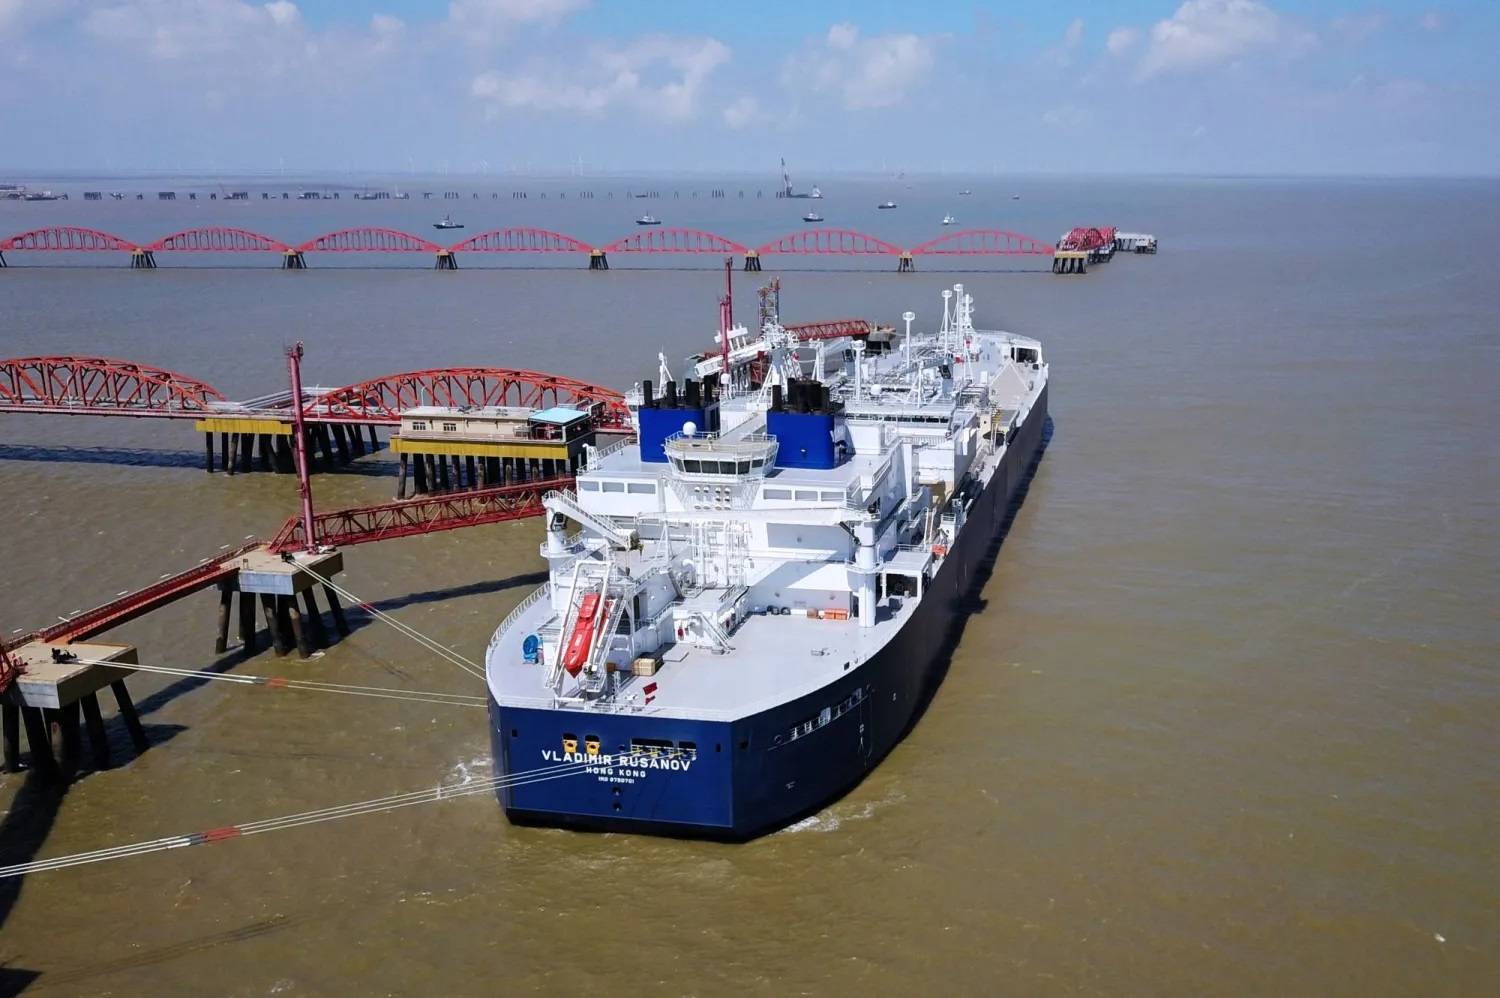
سفينة تحمل شحنة من الغاز الطبيعي المسال من روسيا في محطة للغاز بمقاطعة جيانغسو الصينية (رويترز)

ويقول دميتريينكو إن الاستراتيجية الأولى تتمثل في ضغط الأسعار عبر التحكيم السعري، إذ إن كل شحنة تضخها الصين في السوق الفورية الآسيوية تزيد السيولة وتدفع الأسعار إلى الانخفاض، ما يقوّض هامش العلاوة الذي يعتمد عليه المنتجون الأميركيون.

وتبلغ نقطة التعادل للغاز الأميركي نحو 7 إلى 9 دولارات لكل مليون وحدة حرارية بريطانية عند التسليم إلى آسيا. ومع تزايد الشحنات المعاد بيعها، قد تنخفض الأسعار إلى نحو 6 دولارات أو أقل، ما يجعل المشروعات الجديدة أقل جدوى ويثني المستثمرين.

الاستراتيجة الثانية هي تآكل الطلب الهيكلي. فكل مليار متر مكعب من الغاز الروسي أو التركماني المنقول عبر الأنابيب إلى الصين يقابله تراجع مماثل في الحاجة إلى الغاز الطبيعي المُسال من مصادر أخرى. وإذا ضخ مشروع «قوة سيبيريا 2» حتى 30 مليار متر مكعب من طاقته التصميمية البالغة 50 مليار متر مكعب، فإن ذلك وحده كفيل بتقليص الطلب الصيني على الغاز المُسال، بما يعادل إنتاج محطة تصدير أميركية كبرى.

ومع التوسع في الطاقة النووية والمتجددة، يتضح أن اعتماد الصين على الغاز المنقول بحراً يتراجع تدريجياً، في الوقت الذي يستعد فيه المعروض العالمي من الغاز المُسال للارتفاع.

وتشير تقديرات وكالة الطاقة الدولية إلى فائض في الغاز المُسال قد يبلغ نحو 65 مليار متر مكعب بحلول عام 2030، في حين قد تصل الطاقة الفائضة إلى نحو 130 مليار متر مكعب، أي ما يقارب 15 في المائة من القدرة العالمية غير المستغلة. وفي حين تستطيع قطر، بفضل انخفاض تكاليف إنتاجها، تحمّل هذا الفائض، يواجه منتجون آخرون تحديات أكبر بكثير.
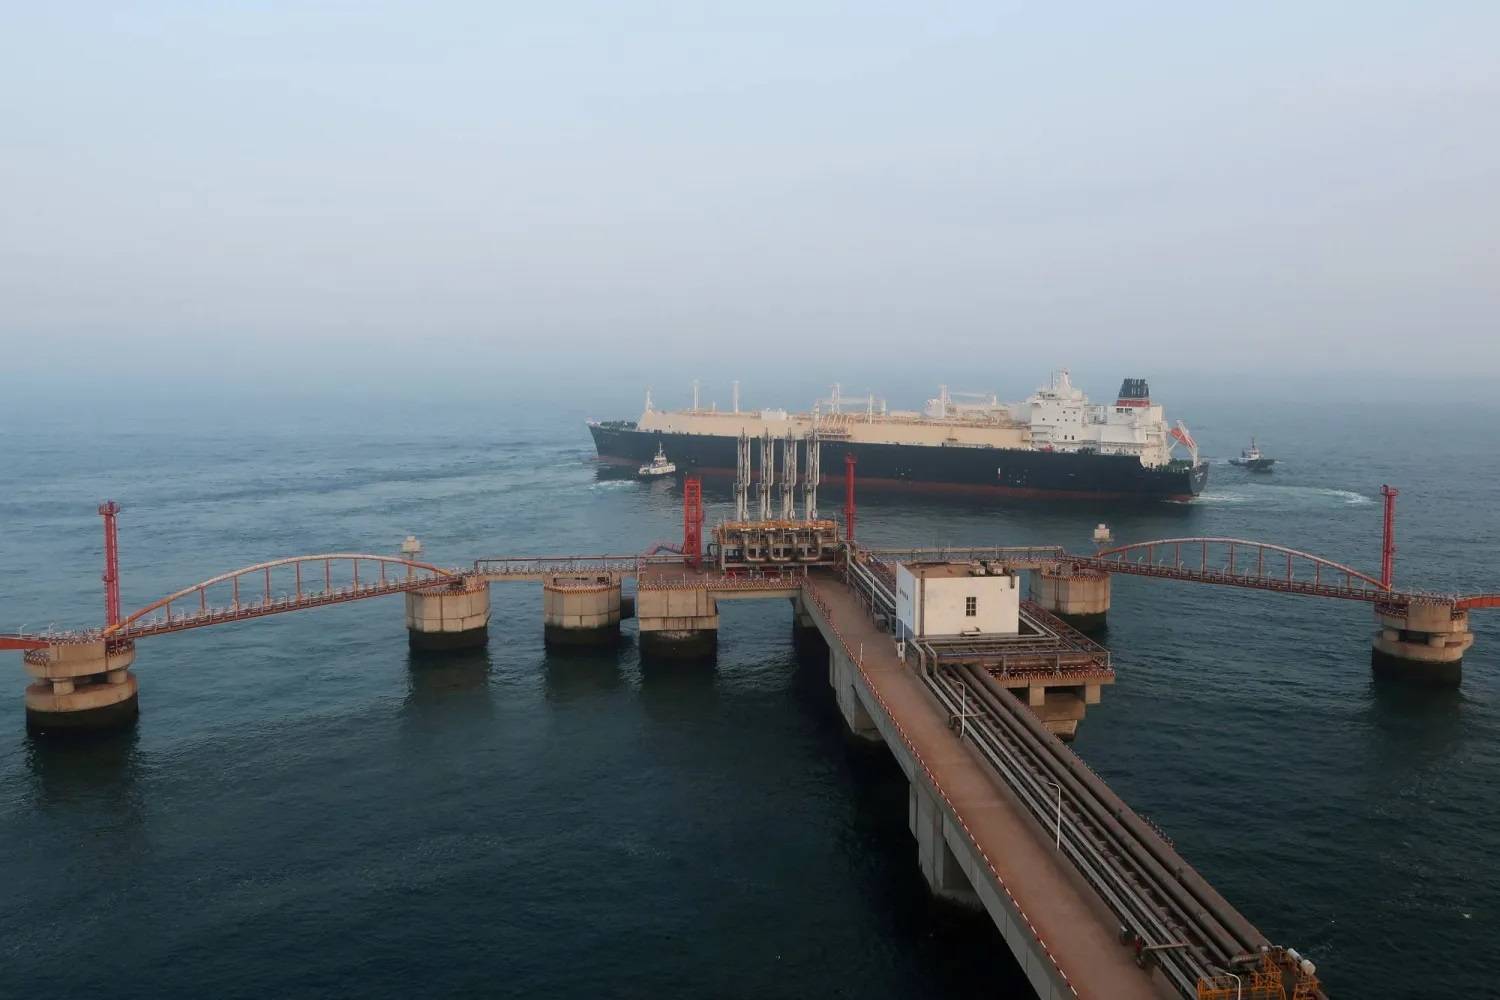
ناقلة غاز طبيعي مسال تغادر الرصيف بعد تفريغها في محطة الاستلام التابعة لشركة «بتروتشاينا» في داليان بمقاطعة لياونينغ الصين (رويترز)

الاستراتيجية الثالثة هي النفوذ في أوقات الأزمات، وهي الأكثر إثارة لقلق صناع القرار في طوكيو وسيول ومانيلا ونيودلهي. فعندما أُغلق مضيق هرمز، كانت الصين الاقتصاد الآسيوي الكبير الوحيد الذي يمتلك فائضاً من الغاز يمكن طرحه في السوق. ولم يكن ذلك بدافع السخاء، بل بوصفه أداة نفوذ. كما أرسلت بكين ناقلات ديزل إلى الفلبين بعد أن بلغت أزمة الطاقة في مانيلا مستوى حاداً. وكانت الرسالة إلى كل جار يعتمد على الطاقة واضحة: أمن إمداداتكم تمر عبرنا الآن.

ما ينبغي أن يثير قلق واشنطن وطوكيو، خصوصاً منتجي الغاز الطبيعي المُسال الأميركيين، هو أن التوقيت يبدو قاسياً. فالولايات المتحدة على وشك تشغيل أكبر موجة من قدرات الإسالة في تاريخها، بنحو 100 مليار متر مكعب من طاقة التصدير الجديدة بحلول عام 2028، مع دخول مشروعات إضافية الخدمة لاحقاً.

وقد تمت الموافقة على هذه المشروعات على افتراض أن الطلب الآسيوي، وفي مقدمته الطلب الصيني، سيواصل نموه. وقد يتحقق ذلك جزئياً، لكن كل مليار متر مكعب من الغاز المنقول عبر الأنابيب من روسيا أو تركمانستان إلى الصين يعني عملياً تراجعاً مماثلاً في الطلب على الغاز الطبيعي المُسال في السوق القابلة للاستهداف.

وإذا واصل المشترون الصينيون إعادة توجيه شحنات الغاز ذات المنشأ الأميركي إلى دول ثالثة، كما يفعلون لتفادي الرسوم الجمركية، فإن جزيئات الغاز الأميركية تنتهي إلى منافسة نفسها في أسواق جنوب شرق وجنوب آسيا.

أما بالنسبة لليابان، فالمشكلة أعمق، فقد كشفت حرب إيران عن اعتماد تدركه طوكيو منذ عقود، لكنها لم تنجح في معالجته. إذ يمر نحو 93 في المائة من واردات اليابان النفطية، وجزء كبير من وارداتها من الغاز الطبيعي المُسال، عبر مضيق هرمز. وعندما أُغلق المضيق، وجدت اليابان نفسها مضطرة لشراء شحنات أعادت الصين بيعها، وربما تضمنت غازاً روسياً، وهو ما كانت العقوبات اليابانية تهدف في الأصل إلى تجنّبه.

وتواجه كوريا الجنوبية والهند والفلبين وتايلاند المعضلة ذاتها بدرجات متفاوتة. فلا واحدة منها تمتلك خطوط أنابيب برية مباشرة إلى كبار منتجي الغاز، وجميعها تعتمد على ممرات بحرية تمر عبر نقاط اختناق استراتيجية. والصين وحدها بين كبار مستوردي آسيا هي التي نجحت في بناء بديل بري متكامل، لا تستخدمه فقط لتعزيز أمنها الطاقي، بل أيضاً أداة نفوذ تجاري وسياسي في أنحاء المنطقة.

ويخلص دميتريينكو إلى أن هذا الوضع لم يتشكل مصادفة، بل جاء نتيجة استثمار امتد لنحو 15 عاماً وبمئات المليارات من الدولارات، شمل تطوير خطوط الأنابيب، ومحطات الغاز الطبيعي المُسال، والعقود طويلة الأجل، إلى جانب برامج تطوير الغاز الصخري والطاقة النووية. وعليه، لم تكن حرب إيران سبباً في خلق النفوذ الصيني في سوق الطاقة الآسيوية، بل كشفت عن حجمه الحقيقي. وبالنسبة للدول التي تسارع اليوم إلى تأمين إمداداتها من الوقود، فإن هذا الإدراك جاء متأخراً أكثر مما ينبغي.
مقالات ذات صلة

النحاس يرتفع بدعم من انتعاش أسهم التكنولوجيا وتراجع أسعار النفط

الاقتصاد عمال مناجم النحاس في كولويزي بالكونغو الديمقراطية (أ.ف.ب)

النحاس يرتفع بدعم من انتعاش أسهم التكنولوجيا وتراجع أسعار النفط

ارتفعت أسعار النحاس الثلاثاء، مدعومة بتراجع أسعار النفط وانتعاش أسهم شركات التكنولوجيا، إلى جانب استمرار شح الإمدادات في الصين، أكبر مستهلك للمعدن في العالم.

«الشرق الأوسط» (لندن)
الاقتصاد أحد المارة يسير أمام شاشة إلكترونية تعرض رقم مؤشر الأسهم القياسي في كوريا الجنوبية (كوسبي) خارج مقر بنك هانا في سيول (أ.ف.ب)

الأسهم الآسيوية تنتعش مع تراجع النفط وانحسار مخاوف التضخم

ارتفعت الأسهم الآسيوية، الثلاثاء، مدعومة بتراجع أسعار النفط، ليسجل مؤشر «كوسبي» الكوري ارتفاعاً بأكثر من 5 %، ومؤشر «نيكي» الياباني 3 %.

«الشرق الأوسط» (طوكيو)
الاقتصاد ناقلة النفط والمواد الكيميائية «بالد مان» في ميناء الفجيرة بالإمارات، في 6 مايو (أيار) 2026 (رويترز)

برنت يهبط دون 92 دولاراً مع تهدئة ترمب مخاوف التصعيد مع إيران

تراجعت أسعار النفط، الثلاثاء، بعدما خفّف الرئيس الأميركي دونالد ترمب من احتمالات اللجوء إلى عمل عسكري جديد ضد إيران في الوقت الراهن.

«الشرق الأوسط» (سنغافورة)
شؤون إقليمية ميناء بندر أنزلي الإيراني على بحر قزوين يوم 23 يوليو 2025 (رويترز)

واشنطن تستهدف إمدادات إيران عبر بحر قزوين... ما التحديات؟

توسّع واشنطن جهودها لتعطيل إمدادات إيران عبر بحر قزوين، مستندةً إلى التنسيق بين مؤسساتها الحكومية، وسط تحديات جغرافية وحسابات إقليمية معقّدة.

شادي عبد الساتر (بيروت)
الخليج رجل يراقب الشاطئ في الشارقة (أ.ب)

الإمارات: إغلاق شاطئ على الساحل الشرقي بعد رصد «بقع زيتية»

قالت السلطات الإماراتية، الاثنين، إنها أغلقت شاطئاً على الساحل المطل على خليج عُمان، فيما أفاد خبير بيئي بوجود تسرب نفطي من ناقلة قبالة الساحل الشرقي للبلاد.

«الشرق الأوسط» (دبي)

نائبة محافظ «بنك إنجلترا»: لا تستبعد رفع الفائدة مجدداً في ديسمبر

نائبة محافظ «بنك إنجلترا» كلير لومبارديلي خلال مؤتمر صحافي في لندن (رويترز)
TT

نائبة محافظ «بنك إنجلترا»: لا تستبعد رفع الفائدة مجدداً في ديسمبر

نائبة محافظ «بنك إنجلترا» كلير لومبارديلي خلال مؤتمر صحافي في لندن (رويترز)

قالت كلير لومبارديلي، نائبة محافظ «بنك إنجلترا»، إنها لا تستبعد التصويت لمصلحة رفع أسعار الفائدة مجدداً في ديسمبر (كانون الأول)، لكنها أشارت إلى أنها لا تملك حتى الآن معلومات كافية لاتخاذ موقف نهائي، وفق مقابلة نشرتها صحيفة «الغارديان» يوم الثلاثاء.

وكانت لومبارديلي قد انضمت إلى الأغلبية في لجنة السياسة النقدية، التي صوّتت الأسبوع الماضي بأغلبية 8 أصوات مقابل صوت واحد لرفع سعر الفائدة الرئيسي إلى 4 في المائة، من 3.75 في المائة، في أول زيادة منذ أغسطس (آب) 2023. وأشارت، وفق محضر الاجتماع، إلى أن مزيداً من الرفع قد يكون ضرورياً على المدى القريب.

وقالت لومبارديلي، رداً على سؤال بشأن احتمال رفع الفائدة مجدداً في ديسمبر: «أعتقد أن الأمر يتوقف على تطورات الصراع وأسعار الطاقة، وكذلك على البيانات الاقتصادية الأوسع نطاقاً، وكيفية ترابط هذه العوامل مجتمعة». وأضافت: «لكنني لن أستبعد هذا الاحتمال، وفي الوقت نفسه، لا أملك حتى الآن معلومات كافية»، وفق «رويترز».

وفي سياق آخر، قالت لومبارديلي إن الشباب في بريطانيا يتحملون العبء الأكبر لتباطؤ الاقتصاد، في ظل إحجام الشركات عن التوظيف على خلفية تداعيات الحرب في الشرق الأوسط.

ووصفت الوضع بأنه «اقتصاد يسير بسرعة منخفضة»، مشيرة إلى تراجع ملحوظ في عمليات التوظيف، مقابل عدم تسجيل زيادة كبيرة في حالات التسريح من العمل. وأضافت أن سوق العمل تشهد ما وصفته بمعادلة «توظيف منخفض وتسريح منخفض».

وأظهر مسح صادر عن اتحاد التوظيف والتشغيل وشركة «كيه بي إم جي»، الاثنين، تباطؤ سوق العمل البريطانية خلال أكتوبر (تشرين الأول)، مع تراجع التوظيف في الوظائف الدائمة للمرة الأولى منذ أربعة أشهر، وذلك بعد أيام من قرار «بنك إنجلترا» رفع أسعار الفائدة.


بورصة مسقط تستهدف الترقية إلى الأسواق الناشئة العام المقبل

مقر بورصة مسقط (إكس)
TT

بورصة مسقط تستهدف الترقية إلى الأسواق الناشئة العام المقبل

مقر بورصة مسقط (إكس)

تتوقع سلطنة عُمان استيفاء متطلبات الترقية إلى مرتبة الأسواق الناشئة لدى مزوّد المؤشرات العالمي «فوتسي راسل» العام المقبل، بدعم من ثلاثة إدراجات مرتقبة، وفقاً لما قاله الرئيس التنفيذي لبورصة مسقط، هيثم سالم السالمي.

وأُدرجت بورصة مسقط الشهر الماضي على قائمة المراقبة التابعة لـ«فوتسي راسل»، تمهيداً لاحتمال إعادة تصنيفها من سوق حدودية إلى سوق ناشئة، وهو ما قد يعزّز اهتمام المستثمرين الأجانب وتدفقات الأموال من الصناديق الاستثمارية التي تتبع المؤشرات.

وقال السالمي لـ«رويترز»: «لم تتم ترقيتنا بعد، لكننا على ثقة تامة بأننا سنستوفي متطلبات الترقية».

وتمثّل هذه الترقية خطوة مهمة في جهود عُمان لتعميق أسواق رأس المال، وهو تحدٍّ مستمر تواجهه البورصات الخليجية الأصغر حجماً في ظل منافستها على جذب رؤوس الأموال الدولية.

وأوضح السالمي أن إدراج شركة عُمان الهندية للسماد (أوميفكو) في يوليو (تموز) الماضي، والإدراج الثانوي لشركة «أسياد للشحن»، من شأنهما مساعدة السلطنة على استيفاء المعايير الكمية التي تحددها «فوتسي راسل».

وأضاف أن بورصة مسقط تتوقع أيضاً تنفيذ ثلاثة اكتتابات عامة أولية العام المقبل لشركات تابعة حالياً لجهاز الاستثمار العُماني، من دون الكشف عن أسماء الشركات المحتملة، مشيراً إلى أن إحداها تعمل في قطاع الاتصالات، والأخرى في قطاع مرافق الطاقة.

وتتوقع عُمان الحصول على الموافقة على الترقية في التحديث المقبل لـ«فوتسي راسل» في أبريل (نيسان)، على أن تدخل إعادة التصنيف حيز التنفيذ الكامل بعد خمسة إلى ستة أشهر.

وقال السالمي: «نتحدث عن أكتوبر (تشرين الأول) 2027»، مضيفاً أن الترقية لدى مزود المؤشرات المنافس «إم إس سي آي» لا تزال تتطلب وقتاً أطول.

وأوضح أن الأمر يتطلّب تجهيز الشركة، واستيفاء سجل أداء يمتد عاماً، ثم البقاء عامين على قائمة المراقبة، نظراً إلى اختلاف المعايير المعتمدة لدى «إم إس سي آي»، مشيراً إلى أن المسار قد يستغرق أربع سنوات على الأقل.

خطط توسعية

وتستهدف بورصة مسقط إطلاق أول صندوق متداول في البورصة قبل نهاية العام، إلى جانب بدء تداول العقود الآجلة والمشتقات المالية بحلول عام 2028، سواء بصورة مستقلة أو من خلال شراكة مع بورصة الخليج للسلع في دبي.

وقال السالمي إن البورصة تستعد أيضاً للإدراج في سوق الأسهم خلال السنوات الخمس المقبلة، من خلال استكمال هيكل جديد للمجموعة يضم البورصة، وشركة الإيداع المركزي للأوراق المالية، وغرفة المقاصة، ووحدة تكنولوجيا المعلومات.

وأضاف: «نعمل على تعزيز نتائجنا المالية، حتى نكون مستعدين للإدراج خلال خمس سنوات».

وفي غضون ذلك، تظل زيادة السيولة محوراً أساسياً في جهود البورصة لجذب المستثمرين الدوليين.

وساعد موقع الساحل الجنوبي لعُمان، الواقع خارج مضيق هرمز الذي يمثّل نقطة الاختناق الرئيسية في الحرب مع إيران، سوق الأسهم على الارتفاع بنحو 25 في المائة منذ بداية العام. كما شهد الاكتتاب العام لشركة «أوميفكو» في يوليو (تموز) طلباً قوياً، عقب ارتفاع أسعار الأسمدة.

وأضاف السالمي أن المستثمرين الأجانب يمثلون نحو 19 في المائة من إجمالي نشاط التداول في بورصة مسقط، وهي نسبة أعلى مقارنة بالعام الماضي.

وأشار إلى أن البورصة قد تدرس أيضاً اعتماد التداول يوم الجمعة، على غرار سوق دبي، إلا أن هذه الخطوة ستظل مرهونة بارتفاع كبير في مشاركة المستثمرين الأجانب.

وقال: «إذا رأينا أن مشاركة المستثمرين الأجانب ارتفعت إلى نحو 40 أو 50 في المائة، فيمكن عندها دراسة هذا الخيار».


التضخم الأساسي في النرويج يتراجع بأكثر من المتوقع خلال أكتوبر

مارة يسيرون أمام متاجر في مدينة ترومسو (رويترز)
TT

التضخم الأساسي في النرويج يتراجع بأكثر من المتوقع خلال أكتوبر

مارة يسيرون أمام متاجر في مدينة ترومسو (رويترز)

تراجع معدل التضخم الأساسي السنوي في النرويج خلال أكتوبر (تشرين الأول) بأكثر من المتوقع، وفق بيانات هيئة الإحصاء النرويجية الصادرة الثلاثاء، ما خفّف الضغوط على البنك المركزي النرويجي لرفع أسعار الفائدة.

وأظهرت البيانات أن التضخم الأساسي، الذي يستثني التغيرات في أسعار الطاقة والضرائب، انخفض إلى 2.7 في المائة على أساس سنوي في أكتوبر، مقارنة بـ3 في المائة في سبتمبر (أيلول)، وجاء دون توقعات المحللين في استطلاع أجرته «رويترز» والبالغة 2.8 في المائة.

وكان البنك المركزي النرويجي قد توقع أن يبلغ التضخم الأساسي 2.7 في المائة.

وفي أسواق الصرف، تراجع سعر صرف الكرونة النرويجية إلى 10.55 مقابل اليورو بحلول الساعة 07:03 بتوقيت غرينتش، مقارنة بـ10.54 قبل صدور البيانات.

وكان البنك المركزي النرويجي قد أبقى الأسبوع الماضي سعر الفائدة الرئيسي دون تغيير عند 4.50 في المائة، مع تجديد تأكيده أنه قد يضطر إلى تشديد السياسة النقدية مجدداً لاحتواء أسعار المستهلكين.

وقالت محافظة البنك المركزي، إيدا فولدن باش، آنذاك، إن من المرجح أن يكون من الضروري الإبقاء على سعر الفائدة عند مستويات مرتفعة لبعض الوقت، مشيرة إلى أن مجلس إدارة البنك مستعد لرفعها إذا اقتضت الحاجة إلى إعادة التضخم إلى مستوياته المستهدفة خلال فترة زمنية معقولة.

ويستهدف البنك المركزي النرويجي إبقاء التضخم الأساسي عند 2 في المائة، ومن المقرر أن يعلن قراره المقبل بشأن أسعار الفائدة في 17 ديسمبر (كانون الأول).