مستقبل الفائدة الأميركية... متى وإلى أين ولماذا؟

ازدياد رهانات خفضها في مارس وسط تنامي مخاطر استمرار التشديد النقدي

تتعلق كل الأنظار دائماً بإطلالات رئيس الاحتياطي الفيدرالي الأميركي جيروم باول من أجل محاولات استشفاف مستقبل الفائدة (أ.ب)
TT

مستقبل الفائدة الأميركية... متى وإلى أين ولماذا؟

تتعلق كل الأنظار دائماً بإطلالات رئيس الاحتياطي الفيدرالي الأميركي جيروم باول من أجل محاولات استشفاف مستقبل الفائدة (أ.ب)

من بين عشرات المسائل الاقتصادية التي ينشغل بها العالم، فإن أمراً واحداً قد يتفق عليه الجميع، من الدول مروراً بالمؤسسات إلى الأفراد؛ وهو مستقبل الفائدة الأميركية، التي بلغت أعلى مستوياتها في 22 عاماً.

ونظراً لتأثيرها في كل شيء تقريباً بالاقتصاد العالمي، من ديون الدول إلى قروض الأفراد، فإن الكل يهتم بموعد ومدى التخفيضات المتوقعة المقبلة للفائدة الأميركية.

ومنذ مارس (آذار) 2022، رفع بنك الاحتياطي الفيدرالي أسعار الفائدة إجمالاً بمقدار 525 نقطة أساس خلال 11 اجتماعاً، لتصل إلى النطاق الحالي الذي يتراوح بين 5.25 و5.50 في المائة.

وفي اجتماعه الأخير بديسمبر (كانون الأول) الحالي، أبقى البنك المركزي الأميركي أسعار الفائدة ثابتة للاجتماع الثالث على التوالي، وللمرة الرابعة منذ بدء دورة التشديد الحالية في مارس 2022. وأشار صناع السياسات في توقعات اقتصادية جديدة، إلى أن تشديد السياسة النقدية التاريخي الذي تم هندسته على مدى العامين الماضيين قد وصل إلى نهايته، وأن تكاليف الاقتراض ستكون أقل في عام 2024.

ومع نهاية الأسبوع الماضي، كانت الأسواق المالية تتوقع فرصة بنسبة 72 بالمائة تقريباً لخفض أسعار الفائدة في اجتماع سياسة بنك الاحتياطي الفيدرالي يومي 19 و20 مارس المقبل، وفقاً لأداة «فيدووتش» التابعة لمجموعة «سي إم إي».

* تأثيرات الفائدة

وعلى مدار الأشهر الماضية، تأثرت الاقتصادات العالمية بشكل كبير بمستويات الفائدة الأميركية المرتفعة من حيث المستوى والوتيرة. إذ ترفع تكلفة الإقراض بقوة سواء للأفراد أو المؤسسات أو حتى الدول، فتزيد أعباء الدين على الدول الأكثر فقراً.

وبينما تخفض الفائدة المرتفعة من معدلات الاقتراض، فإنها تدفع لزيادة العوائد على الأموال الراكدة، سواء في الحسابات الشخصية أو الودائع، ما يزيد من الضغوط على القطاع المصرفي؛ وهو ما أسهم - إلى جانب عوامل أخرى - في ظهور أزمة البنوك بالربيع الماضي، وتسبب في انهيار 3 بنوك أميركية.

وإلى جانب ذلك، فإن الفائدة المرتفعة تهدد الأسواق، خصوصاً الأسواق الناشئة، حيث تتسبب في هروب الأموال الساخنة والاستثمارات إلى كنف البنوك الأميركية من أجل الحصول على عوائد مرتفعة و«مضمونة»... وهو ما يؤثر بالتالي على قوة الدولار، مع زيادة الطلب، ويضعف من العملات الأخرى.

• مخاطر الشركات

وفي تقرير لصندوق النقد في أكتوبر (تشرين الأول) الماضي، قال توبياس أدريان، المستشار المالي ورئيس إدارة الأسواق النقدية والرأسمالية في صندوق النقد الدولي، إن «معظم الاقتصادات تستوعب التشديد النقدي العنيف، حيث أثبتت صلابتها على مدار السنة الماضية، ولكن معدلات التضخم الأساسي لا تزال مرتفعة في عدد منها»، مشيراً إلى أنه «في هذه البيئة، لا يزال ميزان المخاطر المحيطة بالاقتصاد العالمي يميل إلى جانب التطورات السلبية».

ويوضح أدريان أن «إحدى الإشارات التحذيرية هي اضمحلال قدرة المقترضين من الأفراد والشركات على خدمة ديونهم، وهو ما يعرف كذلك بمخاطر الائتمان. وزيادة تكلفة الدين هي إحدى التبعات المقصودة لتشديد السياسة النقدية في سبيل احتواء التضخم. غير أن الخطر يتمثل في أن المراكز المالية للمقترضين ربما تكون هشة بالفعل، بحيث يؤدي ارتفاع أسعار الفائدة إلى تفاقم مواطن الهشاشة وتصاعد حالات العجز عن السداد».

وتابع أن «عالم الأعمال شهد نهاية شركات كثيرة أثناء الجائحة، بينما نجت غيرها بفضل هوامش الأمان النقدية القوية التي تُعزى جزئياً إلى الدعم الذي أتاحته المالية العامة في كثير من البلدان. كذلك استطاعت الشركات الحفاظ على هوامش أرباحها بالرغم من ارتفاع معدلات التضخم. غير أنه في عالم اليوم الذي يشهد ارتفاعاً لفترة أطول في أسعار الفائدة، أوشكت شركات كثيرة على استنفاد هوامش الأمان النقدية في ظل تراجع الأرباح وارتفاع تكاليف خدمة الدين».

ويشير «تقرير الاستقرار المالي العالمي» لصندوق النقد الدولي بالفعل إلى ازدياد نسبة الشركات صغيرة ومتوسطة الحجم، في الاقتصادات المتقدمة واقتصادات الأسواق الصاعدة على السواء، التي لا يكاد يتوفر لديها النقد الكافي لسداد مصروفات الفائدة. وتزداد حالات العجز عن السداد في أسواق القروض التمويلية التي تقترض منها الشركات ذات المراكز المالية الضعيفة. ومن المرجح أن تتفاقم هذه المشكلات على مدار العام المقبل، حيث يحل أجل استحقاق أكثر من 5.5 تريليون دولار من ديون الشركات.

• مخاطر للأفراد

ويتابع تقرير صندوق النقد أن الاحتياطات الوقائية للأسر أوشكت بدورها على النفاد. فقد سجل فائض المدخرات في الاقتصادات المتقدمة تراجعاً مطرداً من مستويات الذروة المسجلة في أوائل العام الماضي والتي تراوحت بين 4 و8 بالمائة من إجمالي الناتج المحلي. وهناك بوادر أيضاً على ازدياد حالات التعثر في سداد مدفوعات بطاقات الائتمان وقروض السيارات.

ويتعرض القطاع العقاري بدوره لعوامل معاكسة، فقروض العقارات السكنية، التي عادة ما تمثل الشريحة الكبرى من قروض الأسر، محمّلة في الوقت الراهن بأسعار فائدة أعلى بكثير مما كانت منذ عام واحد فقط، مما يؤدي إلى تآكل المدخرات، كما تنشأ عنه آثار سلبية على أسواق الإسكان.

وبوجه عام، شهدت البلدان التي تطبق أسعار فائدة معوَّمة على الجزء الأكبر من قروضها العقارية تراجعاً كبيراً في أسعار المساكن، نظراً لأن ارتفاع أسعار الفائدة سرعان ما يؤدي إلى صعوبات في أداء مدفوعات القروض العقارية. وتواجه أسواق العقارات التجارية ضغوطاً مماثلة، حيث أدى ارتفاع أسعار الفائدة إلى نضوب موارد التمويل، وتباطؤ المعاملات، وازدياد حالات العجز عن السداد.

• مخاطر على الدول

ويفرض ارتفاع أسعار الفائدة تحديات أمام الحكومات أيضاً. فالبلدان الواعدة ومنخفضة الدخل تواجه مشقة كبرى في الاقتراض بالعملة الصعبة كاليورو والين والدولار والجنيه الإسترليني، بسبب العائد الأعلى الذي يطلبه المستثمرون الأجانب. وخلال العام الحالي، صدرت سندات العملة الصعبة بقسائم - أو أسعار فائدة - أعلى بالفعل، بحسب صندوق النقد الدولي. غير أن المخاوف بشأن الدين السيادي ليست حاضرة في البلدان منخفضة الدخل فحسب، كما اتضح من الارتفاع الحاد في أسعار الفائدة الأطول أجلاً في الاقتصادات المتقدمة.

وفي المقابل، لا يواجه عدد كبير من الاقتصادات الصاعدة الكبرى هذا المأزق بفضل قوة أساسياتها الاقتصادية وسلامتها المالية، وذلك بالرغم من تباطؤ تدفقات استثمارات الحافظة الأجنبية إلى تلك البلدان أيضاً. ففي الشهور الأخيرة، شهدت الصين خروج تدفقات ضخمة من الاستثمارات الأجنبية نتيجة الاضطرابات المزدادة في القطاع العقاري التي أدت إلى تراجع ثقة المستثمرين، حسبما يؤكد صندوق النقد الدولي.

• دعوات للتأني

وبحسب مدونة حديثة للبنك الدولي: «يشكل الارتفاع الحاد في أسعار الفائدة الأميركية خلال العام الماضي، تهديداً كبيراً لاقتصادات الأسواق الصاعدة والاقتصادات النامية»، وأضافت أن «تأثير تشديد السياسة النقدية الأميركية على الأوضاع المالية والنواتج الاقتصادية في اقتصادات الأسواق الصاعدة والاقتصادات النامية من المرجح أن يكون أشد حدة، بالنظر إلى العوامل التي تقود دورة التشديد».

لكن رغم هذه المخاطر، فقد حذرت المديرة العامة لصندوق النقد الدولي كريستالينا غورغييفا، في منتصف شهر ديسمبر الحالي، البنوك المركزية في أنحاء العالم من التسرع بتخفيف إجراءاتها الرامية إلى مواجهة التضخم.

وصرحت غورغييفا بأنه «في بعض الأحيان تتعجل بعض الدول في إعلان النصر، ثم يترسخ التضخم بشكل أكبر ويصبح من الأصعب محاربته». وأضافت: «لا تتعجلوا القفز».

وقالت غورغييفا إن مجلس الاحتياطي الفيدرالي الأميركي «كان صائباً في قراره الأخير بناء على البيانات الأميركية، ولكن لا بد أن تدرس البنوك المركزية الأخرى أوضاعها الخاصة»، وأوضحت: «الآن التضخم يتراجع أو يتباطـأ، ولكن بدرجات مختلفة في كل دولة... ولا بد أن تقوم البنوك المركزية بإجراء عملية معايرة لإجراءاتها حسب ظروفها المحلية».

وذكرت غورغييفا أن المعركة ضد التضخم وصلت الآن إلى «الميل الأخير»، ونصحت البنوك المركزية بعدم التحرك بشكل أسرع مما تسمح به البيانات المتاحة.

• رابحون وسط الأزمة

ومن المثير للدهشة أن الاقتصاد الأميركي صمد أيضاً خلال العام على الرغم من المخاوف في بداية العام من أن الركود قد يكون أمراً لا مفر منه. ولفترة من الوقت، كان القلق يتمثل في أن الاقتصاد قد يكون قوياً للغاية، وهو ما كان من الممكن أن يغذي الضغوط الصعودية على التضخم ويجبر الاحتياطي الفيدرالي على إبقاء أسعار الفائدة مرتفعة لفترة أطول.

وقد أدى ذلك إلى لحظات غير متوقعة؛ حيث رحبت «وول ستريت» بالفعل بالتقارير الأضعف عن الاقتصاد، ما دام أنها لم تكن ضعيفة للغاية، لأنها أبقت على احتمال الهبوط المثالي للاقتصاد الذي هندسه الاحتياطي الفيدرالي. وكان الهدف أن يتباطأ الاقتصاد بما يكفي للقضاء على التضخم المرتفع، ولكن ليس بالقدر الذي يؤدي إلى الوقوع في الركود.

ومع استمرار نمو الاقتصاد وارتفاع التوقعات بتخفيضات أسعار الفائدة في عام 2024، سارع المستثمرون إلى استباق التحركات، التي يمكن أن تحفز جميع أنواع الأسواق. وقد انتعشت الأسهم الأميركية من عام 2022 الكئيب، والذي كان أسوأ عام لها منذ انكماش فقاعة «الدوت كوم» قبل عقدين من الزمن.

وكان صعود «وول ستريت» مدفوعاً في الغالب بمجموعة صغيرة من الأسهم، لكن أسواق الأسهم في جميع أنحاء العالم شهدت أداءً أفضل. وارتفعت مؤشرات الأسهم في الأميركتين وأوروبا وآسيا.

ومع ذلك، أدت أسعار الفائدة المرتفعة إلى تباطؤ سوق الإسكان في الولايات المتحدة، حيث تراجعت مبيعات المنازل المأهولة سابقاً في أكتوبر، إلى أدنى مستوى لها منذ أكثر من 13 عاماً.

• توقعات متفائلة

ومن بين أبرز التوقعات لبنوك الاستثمار العالمية، قال محللو «غولدمان ساكس» في مذكرة حديثة، إن البنك المركزي الأميركي سيخفض أسعار الفائدة 5 مرات في عام 2024، مع انحياز الجزء الأكبر من التخفيضات نحو النصف الأول من العام، وذلك على الرغم من أن عدداً كبيراً من مسؤولي بنك الاحتياطي الفيدرالي أكدوا أنه في حين أن البنك سيخفض أسعار الفائدة في عام 2024، فإن الرهانات على محور وشيك «لا أساس لها من الصحة».

وفي حين أشارت توقعات الأسبوع الماضي، من مسؤولي المركزي الأميركي أنفسهم إلى أنهم يتوقعون تخفيضات في أسعار الفائدة بمقدار 75 نقطة أساس على مدار عام 2024 بأكمله، أشارت مذكرة «غولدمان ساكس» إلى أن البنك يتوقع الآن 3 تخفيضات متتالية بمقدار 25 نقطة أساس في مارس ومايو (أيار) ويونيو (حزيران)، لإعادة ضبط سعر الفائدة من مستوى من المرجح أن يراه مسؤولو بنك الاحتياطي الفيدرالي قريباً على أنه مرتفع جداً.

ومن جهة أخرى، نقلت صحيفة «فايننشيال تايمز» عن الرئيس التنفيذي المنتهية ولايته لـ«مورغان ستانلي» جيمس غورمان، أن الأسواق المالية «سوف تنطلق» بمجرد أن يتأكد المستثمرون من أن الاحتياطي الفيدرالي قد انتهى من رفع أسعار الفائدة، مؤكداً أن «صدمة زيادة أسعار الفائدة في الآونة الأخيرة قد أعاقت الصفقات المصرفية وصفقات أسواق رأس المال... وذلك لأن الجميع لا يعرفون حقاً ما هي تكلفة التمويل الخاصة بهم».

وقال غورمان: «في اللحظة التي يشير فيها بنك الاحتياطي الفيدرالي بشكل ملموس إلى أنه توقف عن رفع أسعار الفائدة، ناهيك بالنقطة التي يقوم فيها بخفض أسعار الفائدة لأول مرة، فإن هذه الأسواق سوف تنطلق».

• أبرز العوامل السلبية

وبعيداً عن التوقيت والمدى، ورغم أن غالبية المؤشرات تبدو جيدة ومناسبة للتخلص من التشديد النقدي، مع سلوك التضخم المسار الصحيح وعودة التوازن في سوق العمل والنمو القوي، فإن الاحتياطي الفيدرالي حذر من أن «نمو النشاط الاقتصادي قد تباطأ»، وهو شرط ضروري لانخفاض مستدام في التضخم.

وعدّ غريغوري داكو، كبير الاقتصاديين في «إي واي»، أن «احتمال حدوث انكماش في الاقتصاد الأميركي خلال الأشهر الـ12 المقبلة أعلى من المعتاد»، لكنه «غير مضمون بأي حال من الأحوال».

وأشار إلى عدة صعوبات تلوح في 2024، وأبرزها إرهاق المستهلكين من ارتفاع الأسعار ومعدل فائدة لا يزال مرتفعاً للغاية، وتباطؤ متوقع في نمو فرص العمل.

وقد تلعب السياسة دوراً أيضاً، فمن المقرر إجراء الانتخابات العامة في وقت لاحق من العام المقبل، في الولايات المتحدة وبريطانيا على وجه الخصوص. وقد لا يرغب محافظو البنوك المركزية، الذين يقدرون استقلالهم السياسي، في أن يُنظر إليهم وهم يتخذون إجراءات كبيرة قبيل الانتخابات خشية اتهامهم بمحاولة قلب النتيجة.

ومع نهاية العام، ظهر عامل سلبي جديد محتمل قد يؤدي إلى تعقيد فرضية خفض الأسعار وهو الهجمات التي يشنها الحوثيون، المدعومون من إيران في اليمن، على سفن الشحن في البحر الأحمر، الأمر الذي أجبر شركات الشحن على التوقف عن العمل على مسار الشحن هذا أو إعادة توجيه حركة الشحن... ويشكل هذا الأمر زوبعة لسلسلة التوريد يمكن أن تعيق مزيداً من التقدم السريع بشأن التضخم.
مقالات ذات صلة

إندونيسيا تثبّت الفائدة وترفع عائد الإيداع لدعم الروبية

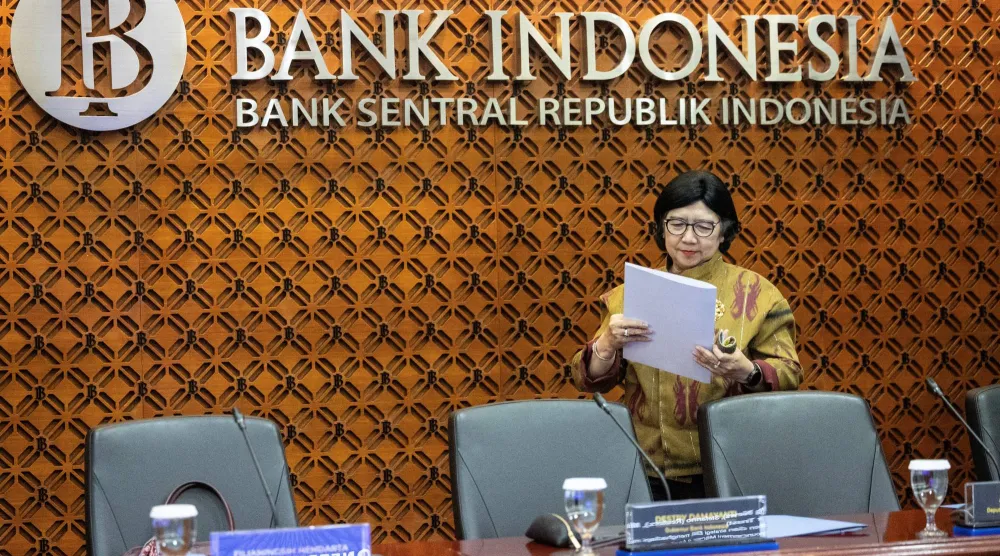
الاقتصاد محافظة البنك المركزي الإندونيسي ديستري دامايانتي لدى وصولها لحضور مؤتمر صحافي في المقر الرئيسي لبنك إندونيسيا في جاكرتا (رويترز)

إندونيسيا تثبّت الفائدة وترفع عائد الإيداع لدعم الروبية

أبقى البنك المركزي الإندونيسي سعر الفائدة الرئيسي دون تغيير، الأربعاء، عند 5.75 في المائة، لكنه رفع سعر فائدة تسهيلات الإيداع لليلة واحدة.

«الشرق الأوسط» (جاكرتا)
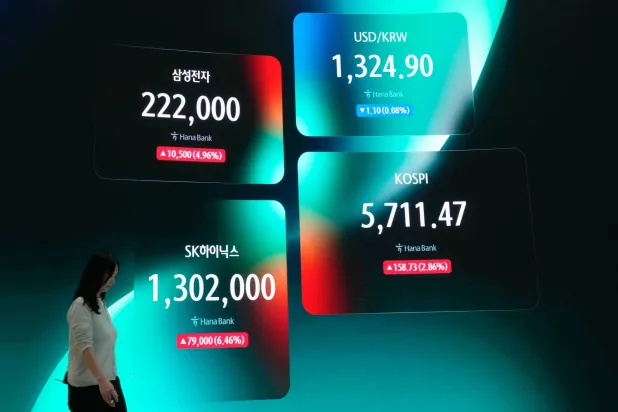
الاقتصاد شاشة تعرض مؤشر «كوسبي» وسعر صرف العملات الأجنبية بين الدولار الأميركي والوون الكوري الجنوبي في غرفة تداول العملات الأجنبية بمقر بنك هانا في سيول (أ.ب)

الأسهم الآسيوية ترتفع بدعم من أرباح الشركات الأميركية... و«كوسبي» يقفز 4 %

ارتفعت الأسهم الآسيوية في مستهل تعاملات الأربعاء، واستقرت أسواق السندات، بعد مكاسب «وول ستريت».

«الشرق الأوسط» (سنغافورة )
شمال افريقيا صدام حفتر نائب القائد العام لـ«الجيش الوطني» يتفقد قاعدة الواو العسكرية بالجنوب (الجيش الوطني)

أبعاد زيادة صدام حفتر لقاعدة عسكرية جنوب ليبيا

في إطار التحركات الميدانية المكثفة لتأمين الجنوب الليبي، أجرى الفريق صدام حفتر زيارات تفقدية للحدود والقبائل، مؤكداً الربط بين الأمن والاستقرار والتنمية.

«الشرق الأوسط» (القاهرة)
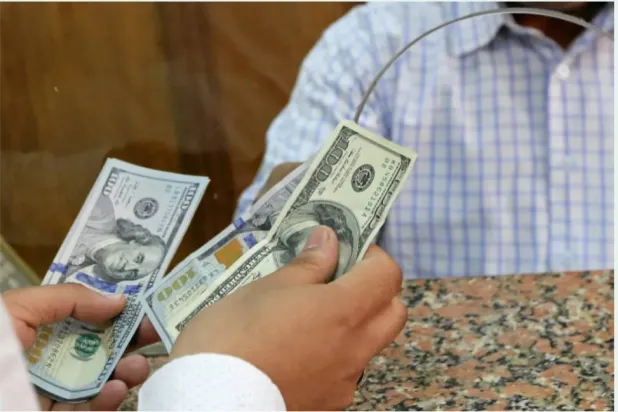
شمال افريقيا مواطن مصري يستبدل دولارات داخل مكتب صرافة بوسط القاهرة (رويترز)

«قفزة قياسية» في سعر الدولار تُربك السوق المصرية

تترقب الأسواق في مصر ما ستؤول إليه أسعار الجنيه أمام الدولار في أعقاب تراجع العملة المحلية بنحو 2 في المائة خلال أسبوع لتسجل أدنى مستوى معدل لها في غضون 5 شهور.

أحمد جمال (القاهرة)
الاقتصاد لقطة عامة تُظهر البهو الداخلي لمركز «مول أوف برلين» التجاري (أرشيفية - رويترز)

تراجع معنويات المستثمرين في ألمانيا بأكثر من المتوقع بفعل ارتفاع أسعار الطاقة

انخفض المؤشر إلى 28.1 نقطة، مقارنة بـ34.7 نقطة في الشهر السابق، في حين كان المحللون الذين استطلعت «رويترز» آراءهم يتوقعون تراجعه إلى 30 نقطة.

«الشرق الأوسط» (برلين)

تباين أداء الأسهم الأوروبية مع دعم نتائج الشركات ومخاوف الاضطرابات في فرنسا

رسم بياني لمؤشر الأسهم الألماني «داكس» ببورصة فرنكفورت (رويترز)
TT

تباين أداء الأسهم الأوروبية مع دعم نتائج الشركات ومخاوف الاضطرابات في فرنسا

رسم بياني لمؤشر الأسهم الألماني «داكس» ببورصة فرنكفورت (رويترز)

تباين أداء الأسهم الأوروبية خلال تعاملات الأربعاء، وسط موازنة المستثمرين بين الدعم الذي وفّرته نتائج أعمال قوية للشركات والمخاوف من الاضطرابات العنيفة في فرنسا، ما أبقى شهية المخاطرة تحت الضغط.

واستقر مؤشر «ستوكس 600» الأوروبي عند 638.80 نقطة، بحلول الساعة 07:13 بتوقيت غرينتش، في وقتٍ اتجه فيه المستثمرون إلى نتائج الشركات؛ بحثاً عن مؤشرات جديدة تحدد اتجاه الأسواق، وسط ازدياد الضبابية بشأن آفاق الاقتصاد الأوروبي.

وقفز سهم شركة التوظيف «راندستاد» بنسبة 11.6 في المائة، بعدما أعلنت الشركة نمواً عضوياً بإيراداتها بلغ 3.9 في المائة خلال الربع الثالث، متجاوزاً متوسط توقعات المحللين البالغ 2.9 في المائة.

كما ارتفع سهم مجموعة النظارات «إيسيلور لوكسوتيكا» بنسبة 11.1 في المائة، عقب إعلانها زيادة إيرادات الربع الثالث بنسبة 7.2 في المائة على أساس أسعار الصرف الثابتة، متجاوزة توقعات المحللين.

في المقابل، ظلّت معنويات المستثمرين هشة مع تقييم تداعيات الاضطرابات في فرنسا، التي زادت المخاوف بشأن تدهور الأوضاع المالية العامة في البلاد وتباطؤ النمو الاقتصادي.

وهبط سهم سلسلة المتاجر الفرنسية «كارفور» بنسبة 12.5 في المائة، بعدما خفّضت الشركة توقعاتها للأرباح السنوية، مشيرة إلى أن أعمال الشغب والنهب وفرض حظر التجول رفعت التكاليف وعطّلت أنشطة متاجرها.

وعلى صعيد البيانات الاقتصادية، ارتفع التضخم في بريطانيا، خلال الشهر الماضي، بأكثر من المتوقع، ما عزز توقعات رفع بنك إنجلترا أسعار الفائدة، خلال اجتماعه في نوفمبر (تشرين الثاني) المقبل. وتراجع مؤشر «فوتسي 100» البريطاني بنسبة 0.16 في المائة.


التضخم البريطاني يقفز إلى 3.5 % مع ارتفاع أسعار الوقود قبيل الموازنة

شخص يشتري الخضراوات والفاكهة من أحد الأكشاك في سوق بوسط لندن (رويترز)
TT

التضخم البريطاني يقفز إلى 3.5 % مع ارتفاع أسعار الوقود قبيل الموازنة

شخص يشتري الخضراوات والفاكهة من أحد الأكشاك في سوق بوسط لندن (رويترز)

تواجه الحكومة البريطانية ضغوطاً متزايدة قبل إعلان موازنتها الأولى الأسبوع المقبل، مع ارتفاع التضخم بأكثر من المتوقع في سبتمبر (أيلول)، وتجاوز الدين العام 3 تريليونات جنيه إسترليني، إلى جانب استمرار ارتفاع تكاليف الاقتراض، في تطورات تزيد صعوبة الموازنة بين دعم الأسر المتضررة من ارتفاع الأسعار والالتزام بالقواعد المالية.

وأظهرت بيانات رسمية صدرت الأربعاء أن معدل التضخم السنوي لأسعار المستهلكين ارتفع إلى 3.5 في المائة في سبتمبر، مقارنة بـ3.1 في المائة في أغسطس (آب)، مسجلاً أعلى مستوى له منذ أكتوبر (تشرين الأول) 2025. وجاءت القراءة أعلى من متوسط توقعات الاقتصاديين البالغ 3.4 في المائة، وفق استطلاع أجرته «رويترز».

وأرجع مكتب الإحصاء الوطني الارتفاع بصورة رئيسية إلى زيادة تكاليف الوقود، ولا سيما البنزين والديزل، في ظل صعود أسعار الطاقة المرتبط بالحرب الإيرانية. وكانت توقعات بنك إنجلترا الصادرة في يوليو (تموز) تشير إلى ارتفاع أقل للتضخم، إلى 3 في المائة.

ويأتي تسارع التضخم قبل أسبوع من إعلان وزير المالية جون هيلي موازنته الأولى، وسط توقعات باتخاذ إجراءات إضافية، لمساعدة الأسر الأكثر تضرراً من ارتفاع أسعار الطاقة وتكاليف المعيشة.

ضغوط الأسعار تتجاوز الوقود

لم يقتصر تسارع التضخم على أسعار الطاقة؛ إذ أظهرت البيانات ارتفاع تضخم أسعار الخدمات، الذي يعده بنك إنجلترا مؤشراً مهماً لقياس الضغوط الأساسية للأسعار، إلى 3.7 في المائة في سبتمبر، مقارنة بـ3.4 في المائة في أغسطس، متجاوزاً توقعات الاقتصاديين البالغة 3.6 في المائة.

كما ارتفع التضخم الأساسي، الذي يستثني أسعار الغذاء والطاقة والتبغ، إلى 2.8 في المائة، من 2.6 في المائة في الشهر السابق، متجاوزاً التوقعات أيضاً.

وقال مكتب الإحصاء الوطني إن تكاليف النقل، وخصوصاً وقود السيارات، كانت العامل الأكبر وراء ارتفاع التضخم. وأشار غرانت فيتزنر، كبير الاقتصاديين في المكتب، إلى استمرار ارتفاع التكلفة السنوية للمواد الخام وأسعار السلع الخارجة من المصانع البريطانية في سبتمبر، مدفوعة بزيادة أسعار النفط الخام والبنزين.

وبلغت أسعار الديزل في محطات الوقود البريطانية مؤخراً أعلى مستوياتها منذ يوليو 2022، بعد فترة وجيزة من بدء روسيا غزو أوكرانيا.

وتأثرت بريطانيا بالحرب أكثر من معظم الاقتصادات الغربية، بسبب اعتمادها الكبير على واردات الغاز الطبيعي، ما يزيد مخاطر انتقال ارتفاع أسعار الطاقة إلى تكاليف المعيشة والإنتاج.

الاقتراض يتجاوز التوقعات

وفي مؤشر إضافي على الضغوط التي تواجه المالية العامة، اقترضت الحكومة البريطانية 24.52 مليار جنيه إسترليني في سبتمبر، مقارنة بـ22.76 مليار جنيه في الشهر نفسه من العام الماضي، وفق بيانات رسمية منفصلة صدرت الأربعاء. وجاء الاقتراض أعلى من متوسط توقعات الاقتصاديين البالغ 23.85 مليار جنيه، حسب استطلاع «رويترز»، مع ارتفاع الإنفاق على فوائد الدين.

وخلال الأشهر الستة الأولى من السنة المالية 2026- 2027؛ بلغ العجز 97.8 مليار جنيه، بانخفاض قدره 4.4 مليار جنيه مقارنة بالفترة نفسها من العام السابق، ولكنه تجاوز بنحو 6 مليارات جنيه توقعات مكتب مسؤولية الموازنة، التي أُعدت قبل اندلاع الحرب في إيران.

كما تجاوز الدين العام البريطاني 3 تريليونات جنيه إسترليني (4.01 تريليون دولار) للمرة الأولى، حسب تقديرات مكتب الإحصاء الوطني. ومع ذلك، انخفضت نسبة الدين إلى حجم الاقتصاد مقارنة بمستواها قبل عام.

ويرى اقتصاديون أن هذه الأرقام تعزز احتمالات تقديم هيلي خططاً حذرة للإنفاق والضرائب والاقتراض في 28 أكتوبر، في ظل تقلص هامش المناورة المتاح للحكومة للالتزام بأهدافها المالية.

ارتفاع فوائد الدين يضيِّق الخيارات المالية

قفزت تكلفة فوائد الدين الحكومي البريطاني بنحو 17 في المائة في سبتمبر إلى قرابة 11 مليار جنيه إسترليني، مدفوعة جزئياً بارتفاع التضخم. وخلال الفترة من أبريل (نيسان) إلى سبتمبر؛ بلغت هذه التكاليف 60.8 مليار جنيه، بزيادة تقارب 4 في المائة مقارنة بالفترة نفسها من العام السابق.

وارتفع إجمالي الإنفاق الحكومي بنسبة 7 في المائة في سبتمبر، في حين زادت الإيرادات الضريبية بنسبة 5.2 في المائة. ولكن خلال الأشهر الستة الأولى من السنة المالية، نما الإنفاق بوتيرة أقل قليلاً من نمو الإيرادات الضريبية.

ويتمثل الهدف المالي الرئيسي لهيلي في تحقيق التوازن بين الإنفاق اليومي والإيرادات الضريبية، بحلول السنة المالية 2029-2030.

ومن المتوقع أن يلجأ وزير المالية إلى زيادة الضرائب على البنوك، إلى جانب إجراءات أخرى، للمحافظة على المسار الذي يتيح للحكومة الوفاء بقواعدها المالية. غير أن ارتفاع تكاليف الاقتراض الحكومي في أنحاء العالم منذ اندلاع الحرب أدى إلى تضييق هامش الأمان المتاح لتحقيق الهدف المالي الرئيسي.

وقال محللون لدى «كابيتال إيكونوميكس» إن ارتفاع الاقتراض بأكثر من المتوقع خلال الأشهر الأخيرة «يعزز وجهة نظرنا بأن وزير المالية سيقدم موازنة حذرة في 28 أكتوبر، لن يكون لها تأثير صافٍ يُذكر على الاقتصاد، وستؤجل أصعب الخيارات المالية إلى العام المقبل».

وتواجه الحكومة بذلك معادلة صعبة؛ إذ يزيد ارتفاع التضخم الضغوط لتقديم دعم إضافي للأسر الأقل دخلاً، في حين تحد زيادة الاقتراض وتكاليف خدمة الدين من قدرتها على توسيع الإنفاق دون اتخاذ إجراءات مالية أكثر تشدداً.


إندونيسيا تثبّت الفائدة وترفع عائد الإيداع لدعم الروبية

محافظة البنك المركزي الإندونيسي ديستري دامايانتي لدى وصولها لحضور مؤتمر صحافي في المقر الرئيسي لبنك إندونيسيا في جاكرتا (رويترز)
TT

إندونيسيا تثبّت الفائدة وترفع عائد الإيداع لدعم الروبية

محافظة البنك المركزي الإندونيسي ديستري دامايانتي لدى وصولها لحضور مؤتمر صحافي في المقر الرئيسي لبنك إندونيسيا في جاكرتا (رويترز)

أبقى البنك المركزي الإندونيسي سعر الفائدة الرئيسي دون تغيير، الأربعاء، عند 5.75 في المائة، لكنه رفع سعر فائدة تسهيلات الإيداع لليلة واحدة، وأعلن عزمه خفض نسبة الاحتياطي الإلزامي للمصارف على مراحل خلال نوفمبر (تشرين الثاني) وديسمبر (كانون الأول)، في مسعى لدعم الروبية وجذب التدفقات الأجنبية، وسط ضغوط على العملة وموجة هبوط حادة في سوق الأسهم.

وأبقى بنك إندونيسيا سعر إعادة الشراء العكسي لأجل سبعة أيام، وهو سعر الفائدة الرئيسي، عند 5.75 في المائة، بما يتوافق مع توقعات 15 من أصل 29 اقتصادياً استطلعت «رويترز» آراءهم. في المقابل، كان 13 اقتصادياً يتوقعون رفع الفائدة بمقدار 25 نقطة أساس، بينما توقع أحدهم زيادة قدرها 50 نقطة أساس.

ورفع البنك سعر فائدة تسهيلات الإيداع لليلة واحدة بمقدار 25 نقطة أساس إلى 5 في المائة، بينما أبقى سعر تسهيلات الإقراض دون تغيير عند 6.50 في المائة.

وقالت نائبة محافظ البنك المركزي، ديستري دامايانتي، إن البنك سيخفض نسبة الاحتياطي الإلزامي للمصارف التجارية على مراحل في نوفمبر وديسمبر، كما سيقدم حوافز جديدة لبعض معاملات التحوط، بهدف جذب تدفقات رؤوس الأموال الأجنبية ودعم الروبية.

وتأتي هذه الإجراءات بعدما تعرضت الأسهم الإندونيسية لموجة بيع حادة، إثر تحذير «إم إس سي آي» الأسبوع الماضي من احتمال خفض تصنيف السوق الإندونيسية إلى فئة «السوق المستقلة»، وهو ما أثار مخاوف المستثمرين وأدى إلى تراجعات قياسية في البورصة خلال جلستي الجمعة والاثنين. ووُصفت موجة الهبوط بأنها أشد من أي تراجع شهدته السوق خلال الأزمة المالية الآسيوية عام 1998.

وعقب إعلان القرار، تراجعت الروبية بنسبة 0.06 في المائة، لتواصل أداءها الضعيف، إذ تعد العملة الأسوأ أداءً بين عملات الأسواق الناشئة في آسيا هذا العام، بعدما فقدت أكثر من 7 في المائة من قيمتها أمام الدولار الأميركي.

وكان البنك المركزي قد رفع أسعار الفائدة بإجمالي 100 نقطة أساس عبر ثلاث زيادات بين مايو (أيار) ويونيو (حزيران)، في محاولة للدفاع عن الروبية التي سجلت مستوى قياسياً منخفضاً في يونيو، تحت ضغط تراجع ثقة المستثمرين في أكبر اقتصاد في جنوب شرقي آسيا. ومنذ ذلك الحين، أبقى البنك سعر الفائدة الرئيسي مستقراً.

وتتزايد مخاوف المستثمرين بشأن استدامة الأوضاع المالية العامة في ظل خطط الإنفاق التي يتبناها الرئيس برابوو سوبيانتو، بما فيها الإعانات المكلفة للوقود التي تضغط على الموازنة، إلى جانب المخاوف المتعلقة باستقلالية البنك المركزي.