ارتفاع مخاطر الديون في الصين يدفع «موديز» إلى خفض توقعاتها الائتمانية إلى «سلبية»

بكين مستاءة ومصارفها تسارع للجم التراجع الكبير لليوان وأسهمها تهبط لمستويات عام 2019

أكدت «موديز» تصنيفات مصدري العملات المحلية والأجنبية طويلة الأجل للصين عند «إيه 1» (رويترز)
TT

ارتفاع مخاطر الديون في الصين يدفع «موديز» إلى خفض توقعاتها الائتمانية إلى «سلبية»

أكدت «موديز» تصنيفات مصدري العملات المحلية والأجنبية طويلة الأجل للصين عند «إيه 1» (رويترز)

خفضت وكالة التصنيف الائتماني «موديز» يوم الثلاثاء توقعاتها للتصنيفات الائتمانية للحكومة الصينية إلى «سلبية» من «مستقرة»، وربطت خطوتها هذه بانخفاض النمو الاقتصادي على المدى المتوسط والمخاطر الناجمة عن تصحيح كبير في قطاع العقارات الضخم في البلاد.

وبينما أكدت الوكالة تصنيفات مصدري العملات المحلية والأجنبية طويلة الأجل للصين عند «إيه 1»، يوم الثلاثاء، قالت إنها تتوقع أن يتباطأ نمو الناتج المحلي الإجمالي السنوي للبلاد إلى 4.0 في المائة في عامي 2024 و2025، وإلى متوسط 3.8 في المائة في الفترة من عام 2026 إلى 2030، بحسب وكالة «رويترز» للأنباء.

وقالت «موديز» في بيانها إن الخفض يعكس أدلة متزايدة على أن السلطات سيتعين عليها تقديم الدعم المالي للحكومات المحلية المثقلة بالديون والشركات الحكومية، ما يشكل مخاطر واسعة النطاق على القوة المالية والاقتصادية والمؤسسية للصين. وتابعت: «يعكس التغير في التوقعات أيضاً المخاطر المتزايدة المرتبطة بالنمو الاقتصادي المستمر والمنخفض هيكلياً على المدى المتوسط واستمرار تقليص حجم القطاع العقاري».

وكانت خطوة «موديز» أول تغيير في وجهة نظرها بشأن الصين منذ أن خفضت تصنيفها بدرجة واحدة إلى «إيه 1» في عام 2017، مشيرة أيضاً إلى توقعات تباطؤ النمو وارتفاع الديون.

هذا ويعتقد معظم المحللين أن الاقتصاد يسير على الطريق الصحيحة لتحقيق هدف النمو السنوي الذي حددته الحكومة بنحو 5 في المائة هذا العام، لكن النشاط متفاوت إلى حد كبير.

ويكافح ثاني أكبر اقتصاد في العالم من أجل تحقيق انتعاش قوي بعد كوفيد-19، حيث أدت الأزمة المتفاقمة في سوق الإسكان ومخاطر ديون الحكومات المحلية وتباطؤ النمو العالمي والتوترات الجيوسياسية إلى إضعاف الزخم. ووصل دين الحكومات المحلية إلى 92 تريليون يوان (12.6 تريليون دولار)، أو 76 في المائة من الناتج الاقتصادي للصين في عام 2022، ارتفاعاً من 62.2 في المائة في عام 2019، وفقاً لأحدث البيانات الصادرة عن صندوق النقد الدولي.

وبعد سنوات من الإفراط في الاستثمار في البنية التحتية، وانخفاض الإيرادات من مبيعات الأراضي، وارتفاع تكاليف مكافحة كوفيد-19، يقول الاقتصاديون إن البلديات المثقلة بالديون تمثل الآن خطراً كبيراً على الاقتصاد.

الصين مستاءة من «موديز»

من جهتها، قالت وزارة المالية الصينية إنها تشعر بخيبة أمل إزاء خفض «موديز»، مضيفة أن الاقتصاد سيحافظ على انتعاشه في اتجاه إيجابي. وقالت أيضاً إن مخاطر الممتلكات والحكومات المحلية يمكن التحكم فيها. وأشارت الوزارة إلى أن مخاوف «موديز» بشأن آفاق النمو الاقتصادي في الصين والاستدامة المالية والجوانب الأخرى غير ضرورية. كما أن تأثير تراجع سوق العقارات على الميزانيات العامة المحلية وميزانيات الصناديق الحكومية يمكن السيطرة عليه وهو هيكلي.

وقال مصدران مطلعان إن المصارف الكبرى المملوكة للدولة في الصين كانت مشغولة بشراء اليوان في أسواق العملات يوم الثلاثاء لمنعه من التراجع أكثر من اللازم، مع تكثيف الشراء بعد أن خفضت وكالة «موديز» تصنيف الائتمان للصين. وقد تم رصد بنوك الدولة وهي تقوم بمبادلة اليوان بالدولار الأميركي في سوق المبادلة المحلية وبيع تلك الدولارات بسرعة في السوق الفورية لدعم اليوان طوال جلسة التداول بأكملها. لكن أحد المصادر قال إن بيع البنوك للدولار أصبح قوياً للغاية بعد بيان «موديز»، بحسب وكالة «رويترز» للأنباء.

الأسهم إلى تراجع

وبعد خفض التصنيف من قبل وكالة «موديز»، انخفضت أسهم الأسواق الناشئة، مع تراجع الأسهم الصينية إلى مستويات شوهدت آخر مرة في أوائل عام 2019، في حين تراجعت الأسهم في جنوب أفريقيا بعد بيانات أظهرت انكماش الاقتصاد المحلي في الربع الثالث.

وأغلقت الأسهم القيادية الصينية ذات الوزن الثقيل ومؤشر «هانغ سنغ» في هونغ كونغ على انخفاض بنسبة 1.9 في المائة لكل منهما، بعد أن قلصت وكالة «موديز» توقعاتها للتصنيفات الائتمانية للحكومة الصينية.

وفي ما يتعلق بسوق المال والأسهم، تراجعت الأسهم الصينية، يوم الثلاثاء، حيث عززت بيانات اقتصادية متباينة المخاوف بشأن نمو البلاد، بينما يترقب المستثمرون بحذر المؤشرات الاقتصادية واجتماعات السياسة لمزيد من الدلائل.

وقال كبير استراتيجيي الأسواق الناشئة في «بنك إنفست»، جاكوب إكهولدت كريستنسن: «من جانب وكالة موديز، ما يمثل تحدياً هو انخفاض توقعات النمو، سواء من حيث عبء الديون الذي يؤثر على إمكانات النمو الاقتصادي، ولكن أيضاً انسحاب المستثمرين الأجانب من الصين وتشديد العقوبات الأميركية».

هذا وتتجه الأسهم الصينية للسنة الثالثة على التوالي في المنطقة الحمراء، والأسهم المدرجة في هونغ كونغ في طريقها لأسوأ عام لها منذ أكثر من عقد إذا استمرت الخسائر، حيث يكافح الاقتصاد من أجل اكتساب موطئ قدم بعد الوباء وقطاع العقارات المنهار.

وخسر مؤشر «سي إس آي 300» للأسهم القيادية 0.8 في المائة، وانخفض مؤشر «شنغهاي المركب» بنسبة 0.7 في المائة. وتراجعت أسواق الأسهم الآسيوية إلى أدنى مستوياتها في ثلاثة أسابيع، يوم الثلاثاء، في حين استقرت السندات والدولار مع تقليص المستثمرين توقعاتهم لخفض أسعار الفائدة الأميركية وانتظار بيانات الوظائف الأميركية.

وقال «غولدمان ساكس» إن أسهم الصين وأسواق آسيا الناشئة الأوسع كانت من بين أكثر المناطق التي بيعت من قبل صناديق التحوط العالمية في نوفمبر (تشرين الثاني)، حيث خفض مديرو الصناديق تعرضهم لثاني أكبر اقتصاد في العالم. فقد باع المستثمرون الأجانب صافي 4.7 مليار يوان (657.86 مليون دولار) من الأسهم الصينية حتى الآن.

نشاط الخدمات يتوسع

على صعيد آخر، أظهر مسح للقطاع الخاص، يوم الثلاثاء، أن نشاط الخدمات في الصين توسع بوتيرة أسرع في نوفمبر، حيث كان التحسن في الشركات الجديدة هو الأفضل منذ ثلاثة أشهر وسط تقارير عن ظروف سوق أكثر ثباتاً. وتقدم النتائج صورة متباينة لقطاع الخدمات الواسع النطاق، حيث أظهر مسح رسمي الأسبوع الماضي أن القطاع انكمش بشكل غير متوقع للمرة الأولى منذ ديسمبر (كانون الأول) من العام الماضي، ما أثار دعوات لمزيد من إجراءات التحفيز.

وارتفع مؤشر مديري المشتريات للخدمات العالمي كايكسين/ستاندرد آند بورز إلى أعلى مستوى له في ثلاثة أشهر عند 51.5 في نوفمبر من 50.4 في أكتوبر (تشرين الأول)، لكنه ظل أضعف من متوسط السلسلة طويلة المدى.

«ساما» لـ«الشرق الأوسط»: مشاركتنا في «إم بريدج» انتهت في 2025

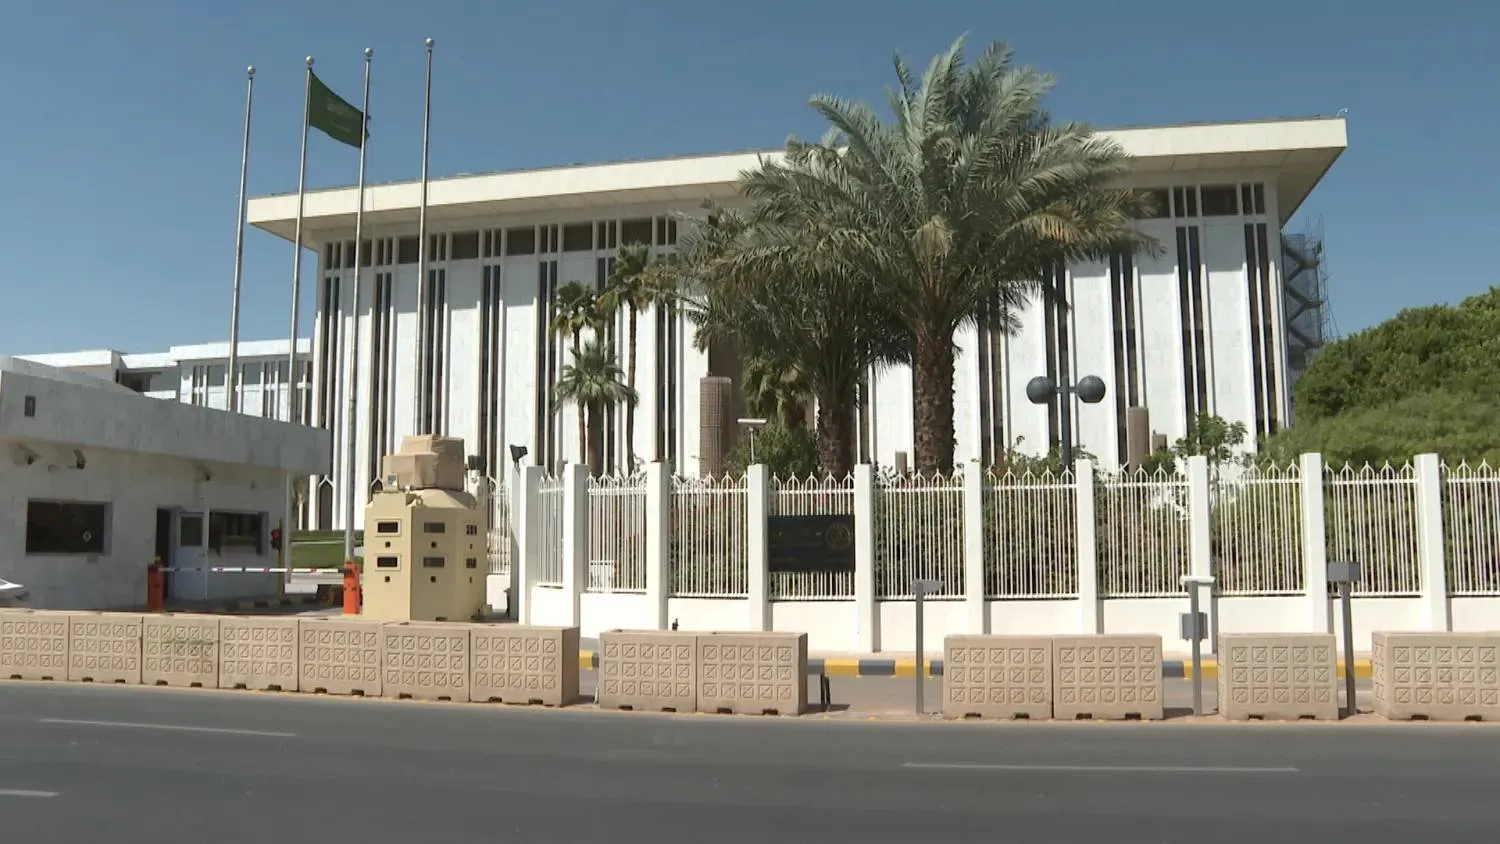
مبنى «البنك المركزي السعودي» في العاصمة الرياض (الشرق الأوسط)
TT

«ساما» لـ«الشرق الأوسط»: مشاركتنا في «إم بريدج» انتهت في 2025

مبنى «البنك المركزي السعودي» في العاصمة الرياض (الشرق الأوسط)

أكّد البنك المركزي السعودي (ساما) أن مشاركته في مشروع «إم بريدج» (mBridge) للعملات الرقمية للبنوك المركزية المخصصة للمؤسسات المالية انتهت في عام 2025، موضحاً أنه أكمل تجربة إثبات المفهوم (PoC) في 13 مايو (أيار) من ذلك العام، وأن التجربة نُفذت في بيئة اختبارية دون معاملات مالية حقيقية، وفقاً للنطاق المخطط لمشاركته في المشروع منذ انضمامه إليه.

وجاء توضيح «ساما»، في تصريح خاص لـ«الشرق الأوسط»، عقب تقرير نشرته صحيفة «فاينانشال تايمز» البريطانية، يوم الأحد، أفاد بانسحاب السعودية من منصة «إم بريدج». ووصفت الصحيفة هذه المنصة بأنها مشروع تقوده الصين، وأنه يأتي ضمن جهود بكين لتطوير نظام للمدفوعات العابرة للحدود أقل اعتماداً على الدولار.

وقال «ساما» لـ«الشرق الأوسط» إن البنك المركزي انضم إلى مشروع بنك التسويات الدولية «إم بريدج» كعضو مراقب في 11 يونيو (حزيران) 2023، إلى جانب أكثر من 25 بنكاً مركزياً ومنظمة دولية أخرى، من بينها البنك المركزي الأوروبي، ومركز نيويورك للابتكار التابع للاحتياطي الفيدرالي (NYIC)، وبنك إيطاليا، وصندوق النقد الدولي، والبنك الدولي.

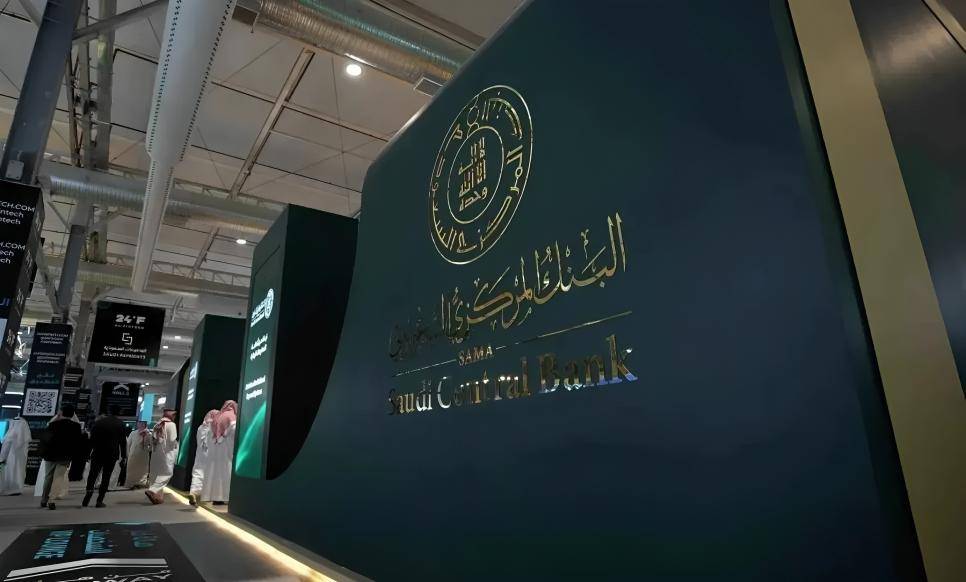
شعار البنك المركزي السعودي في أحد المؤتمرات (الشرق الأوسط)

وفي 5 يونيو 2024، أصبح البنك المركزي السعودي مشاركاً ضمن نطاق محدود في المشروع بهدف إجراء تجربة إثبات مفهوم (PoC)، أي اختبار عملي لمدى جدوى الفكرة والتقنية، إلى جانب اختبار منتج الحد الأدنى (MVP)، وهو النسخة الأولية من المنصة التي تتضمن وظائفها الأساسية.

وأوضح «ساما» أن التجربة نُفذت في بيئة اختبارية دون معاملات مالية حقيقية، وجرى خلالها فحص وظائف المنصة لتقييم جدوى استخدام العملات الرقمية للبنوك المركزية المخصصة للمؤسسات المالية (Wholesale CBDC) في تحسين كفاءة المدفوعات العابرة للحدود وعمليات التسوية بين البنوك التجارية.

وأضاف البنك أنه، وفقاً للنطاق المخطط لمشاركته منذ انضمامه إلى المشروع، أكمل تجربة إثبات المفهوم في 13 مايو 2025، وباكتمال التجربة انتهت مشاركة البنك المركزي السعودي في المشروع، ولم ينضم بعدها إلى مراحله التالية.

وأوضح «ساما» أن هذه الخطوة تأتي استكمالاً لجهوده المستمرة الرامية إلى دراسة الاستخدامات المحتملة للعملات الرقمية للبنوك المركزية وتقنيات الترميز واختبارها، بما يشمل بحث المسائل والتحديات المرتبطة بالسياسات والجوانب القانونية والفنية التي تواجهها البنوك المركزية والتجارية فيما يتعلق باستخدام العملات الرقمية للبنوك المركزية المخصصة للمؤسسات المالية في المدفوعات العابرة للحدود، إضافة إلى تقييم انعكاساتها المحتملة على مستقبل أنظمة المدفوعات والبنى التحتية للأسواق المالية.


الحقيل: سوق إدارة المرافق في السعودية تتجاوز 50 مليار دولار

وزير البلديات والإسكان في كلمته الافتتاحية للمعرض والمؤتمر الدولي لإدارة المرافق (الشرق الأوسط)
TT

الحقيل: سوق إدارة المرافق في السعودية تتجاوز 50 مليار دولار

وزير البلديات والإسكان في كلمته الافتتاحية للمعرض والمؤتمر الدولي لإدارة المرافق (الشرق الأوسط)

أكد وزير البلديات والإسكان، ماجد بن عبد الله الحقيل، أن سوق إدارة المرافق في المملكة يتجاوز حجمها 50 مليار دولار، مشيراً إلى أن حجم المنظومة يعكس الفرص المتاحة لتعظيم قيمة الأصول، ورفع كفاءة المدن، وتطوير قطاع وطني قادر على المنافسة عالمياً.

وافتتح وزير البلديات والإسكان ماجد بن عبد الله الحقيل، اليوم، أعمال المؤتمر والمعرض الدولي الثالث لإدارة المرافق 2026، الذي يُقام تحت شعار «مرافق ذكية... مدن ذكية»، بمشاركة نخبة من المختصين والخبراء والجهات الحكومية والخاصة والمهتمين بقطاع إدارة المرافق.

وأوضح أن انعقاد المؤتمر يأتي في مرحلة تتوسع فيها المدن السعودية وتتنامى أصولها وخدماتها، بالتزامن مع استحقاقات وطنية وعالمية كبرى، في مقدمتها «إكسبو الرياض 2030» و«كأس العالم 2034»، ما يعزز الحاجة إلى تطوير أساليب إدارة الأصول والمرافق ورفع كفاءتها.

تشغيل المرافق

وأشار وزير البلديات والإسكان إلى أن إدارة المرافق أصبحت عنصراً مؤثراً في قدرة المدن على الحفاظ على مواردها وتحسين خدماتها واتخاذ القرارات في الوقت المناسب، مؤكداً أهمية الانتقال من تشغيل المرفق إلى إدارة قيمة الأصل طوال دورة حياته، ومن معالجة الأعطال بعد وقوعها إلى التنبؤ بالاحتياج قبل حدوثها.

وبيّن أن البيانات والذكاء الاصطناعي والتوائم الرقمية توفر أدوات عملية لرفع كفاءة إدارة الأصول، من خلال قراءة أدائها، والتنبؤ باحتياجاتها، ودعم اتخاذ القرار، بما يسهم في تقديم خدمات أكثر موثوقية، ورفع كفاءة الأصول، وتعزيز كفاءة استخدام الموارد.

ولفت إلى أن الوزارة تركز في هذا المجال على أولويتين رئيسيتين؛ تتمثل الأولى في إدارة الأصول بالبيانات والنتائج، من خلال ربط إدارة الأصل بمراحل التصميم والتخطيط والتشغيل والصيانة والتحسين، وتطوير عقود تربط مقدم الخدمة بالنتائج، ومؤشرات أداء تقيس القيمة الفعلية.

الابتكار والاستثمار

فيما تتمثل الأولوية الثانية في بناء سوق سعودية تنافسية تصنع الحلول والمهارات، بما يتيح للشركات الوطنية النمو، ويعزز فرص الابتكار والاستثمار في القطاع الخاص، ويدعم تأهيل الكفاءات السعودية في مجالات الهندسة والتقنية وإدارة الأصول وتحليل البيانات.

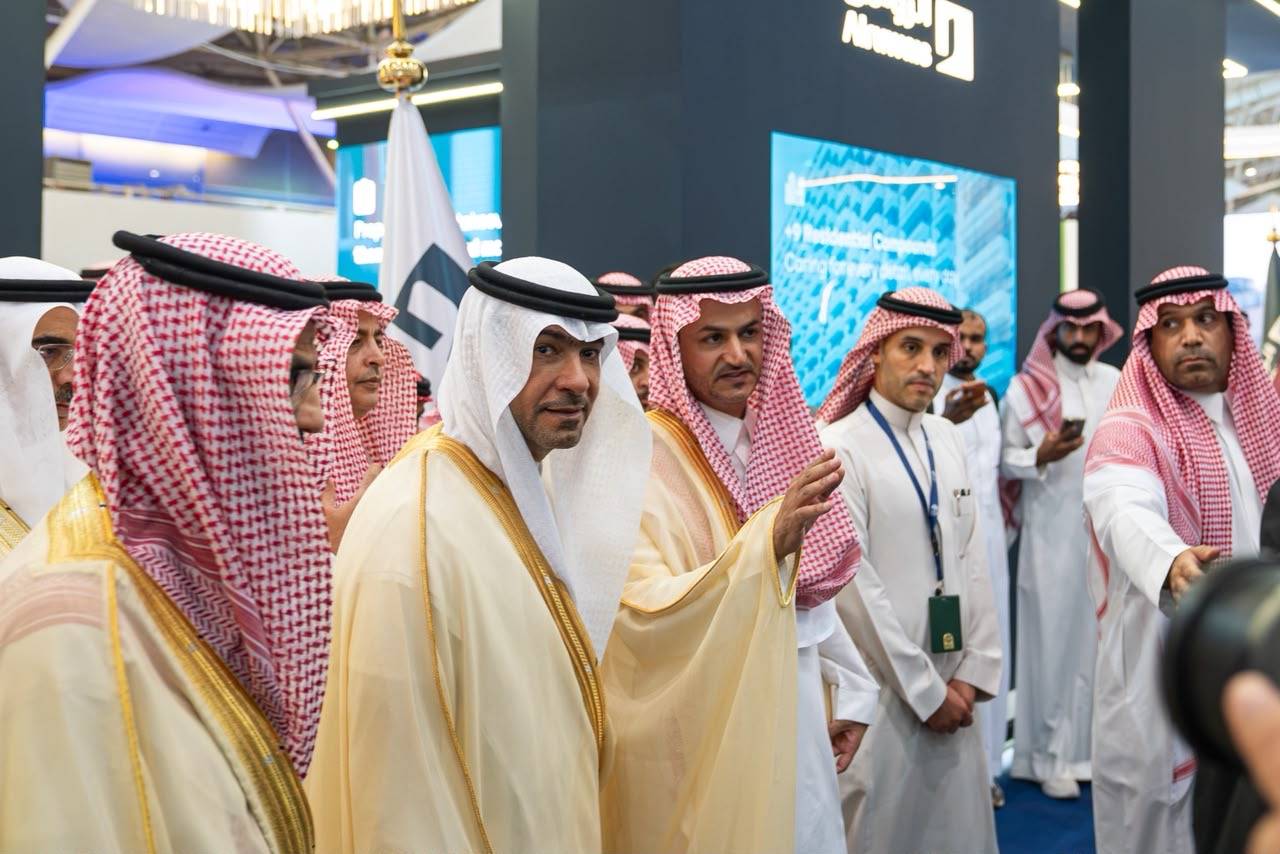
الوزير الحقيل خلال جولته في المعرض المرافق للمؤتمر (الشرق الأوسط)

وبحسب الوزير الحقيل، فإن دور وزارة البلديات والإسكان يتمثل في تطوير بيئة تنظيمية واضحة ومحفزة، وتعزيز الشراكات التي تسهم في رفع مستوى الممارسة وتوسيع أثرها، لافتاً إلى أن تطوير قطاع إدارة المرافق مسؤولية مشتركة بين الجهات الحكومية والقطاع الخاص والجامعات ومراكز المعرفة والخبراء.

وأكمل أن المؤتمر والمعرض الدولي الثالث لإدارة المرافق 2026 يستهدف الانتقال من تبادل الأفكار إلى شراكات ومشروعات وحلول قابلة للتوسع، بما يعزز تطور القطاع ويرفع جاهزيته للمرحلة المقبلة.

المدن الذكية

واختتم وزير البلديات والإسكان كلمته بالتأكيد على أن المدن الذكية تُبنى بقدرتها على تحويل البيانات إلى قرار، والقرار إلى خدمة، والخدمة إلى قيمة يشعر بها الإنسان، مبيناً أن مستقبل إدارة المرافق في المملكة يقوم على التقنية بوصفها أداة، والبيانات كونها أساساً، والاستثمار بصفته محركاً، والكفاءة كونها معياراً، والإنسان اعتباره غاية.

وشهد المؤتمر، الذي تنظمه جمعية إدارة المرافق السعودية، مشاركة أكثر من 200 جهة حكومية وخاصة في نسخة 2026، إلى جانب حضور دولي من خبراء ومتخصصين وأساتذة جامعات، يناقشون مستقبل قطاع إدارة المرافق، ويستعرضون أبرز التجارب والممارسات والحلول والتقنيات الحديثة في هذا المجال.


«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.
